

• De vooruitzichten voor het segment ijzerertsen en staalnijverheid toonden op korte termijn een enigszins positiever beeld. De vraag naar staal stabiliseerde zich en het zichtbare staalverbruik zal naar verwachting in 2025 hoger uitvallen. De perspectieven voor de bouw- en automobielsector zien er beter uit, wat leidt tot de prognose dat het vervoer van ijzerertsen over de Rijn in 2026-2027 in geringe mate zal aantrekken. Voor de aardolieproducten is het beeld daarentegen minder rooskleurig, omdat de lage waterstanden, de geringere vraag naar stookolie, de kleinere neiging tot opslag en de energietransitie op lange termijn de vervoersvraag vermoedelijk zullen dempen.
• De landbouwproducten profiteerden van de goede oogst en exportvraag in 2025. De chemische sector zal daarentegen waarschijnlijk op de korte termijn blijven kampen met een zwakke vraag, hoge energiekosten en een wereldwijde concurrentiedruk. De productie van de chemische industrie in de EU-27 lag in 2025 2,4% lager dan in 2024. Het containervervoer wordt ook met de nodige uitdagingen geconfronteerd zoals laagwater, geopolitieke spanningen en gedeeltelijk een inefficiënte logistiek, hetgeen zou kunnen leiden tot een slechts gematigde groei en als er al groei is, zal deze minder uitgesproken zijn dan in het verleden.
• Kijkt men verder in de toekomst dan wijzen de productieprognoses op een teruglopende output voor aardolieproducten, kolen en staal in de Rijnoeverstaten, terwijl de chemische productie en de internationale handel naar verwachting zullen toenemen waardoor ook de vervoersvraag zal aantrekken. Voor het containervervoer schat men dat dit op langere termijn gezien zal profiteren van de groei van de wereldwijde handel.
VOORUITBLIK OP KORTE TERMIJN VOOR DE BINNENVAARTMARKTEN IN DE RIJNOEVER- EN DONAULANDEN
- De binnenvaart is een belangrijke vervoerswijze voor grondstoffen en eindproducten van de staalnijverheid. In de Duitse staalindustrie (het grootste staal producerende land in de EU) heeft de binnenvaart volgens de Duitse vereniging van staalfabrikanten bijvoorbeeld een marktaandeel van ongeveer 32% in de totale logistiek. Hoewel dit marktaandeel in 2023 en 2024 licht toenam, blijft het cijfer al sinds 2011 redelijk constant rond de 30% hangen.
- Op de gehele Rijn heeft meer dan 16,5% van het volledige vrachtvervoer iets te maken met de staalnijverheid (ijzerertsen, stookkolen, metalen en metalen producten).55 Voor de traditionele Rijn ligt dit aandeel rond de 30% als er een schatting voor het aandeel schroot bij wordt opgeteld. Op de Donau is dat aandeel nog groter. Voor de Midden-Donau ligt dit aandeel zelfs bij 40%.
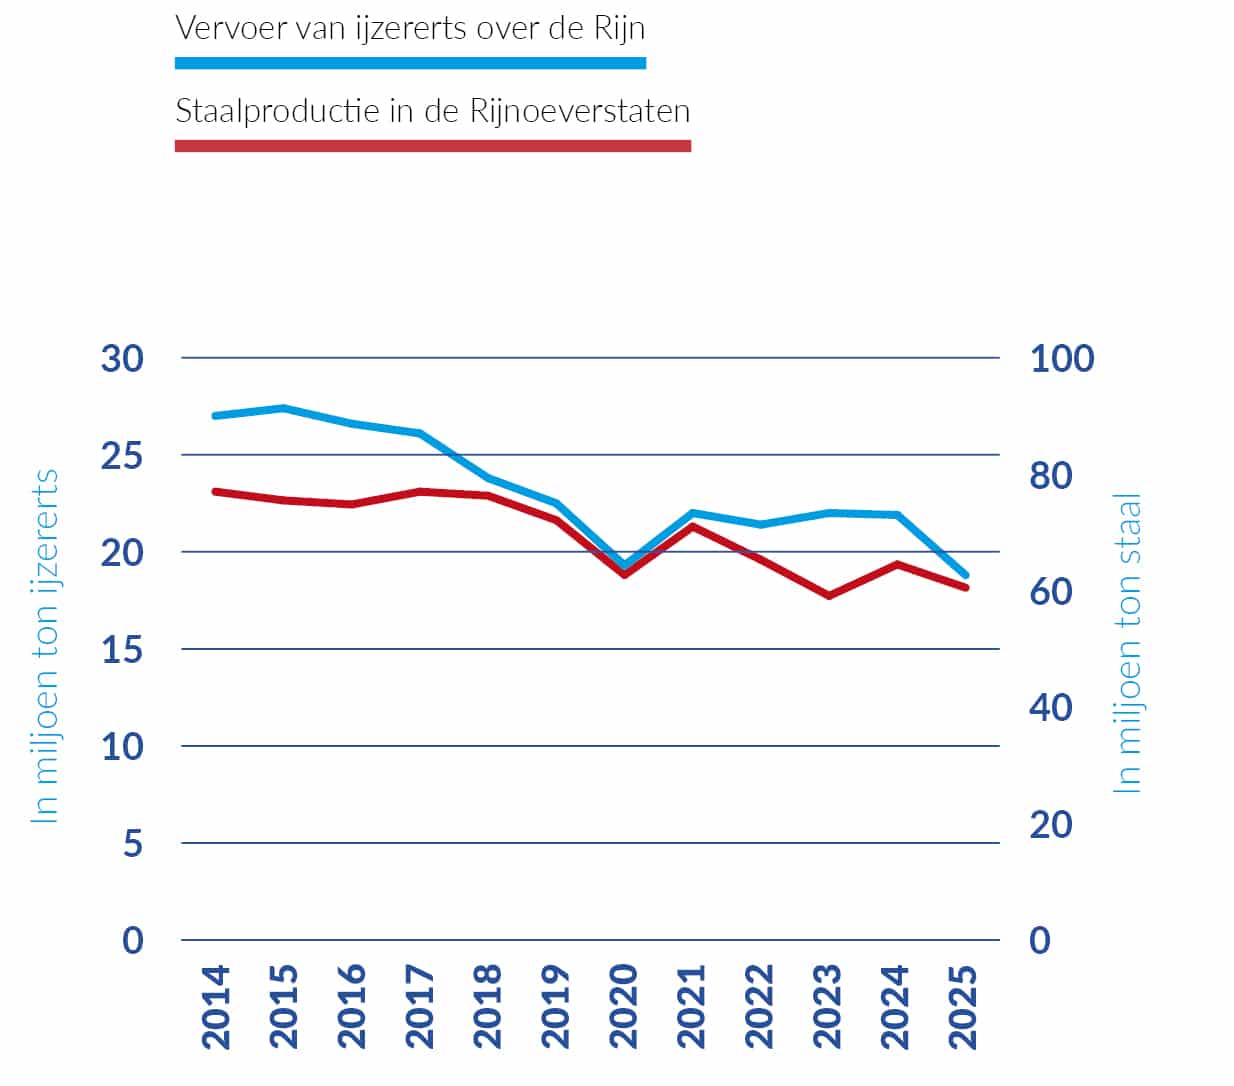
- Zoals te verwachten volgt het vervoer van ijzererts over de Rijn dezelfde trend als de staalproductie, zij het met een klein verschil ten opzichte van 2023, omdat in dat jaar de ijzerertsvoorraden werden aangevuld.
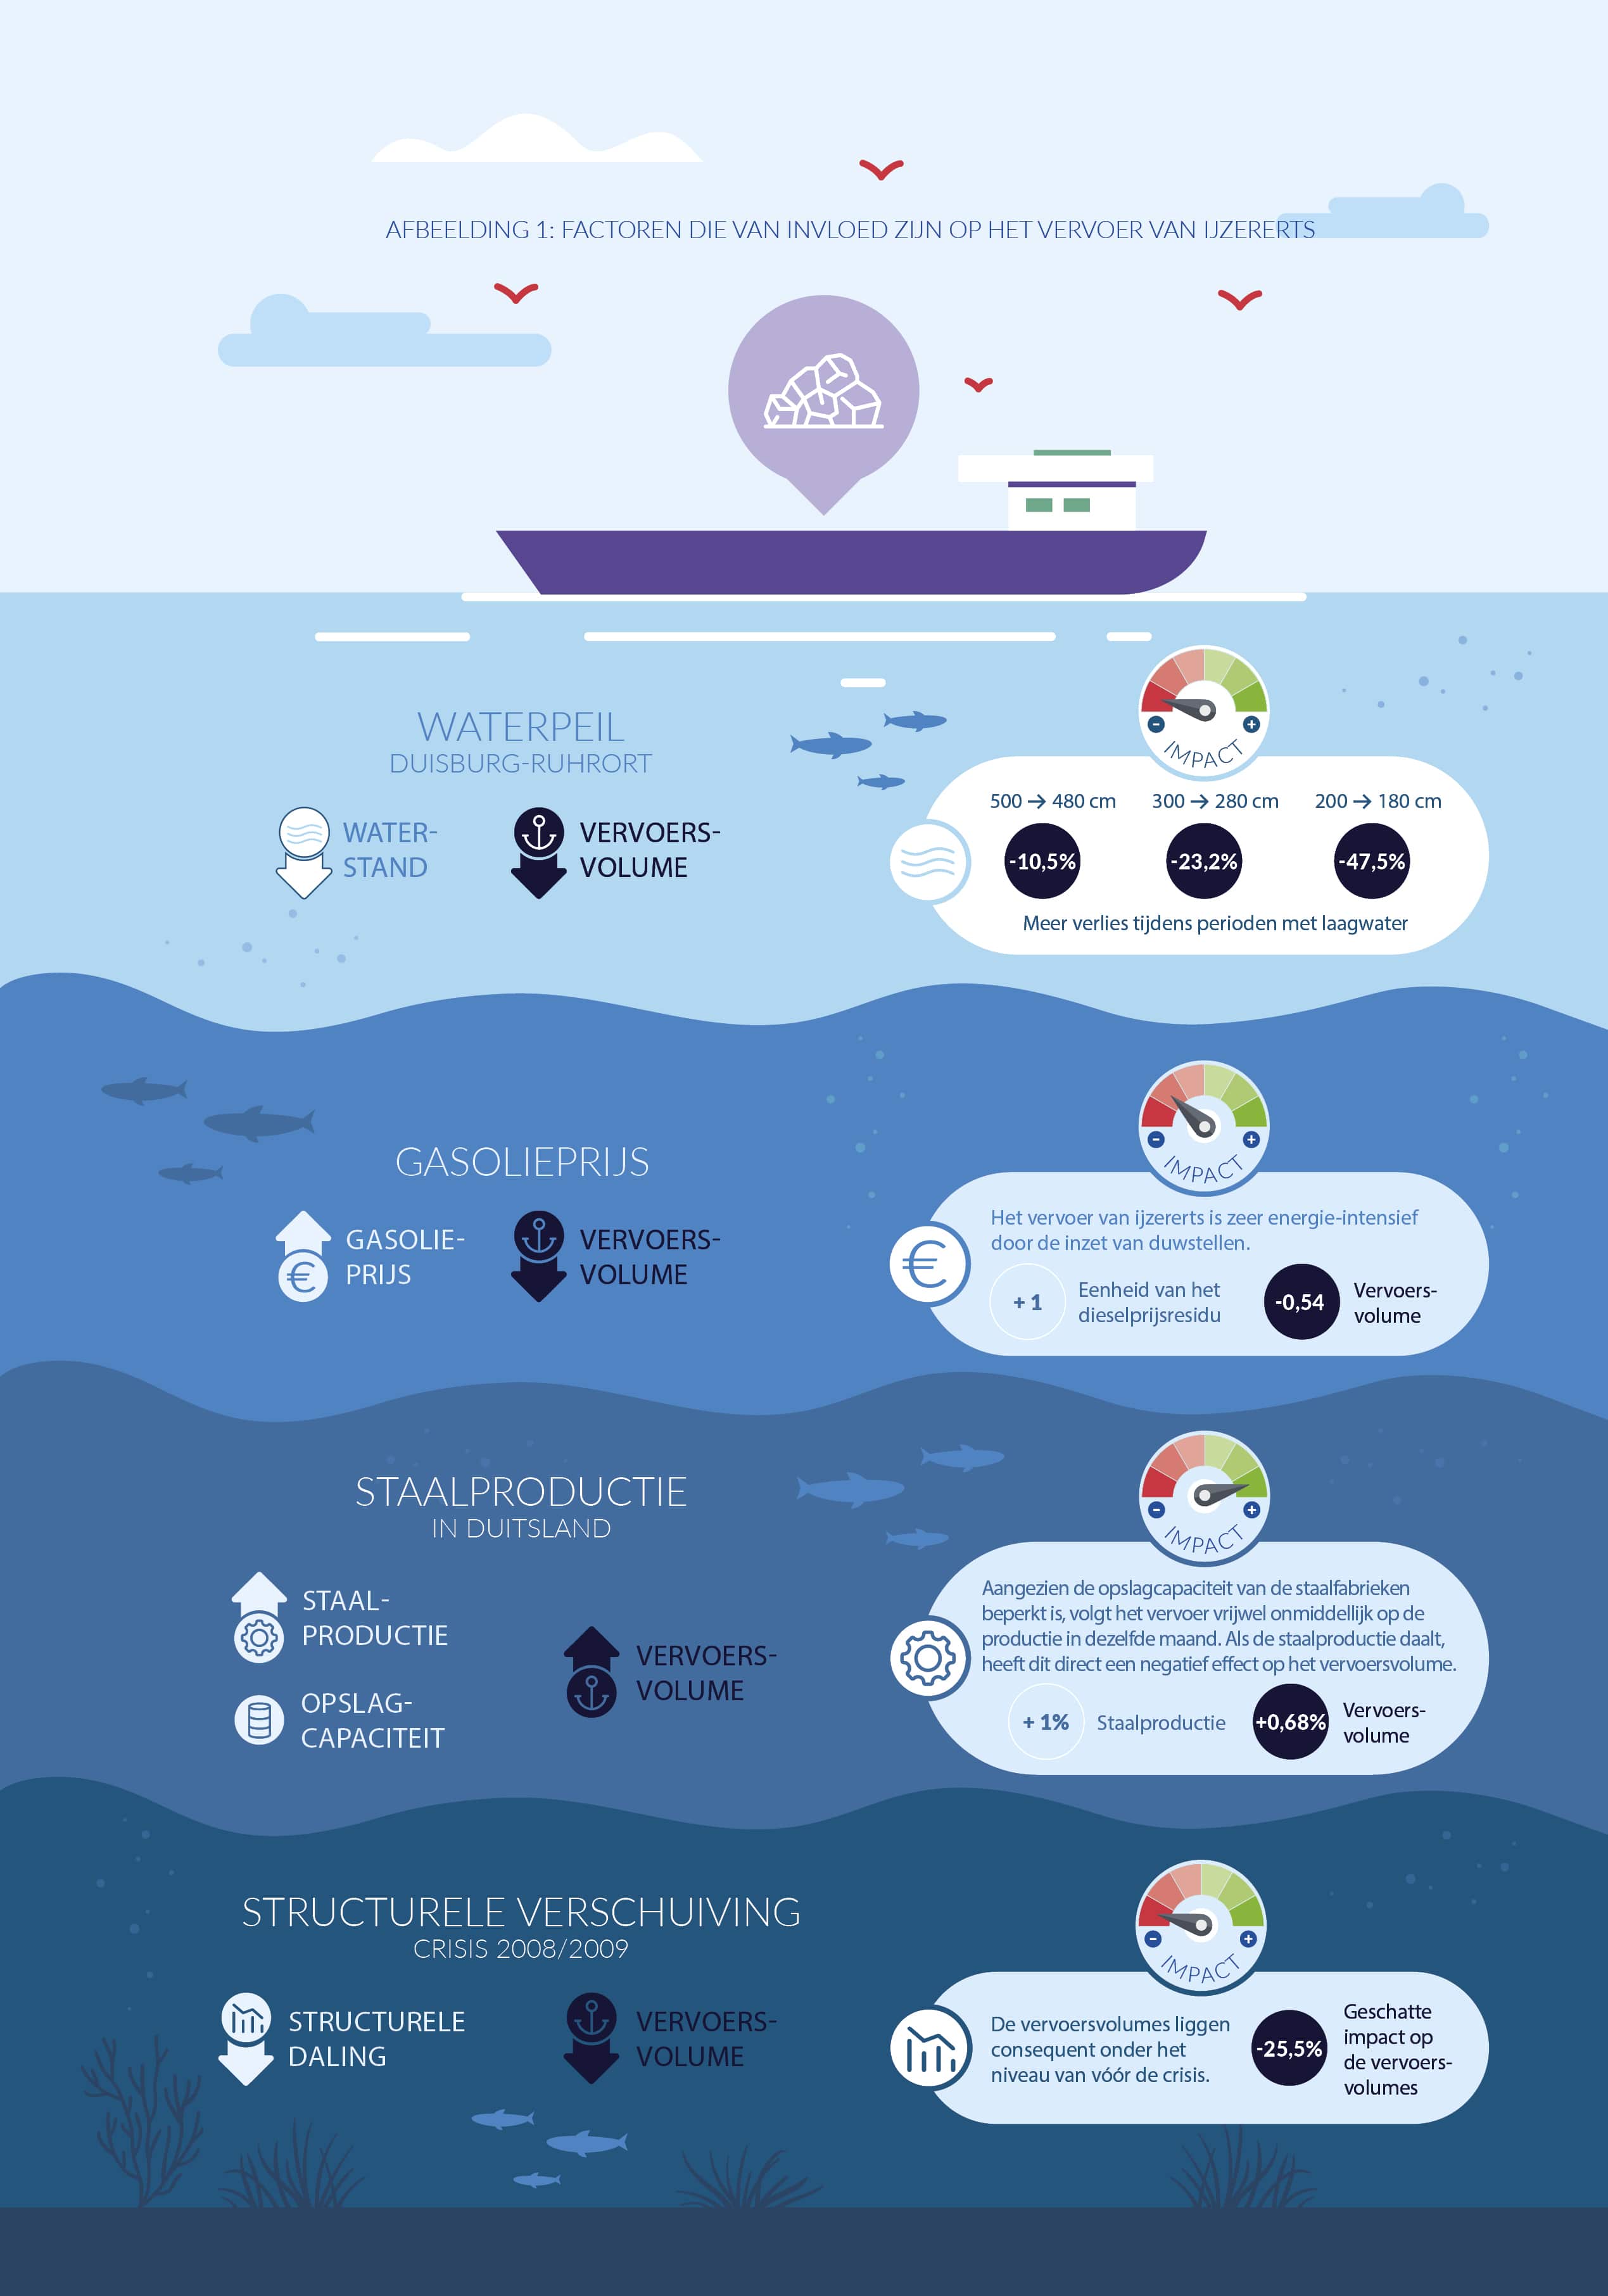
- Voor het in kaart brengen van de factoren die van invloed zijn op het vervoer van ijzererts over de Rijn, is er een statistisch regressiemodel opgesteld. Dit model is gebaseerd op maandelijkse cijfers over het vervoer van ijzererts over de traditionele Rijn van 2000 tot 2025. Uit de resultaten blijkt dat ongeveer 75% van de schommelingen56 in het ijzerertsvervoer te verklaren is door slechts vier invloedfactoren. Deze staan in de onderstaande infographics:
- Uit deze tabel kunnen de volgende conclusies worden afgeleid. In de periode 2000 en 2025 leidde een toename van de staalproductie met 1% (gemiddeld) tot een stijging van het ijzerertsvervoer met 0,679%.57 Er is sprake van een negatieve coëfficiënt voor de waterstand, wat impliceert dat lagere waterstanden leiden tot een lager vervoer van ijzererts. Dit verband is bovendien niet-lineair: hoe lager de waterstand, hoe sterker het negatieve effect op het ijzerertsvervoer als het niveau verder daalt.
- Door de financiële crisis van 2008 en 2009 is het vervoer van ijzererts voorgoed veranderd. De hoeveelheden die daarna werden vervoerd, bleven structureel (rond de 25%) onder het oude niveau. De crisis werkte als een katalysator voor de toch al slinkende traditionele staalproductie in West-Europa.58 Voor de producenten vormde dit de aanleiding om verouderde fabrieken vanwege de teruglopende vraag te sluiten, en die bleven ook dicht toen de markt weer aantrok. Dit zorgde ervoor dat in Duitsland, Frankrijk en Luxemburg – de drie landen die voor het vervoer van ijzererts afhankelijk zijn van de Rijn en de Moezel – de staalproductie in 2025 beduidend kleiner was dan in 2007.59
- De coronapandemie en de gevolgen daarvan voor de industriële productie en de output in de dienstensector lijken de aanzet te hebben gegeven tot een nieuwe crisis. De vraag naar staal en het vervoer van ijzererts over de Rijn zijn hierdoor blijvend gekrompen.
- Bovendien is het vervoer van ijzererts uiterst energie-intensief (door de inzet van duwboten en duwstellen), waardoor de gasolieprijs een sturende factor bleek voor de omvang van het transport.
- Volgens dit model moet bij een prognose op de korte en middellange termijn voor het vervoer van ijzererts rekening worden gehouden met de vooruitzichten voor de Duitse staalproductie, de waterstanden en de brandstofprijzen.
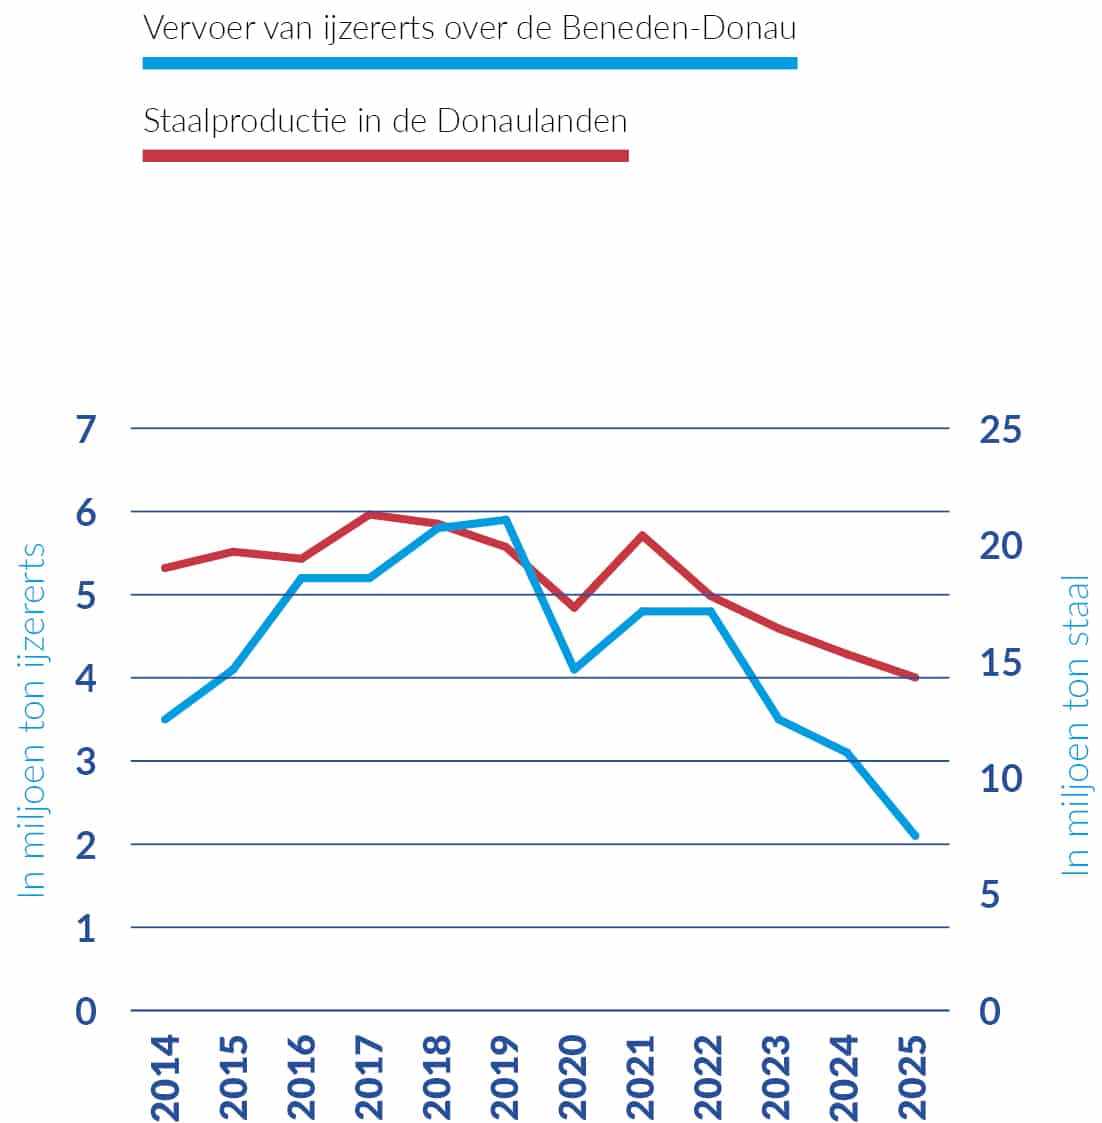
- De staalproductie in de Donaulanden60 lag in 2025 bij 14,3 miljoen ton, hetgeen neerkomt op een daling van 6,5% ten opzichte van 2024.
- De vraag naar staal is afhankelijk van de ontwikkeling in de sectoren die staal gebruiken, met name de bouwsector en de automobielindustrie. In Duitsland zijn deze twee sectoren goed voor twee derde van de vraag naar staal. Volgens Eurofer zijn de vooruitzichten voor deze sectoren als volgt:61
– De bouwsector zal naar verwachting blijven groeien in 2026 (+1,5%) en 2027 (+2,9%), door een herstel van de vraag naar woningen en meer uitgaven voor infrastructuur.
– Voor de automobielindustrie wordt een lichte krimp verwacht (-0,2%), gevolgd door een herstel in 2027 (+2,9%). Toch blijft de totale productie hiermee waarschijnlijk fors achter bij het niveau van 2019. - Voor het vervoer van ijzererts in 2026 en 2027 is een scenario ontwikkeld, op basis van de coëfficiënten van het econometrische model, de prognoses voor de staalvraag vanuit de bouw- en automobielsector (respectievelijk +2,4%/+0,9% in 2026 en +2,8%/+1,7% in 2027) en de verwachte waterstanden. Dit scenario gaat uit van een groei van de staalproductie overeenkomstig de verwachtingen en van historisch gemiddelde waterstanden.
- Voor het opstellen van dit scenario is de verwachte stijging van de staalproductie vertaald naar een prognose voor het vervoer van ijzererts (door de coëfficiënt van +0,679 uit het model toe te passen, zie tabel 1). Het resulterende scenario laat zien dat het ijzerertsvervoer in 2026 en 2027 licht zal aantrekken.
- Aardolieproducten vormen het grootste goederensegment op de Rijn, met een jaarlijks vervoersvolume van 63 miljoen ton (2025). Dit komt neer op een aandeel van 19% van alle goederen die over de traditionele Rijn worden vervoerd en een aandeel van 23% op de gehele Rijn.
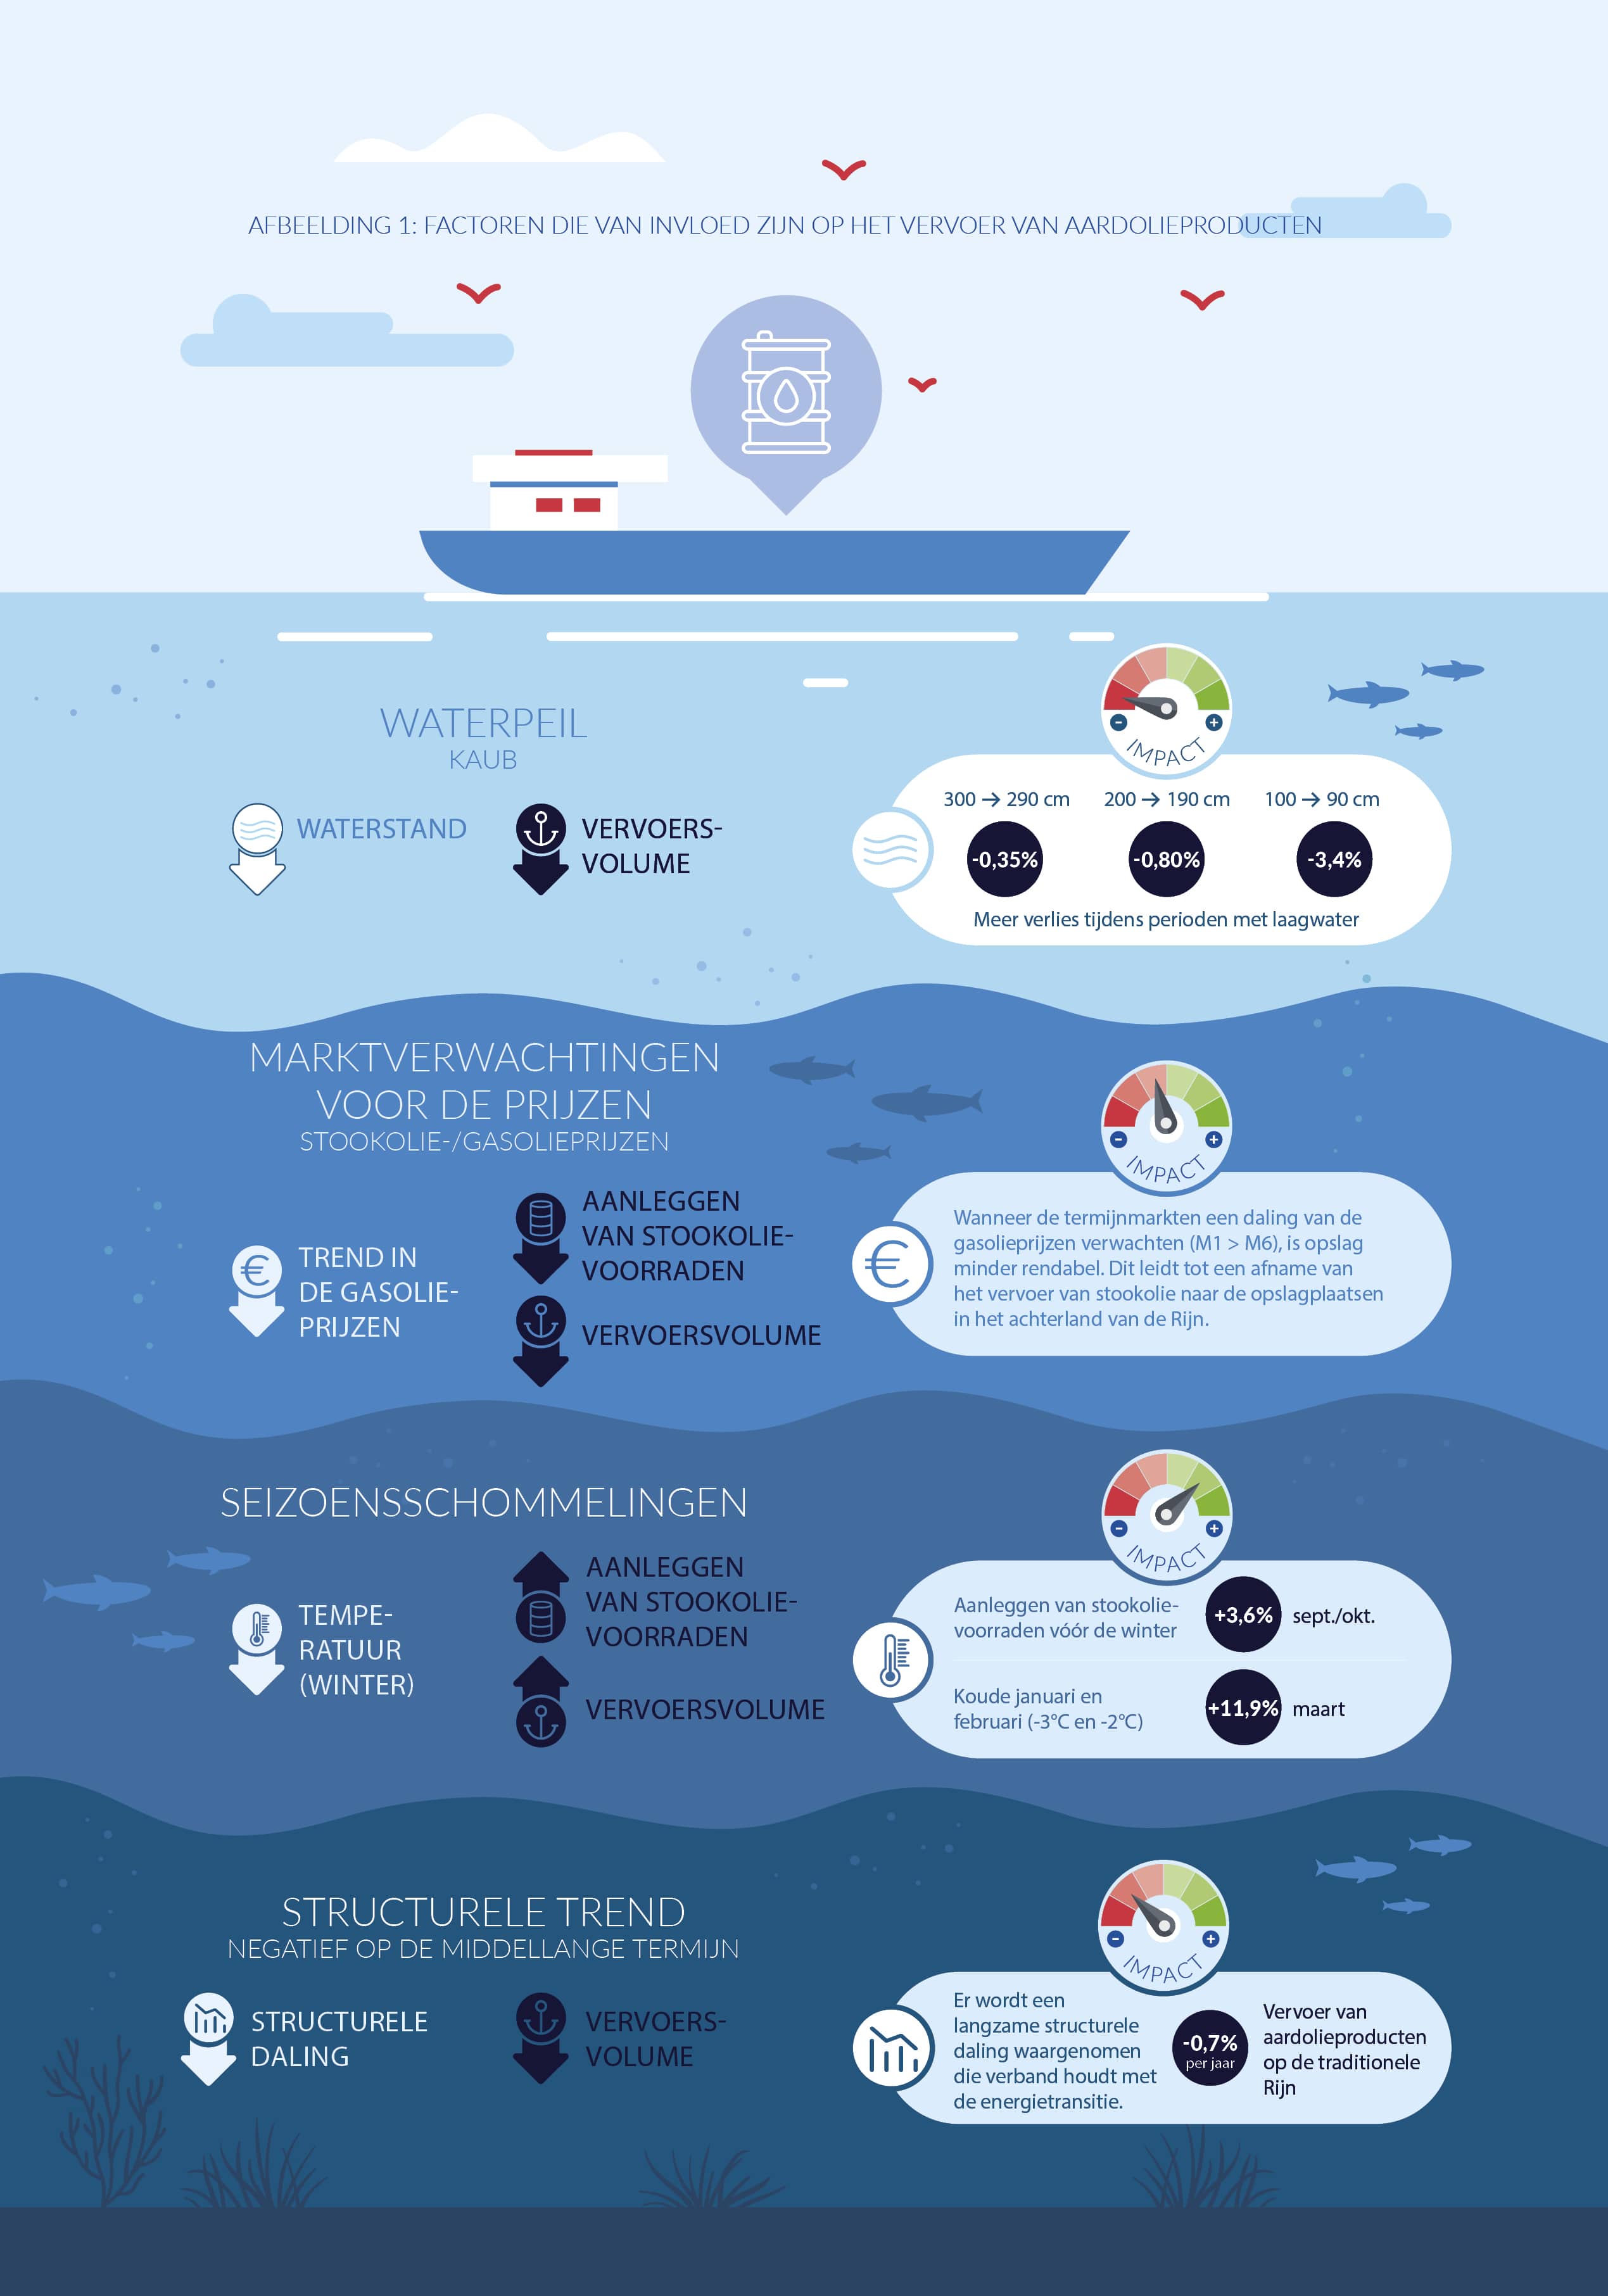
- Om beter te begrijpen welke factoren het vervoer van aardolieproducten op de Rijn beïnvloeden, zijn de maandelijkse gegevens over het vervoer van aardolieproducten op de traditionele Rijn (de afhankelijke variabele) geanalyseerd. Hiervoor is een niet-lineair regressiemodel met meerdere variabelen gebruikt. De verklarende variabelen zijn gekozen op basis van marktobservaties en gegevens uit marktrapporten van andere relevante marktonderzoeksbureaus (zoals Insights Global). Uit de resultaten blijkt dat de fysieke variabele ‘waterstand’ een dominante rol speelt, omdat deze het transport vooral bij laagwater fysiek belemmert. Daarnaast spelen economische factoren een rol, zoals seizoeneffecten op de levering van stookolie in de herfst en de winter. Ook de prijsverwachtingen voor gasolie – het belangrijkste product binnen het segment aardolieproducten op de Rijn – spelen mee als economische drijfveren. Deze prijsverwachtingen worden berekend op basis van het verschil tussen de termijnprijs (future) voor één maand en zes maanden voor gasolie. Dit bepaalt hoe aantrekkelijk het economisch gezien is om aardolieproducten op te slaan en te vervoeren. Lagere gasolieprijzen in de toekomst (backwardation) remmen de opslag en het vervoer af, wat aansluit bij de marktanalyse en het model bevestigt.
- Daarnaast laat het vervoer van aardolie over de traditionele Rijn een licht dalende lijn zien. Dit zorgt voor een jaarlijkse krimp van 0,7%, los van fysieke en economische invloeden. Deze structurele trend is toe te schrijven aan een hogere efficiency bij thermische energie en de transitie naar duurzamere energiebronnen.
- Over het geheel genomen wijst het model erop dat het vervoer van aardolieproducten over de Rijn voornamelijk wordt bepaald door twee hoofdfactoren: 1) de waterstanden en 2) de opslag, die op zijn beurt beïnvloed wordt door seizoensgebonden effecten en economische trends.
- Op basis van het econometrisch model zijn er twee scenario’s opgesteld voor de vervoersvraag in 2026 en 2027. Deze twee scenario’s zijn in elk opzicht identiek, met uitzondering van één factor: de vermoedelijke waterstand van de Rijn. Alle overige variabelen zijn ofwel deterministisch, zoals de tijdtrend (waarvoor geen schatting nodig is), ofwel constant in beide scenario’s. Dit geldt ook voor het seizoeneffect in de herfst en de wintertemperaturen.
- Toekomstige waterstanden zijn niet precies te voorspellen. Daarom is gekeken naar de historische gegevens van de afgelopen 22 jaar (2003–2025) om maandelijkse referentiewaarden te bepalen. Voor elke maand zijn twee percentielwaarden berekend:
– Optimistisch scenario: het 75e percentiel van de historische waterstanden voor elke maand. Dit komt overeen met een jaar met bovengemiddeld hoge waterstanden: slechts 25% van de jaren in de reeks had zulke hoge of zelfs nog hogere waterstanden.
– Pessimistisch scenario: het 25e percentiel. Dit staat gelijk aan een jaar met een lager dan gemiddelde waterstand: in 75% van de jaren in de reeks waren de omstandigheden gunstiger. In dit scenario gelden diepgangbeperkingen voor de Rijn, waardoor binnenvaartschepen niet volledig beladen kunnen worden en de effectieve vervoerscapaciteit afneemt. - Wat betreft de termijnprijzen voor gasolie zijn de vooruitzichten voor 2026 en 2027 zeer onzeker. Toch duiden de voorspellingen voor de energiemarkt op een lichte daling van de prijzen voor ruwe olie en gasolie vergeleken met 2025.62 Binnen dit scenario werd voor de gehele prognoseperiode uitgegaan van aanhoudende backwardation. Uit de modelgebaseerde resultaten blijkt dat deze situatie de economische prikkel voor handelaren en distributeurs wegneemt om extra gasolie in te slaan. Hierdoor neemt de vraag naar vervoer over de Rijn af. De gehanteerde spreads zijn gebaseerd op het historische maandgemiddelde, gecorrigeerd met een backwardation-premie van 2,0 voor 2026 en 1,7 voor 2027. Hierbij is een ondergrens van 1 ingesteld, zodat de aanname van backwardation altijd geldig blijft. Dat de premie in 2027 iets lager uitvalt, sluit aan bij het principe dat een sterke backwardation op grondstoffenmarkten meestal niet eeuwig duurt.
- Mocht de voorspelde geleidelijke daling van de olie- en gasolieprijzen in 2026 doorzetten, dan blijft het backwardation-effect de vervoersvolumes van aardolie op de Rijn drukken. Dit versterkt de dalende trend die het model al laat zien. Wel blijft de kanttekening gelden dat prognoses voor de olieprijzen zeer onzeker zijn; onvoorziene schokken in het aanbod of een toenemende vraag kunnen dit beeld geheel op zijn kop zetten.
- In het optimistische scenario leiden betere omstandigheden op de vaarwegen tot een iets hogere transportvraag dan in het laagwaterscenario. Voor de traditionele Rijn zou het jaarvolume in het optimistische scenario in 2026 uitkomen op 27,5 miljoen ton, vergeleken met 25,6 miljoen ton in het pessimistische scenario. Voor het jaar 2027 gaat het optimistische scenario uit van een volume van 27,3 miljoen ton, tegenover 25,5 miljoen ton in het pessimistische scenario.
- Landbouwproducten en levensmiddelen zijn samen goed voor een aandeel van 10% in de Rijnvaart en voor ongeveer 33% in de binnenvaart over de Donau.
- Tarwe
Voor zachte tarwe63 liggen de oogstvolumes voor het seizoen 2025/26 in de EU, met inbegrip van Frankrijk, ruimschoots boven het gemiddelde over een periode van vijf jaar. Ook wereldwijd gezien zijn de oogstvolumes groter dan het gemiddelde over de afgelopen vijf jaar. De situatie is vergelijkbaar voor harde tarwe,64 waar de oogsthoeveelheden zowel in de EU als in de rest van de wereld net iets boven het vijfjarig gemiddelde zitten. De prognoses van de EC voor het seizoen 2026/2027 wijzen eerder op een terughoudend scenario, met een afname van 6% ten opzichte van het voorgaande seizoen, hoewel de cijfers grosso modo in lijn blijven met het gemiddelde over een periode van vijf jaar. - Gerst
Wereldwijd steeg de productie in het seizoen 2025/26 naar 154,8 miljoen ton, en in de EU naar 55,7 miljoen ton. De oogstvolumes wereldwijd en in de EU-27, met inbegrip van Frankrijk, bleven boven het gemiddelde over een periode van vijf jaar. Voor het seizoen 2026/27 verwacht men dat de oogstresultaten in de EU zullen dalen tot 54,7 miljoen ton (-2%), maar liggen dan nog steeds boven het vijfjarig gemiddelde. - Maïs
De oogstresultaten wereldwijd zijn in het seizoen 2025/26 gestegen tot 1.301 miljoen ton, wat boven het gemiddelde over een periode van vijf jaar ligt. In de EU zakte de productie naar 58,1 miljoen ton, wat onder het vijfjarig gemiddelde zit. De verwachting is dat dit weer zal stijgen naar 61,2 miljoen ton (+5%). - Het jaar 2025 werd gekenmerkt door onzekerheid en volatiliteit als gevolg van een zwakke economische groei, politieke omwentelingen en geopolitieke spanningen in Europa en het Midden-Oosten. Binnen deze moeilijke wereldwijde economische context werd het vertrouwen in de chemische sector van de EU-27 minder, omdat de ondernemingen te kampen kregen met grote onzekerheden, waardoor de productie in het najaar verder afnam. In oktober 2025 kwam dit neer op een daling van ongeveer 19%. Bovendien waren de energiekosten in Europa vrijwel de hoogste van de hele wereld, terwijl de zwakke vraag de afzet van chemische producten parten bleef spelen. Volgens de Duitse Organisatie van de Chemische Industrie (VCI) hebben veel industriële afnemers hun productie verlaagd en waren zij heel 2025 nogal terughoudend qua bestellingen.65
- Hierdoor blijft de productie van de chemische industrie in de EU-27 aanzienlijk achter bij het niveau van vóór de crisis van 2014-2019. Wel was er in 2025 een kleine plus van 1,6% te zien (na een daling van 3% in 2024). Daarmee deed de chemische sector het slechter dan het gemiddelde van de verwerkende industrie in de EU-27. Ook veel bedrijven die chemicaliën als grondstof gebruiken, meldden dat hun productie in 2025 lager lag.66
- Wat het vervoer over de Rijn betreft, zijn chemicaliën goed voor een aandeel van ongeveer 17%. Voor de Donau is dit aandeel 11%. De vervoersprestatie voor chemicaliën in de Rijnoever- en Donaulanden is de afgelopen vijf jaar niet constant op hetzelfde peil gebleven, maar laat een significante daling zien in 2018 (als gevolg van het laagwater) en in 2022 (als het gevolg van de oorlog in Oekraïne en de lage waterstanden). Voor beide rivieren liep de trend in de vervoersvraag vrijwel gelijk op met die voor de productie.
- Ook 2026 zal naar verwachting voor de chemische industrie een uitdaging blijven, want de sector kampt met een kwakkelende vraag, beperkte investeringen en wereldwijde onzekerheid. Het grootste probleem is de capaciteitsbenutting in de EU-27: die is historisch laag en ligt aanzienlijk onder het Europese langetermijngemiddelde én de gemiddelde cijfers uit de VS. Begin 2026 trok de capaciteitsbenutting in de EU-27 weliswaar iets aan, naar 73,2% in het eerste kwartaal van 2026 en 74,3% in het tweede kwartaal van 2026, maar dat is nog lang niet genoeg om het langetermijngemiddelde van 81,3% te evenaren.67 Volgens de VCI daalde de capaciteitsbenutting in de chemische industrie in 2025 naar ongeveer 70-72%. Dit is het laagste niveau in decennia en ligt onder de rentabiliteitsdrempel.68
- Europese producenten blijven kampen met een groot concurrentienadeel als gevolg van de hoge energiekosten. In 2025 lagen de Europese gasprijzen 2,5 keer hoger dan in de Verenigde Staten, wat doorwerkte in de productiekosten. Begin 2026 (januari-april) hield dit verschil aan en waren de Europese gasprijzen zelfs 3,3 keer zo hoog als de Amerikaanse. Bovendien ondervindt de industrie zware concurrentie van China. Vooral in de segmenten basisproducten en petrochemie hebben Chinese producenten een voordeel door hun grootschalige productiecapaciteit en lagere productiekosten. Dit concurrentienadeel wordt verder vergroot door het Chinese economische beleid, dat de eigen uitvoer kunstmatig aanjaagt door de eigen munteenheid te devalueren en exporterende ondernemingen te subsidiëren.
- Het containervervoer op de Rijn en in de Rijnoeverstaten volgt al enkele jaren een dalende trend. De vijf hoofdredenen daarvoor zijn de volgende:
1) Laagwater: extreme laagwaterperiodes in 2018 en 2022 hebben geleid tot een modal shift weg van de binnenvaart.
2) Geopolitieke instabiliteit:
a. de oorlog in Oekraïne: afname (2022) en stagnatie (2023-2025) van de maritieme containeroverslag in de zeehaven van Rotterdam door de oorlog in Oekraïne;
b. aanvallen door Houthi-rebellen op vrachtschepen in de Rode Zee;
c. het conflict in het Midden-Oosten.
3) Pandemie: in de nasleep van de pandemie is de consumptie van goederen afgenomen, terwijl de consumptie van diensten is toegenomen.
4) Logistieke inefficiënties: bij de containeroverslag in de zeehavens krijgen zeeschepen voorrang, wat leidt tot lange wachttijden en een verminderde betrouwbaarheid van de binnenvaart.
5) Handelsbeleid en importheffingen: door toenemende handelsconflicten, zoals de Amerikaanse invoerheffingen, verloopt de wereldhandel minder efficiënt. Ook de groei van het wereldwijde vervoer van goederen in containers vertraagt hierdoor. - Daarnaast groeit de bezorgdheid over de toenemende scheefgroei tussen de containerimport en -export. Hierdoor moeten er waarschijnlijk steeds meer lege containers worden teruggestuurd naar de zeehavens, zodat ze op tijd ergens anders ter wereld ingezet kunnen worden. Dit zorgt weliswaar voor meer transportvolume, maar het maakt de logistiek er niet efficiënter op en het kan in de toekomst extra operationele problemen opleveren.
- De referentiereeks die een beeld geeft van de vooruitzichten voor het containervervoer in de binnenvaart is de index van de containeroverslag in de Northern Range.69
- Hoewel de overslag van containers sinds 2022 afneemt, lieten de havens in de Northern Range70 in 2024 een herstel zien dat zich doorzette in 2025. In het eerste kwartaal van 2026 kwam er echter een kink in de kabel, die grotendeels te wijten was aan de oorlog met Iran. De wereldwijde index blijft alles bij elkaar genomen een gestage opwaartse trend volgen, maar de index van de Northern Range laat een zwakkere groei zien en een grotere volatiliteit. De twee indices wijken de laatste jaren sterk van elkaar af.
- De vooruitzichten voor het containervervoer in de binnenvaart laten daarom nog steeds een gemengd beeld zien. Hoewel er op korte termijn groei wordt verwacht, wordt voorspeld dat de containerhandel trager zal groeien dan voorheen. Volgens de World Economic Outlook van het IMF van april 2026 blijft de wereldwijde groei in 2026 steken op 3,1% en in 2027 op 3,2%. Deze cijfers zijn naar beneden bijgesteld naar aanleiding van het uitbreken van het gewapend conflict in het Midden-Oosten eind februari 2026.
- Daarnaast wordt nu verwacht dat de groei van de wereldhandel terugvalt van 5,1% in 2025 naar amper 2,8% in 2026, om vervolgens in 2027 weer naar 3,8% te klimmen. Door de sluiting van de Straat van Hormuz lopen de olie- en gasprijzen op en raken de energievoorzieningsketens ontwricht. Dit komt bovenop de al bestaande druk door Amerikaanse importheffingen en geopolitieke verdeeldheid.71 Men verwacht dat de containeroverslag in de Noord-Europese havens als gevolg van het conflict in Iran op korte termijn zal teruglopen, wat ook de binnenvaart te voelen zal krijgen.72 Hoe lang deze trage groei aanhoudt, hangt af van hoe de geopolitieke spanningen zich ontwikkelen. Voor de middellange termijn vormen ook handelsconflicten een risico, vooral door de pogingen van de EU om minder afhankelijk te worden van China.
- De vooruitzichten voor de Europese riviercruisevloot wijzen op een aanhoudende groei in de komende jaren. Er wordt volop ingezet op nieuwbouw: naar verwachting worden er in 2026 zeventien nieuwe riviercruiseschepen opgeleverd, een aantal dat in 2027 zelfs oploopt tot 25. Dit bewijst dat de sector krachtig herstelt en vol vertrouwen is wat de vraag in de toekomst betreft. Door de uitbreiding van de vloot zal ook de passagierscapaciteit toenemen. De goedgevulde orderboeken onderstrepen de blijvend positieve koers van de Europese riviercruisesector.
- Wat de vooruitzichten voor de toekomst aangaat, is men positief: de meeste ondernemingen die deelnamen aan een onderzoek van de Europese branchevereniging IG River Cruise verwachten ook voor 2026 een aanhoudende groei. Dit geldt voor zowel het aantal passagiers als de omzet, met een onverminderd sterke groei en geen afzwakking van de vraag vanuit overzeese markten.73
- Ruim 88,2% van de Franse ondernemers in het riviertoerisme kijkt met vertrouwen naar de komende vijf jaar en is van plan om op de korte termijn te investeren. Het geld gaat vooral naar het moderniseren van de schepen, het voldoen aan milieueisen, reorganisatie van het personeel en digitalisering. Deze investeringen vinden plaats ondanks aanhoudende nadelige factoren, waaronder stijgende bedrijfskosten, onzekerheden met betrekking tot de technologische ontwikkelingen en de krapte op de arbeidsmarkt.74
HET SEGMENT IJZERERTS EN STAAL
AFBEELDINGEN 1 EN 2: STAALPRODUCTIE IN DE RIJNOEVERSTATEN EN VERVOER VAN IJZERERTSEN OVER DE GEHELE RIJN (IN MILJOEN TON)
ch8_fig1_raw data
ch8_fig2_raw data
Bronnen: Eurofer, Destatis, Rijkswaterstaat, analyse van de CCR
Zwitserland: raming
TABEL 1: VERKLARENDE VARIABELEN VOOR HET VERVOER VAN IJZERERTS OVER DE RIJN – RESULTATEN VAN EEN STATISTISCH MODEL (OP BASIS VAN GEGEVENS OVER DE PERIODE JANUARI 2000 – DECEMBER 2025)
| Verklarende variabele | Invloedcoëfficiënt | t-statistiek * | Betrouwbaarheidsniveau** |
|---|---|---|---|
| LN (Duitse staalproductie) | +0,679 | +10,87 | 99% |
| Waterstand bij Duisburg-Ruhrort (omgekeerde waarde) | -19,607 | -2,06 | 95% |
| Financiële crisis 2008/2009 | -0,189 | -7,17 | 99% |
| Brandstofprijs (gasolie) | -0,536 | -5,50 | 99% |
| Constante | +2,334 | +4,45 | 99% |
Bronnen: berekening van de CCR aan de hand van gegevens van Destatis, gegevens van WSV, verstrekt door de BfG.
* De t-waarden zijn berekend met de NEWEY-WEST-methode, waardoor ze bestand zijn tegen autocorrelatie en heteroscedasticiteit. Hoe hoger de waarde van de t-statistiek, hoe groter de statistische significantie.
** Dit niveau, dat samenhangt met de t-statistiek, geeft de waarschijnlijkheid weer dat het resultaat van een verklarende variabele betrouwbaar is en niet door toeval is ontstaan.
AFBEELDING 3: NATUURLIJKE LOGARITME VAN HET MAANDELIJKSE VERVOER VAN IJZERERTS OVER DE TRADITIONELE RIJN EN BLIJVEND GEVOLG VAN DE STRUCTURELE BREUKEN
ch8_fig3_raw data
Bron: Destatis
AFBEELDINGEN 4 EN 5: STAALPRODUCTIE IN DE DONAULANDEN EN VERVOER VAN IJZERERTS OVER DE BENEDEN-DONAU * (IN MILJOEN TON)
ch8_fig4_raw data
ch8_fig5_raw data
Bronnen: Eurofer, Eurostat [iww_go_atygo], Nationaal instituut voor de statistiek (Roemenië)
* Beneden-Donau = Roemenië
Gegevens voor Servië en Bosnië-Herzegovina voor 2024: raming
Vooruitblik voor het ijzererts- en staalsegment
AFBEELDING 6: SCENARIO VOOR HET VERVOER VAN IJZERERTS OVER DE TRADITIONELE RIJN IN 2026 EN 2027 (IN MILJOEN TON)
ch8_fig6_raw data
Bron: analyse van de CCR
AARDOLIEPRODUCTEN
TABEL 2: VERKLARENDE VARIABELEN VOOR HET VERVOER VAN AARDOLIEPRODUCTEN OVER DE RIJN – RESULTATEN VAN EEN STATISTISCH MODEL (OP BASIS VAN GEGEVENS OVER DE PERIODE JANUARI 2003 – DECEMBER 2025)
| Verklarende variabele | Waarde van de coëfficiënt | t-statistiek* | Betrouwbaarheid** |
|---|---|---|---|
| Omgekeerde waarde van de waterstand bij Kaub | -30,50 | -9,97 | 99,9% |
| Seizoeneffecten in de herfst (stookolie) | +0,035 | +2,29 | 95,0% |
| Seizoeneffecten in de winter en in maart (stookolie) | +0,016 | +2,59 | 95,0% |
| Verschil in de toekomstige prijzen voor gasolie*** | -0,003 | -1,80 | 90,0% |
| Structurele trend | -0,0006 | -4,91 | 99,9% |
| Constante | +8,032 | +245,83 | 99,9% |
Bronnen: eigen berekening aan de hand van gegevens van Destatis, gegevens van de WSV, verstrekt door de BfG, Duitse meteorologische dienst, Investing.com.
* De t-waarden zijn berekend met de NEWEY-WEST-methode, waardoor ze bestand zijn tegen autocorrelatie en heteroscedasticiteit. Hoe hoger de waarde van de t-statistiek, hoe groter de statistische significantie.
** Dit niveau, dat samenhangt met de t-statistiek, geeft de waarschijnlijkheid weer dat het resultaat van een verklarende variabele betrouwbaar is en niet door toeval is ontstaan.
*** Het procentuele verschil tussen de termijnprijs voor één maand en de termijnprijs voor zes maanden
Vooruitzichten voor het vervoer van aardolieproducten
AFBEELDING 7: SCENARIO’S VOOR DE VERVOERSVRAAG VOOR AARDOLIEPRODUCTEN OP DE TRADITIONELE RIJN IN 2026 EN 2027 (IN MILJOEN TON)
ch8_fig7_raw data
Bron: analyse van de CCR
LANDBOUWPRODUCTEN EN LEVENSMIDDELEN
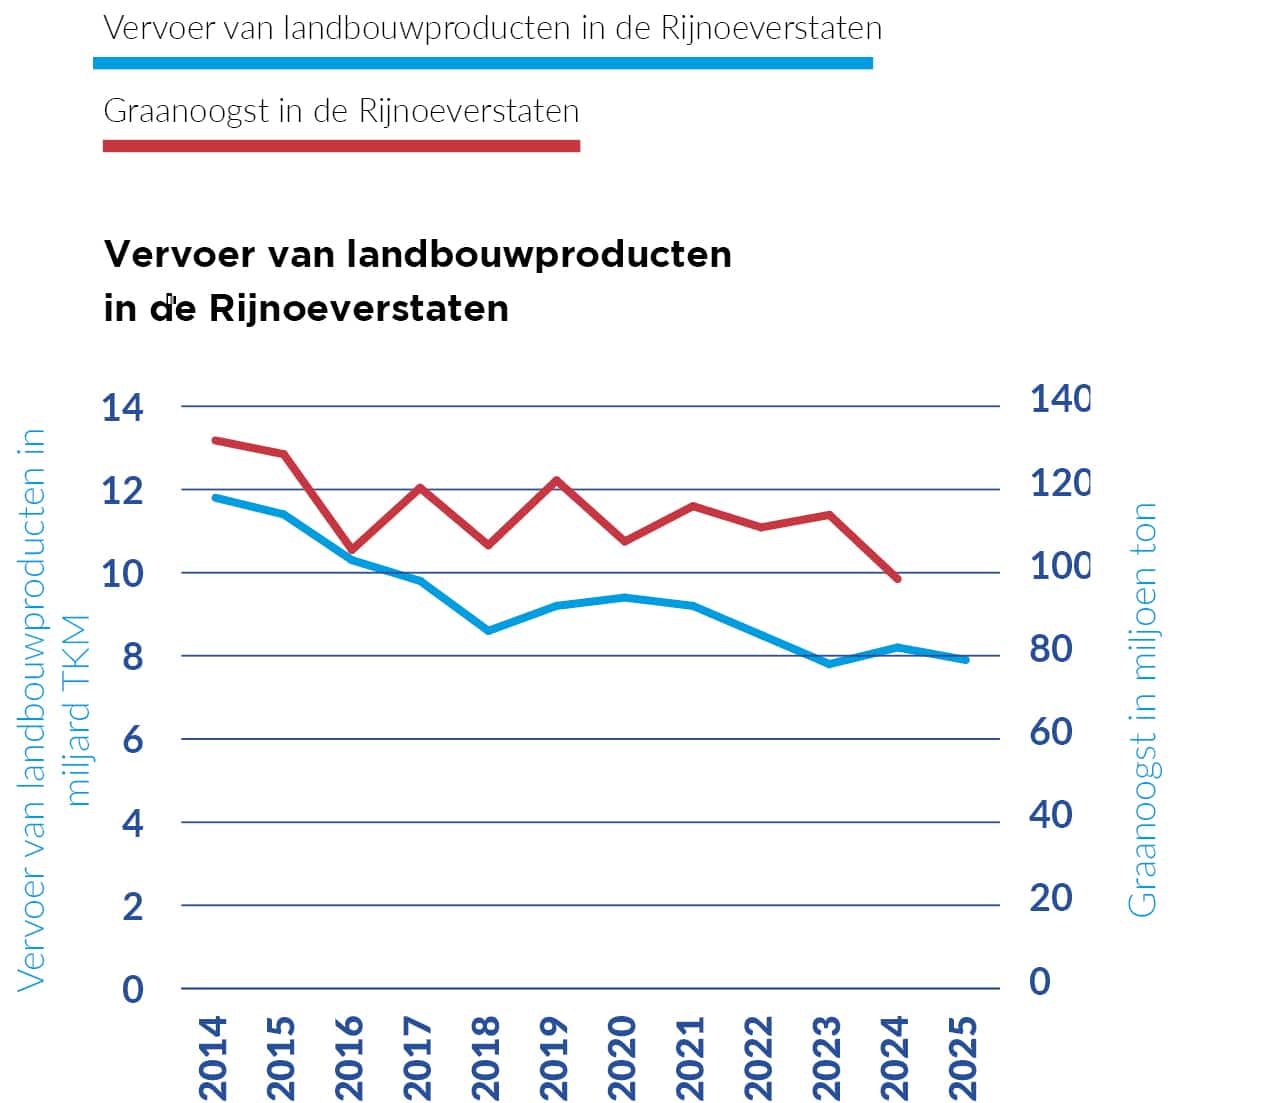
AFBEELDINGEN 8 EN 9: GRAANOOGST EN VERVOER VAN LANDBOUWPRODUCTEN IN DE RIJNOEVERSTATEN (IN MILJOEN TON)
ch8_fig8_raw data
ch8_fig9_raw data
Bronnen: Eurostat [apro_cpsh1] en [iww_go_atygo]
Graan = diverse graansoorten (met uitzondering van rijst) voor de vervaardiging van graanproducten (met inbegrip van zaden).
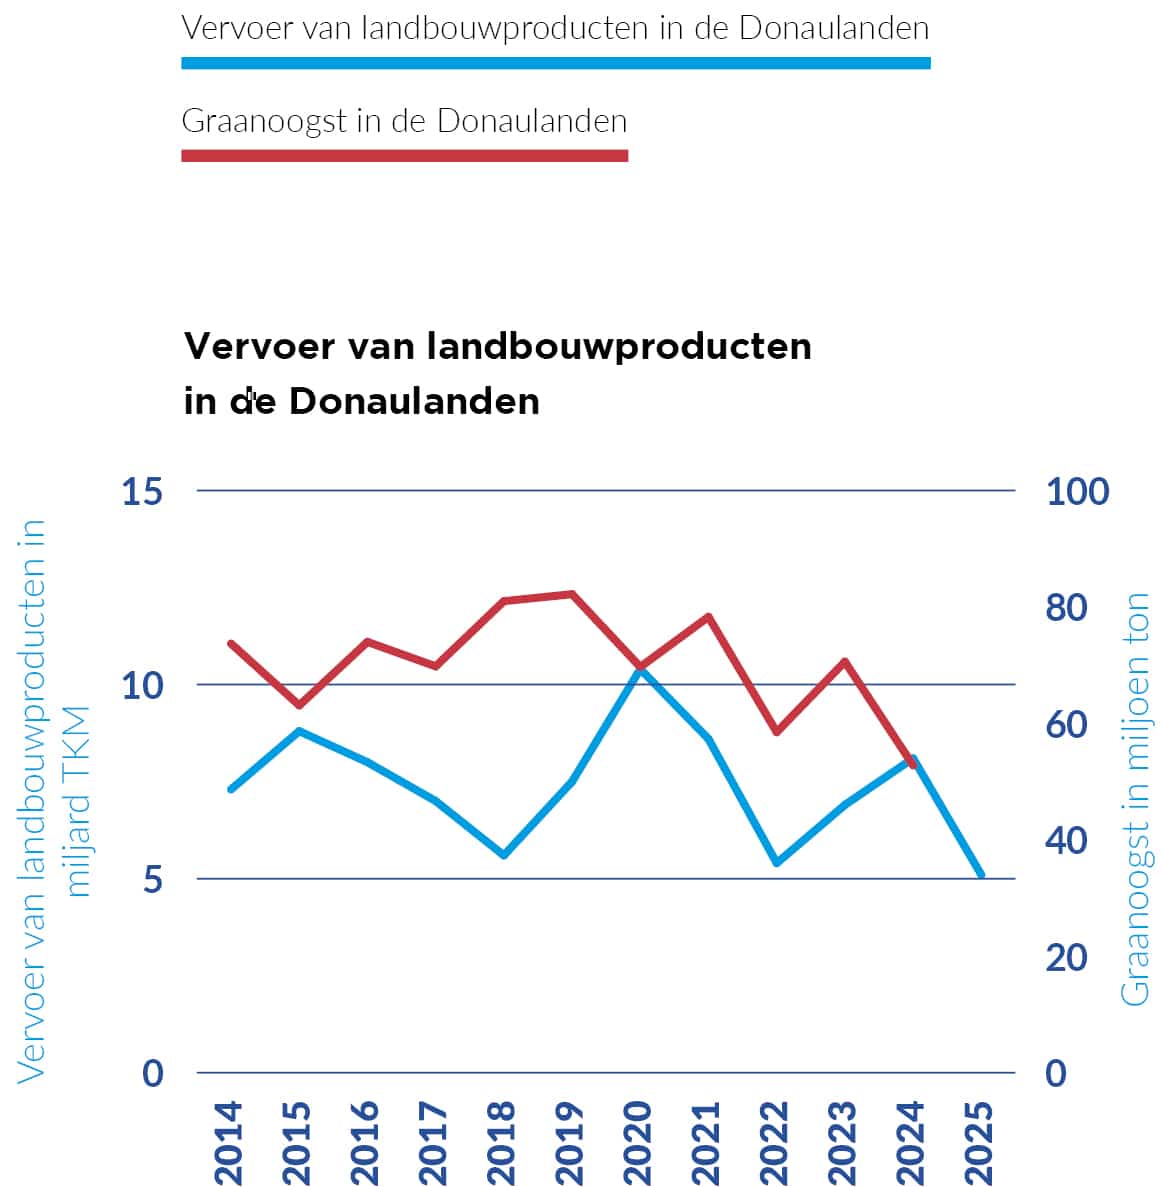
AFBEELDINGEN 10 EN 11: GRAANOOGST EN VERVOER VAN LANDBOUWPRODUCTEN IN DE DONAULANDEN (IN MILJOEN TON)
ch8_fig10_raw data
ch8_fig11_raw data
Bronnen: Eurostat [apro_cpsh1] en [iww_go_atygo]
Graan = diverse graansoorten (met uitzondering van rijst) voor de vervaardiging van graanproducten (met inbegrip van zaden). Voor afbeelding 10 ontbreken gegevens voor Bosnië en Herzegovina in 2024. Voor afbeelding 11 zijn er geen gegevens beschikbaar voor Servië en Bosnië en Herzegovina voor het vervoer van landbouwproducten in de Donaulanden.
Vooruitzichten voor het landbouw- en agri-foodsegment
TABEL 3: OOGSTHOEVEELHEDEN IN HET SEIZOEN 2025/26 EN PROGNOSES VOOR HET SEIZOEN 2026/2027 VERGELEKEN MET HET GEMIDDELDE OVER VIJF JAAR
| Oogstseizoen 2025/26 in miljoen ton | Wereld | EU-27 | Frankrijk | Prognoses voor het oogstseizoen 2026/2027 in de EU 27 |
|---|---|---|---|---|
| Zachte tarwe | 844,2 | 142,3 | 33,3 | 133,6 |
| Gemiddelde over 5 jaar | 787,0 | 130,5 | 31,8 | 134,4 |
| Harde tarwe | 37,3 | 8,1 | 1,3 | 7,8 |
| Gemiddelde over 5 jaar | 34,1 | 7,5 | 1,4 | 7,7 |
| Maïs | 1301,1 | 58,1 | 13,0 | 61,2 |
| Gemiddelde over 5 jaar | 1194,5 | 62,6 | 12,6 | 59,5 |
| Gerst | 154,8 | 55,7 | 11,8 | 54,7 |
| Gemiddelde over 5 jaar | 148,9 | 50,5 | 11,0 | 50,5 |
Bronnen: FranceAgriMer april 2026, Banque CIC agriculture, Europese Commissie, Service de la statistique et de la prospective (SSP) du Ministère de l’Agriculture et de la Souveraineté alimentaire (Frankrijk)
CHEMISCHE PRODUCTEN
AFBEELDINGEN 12, 13, 14 EN 15: INDEX VAN DE CHEMISCHE PRODUCTIE EN VERVOER VAN CHEMISCHE PRODUCTEN IN DE RIJNOEVER- EN DONAULANDEN
ch8_fig12_raw data
ch8_fig13_raw data
ch8_fig14_raw data
ch8_fig15_raw data
Bron: Eurostat [sts_inpr_a] en [iww_go_atygo]. Productie van chemicaliën en chemische producten
Vooruitzichten voor het chemiesegment
CONTAINERS
AFBEELDINGEN 16 EN 17: INDEX VAN CONTAINEROVERSLAG IN DE WERELD EN IN DE NORTHERN RANGE (2015 = 100) EN CONTAINERVERVOER DOOR DE BINNENVAART IN EUROPA (IN TEU)
ch8_fig16_raw data
ch8_fig17_raw data
Bronnen: RWI/ISL Container Throughput Index, op basis van seizoensgerelateerde reeksen, Eurostat [iww_go_actygo]
Vooruitzichten voor het containersegment
VOORUITZICHTEN VOOR DE PASSAGIERSVAART
-
Orderportefeuilles
Enquêtes onder Europese bedrijven
Enquêtes onder Franse bedrijven
VOORUITZICHTEN OP LANGE TERMIJN VOOR DE BINNENVAARTMARKTEN IN DE RIJNOEVER- EN DONAULANDEN OP BASIS VAN DE PRODUCTIE
- De vraag naar vervoer in de binnenvaart is gebaseerd op de ontwikkeling van onderliggende economische sectoren en bedrijfstakken zoals de bouw- en energiesector, de staalnijverheid, de petrochemische en chemische industrie, enz. Om de ontwikkeling van de vraag naar vervoer per goederensegment op lange termijn te analyseren, is het daarom zeer belangrijk om te kijken wat de trends op lange termijn zijn voor de productie van de goederen die hier een rol spelen. De onderstaande prognoses zijn opgesteld op basis van gegevens van Oxford Economics van maart 2026. Deze prognoses houden dus geen rekening met gebeurtenissen die na deze datum hebben plaatsgevonden.
- Als men een veelomvattend prognosemodel wil ontwikkelen voor de hoeveelheden goederen die door de binnenvaart worden vervoerd, zal men, zoals bekend, naast de omvang van de productie ook met diverse andere factoren rekening moeten houden. De omvang van de productie geldt echter als een belangrijke bouwsteen voor het opstellen van een dergelijk model.
- Dit soort langetermijnprognoses moeten daarom van de nodige kanttekeningen worden voorzien, omdat de voorspellingen grotendeels gebaseerd zijn op de productie en er de afgelopen jaren veel uitzonderlijke jaren waren die de langetermijntrends verstoren, waardoor er een vertekend beeld kan ontstaan (bijvoorbeeld laagwater in 2018 en 2022, Covid in 2020, oorlog in Oekraïne vanaf 2022, de Amerikaanse “handelsoorlog” met Europa).
- Voor de Donau zijn de belangrijkste goederensegmenten met de grootste aandelen landbouwproducten, levensmiddelen en ijzerertsen. Omdat een groot deel van de gegevens ontbreekt, is het niet mogelijk om voor de Donau de exacte aandelen per goederensegment weer te geven.
- De binnenvaart geniet nog steeds de voorkeur als het gaat om het vervoer van landbouwproducten en levensmiddelen over lange afstanden. Volgens de verladers die zijn bevraagd in het kader van een studie van Haskoning,75 is de kans echter groot dat in het decennium vanaf 2020 minder gebruik zal worden gemaakt van de binnenvaart. De periode 2020-2030 wordt voor de landbouw gezien als een transitieperiode, met een tendens naar een kleinschaligere en meer lokaal gerichte productie. Deze tendens, in combinatie met een afname van het aantal kleine schepen (die van oudsher worden gebruikt voor het vervoer van graan), zou een negatief effect kunnen hebben op de hoeveelheden landbouwproducten die over de binnenwateren worden getransporteerd.
- Langetermijnprognoses gaan ervan uit dat de productie van landbouwproducten in de Rijnoeverstaten zal stijgen. Verwacht wordt dat de reële bruto productie in deze sector in deze regio tussen 2025 en 2050 met 12,7% zal groeien. Deze groei leunt vooral op Frankrijk en Duitsland, die samen het leeuwendeel van de totale productie voor hun rekening nemen. Tussen de oogstresultaten en het binnenvaartvervoer van landbouwproducten in Frankrijk en Duitsland kan dan ook een duidelijke correlatie worden vastgesteld.
- Wat de Donaulanden betreft, zal de output van de sector tussen 2025 en 2050 naar verwachting met 13,7% dalen in die regio. De Donaulanden vertonen een gemengd beeld: in Oostenrijk, Roemenië, Bulgarije en Kroatië kan in de jaren 2020 een sterke groei worden waargenomen, terwijl de meeste andere landen in dit gebied hun ontwikkeling in de daaropvolgende decennia zien afvlakken of zelfs licht zien teruglopen.
- Nu de energietransitie in de Europese landen in volle gang is, zullen de hoeveelheden steenkool die over de binnenwateren worden vervoerd in de komende twintig jaar sterk teruglopen. Duitsland is bijvoorbeeld van plan alle kolengestookte centrales tegen 2038 te sluiten; als gevolg daarvan is de invoer van steenkool in dit land de afgelopen jaren sterk gekelderd.77 Die structurele krimp blijkt ook uit voorspellingen voor de lange termijn. Tegen 2050 daalt de vraag naar steenkool in de Rijnoeverstaten naar schatting met 85,4% en in het Donaugebied met 73,5%. Deze prognose bevestigt de neerwaartse trend voor het kolentransport over Europese waterwegen die al jarenlang zichtbaar is.
- Geschat wordt dat ongeveer 75 tot 80% van alle handelswaar over zee wordt vervoerd.78 Containervervoer is op zijn beurt de meest voorkomende vorm van vervoer in de maritieme handel, vooral als men kijkt naar de totale waarde (ongeveer tweederde van de totale maritieme handel). Ook het UNCTAD-rapport van 2025, het ‘Review of Maritime Transport’ (Overzicht Zeevervoer), noemt deze dominantie. Het rapport wijst erop dat containerschepen allang niet meer alleen voor gewone consumptiegoederen worden gebruikt, maar steeds vaker voor lading met een hoge toegevoegde waarde, bewerkte mineralen en materialen die een betere beveiliging en traceerbaarheid vereisen.
- Omdat geharmoniseerde langetermijngegevens over containerstromen in de binnenvaart per land ontbreken, is er voor de analyse van de ontwikkeling van het containervervoer over de Rijn uitgegaan van de som van alle in- en uitgevoerde goederen. Dit sluit aan bij het sterke structurele verband tussen het containervervoer over de binnenwateren, de containerstromen over zee en de algemene open economische structuren. Wel moet er rekening mee worden gehouden dat deze trends niet altijd precies gelijk oplopen. De Donaulanden zijn buiten beschouwing gelaten, omdat containervervoer over de Donau nauwelijks voorkomt. Voor de vooruitzichten voor het containervervoer in Europa is op vergelijkbare wijze gebruikgemaakt van informatie over de wereldhandel.
- De beschikbare langetermijnprognoses voor de internationale handel gaan ervan uit dat het containervervoer over de binnenwateren profiteert van een gunstige onderliggende trend in de wereldhandel. Desondanks zullen de fysieke beperkingen door laagwater en klimaatverandering een rol blijven spelen. De groei van het containervervoer in de binnenvaart zal daardoor waarschijnlijk achterblijven bij de sterke, constante stijging die voor de internationale handel wordt voorspeld.
- Het hoogste groeipercentage in de internationale handel tussen 2025 en 2050 wordt verwacht in Zwitserland (+56,7%). Duitsland blijft waarschijnlijk het land waar de handel de grootste waarde vertegenwoordigt, met een stijging van bijna 30,6% van de waarde van zowel de export als de import. De stijging van de waarde van de handel in andere West-Europese landen zal naar verwachting toenemen met 17,9% in België, 36,8% in Nederland en 24,5% in Frankrijk. In de Rijnoeverstaten wordt voor de totale reële in- en uitvoer van goederen tussen 2025 en 2050 over de hele linie een matige tot sterke groei (+32,2%) verwacht.
- De sterke positie in de modal split van het binnenvaartvervoer voor chemicaliën zal vermoedelijk niet veranderen, aangezien andere vervoersmodi over het algemeen niet worden gezien als een concurrerend alternatief, met uitzondering van pijpleidingen. De chemische industrie levert aan klanten uit talrijke economische sectoren, maar vooral aan de landbouwsector (meststoffen), de plasticindustrie, de automobielindustrie, de bouwsector en aan de papier- en kartonindustrie.
- In Frankrijk zal de reële bruto productie van chemische producten volgens de voorspellingen tussen 2025 en 2050 met 11% groeien, in Zwitserland met 50,2% en in België met 20,8%. Voor Duitsland wordt een daling van 12,4% verwacht en voor Nederland van 3,5%. Deze verwachte krimp in Duitsland en Nederland is een verontrustend signaal voor het vervoer van chemicaliën over de Rijn, aangezien de chemische sector in deze twee landen een cruciale klant is van de binnenvaart. Of het transport van chemicaliën over de Rijn zich positief blijft ontwikkelen, zal in grote mate door twee factoren worden bepaald: in hoeverre de chemische industrie de hoge energieprijzen weet te pareren en hoe snel zij haar productieprocedés kan vergroenen. Wellicht heeft de Europese chemische industrie actieve ondersteuning nodig door een gericht Europees economisch beleid om het hoofd te kunnen bieden aan het actieve economische steunbeleid dat China haar chemische industrie biedt.
- Wereldwijd streeft men naar een sterkere re-industrialisatie, en ook de EU wil haar weerbaarheid in economisch opzicht verhogen. Hiervoor is de ‘Clean Industrial Deal’ gelanceerd en een nieuwe wet van de EC om de sector te accelereren: de ‘Industrial Accelerator Act’.79 Met dit vernieuwde, regelgevende pakket wil Europa de teloorgang in de industrie van de afgelopen tijd keren. Doelstelling is dat de maakindustrie uiterlijk in 2035 goed is voor minstens 20% van het bruto binnenlands product van de Europese Unie.
- In de Donaulanden zal de chemische productie volgens de voorspellingen in de komende decennia groeien. Tussen 2025 en 2050 stijgt deze met 31,3%, waar vooral in Hongarije, Kroatië en Bulgarije groei verwacht wordt. Daar staat tegenover dat het cijfer voor Roemenië in de periode 2020-2030 licht zal dalen.
- Volgens een studie van Royal HaskoningDHV,80 denken de Nederlandse verladers dat de binnenvaart de belangrijkste vervoerswijze zal blijven voor bouwmaterialen zoals grind, zand en stenen en vergelijkbare materialen. Er wordt geen grote modal shift verwacht, maar in het kielzog van fusies en overnames waardoor grotere ondernemingen ontstaan, neemt het aantal kleinere beton- en cementfabrieken en kleinere zand- en grindbedrijven langs kleine waterwegen naar verwachting af. Grotere ondernemingen clusteren echter juist rond de hoofdvaarwegen om optimaal te profiteren van schaalvoordelen. Voor de komende jaren wordt bovendien voorspeld dat er grotere hoeveelheden zand en grind op de markt komen als gevolg van baggerwerkzaamheden om waterwegen aan te passen, wat samenvalt met een groeiende vraag naar dit soort grondstoffen om dijken te versterken in verband met de klimaatrisico’s.
- De vraag naar vervoer is sterk afhankelijk van de activiteiten in de bouwsector. Volgens de prognoses van Oxford Economics zal de voor de inflatie gecorrigeerde reële productie in Duitsland tussen 2025 en 2050 met 39,4% toenemen. Voor Frankrijk is de verwachte groei van de reële output in de bouwsector 6,6%, voor Nederland 40,6%, voor België 23,1% en voor Zwitserland 20,8%. De jaren twintig van deze eeuw waren voor de bouwsector in Duitsland niet bepaald rooskleurig, maar men verwacht dat de bouw in de Rijnoeverstaten weer zal aantrekken. Voor de periode 2025-2050 wordt voor de meeste landen een gestage groei van 23,9% voorspeld.
- Een uitdaging is echter dat het aantal kleine schepen varen in het Rijnstroomgebied steeds verder afneemt. Het is denkbaar dat dit de binnenvaart parten gaat spelen en dat zij mogelijk minder zal kunnen profiteren als de bouwactiviteiten aantrekken.
- Naarmate de energietransitie in de landen verder voortschrijdt, zal de vraag naar aardolieproducten en minerale olieproducten de huidige bescheiden neerwaartse trend vermoedelijk voortzetten. Hierdoor zal er ook minder olieproducten via de binnenvaart worden vervoerd. Eigenlijk neemt het totale gebruik van fossiele brandstoffen al sinds medio jaren 70 gestaag af.81 Hoewel er nog financiële en technische beperkingen zijn die de uitrol van koolstofneutrale aandrijftechnologieën belemmeren, wordt ervan uitgegaan dat minerale olieproducten de komende twintig jaar geleidelijk zullen verdwijnen als onderdeel van de energiemix. Deze transitie krijgt momenteel een extra duw in de rug, niet alleen door de EU-wetgeving ETS2 (Emissions Trading Scheme, het EU-handelssysteem voor CO2-emissies), die de prijzen van fossiele brandstoffen waarschijnlijk fors zal doen stijgen, maar ook door de geopolitieke spanningen.
- Wat stookkolen betreft ligt het voor de hand dat men over zal gaan op een koolstofvrije staalproductie, met dien verstande dat ook de vraag naar cokes in de toekomst zal afnemen. Sommige economieën stappen nu op de zeer korte termijn weliswaar tijdelijk over op kolen om de klap van de verstoorde olie- en gasleveranties op te vangen, maar dit is geen blijvende oplossing; het doorkruist immers de langetermijndoelstellingen voor decarbonisatie.
- Voor Duitsland laten de vooruitzichten tot 2050 een productiedaling zien van 29,7% voor beide producten samen. Voor Frankrijk wordt een afname van 53,7% voorspeld en voor Nederland en België een daling van respectievelijk 32% en 23,4%. Zwitserland produceert zeer weinig aardolieproducten, wat de reden is voor de vrij omvangrijke invoer via de Rijn. De productie van aardolieproducten en stookkolen in de Rijnoeverstaten laat na een aanvankelijke toename in sommige landen in de jaren twintig een algemene daling van 33,3% zien als gevolg van de transitie van fossiele brandstoffen naar andere energiebronnen, die reeds in volle gang is.
- Op de plaatsen waar langs binnenwaterwegen staal wordt geproduceerd, kan worden vastgesteld dat er veel ijzerertsen, stookkolen en staalproducten door de binnenvaart vervoerd worden. Duitsland is het grootste staal producerende land in Europa en de Rijn is de belangrijkste transportroute voor ijzererts en staalproducten.
- Aangezien de kringloopeconomie in de toekomst vermoedelijk steeds belangrijker zal worden (onderzoek uitgevoerd door Royal HaskoningDHV), zijn Nederlandse verladers ervan overtuigd dat de recycling van metalen zal toenemen en dat daardoor de vraag naar en de productie van staal in heel West-Europa zal afnemen. Dit zou kunnen leiden tot een afname van het vervoer van staal, maar ook van ijzererts, omdat dit waarschijnlijk zal worden vervangen door gerecycled staal en productieprocedés die minder emissies veroorzaken. Toch wordt niet verwacht dat deze transitie tot gevolg zal hebben dat de staalvraag in Europa in zijn totaliteit zal afnemen, maar eerder dat er een verschuiving komt in de productieprocessen. De vraag naar kwalitatief hoogstaand staal zal naar verwachting niet alleen in de ontwikkelde landen hoog blijven, maar ook in de ontwikkelingslanden toenemen, waardoor staal waarschijnlijk wel een belangrijke pijler voor de Europese industrie zal blijven.
- Tussen 2025 en 2050 wijzen de vooruitzichten voor de bruto staalproductie in Duitsland echter op een daling met 18,3%. Voor Frankrijk wordt een afname van 65,8% voorspeld, maar deze is gebaseerd op een bruto staalproductie die in absolute termen gezien een stuk kleiner is. Voor het vervoer van ijzererts en staal over de binnenwateren is de Belgische, Franse en Duitse staalproductie van groot belang, omdat de staalnijverheid in deze landen vaak langs de binnenwateren ligt. Dit geldt niet voor de Nederlandse en Zwitserse staalindustrie. De Nederlandse staalindustrie bevindt zich op een plaats waar de diepzeevaart en de binnenvaart elkaar ontmoeten. Grondstoffen worden over zee aangevoerd, terwijl producten via de binnenwateren worden afgevoerd. Naar verwachting krimpt de reële bruto productie in deze sector in het Rijnstroomgebied tussen 2025 en 2050 met 28,7%.
- Hoewel er tussen 2025 en 2050 een daling van 2,1% wordt voorspeld, mag ervan uit worden gegaan dat Oostenrijk voor de langs de Donau gelegen staalindustrie een belangrijke speler zal blijven. De staalproductie van Roemenië zal naar verwachting tegen 2050 met 13,8% krimpen. Volgens de voorspellingen van Oxford Economics zal de staalproductie in andere gebieden van Midden- en Oost-Europa juist toenemen, waarbij Hongarije een plus noteert van 10,9% en Slowakije van 9,5%.
TABEL 4: AANDEEL VAN DE BELANGRIJKSTE GOEDERENSEGMENTEN IN HET VERVOER OVER DE RIJN (GEBASEERD OP DE BEREKENING VAN HET AANDEEL IN TON)
| Productsegment | Aandeel in % in 2023 | Aandeel in % in 2024 | Aandeel in % in 2025 | Gemiddeld aandeel 2015-2025 in % |
|---|---|---|---|---|
| Aardolieproducten | 22,1 | 22,7 | 22,3 | 21,0 |
| Chemicaliën | 16,2 | 16,9 | 16,7 | 15,5 |
| Zand, stenen, grind | 17,3 | 16,6 | 16,6 | 17,2 |
| Containers | 10,2 | 10,2 | 10,2 | 10,9 |
| Agribulk en levensmiddelen | 9,6 | 10,0 | 10,2 | 9,5 |
| IJzererts | 7,9 | 7,7 | 6,7 | 7,5 |
| Kolen | 7,3 | 6,2 | 6,7 | 8,3 |
| Metalen | 5,0 | 5,1 | 5,2 | 4,8 |
Bronnen: berekening van de CCR aan de hand van gegevens van Destatis, Rijkswaterstaat en VNF
LANDBOUW, BOSBOUW, VISSERIJ EN LEVENSMIDDELEN
AFBEELDING 18: REËLE BRUTO PRODUCTIE VAN LANDBOUW-, BOSBOUW- EN VISSERIJPRODUCTEN IN DE RIJNOEVER- EN DONAULANDEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig18_raw data
Bron: Oxford Economics
* De gegevens zijn van US-dollar naar euro omgerekend op basis van de wisselkoers tussen de US-dollar en de euro van 201576
TABEL 5: GROEIPERCENTAGES VAN LANDBOUW-, BOSBOUW- EN VISSERIJPRODUCTEN IN DE RIJNOEVER- EN DONAULANDEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | +12,7% | -0,5% | +5,6% | +2,6% |
| Donaulanden | -13,7% | -2,4% | -4,3% | -2,7% |
Bron: berekening van de CCR
STEENKOLEN
AFBEELDING 19: STEENKOOL, BINNENLANDSE VRAAG IN DE RIJNOEVER- EN DONAULANDEN, OP JAARBASIS (IN MILJOEN TON)
ch8_fig19_raw data
Bron: Oxford Economics
TABEL 6: GROEIPERCENTAGES VAN DE VRAAG NAAR STEENKOOL IN DE RIJNOEVER- EN DONAULANDEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | -85,4% | -59,5% | -55,5% | -38,2% |
| Donaulanden | -73,5% | -52,4% | -47,8% | -25,0% |
Bron: berekening van de CCR
CONTAINERS
AFBEELDING 20: JAARLIJKS TOTAAL VAN DE REËLE IN- EN UITVOER VAN GOEDEREN IN DE RIJNOEVERSTATEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig20_raw data
Bron: Oxford Economics
* De export- en importwaarde van Zwitserland werd omgerekend van Zwitserse frank van 2015 in euro van 2015.
TABEL 7: GROEIPERCENTAGES VAN HET TOTAAL VAN DE REËLE IN- EN UITVOER VAN GOEDEREN IN DE RIJNOEVERSTATEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | +32,2% | +18,3% | +11,8% | +11,0% |
Bron: berekening van de CCR
CHEMISCHE PRODUCTEN
AFBEELDING 21: REËLE BRUTO PRODUCTIE VAN CHEMICALIËN IN DE RIJNOEVER- EN DONAULANDEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig21_raw data
Bron: Oxford Economics
* De gegevens zijn van US-dollar naar euro omgerekend op basis van de wisselkoers tussen de US-dollar en de euro van 2015.
TABEL 8: GROEIPERCENTAGES VAN DE PRODUCTIE VAN CHEMICALIËN IN DE RIJNOEVER- EN DONAULANDEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | +0,9% | +15,2% | +0,3% | +4,9% |
| Donaulanden | +31,3% | +25,2% | +11,0% | +11,6% |
Bron: berekening van de CCR
BOUWMATERIALEN, ZAND, STENEN, GRIND
AFBEELDING 22: REËL BRUTO OUTPUT IN DE BOUWSECTOR IN DE RIJNOEVER- EN DONAULANDEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig22_raw data
Bron: Oxford Economics
* De gegevens zijn van US-dollar naar euro omgerekend op basis van de wisselkoers tussen de US-dollar en de euro van 2015.
TABEL 9: GROEIPERCENTAGES IN DE BOUWSECTOR IN DE RIJNOEVER- EN DONAULANDEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | +23,9% | +3,7% | +6,9% | +5,7% |
| Donaulanden | +36,3% | +7,8% | +13,5% | +7,6% |
Bron: berekening van de CCR
AARDOLIEPRODUCTEN EN STOOKKOLEN
AFBEELDING 23: REËLE BRUTO PRODUCTIE VAN STOOKKOLEN EN GERAFFINEERDE AARDOLIEPRODUCTEN IN DE RIJNOEVERSTATEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig23_raw data
Bron: Oxford Economics
* De gegevens zijn van US-dollar naar euro omgerekend op basis van de wisselkoers tussen de US-dollar en de euro van 2015.
TABEL 10: GROEIPERCENTAGES VAN DE PRODUCTIE VAN STOOKKOLEN EN GERAFFINEERDE AARDOLIEPRODUCTEN IN DE RIJNOEVERSTATEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | -33,3% | -46,5% | -15,6% | -20,5% |
Bron: berekening van de CCR
STAAL EN IJZERERTS
AFBEELDING 24: REËLE BRUTO PRODUCTIE VAN IJZER EN STAAL IN DE RIJNOEVER- EN DONAULANDEN * (PRIJZEN IN EURO VAN 2015)
ch8_fig24_raw data
Bron: Oxford Economics
* De gegevens zijn van US-dollar naar euro omgerekend op basis van de wisselkoers tussen de US-dollar en de euro van 2015.
TABEL 11: GROEIPERCENTAGES VAN DE PRODUCTIE VAN IJZER EN STAAL IN DE RIJNOEVER- EN DONAULANDEN
| Landen | Groeipercentage 2025-2050 | Groeipercentage 2020-2030 | Groeipercentage 2030-2040 | Groeipercentage 2040-2050 |
|---|---|---|---|---|
| Rijnoeverstaten | -28,7% | +35,3% | -21,5% | -10,8% |
| Donaulanden | +0,0% | +4,0% | -2,1% | +0,0% |
Bron: berekening van de CCR