

• De vaaromstandigheden op de Rijn waren in 2025 minder gunstig dan in 2024. Er waren meer periodes waarin er slechts een beperkte laaddiepte beschikbaar was, vooral in het voorjaar. De waterstanden waren echter beter dan in 2018 en 2022, twee jaren met extreem laagwater. Regionaal bekeken waren de omstandigheden vooral moeilijk voor de Oberrhein (Bazel en Maxau). Voor alle riviergedeelten van de Donau waren er in 2025 duidelijk meer laagwaterdagen.
• De nominale vrachtprijzen stegen als gevolg van de lage waterstanden, de grotere operationele beperkingen en de kostendruk. De geraamde kostenindex voor de Rijnvaart toont desalniettemin een verhoging van 88% van de totale kosten in de tankvaart sinds 2004. De verhoging van de kosten toont een versnelling vanaf 2020. De reële omzet in de binnenvaart is dus, gemiddeld, hetzij op hetzelfde niveau gebleven (in de tankvaart) of teruggelopen (in het segment droge lading).
• Als men de hogere vrachtprijzen over een langere periode corrigeert voor de gestegen kosten dan blijkt dat de toename in de nominale vrachtprijzen wegvalt, wat betekent dat de ontwikkeling van het reële inkomen in de Rijnvaart gekenmerkt wordt door magere winstmarges.
WATERSTANDEN, VOOR DE SCHEEPVAART BESCHIKBARE DIEPTES EN VAAROMSTANDIGHEDEN
- De totale vervoersprestatie van de binnenvaart hangt onder meer af van de waterstanden, die bepalend zijn voor de hoeveelheid vracht die een schip kan laden en vervoeren onder veilige vaaromstandigheden. Grote waterdieptes en een daaruit voortvloeiende hoge beladingsgraad leiden tot een lager brandstofverbruik per eenheid vermogen. Kort gezegd: hoe meer water er onder de kiel zit, hoe minder vermogen er nodig is en hoe lager het brandstofverbruik. Omgekeerd geldt dat bij weinig water onder de kiel het benodigde vermogen snel toeneemt, met een hoger brandstofverbruik als gevolg.
- Hoewel een lagere beladingsgraad tijdens een periode van laag water gecompenseerd zou kunnen worden door meer schepen in te zetten, zijn daar grenzen aan.11 Bovendien spelen naast de beschikbaarheid van schepen nog andere aspecten een belangrijke rol. De hogere kosten tijdens dergelijke periodes leiden er bijvoorbeeld toe dat sommige exploitanten het vervoer van een deel van hun vracht uitstellen, vooral van minder dringende of minder winstgevende goederen. Daarnaast wijken sommige klanten ook uit naar alternatieve modale oplossingen als die beschikbaar zijn. Een voorbeeld hiervoor is de laagwaterperiode op de Rijn in het najaar van 2018 en in de zomer van 2022. Tijdens deze twee periodes liep het volledige vrachtvervoer terug. De lagere beladingsgraad per schip kon toen niet worden gecompenseerd door meer schepen in te zetten.
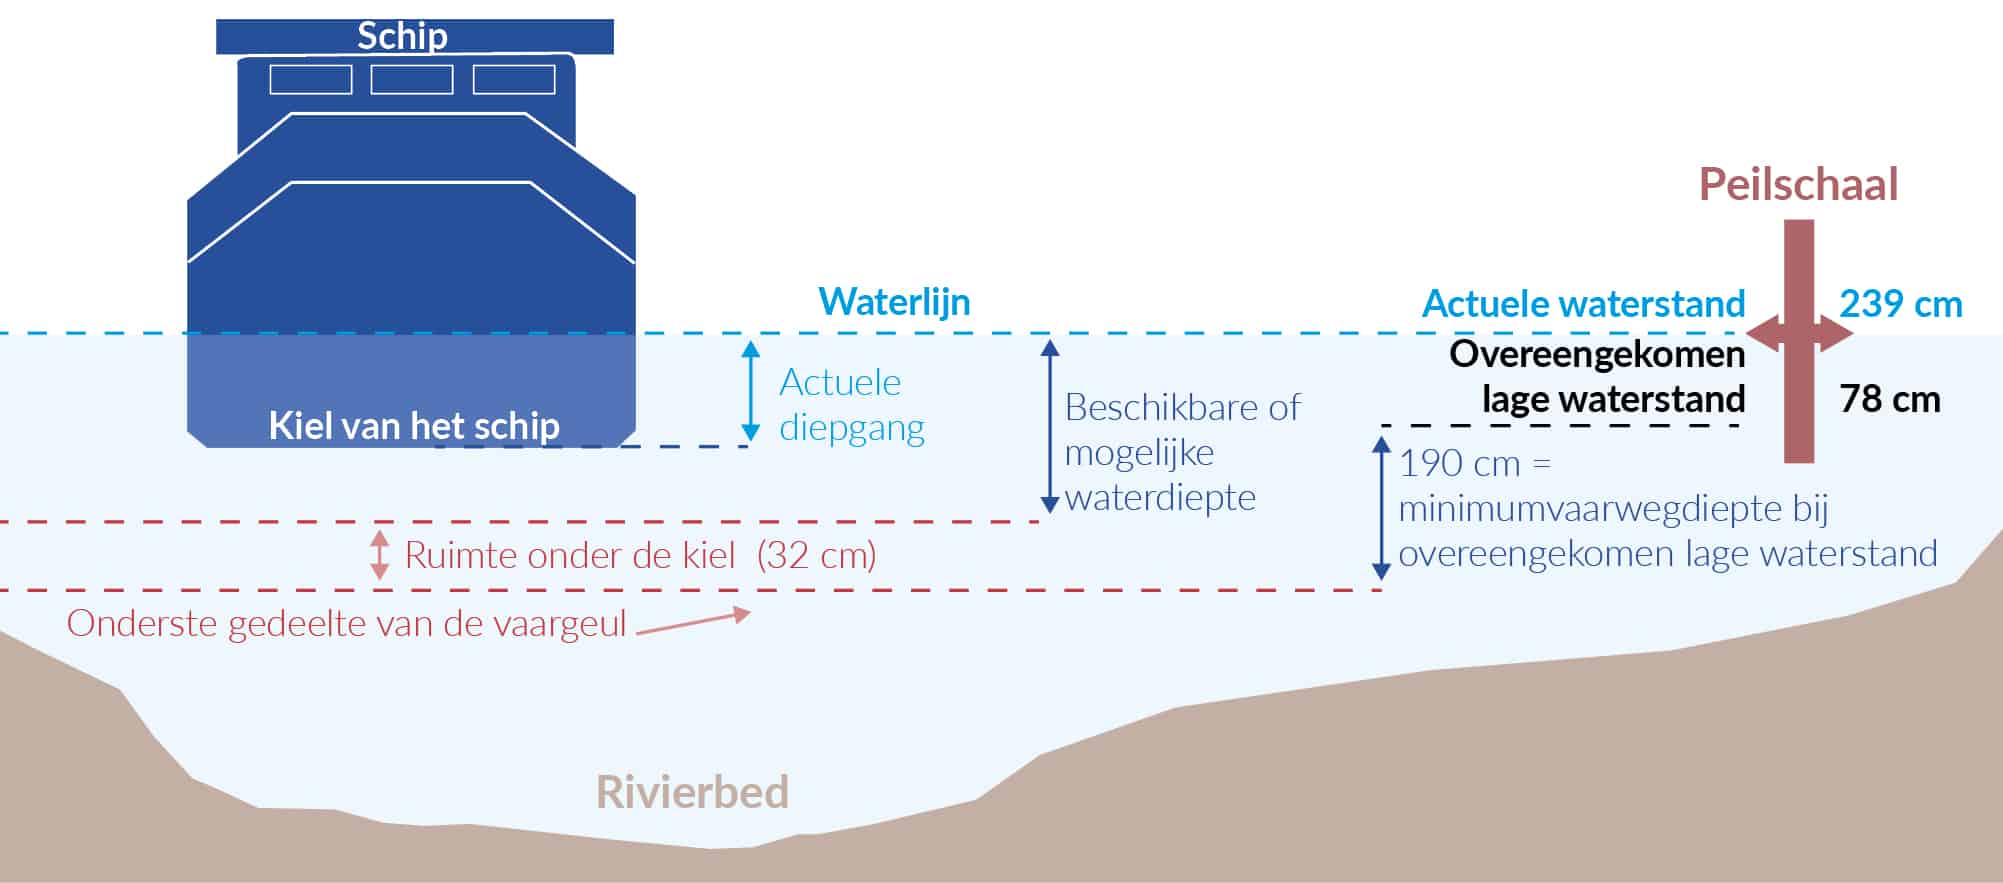
- De hoeveelheid goederen die een schip bij een bepaalde waterstand kan laden, wordt bepaald door de beschikbare waterdiepte, zoals te zien is in de onderstaande afbeelding.
- Om een beeld te krijgen van het waterpeil en de vaaromstandigheden, kan men de beschikbare waterdieptes berekenen op basis van de waterstanden. De beschikbare waterdiepte is de diepte waarbij de inzinking van het schip geen risico oplevert. Deze diepte wordt berekend op basis van de waterstanden en parameters zoals de Overeengekomen Lage Rivierstand en de minimumvaarwegdiepte.12
- De volgende afbeelding toont het aantal dagen waarop een bepaalde beschikbare waterdiepte aanwezig was voor het meetpunt bij Kaub. Hieruit blijkt dat het jaar 2025 werd gekenmerkt door minder gunstige vaaromstandigheden dan 2024. Zo lag de beschikbare waterdiepte bij Kaub op 18 dagen van het jaar tussen de 1,31 m en 1,80 m, tegenover nul dagen in 2024. Ter vergelijking: in 2018 telde men bij dit meetpunt 84 dagen met deze waarden, in 2022 waren dat er 52, en in 2023 vierentwintig. In tegenstelling tot 2018 en 2022 is de beschikbare waterdiepte bij Kaub in 2025 echter nooit onder de 1,31 m gezakt.
- Waar er in 2024 sprake was van hoogwater, bleef dit in 2025 uit.
AFBEELDING 1: ACTUELE WATERSTAND, ACTUELE DIEPGANG, OVEREENGEKOMEN LAGE WATERSTAND, MINIMUMVAARWEGDIEPTE EN BESCHIKBARE OF MOGELIJKE DIEPTE BIJ KAUB/MITTELRHEIN *
Bronnen: berekening van de CCR aan de hand van de BfG (2015)
* De afmetingen in deze afbeelding zijn niet op schaal. In deze illustratie is als datum voor het bepalen van de beschikbare of mogelijke diepgang 3 september 2020 gekozen, toen het werkelijke waterpeil gemiddeld 239 cm bedroeg. Bij het bepalen van de actuele diepgang voor een varend schip is ook rekening gehouden met het squat-effect. Dit laatste is een hydrodynamisch effect en leidt tot een grotere diepgang vergeleken met wanneer een schip stilligt. Het squat-effect is sterker naarmate er zich minder water onder de kiel bevindt en het schip sneller vaart.
AFBEELDING 2: AANTAL DAGEN PER JAAR VOOR PERIODEN VAN BESCHIKBARE DIEPTE BIJ KAUB
ch3_fig2_raw data
Bronnen: berekening van de CCR op basis van gegevens van de WSV, verstrekt door de BfG
AANTAL KRITISCHE LAAGWATERDAGEN VOOR MEETPUNTEN LANGS DE RIJN EN DE DONAU
- Een andere manier om te beoordelen hoe goed de vaaromstandigheden over een heel jaar waren, is het tellen van het aantal dagen dat de waterstanden onder een bepaalde lage referentiewaarde lagen. Voor de vrijstromende gedeelten van de Rijn is dit de ‘Overeengekomen Lage Rivierstand’ (OLR) en voor de Donau de ‘Bevaarbare Lage Rivierstand’ (BLR). Als de waterstanden onder deze lage referentiewaterstand komen te liggen, is er sprake van een kritieke situatie voor de scheepvaart.
- De OLR wordt vastgesteld door de CCR voor verschillende meetpunten langs de Rijn. De waarden worden om de tien jaar aangepast om rekening te houden met natuurlijke en door de mens veroorzaakte veranderingen.
- De Overeengekomen Lage Rivierstand 2012 werd van kracht in 2014 en bleef van kracht tot eind 2022. Een nieuwe Overeengekomen Lage Rivierstand werd op 1 januari 2023 ingevoerd (bekend als OLR 2022) en zal tot eind 2031 gelden.
- Hoewel de Overeengekomen Lage Rivierstand wordt gemeten in centimeters, wordt voor de bepaling van de OLR de afvoer als uitgangspunt genomen. Equivalente afvoerwaarden (uitgedrukt in m3/s) worden gemeten aan de hand van de referentieniveaus en om de tien jaar wordt opnieuw bepaald wat de afvoerwaarden zijn binnen een tijdsreeks van honderd jaar. De equivalente afvoerwaarden worden vervolgens gebruikt om elke tien jaar de dienovereenkomstige Overeengekomen Lage Rivierstand (OLR) opnieuw te bepalen op basis van de referentieniveaus. Daarom wordt de OLR als volgt gedefinieerd: “De Overeengekomen Lage Rivierstand (OLR) is de waterstand die langs de Rijn optreedt bij een equivalente waterafvoer die gedurende twintig ijsvrije dagen [per jaar] lager is dan het langjarige gemiddelde.”
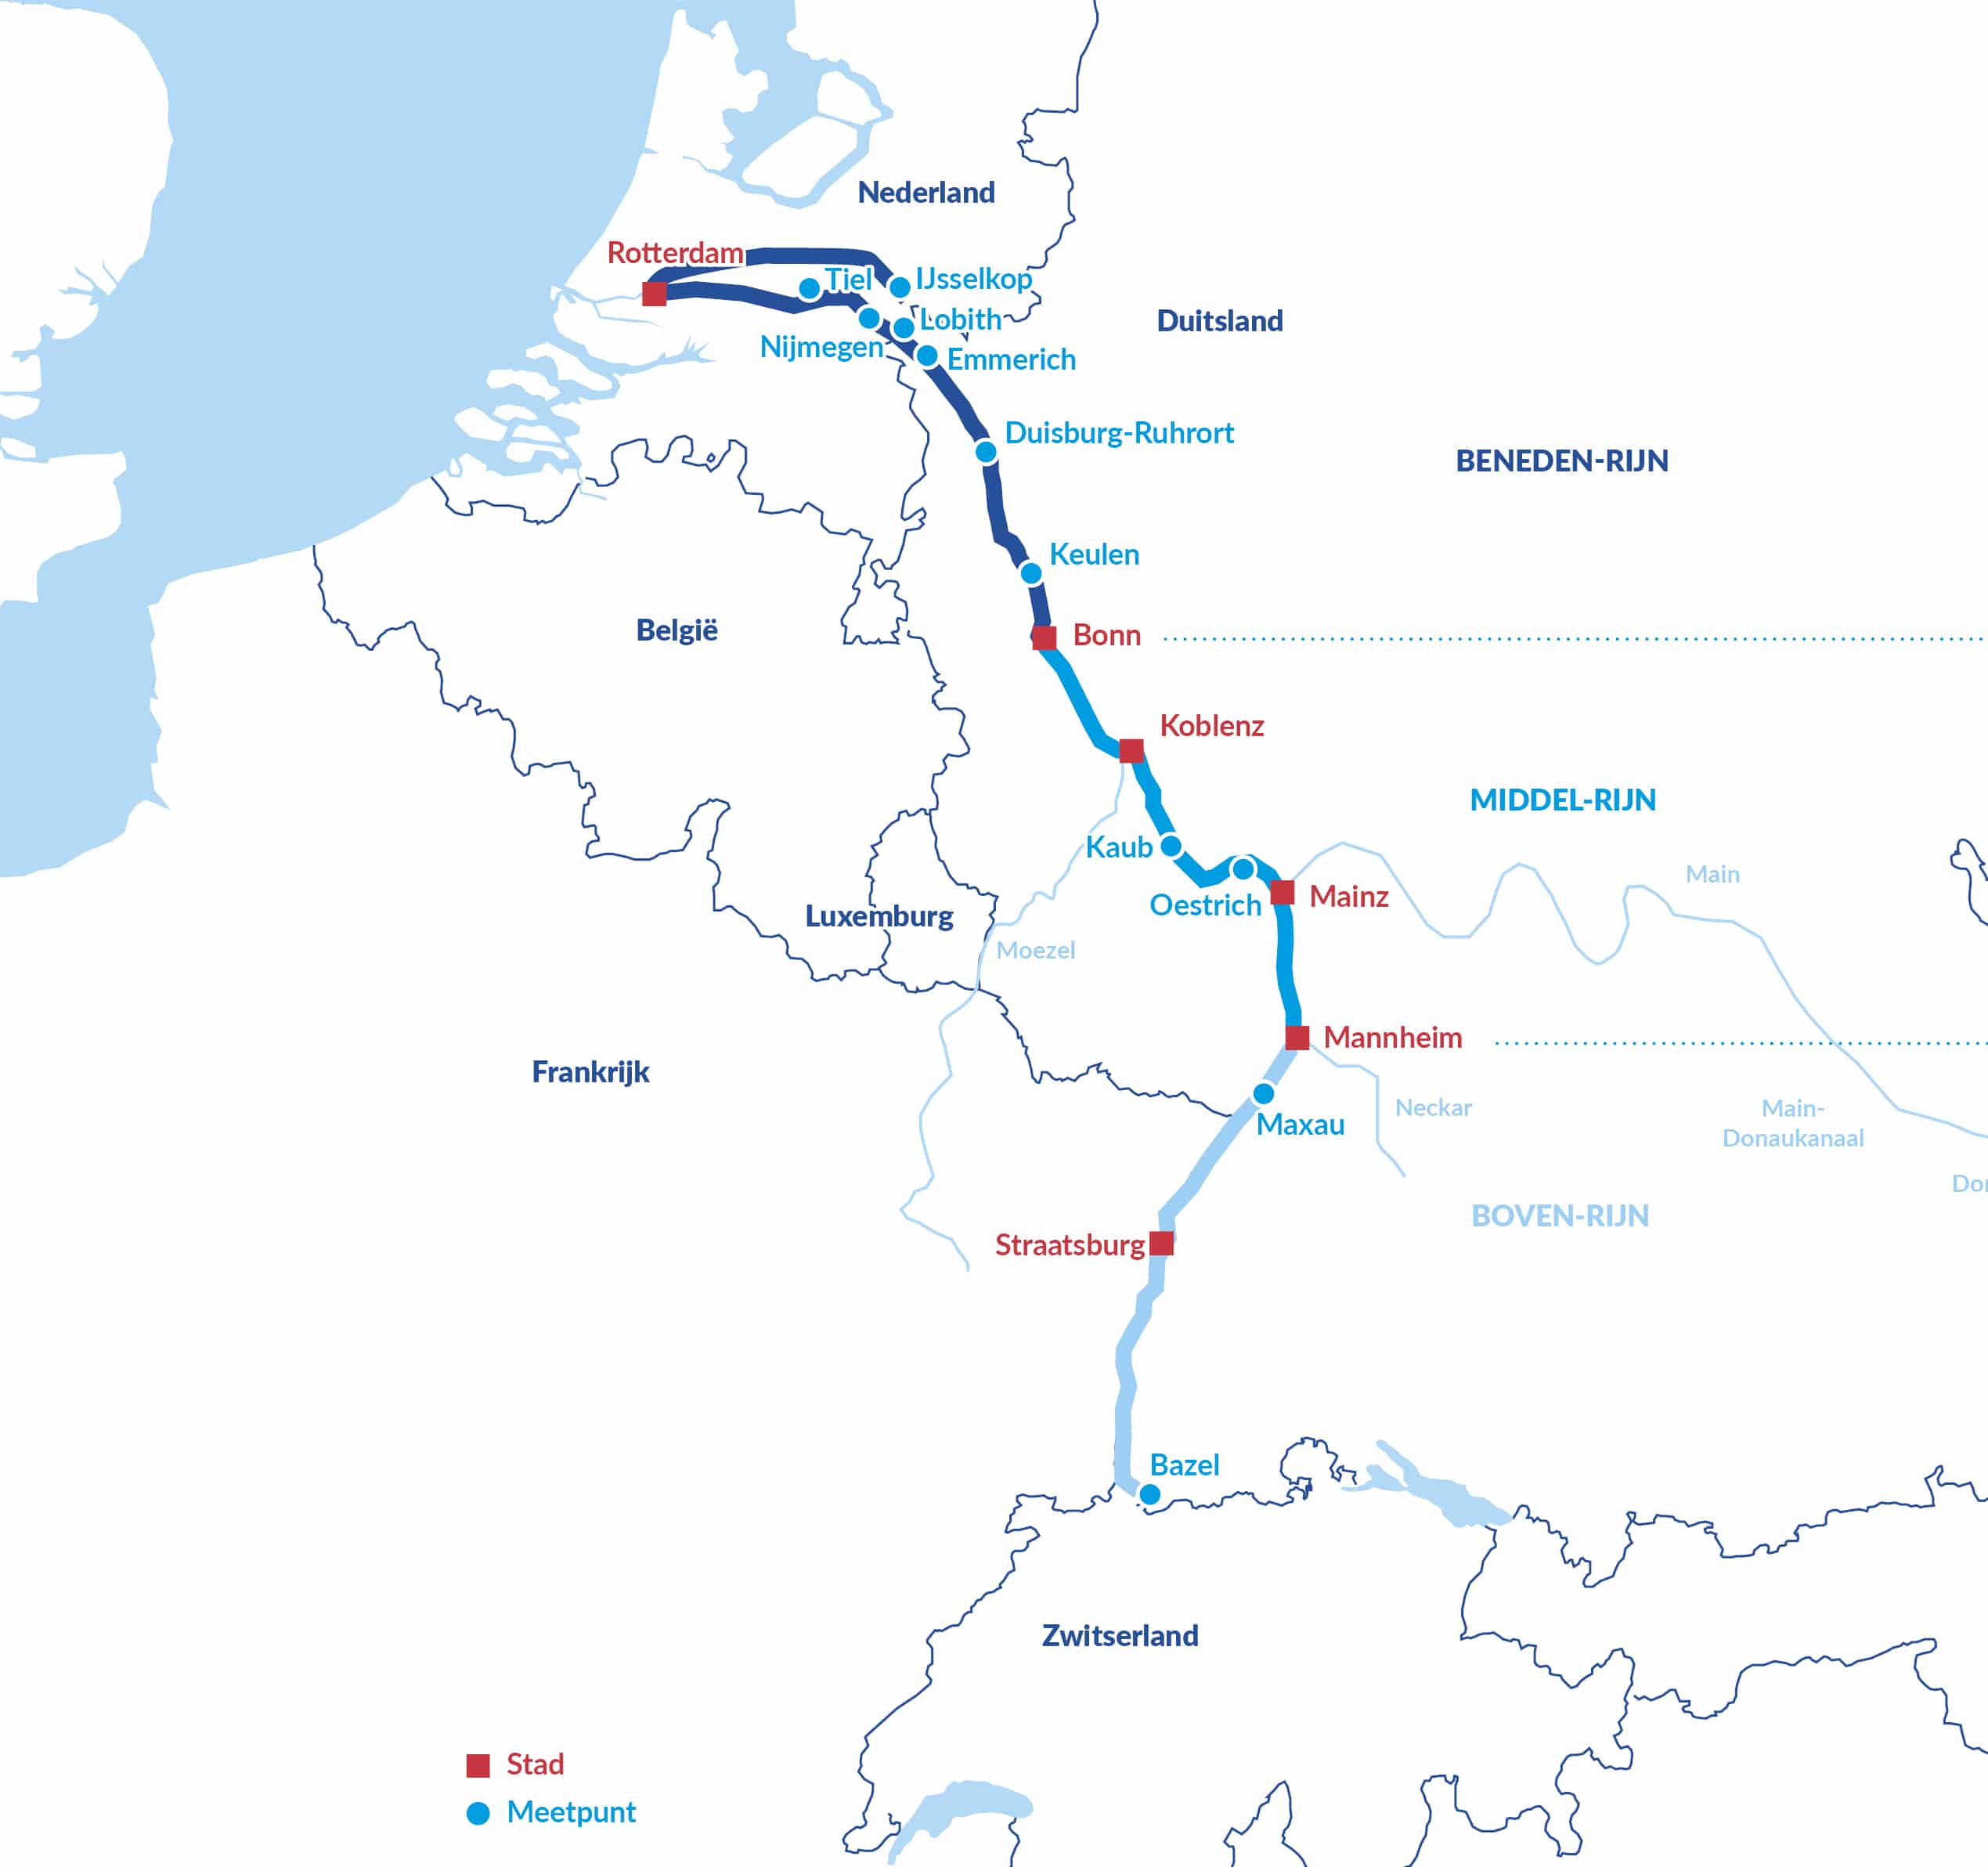
- Voor deze elf meetpunten langs de Rijn werden dagelijkse gegevens over de waterstanden verzameld en geanalyseerd.
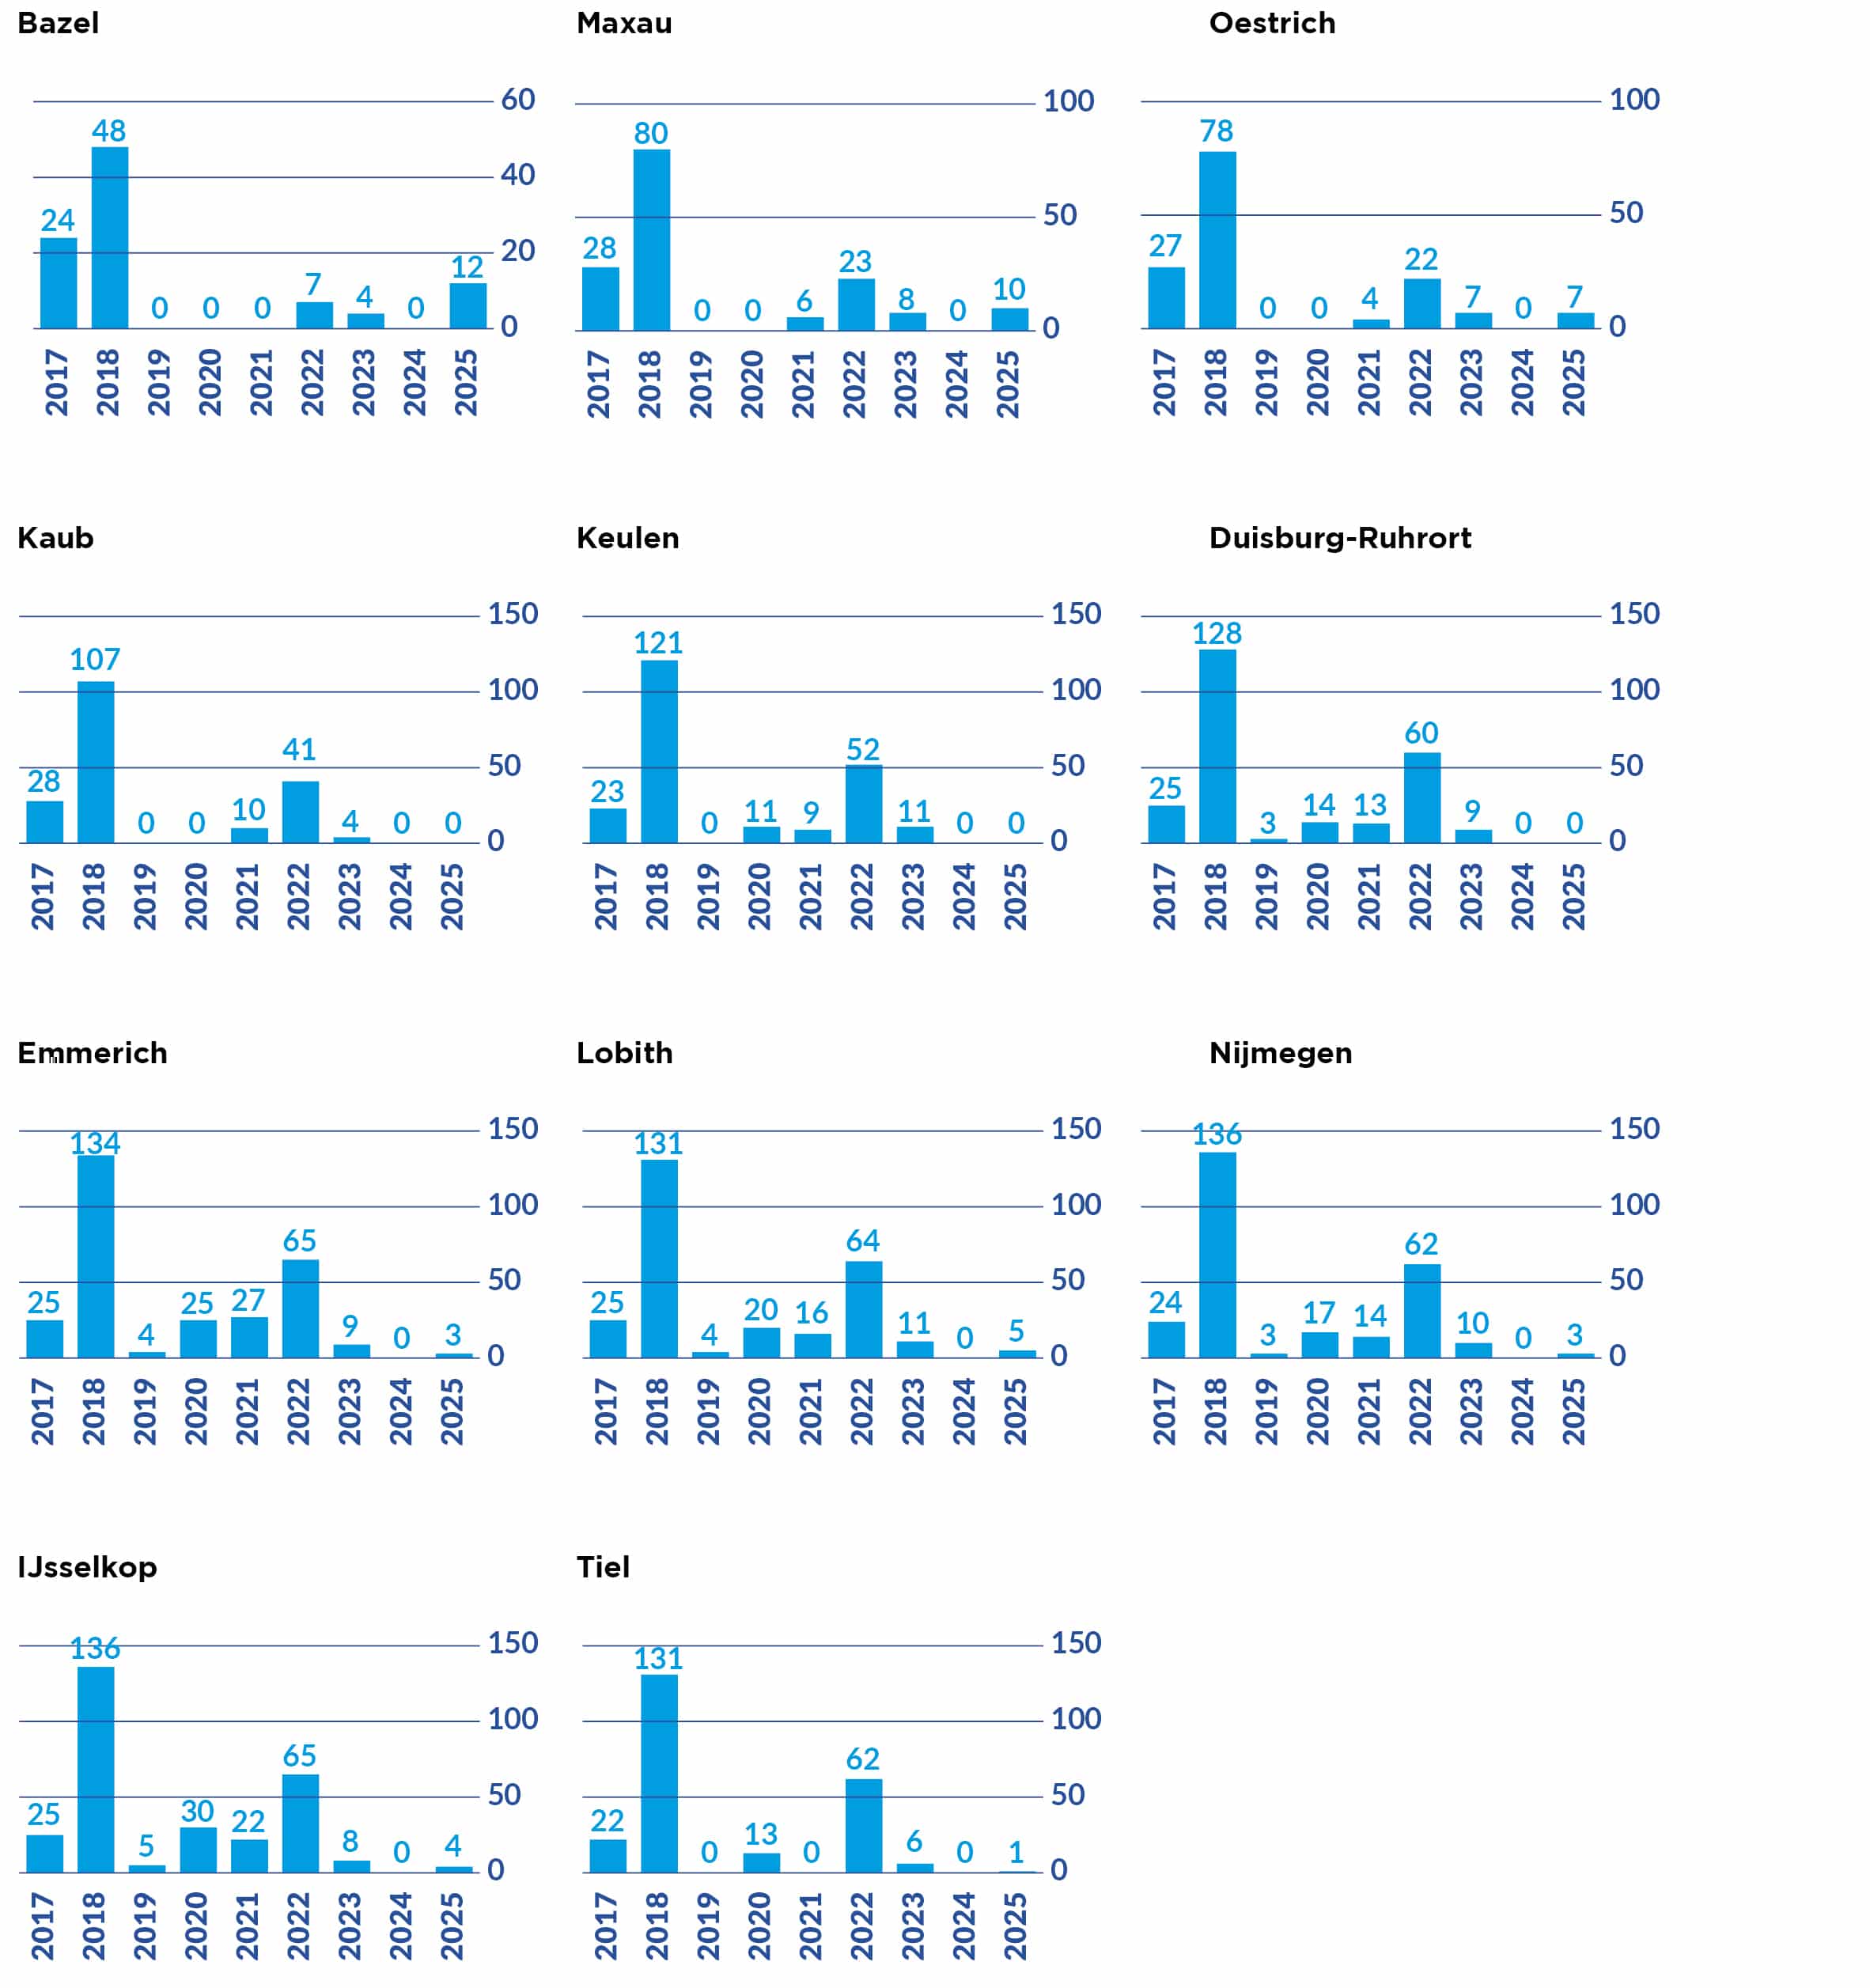
- De cijfers tonen het aantal dagen onder de Overeengekomen Lage Rivierstand voor de bovengenoemde meetpunten.
- Zoals de cijfers over de beschikbare diepgang in Kaub al lieten zien, waren er in 2025 korte periodes met lage waterstanden, met name in het voorjaar. Regionaal gezien waren de omstandigheden vooral ongunstig op de Oberrhein (Bazel en Maxau) en bij Oestrich op de Mittelrhein. Maar er waren ook op de Nederrijn (Emmerich, Lobith, IJsselkop en Nijmegen) iets meer laagwaterdagen (dagen met waterstanden onder de Overeengekomen Lage Rivierstand) dan in 2024.
- Daarom blijven voortdurende inspanningen nodig om de weerbaarheid en betrouwbaarheid van de binnenvaart bij laagwater te vergroten. Als gevolg van de klimaatverandering worden immers langere perioden van droogte en extremere gebeurtenissen verwacht.
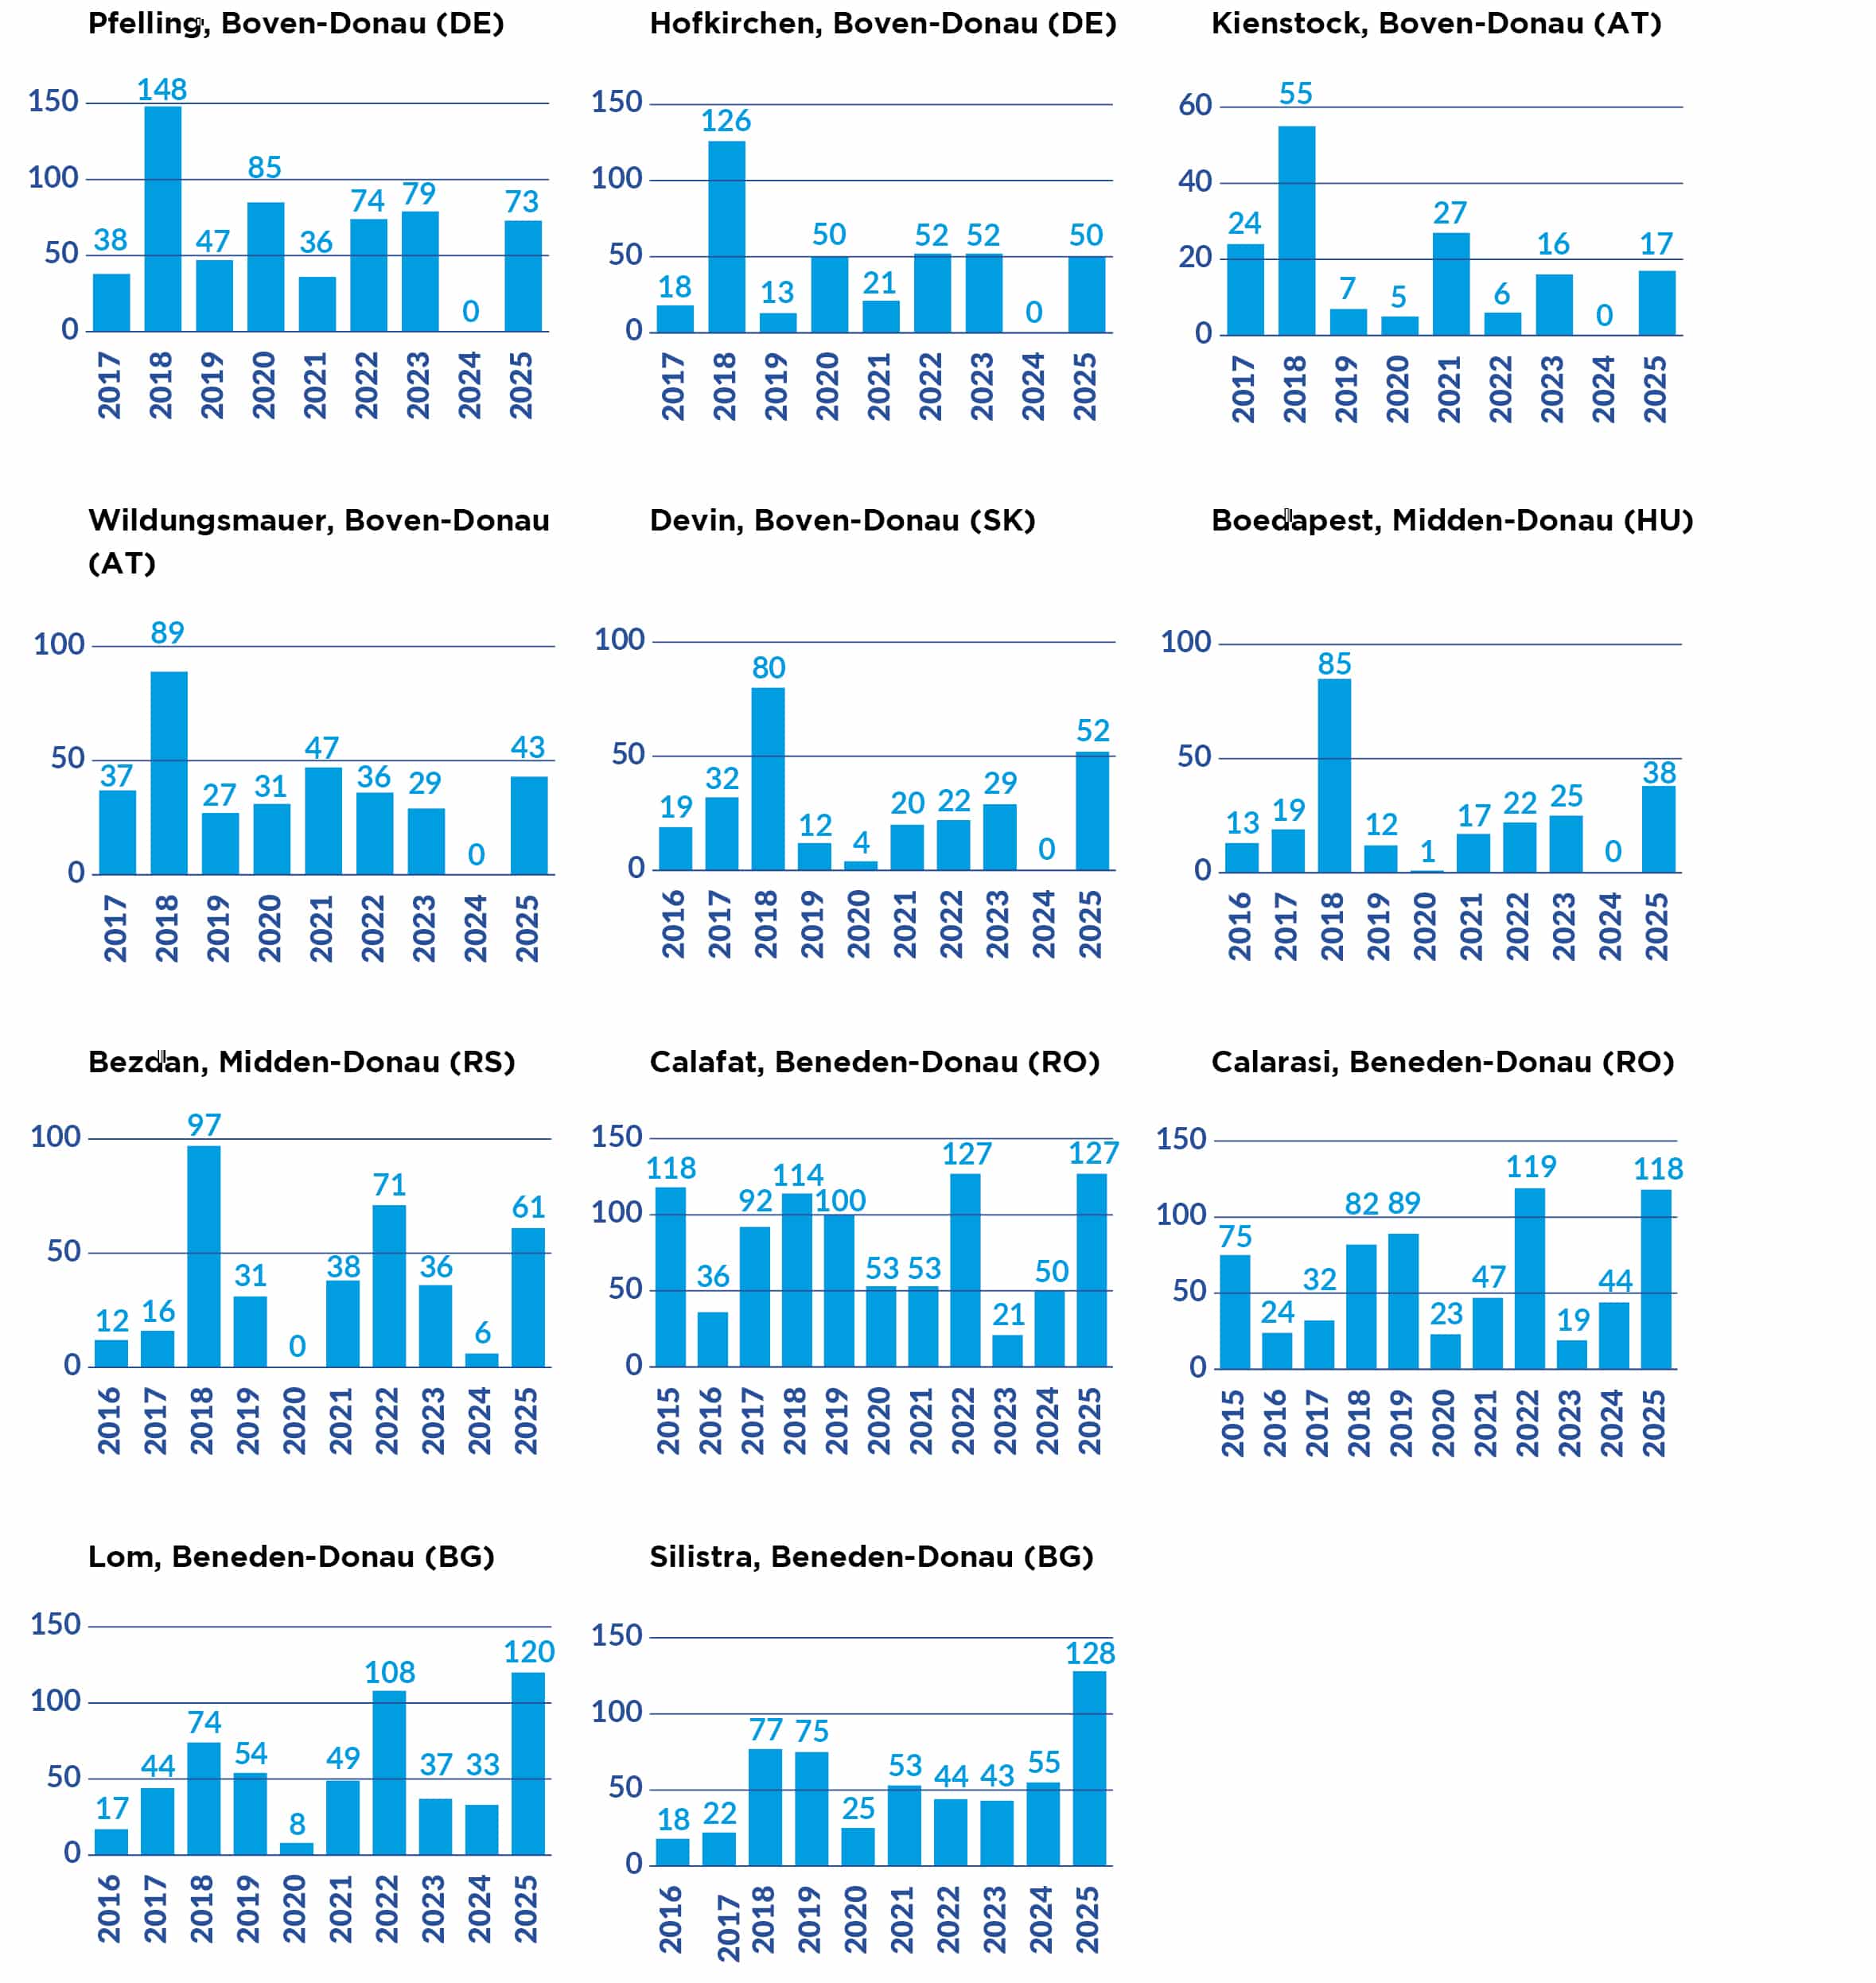
- De referentie voor lage waterstanden van de Donau is de ‘Bevaarbare Lage Rivierstand’ (BLR). Deze wordt gedefinieerd als de waterstand die wordt overschreden op 94,0% van de dagen in een jaar (oftewel op 343 dagen) gedurende ijsvrije perioden op basis van een referentieperiode van meerdere decennia.13
- Uitgaand van deze definitie kan het aantal dagen onder de Bevaarbare Lage Rivierstand (BLR) voor de Donau worden berekend.
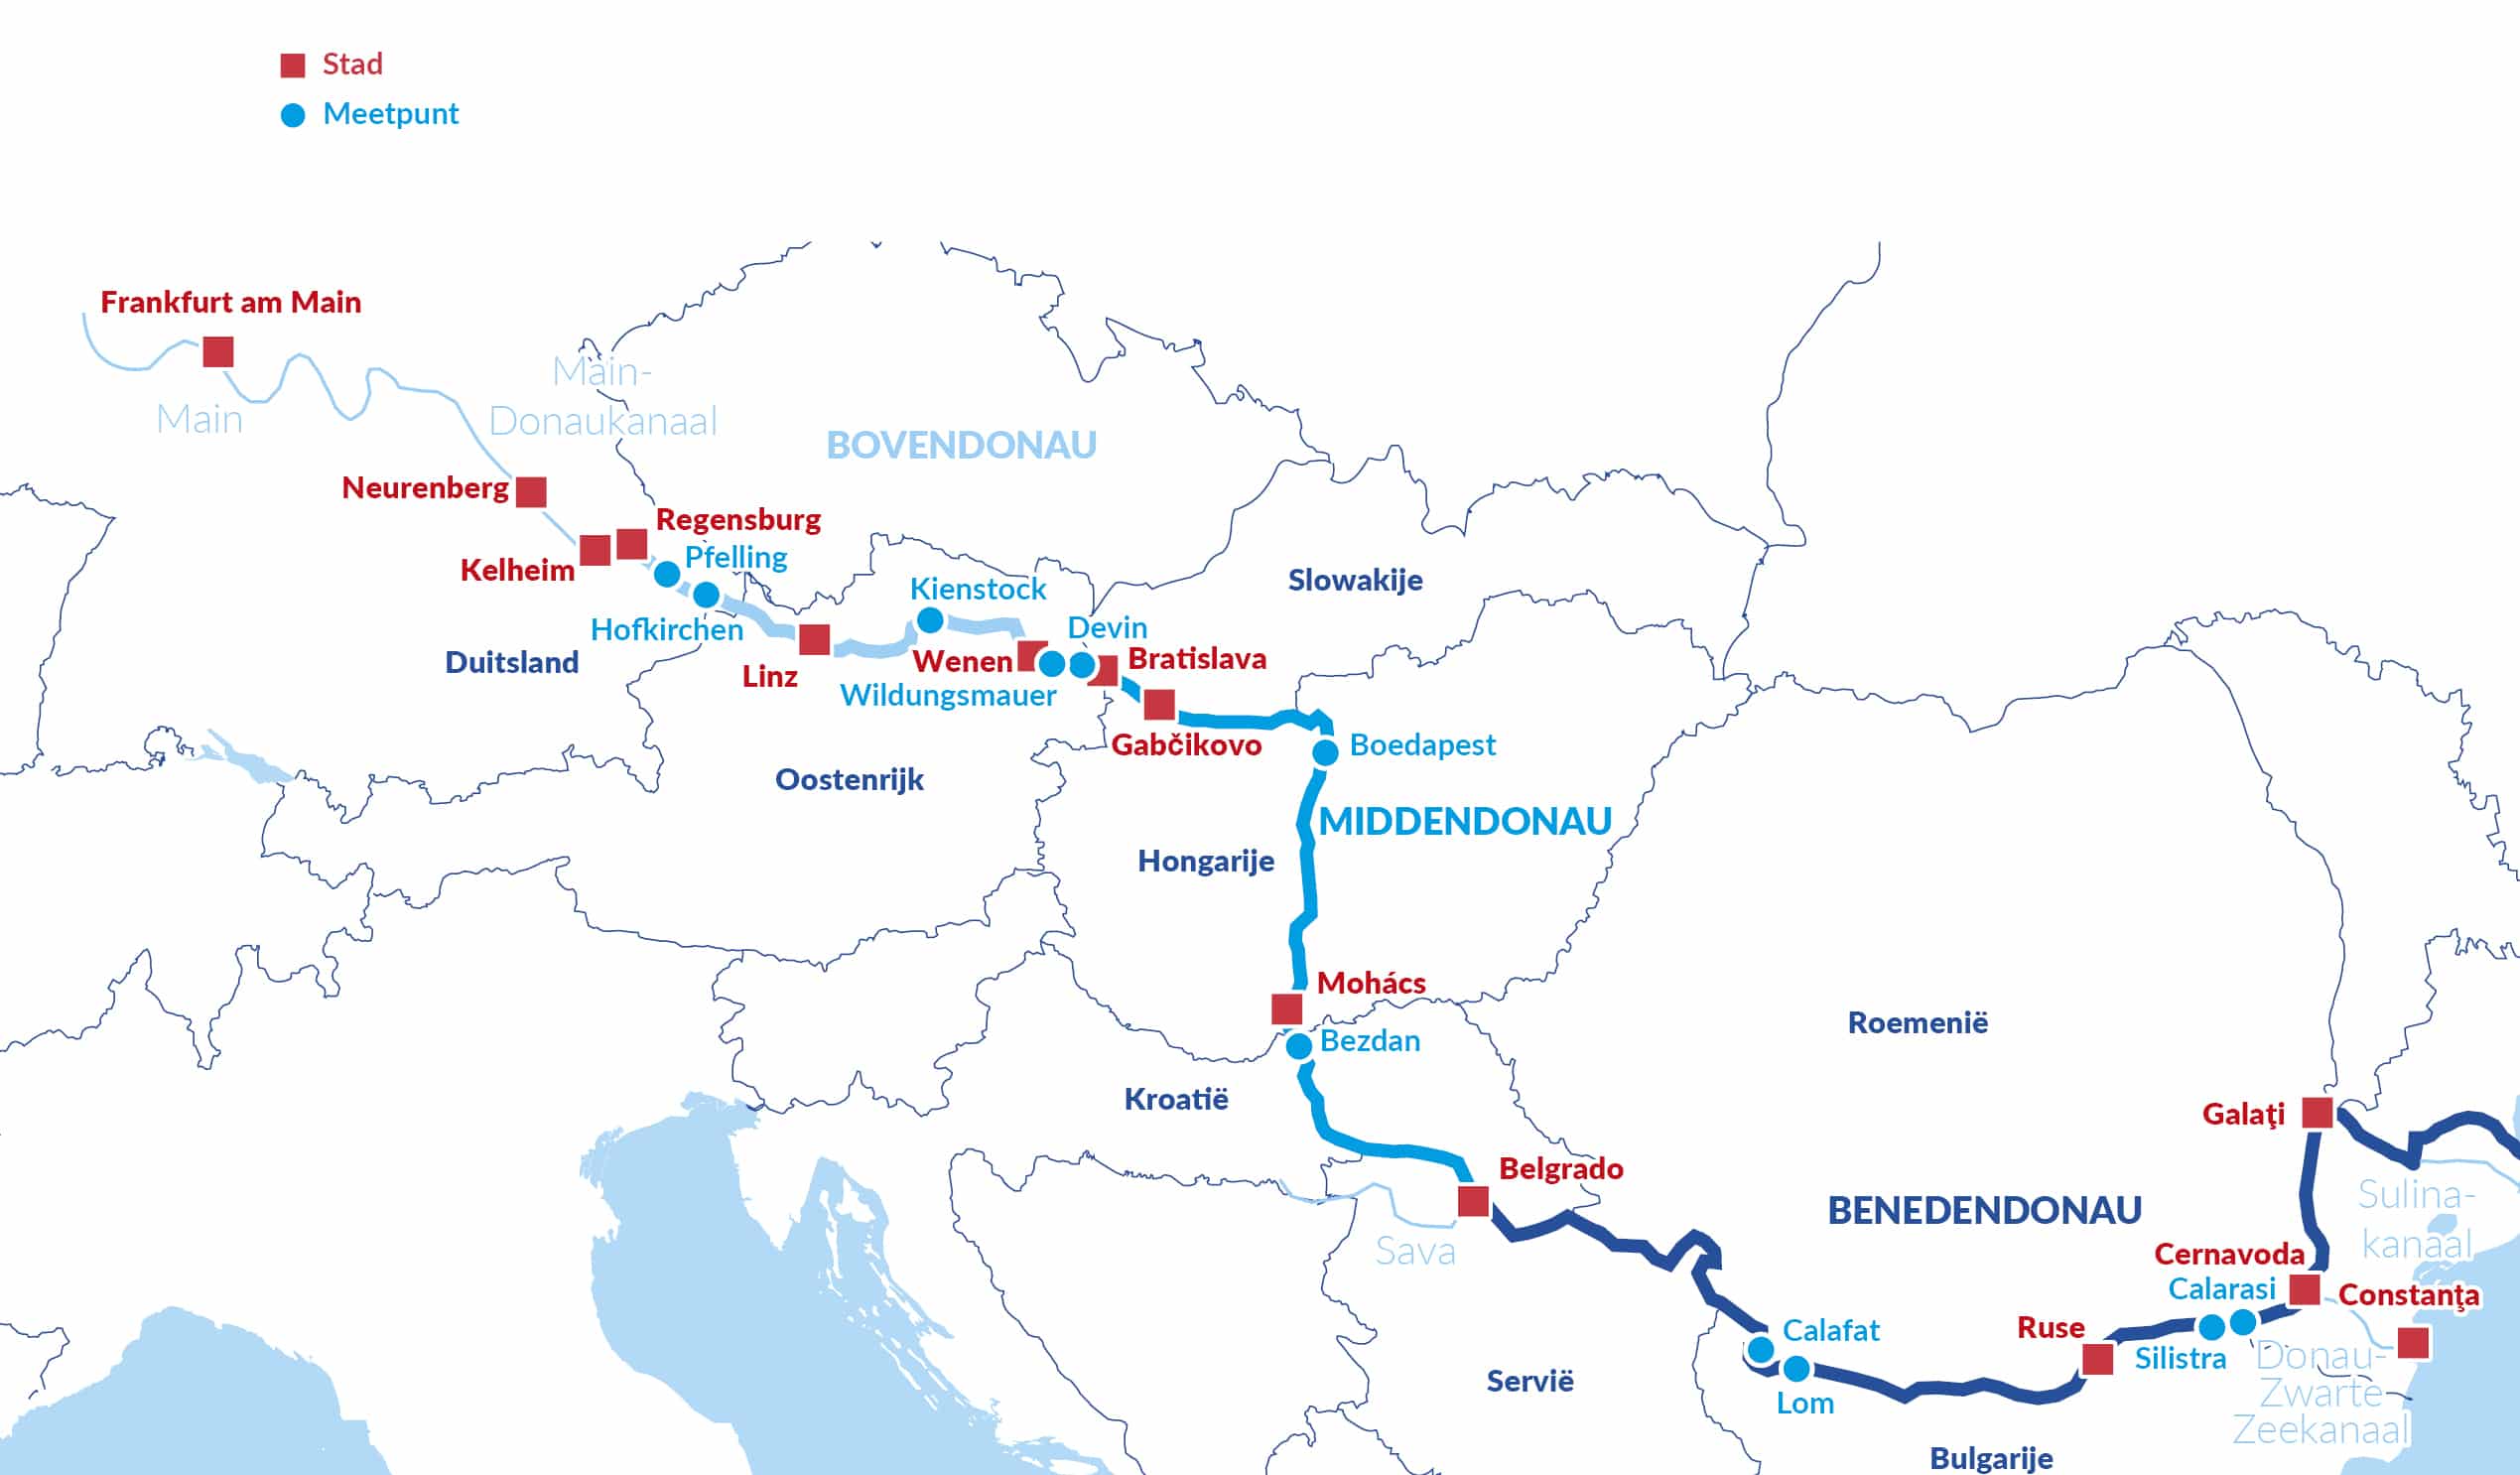
- Voor elf belangrijke meetpunten langs de Donau werden dagelijkse gegevens over de waterstanden verzameld en geanalyseerd door de Donaucommissie. De onderstaande afbeeldingen tonen het aantal dagen per jaar waarop de actuele waterstanden onder de Bevaarbare Lage Rivierstand lagen.
- De cijfers van de elf meetpunten langs de Donau laten zien dat de waterstanden in 2025 een stuk slechter uitvielen dan in de jaren ervoor. Dit heeft in 2025 een negatieve invloed gehad op het vrachtvervoer over de Donau.
- In afbeelding 3 wordt de ontwikkeling van de vrachtprijzen op de spotmarkt voor vloeibare bulkgoederen weergegeven (jaarlijkse gemiddelden, niet gecorrigeerd voor inflatie of kostenstijgingen). De vrachtprijzen voor het vervoer van gasolie in het ARA-Rijnstroomgebied volgen een duidelijke stijgende trend. Daarnaast zijn de laagwaterperiodes, die zich voordeden in 2015, 2018 en 2022, duidelijk zichtbaar als uitschieters naar boven. De waargenomen trends zijn vrijwel identiek voor de drie, hier weergegeven verschillende geografische gebieden – twee gedeelten van de Rijn (Niederrhein en Oberrhein) en de zijrivier de Main.
- Deze algemene opwaartse trend weerspiegelt echter grotendeels de effecten van inflatie of kostenstijgingen in de loop der tijd, en duidt niet zozeer op gunstigere marktomstandigheden.
- Om de vrachtprijzen te ‘corrigeren voor inflatie’, is er een kosten-index voor de tankvaart op de Rijn berekend. Bij het opstellen van deze index is rekening gehouden met het feit dat moderne tankers (dubbelwandige schepen) duurder zijn dan drogeladingschepen. Dit leidt tot hogere kapitaalkosten. Daarnaast vallen de personeelskosten in de tankvaart hoger uit door de inzet van specifiek geschoolde bemanning.
- De onderstaande grafiek toont de combinatie van de afzonderlijke kosten-indices en het verloop van hun weging in de tijd (aangeduid als een gecombineerde kosten-index), zoals weergegeven in tabel 3.
- De gecombineerde kosten-index laat een scherpe stijging zien sinds de coronapandemie, voornamelijk in de periode 2020-2022. De redenen voor de toename van de kosten, die met name te wijten is aan brandstofkosten en kosten voor reparaties en onderhoud, zijn in de onderstaande tabel uiteengezet.
- De voor de kostenstijging gecorrigeerde nominale vrachtprijzen in afbeelding 5 (die berekend zijn door de nominale vrachtprijzen uit afbeelding 3 te delen door de gecombineerde kosten-index van afbeelding 4) tonen een geheel ander beeld.
- De analyse toont alles bij elkaar genomen aan dat er van de stijgende trend van de voor kostenstijging gecorrigeerde vrachtprijzen eigenlijk niets over is en deze heeft plaatsgemaakt voor stagnatie, zonder dat er sprake is van echte groei of krimp. Met andere woorden: de reële prijzen en inkomsten in de tankvaart stagneren sinds 2004 min of meer. Alleen in jaren met duidelijke laagwaterperiodes, zoals in 2015, 2018 en 2022, is een tijdelijke piek vast te stellen.
- Het Centraal Bureau voor de Statistiek in Nederland (CBS) verzamelt gegevens over de vrachtprijzen via een panel van Nederlandse binnenvaartondernemingen. De prijsniveaus zijn gebaseerd op vaste routes waarvoor twee keer per kwartaal een vragenlijst wordt verstuurd. Deze tarieven omvatten de vaarkosten en zijn inclusief brandstof- en laagwatertoeslagen, maar exclusief overslagkosten. Over het algemeen kan een geleidelijke en gestage stijging van de nominale vrachtprijzen worden waargenomen, die in 2022/23 tijdelijk een piek vertoonden als gevolg van laagwater. Deze nominale vrachtprijzen zijn echter nog niet gecorrigeerd voor de gestegen kosten.
- Een deflatie van deze nominale vrachtprijzen is alleen mogelijk als er eerst een kosten-index wordt opgesteld, net zoals dat voor het vervoer van vloeibare lading is gebeurd.
- Redenen voor de uiteenlopende percentages:
– In de drogeladingvaart valt het aandeel in de brandstofkosten hoger uit dan in de tankvaart en het containervervoer, aangezien het aandeel in de kosten voor kapitaal en verzekering lager ligt.
– De kapitaalkosten en het aandeel daarvan in de totale kosten voor container- en tankschepen zijn hoger, omdat deze schepen duurder zijn dan drogeladingschepen.
– De hogere waarde van de lading van tankers en containerschepen leidt tot een hogere verzekeringspremie voor de vracht en daardoor is het aandeel van de verzekeringskosten groter dan bij drogeladingschepen.
– De post “overige kosten” ligt hoger in het containervervoer, omdat de containerlijndiensten meer logistieke administratie en back-up-diensten vereisen. - Uit de grafiek blijkt dat de gecombineerde kosten-index voor beide marktsegmenten vrijwel hetzelfde beeld geeft als de kostenverhoging in de tankvaart. De totale stijging van de kosten in het drogeladingsegment was 86% sinds 2004 en 43% sinds 2020. Voor het containervervoer stegen de kosten met 83% (sinds 2004) en met 39% sinds 2020.
- De nominale vrachtprijzen van het CBS worden gecorrigeerd voor de kostenstijging door de vrachtprijzen voor het vervoer van droge lading te delen door de kosten-index voor droge lading (met 2021 als basisjaar) en de prijzen voor het vervoer van containers door de kosten-index voor containers (eveneens met 2021 als basisjaar). De vrachtprijzen in de tankvaart worden op dezelfde wijze gedeeld door de kosten-index voor de tankvaart (ook hier met basisjaar 2021).
- De analyse toont aan dat de vrachtprijzen die in het licht van de gestegen kosten werden aangepast, op de spotmarkt voor droge lading in 2024 en 2025 gemiddeld 11% onder de basislijn van 100 lagen. Dit betekent dat in deze sector de stijging van de vrachtprijzen gemiddeld 11% achterbleef bij de toename van de kosten. Vergelijkbaar, maar minder uitgesproken, was de trend bij de contractprijzen voor droge lading, waar de stijging van de vrachtprijzen slechts 6% onder die van de kosten lag. In de tankvaart en het containervervoer was de situatie vrij evenwichtig met aanpassingen in de vrachtprijzen die de stijging van de kosten vrijwel dekten (afgezien van een marginaal verschil van 1%). Alles bij elkaar genomen lijken deze resultaten erop te wijzen dat het inkomen in de tank- en containervaart zich beter ontwikkelde dan in de drogeladingvaart, maar wijst niet op significante winstmarges in één van deze marktsegmenten.
- Voor het vervoer van vloeibare lading binnen het ARA-gebied in zijn ruimste omvang, tussen Amsterdam, Antwerpen, Vlissingen, Gent, Rotterdam en Terneuzen, werd een analyse gemaakt van de vrachtprijzen op de spotmarkt op basis van een door de tankercoöperatie CITBO14 verstrekte dataset. De marktaandelen van de verschillende vervoerde productgroepen waren als volgt:
– gasolie en gasolieblends: aandeel van 63% in 2025, 37% in 2024 (41% in 2023 en 38% in 2022)
– benzine en blends: aandeel van 31% in 2025, 37% in 2024 (37% in 2023 en 29% in 2022)
– biodiesel: aandeel van 2% in 2025, 13% in 2024 (18% in 2023 en 26% in 2022)
– chemicaliën: aandeel van 1% in 2025, 4% in 2024 (2% in 2023 en 6% in 2022)
– zware producten: aandeel van 2% in 2025, 8% in 2024 (0,2% in 2023 en 1% in 2022). - Het segment gasolie en gasolieblends neemt qua absoluut transportvolume veruit de belangrijkste plaats in. In 2025 is het aandeel van dit productsegment flink gegroeid. Binnen de aardolieproducten die over de Rijn worden vervoerd, vormt gasolie dan ook de hoofdmoot. Chemicaliën maken bij het vervoer van vloeibare lading over de Rijn een veel kleiner deel uit. Biodiesel is de laatste jaren juist flink achteruitgegaan in aandeel.
- Er werd een vrachtprijsindex berekend voor de drie productsegmenten.15 Deze nominale vrachtprijsindex is aangepast voor de toegenomen kosten vanaf het derde kwartaal van 2017 (de basisperiode van de index). Uit de zo verkregen gecorrigeerde reeks kan worden afgeleid dat de trends16 uiteenlopen per productsegment.
- De vrachtprijzen voor benzine en blends volgen sinds eind 2017 een stijgende lijn, ook als men kijkt naar de voor de kosten gecorrigeerde cijfers. Voor gasolie en gasolieblends kan de laatste tijd ook een stijging worden waargenomen. Bij biodiesel is er juist sprake van een sterke neerwaartse trend.
- In vergelijking met de Rijn vertoont het totale beeld van de CITBO-vrachttarieven bij laagwater minder schommelingen. Het FARAG-gebied in Nederland en België, dicht bij de Noordzee, heeft immers minder te lijden onder lage waterstanden dan de Rijn in het achterland.
- Andere factoren die een rol spelen bij de gecorrigeerde vrachtprijzen zijn de vraag naar vervoer, die samenhangt met de industriële productie en de algemene economische situatie, en de verhouding tussen vraag en aanbod.
MEETPUNTEN LANGS DE RIJN
TABEL 1: NAUTISCHE PARAMETERS BIJ BELANGRIJKE MEETPUNTEN LANGS DE RIJN *
| Meetpunt | Gewaarborgde vaarwegdiepte | Overeengekomen Lage Rivierstand 2022 |
|---|---|---|
| Tiel (Waal, NL) | 280 cm | 255 cm |
| Nijmegen (Waal, NL) | 280 cm | 516 cm |
| IJsselkop (Nederrijn, NL) | 280 cm | 683 cm |
| Lobith (Beneden-Rijn, NL) | 280 cm | 733 cm |
| Emmerich (Niederrhein, DE) | 280 cm | 74 cm |
| Duisburg-Ruhrort (Niederrhein, DE) | 280 cm | 227 cm |
| Keulen (Niederrhein, DE) | 250 cm | 139 cm |
| Kaub (Mittelrhein, DE) | 190 cm | 77 cm |
| Oestrich (Mittelrhein, DE) | 190 cm | 92 cm |
| Maxau (Oberrhein, DE) | 210 cm | 372 cm |
| Bazel (Oberrhein, CH) | 300 cm | 501 cm |
Bronnen: WSV, Rijkswaterstaat
* De Waal en de Nederrijn zijn zijarmen in het Rijnstroomgebied in Nederland.
Aantal dagen onder de Overeengekomen Lage Rivierstand (OLR)
Bronnen: berekening van de CCR op basis van gegevens van de WSV, verstrekt door de BfG, en van Rijkswaterstaat
MEETPUNTEN LANGS DE DONAU
TABEL 2: NAUTISCHE PARAMETERS BIJ BELANGRIJKE MEETPUNTEN LANGS DE DONAU
| Meetpunt | Minimumdiepte in het vrachtvervoer, nagestreefd door de vaarwegautoriteit | Bevaarbare Lage Rivierstand |
|---|---|---|
| Pfelling (DE) | 250 cm | 290 cm |
| Hofkirchen (DE) | 250 cm | 207 cm |
| Kienstock (AUT) | 250 cm | 161 cm |
| Wildungsmauer (AUT) | 250 cm | 155 cm |
| Devin (SK) | 250 cm | 144 cm |
| Boedapest (HU) | 250 cm | 102 cm |
| Bezdan (RS) | 250 cm | -10 cm |
| Calafat (RO) | 250 cm | -5 cm |
| Calarasi (RO) | 250 cm | -32 cm |
| Lom (BG) | 250 cm | 144 cm |
| Silistra (BG) | 250 cm | 80 cm |
Bron: Donaucommissie
Aantal dagen onder de Bevaarbare Lage Rivierstand (BLR)
Bronnen: berekening van de CCR op basis van gegevens van de WSV, verstrekt door de BfG, gegevens van de Federale overheid Neder-Oostenrijk en de Donaucommissie
VRACHTPRIJZEN IN HET RIJNSTROOMGEBIED
VRACHTPRIJZEN VOOR HET VERVOER VAN VLOEIBARE LADING IN HET RIJNSTROOMGEBIED
AFBEELDING 3: INSIGHTS GLOBAL-VRACHTPRIJSINDEX VOOR HET VERVOER VAN VLOEIBARE LADING (GASOLIE) IN HET ARA-RIJNSTROOMGEBIED (2004 = 100), ZONDER CORRECTIE VOOR DE GESTEGEN KOSTEN
ch3_fig3_raw data
Bronnen: berekening van de CCR aan de hand van Insights Global
Niederrhein = gemiddelde voor de bestemmingen Duisburg en Keulen; Oberrhein = gemiddelde voor de bestemmingen Karlsruhe en Bazel; Main = bestemming Frankfurt/Main
TABEL 3: STRUCTUUR VAN DE KOSTEN-INDEX VOOR DE TANKVAART OP DE RIJN
| Kostencomponent | Aandeel in de totale kosten (gewicht binnen de index) | Toelichting op het aandeel | Gegevensbron |
|---|---|---|---|
| Brandstof (gasolie) | 30% | Hoog brandstofverbruik | Destatis gasoil price index |
| Bemanning | 25% | Dure bemanning met een hoog technisch kennisniveau | Panteia cost monitoring |
| Kapitaal | 20% | Hoge kosten voor dubbelwandige tankers | Rentevoet voor langlopende leningen (volgens gegevens van de Duitse Centrale Bank plus een risicopremie (2,5%), scheepsbouw- en metaalprijsindex (Destatis) voor afschrijving |
| Reparatie en onderhoud | 15% | Strenge eisen voor tankers | Panteia cost monitoring |
| Verzekering | 6% | Grote milieurisico’s | Panteia cost monitoring |
| Overige kosten | 4% | Administratie, IT | Panteia cost monitoring |
| Totale kosten | 100% | Alle kosten | - |
AFBEELDING 4: COMBINEERDE KOSTEN-INDEX IN DE TANKVAART (2004 = 100) *
ch3_fig4_raw data
Bronnen: berekening van de CCR aan de hand van Panteia, Destatis, Duitse Centrale Bank (Bundesbank)
* Gecombineerde kosten-index = 0,3 × brandstofkosten + 0,25 × bemanningskosten + 0,20 × kapitaalkosten + 0,15 × kosten voor reparaties en onderhoud + 0,06 × verzekeringskosten + 0,04 × overige kosten
TABEL 4: REDENEN VOOR DE GESTEGEN KOSTEN IN DE TANKVAART SINDS 2024
| Kostencomponent | Kostenstijging sinds 2004 | Redenen voor de stijgende trend sinds 2004 |
|---|---|---|
| Brandstof (gasolie) | +82% | Zeer schommelend; afhankelijk van de economische conjunctuur en externe schokken (geopolitieke spanningen) |
| Bemanning | +95% | Gestage stijging als gevolg van een tekort aan gekwalificeerd personeel, met name in de tankvaart |
| Kapitaal | +51% | Forse toename toe te schrijven aan investeringen in dubbelwandige schepen (2012–2018), stijgende staalprijzen en tarieven van scheepswerven, alsmede recente renteverhogingen |
| Reparatie en onderhoud | +136% | Stijgende prijzen voor staal en elektriciteit, beperkte capaciteit bij scheepswerven |
| Verzekering | +100% | Duurdere aansprakelijkheidsverzekeringen bij vervoer van gevaarlijke goederen, stijging van de waarde van schepen (dubbelwandig) en strengere beoordeling van milieurisico’s |
| Overige kosten | +68% | Stijgende administratieve lasten, kosten voor digitalisering, haven- en sluisgelden en hogere uitgaven voor veiligheidscertificaten |
| Totale kosten | +88% | Het gewogen totaal van alle sub-indices, wat duidt op een structurele omslag naar een omgeving met hoge kosten in de Europese binnenvaartsector |
Bronnen: berekening van de CCR aan de hand van Panteia, Destatis, Duitse Centrale Bank (Bundesbank)
AFBEELDING 5: INSIGHTS GLOBAL-VRACHTPRIJSINDEX VOOR HET VERVOER VAN VLOEIBARE LADING (GASOLIE) IN HET ARA-RIJNSTROOMGEBIED (2004 = 100), GECORRIGEERD VOOR DE GESTEGEN KOSTEN
ch3_fig5_raw data
Bronnen: berekening van de CCR aan de hand van Insights Global, Panteia, Destatis, Duitse Centrale Bank (Bundesbank)
Niederrhein = gemiddelde voor de bestemmingen Duisburg en Keulen; Oberrhein = gemiddelde voor de bestemmingen Karlsruhe en Bazel; Main = bestemming Frankfurt/Main
CBS-VRACHTPRIJSINDEX IN HET RIJNSTROOMGEBIED
AFBEELDING 6: INDEXCIJFERS VOOR CBS-VRACHTPRIJZEN PER KWARTAAL (2021 = 100), NIET GECORRIGEERD VOOR DE GESTEGEN KOSTEN *
ch3_fig6_raw data
Bron: Centraal Bureau voor de Statistiek in Nederland (CBS) (Binnenvaartdiensten; prijsindex), tabel 85817 2021=100
* De prijzen van vaste routes worden twee keer per kwartaal onderzocht en omvatten toeslagen voor laagwater en de brandstofprijs, maar zonder laden en lossen. De prijzen worden steeds halverwege en aan het einde van het kwartaal geregistreerd. Alle prijzen zijn nominale prijzen.
TABEL 5: STRUCTUUR VAN DE KOSTEN-INDEX VOOR HET VERVOER VAN DROGE BULKGOEDEREN EN CONTAINERS OP DE RIJN
| Kostencomponent | Aandeel in vervoer droge lading (%) | Aandeel in containervervoer (%) | Gegevensbron |
|---|---|---|---|
| Brandstof (gasolie) | 35% | 28% | Destatis gasoil price index |
| Bemanning | 25% | 22% | Panteia cost monitoring |
| Kapitaal | 15% | 22% | Duitse Centrale Bank/Destatis Metal Index |
| Reparatie & onderhoud | 12% | 10% | Panteia cost monitoring |
| Verzekering | 3% | 5% | Panteia cost monitoring |
| Overige kosten | 10% | 13% | Panteia cost monitoring |
| Totaal | 100% | 100% | - |
AFBEELDING 7: INDEXCIJFERS VOOR CBS-VRACHTPRIJZEN PER KWARTAAL (2021 = 100), GECORRIGEERD VOOR DE GESTEGEN KOSTEN
ch3_fig7_raw data
Bronnen: analyse van de CCR op basis van gegevens van CBS (Binnenvaartdiensten; prijsindex), tabel 85817 2021=100
CITBO-VRACHTPRIJSINDEX VOOR DE TANKVAART IN HET FARAG-GEBIED
-
Geografisch gebied van de door CITBO vervoerde hoeveelheden goederen en structuur van de productsegmenten
Resultaten van de berekening van de indexcijfers voor vrachtprijzen (gegevens over de vrachtprijzen op de spotmarkt)
AFBEELDINGEN 8, 9, EN 10: CITBO-VRACHTPRIJSINDEX VOOR VLOEIBARE GOEDERENSEGMENTEN (INDEX KW3 2017 = 100), GECORRIGEERD VOOR DE GESTEGEN KOSTEN
ch3_fig8_raw data
ch3_fig9_raw data
ch3_fig10_raw data
Bronnen: analyse van de CCR op basis van gegevens voor de spotmarkt verstrekt door CITBO en gecombineerde kosten-index in de tankvaart