

• Les perspectives à court terme pour le segment du minerai de fer et de l’acier se sont légèrement améliorées, avec une demande d’acier en cours de stabilisation et une consommation apparente d’acier qui devrait rebondir en 2026. Soutenu par les perspectives plus favorables qui s’ouvrent aux secteurs du bâtiment et de l’automobile, le transport de minerai de fer sur le Rhin devrait se redresser légèrement en 2026-2027. En revanche, les perspectives pour les produits pétroliers sont défavorables, étant donné que les phénomènes de basses eaux, la baisse de la demande de fioul domestique, la réduction des incitations à la constitution de stocks et la transition énergétique devraient, à long terme, peser sur la demande de transport.
• Les produits agricoles ont bénéficié d’excellentes récoltes et d’une forte demande d’exportations en 2025. En revanche, pour le secteur de la chimie, les défis à relever à court terme demeurent considérables, compte tenu de la faiblesse de la demande, des coûts élevés de l’énergie et de la concurrence mondiale. La production de l’industrie chimique de l’UE-27 a diminué de -2,4 % en 2025 par rapport à 2024. Comme le transport de conteneurs reste confronté à des difficultés liées aux basses eaux, aux tensions géopolitiques et au manque d’efficacité logistique, la croissance devrait se révéler modérée et plus lente que par le passé.
• Si les prévisions à long terme laissent présager une baisse de la production pour les produits pétroliers, le charbon et l’acier dans les pays rhénans, la production chimique et le commerce international devraient croître et soutenir la demande de transport. À long terme, le transport de conteneurs devrait bénéficier de la croissance du commerce mondial.
PERSPECTIVES À COURT TERME POUR LES MARCHÉS DU TRANSPORT FLUVIAL DANS LES PAYS RHÉNANS ET DANUBIENS
- La navigation intérieure joue un rôle majeur en tant que mode de transport pour les matières premières et les produits finis de l’industrie sidérurgique. Dans l’industrie sidérurgique allemande (celle du plus grand pays producteur d’acier de l’UE), par exemple, la navigation intérieure détient une part de marché représentant environ 32 % de l’ensemble des activités logistiques, selon l’Association allemande de l’industrie sidérurgique. Bien qu’ayant évolué de manière assez constante depuis 2011, cette part de marché a peu augmenté en 2023 et 2024, fluctuant autour de 30 %.
- Sur l’ensemble du Rhin, 16,5 % de la totalité du transport de marchandises sont liés à la production d’acier (minerai de fer, charbon à coke, métaux, produits métalliques)55. Pour le Rhin traditionnel, cette part représente environ 30 % si l’on ajoute une estimation de la part de ferraille d’acier. Cette part est encore plus importante sur le Danube, atteignant 40 % sur le Danube moyen.
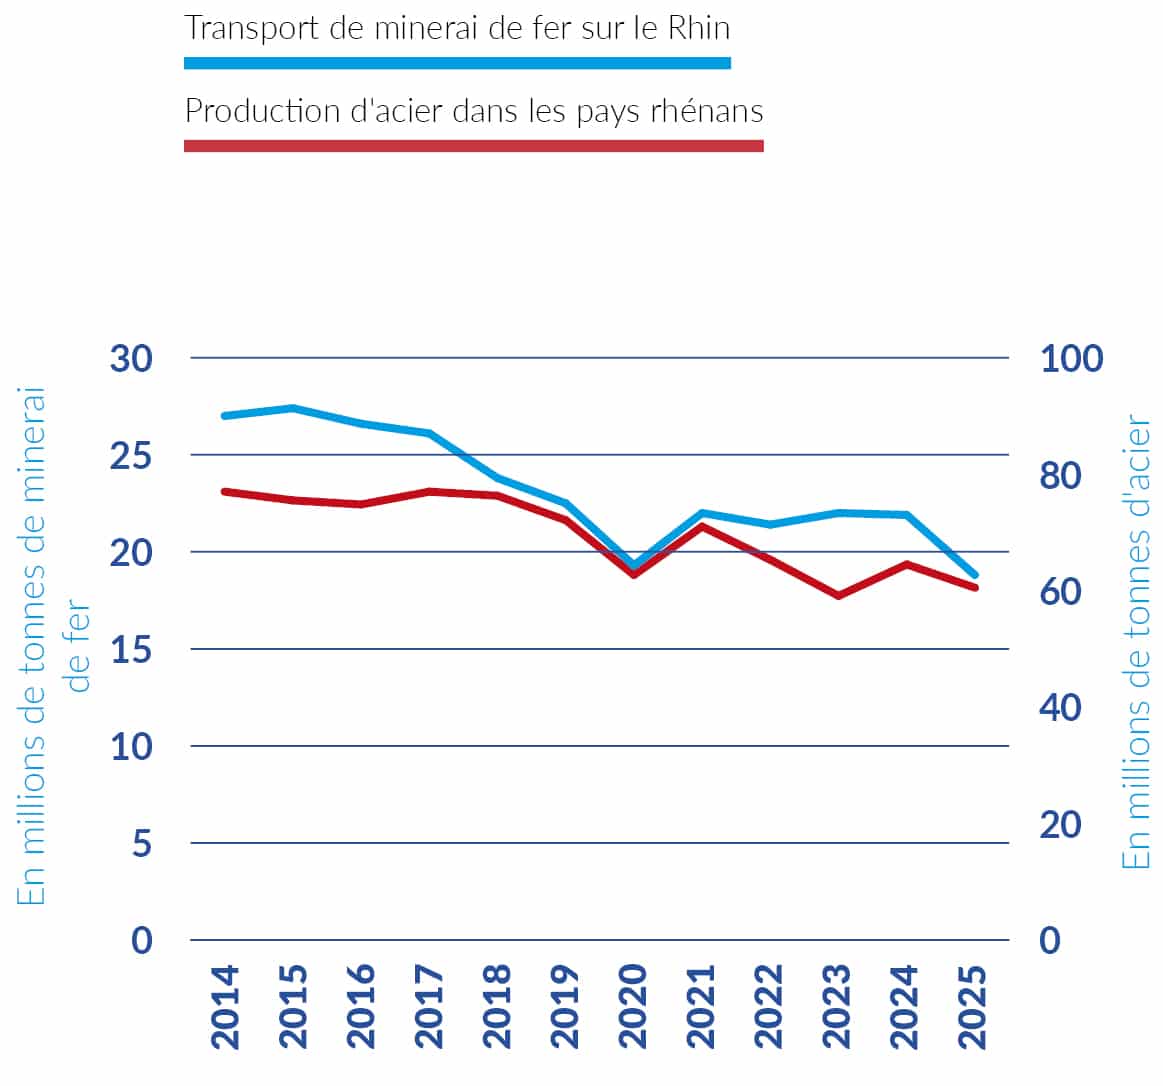
- Le transport de minerai de fer sur le Rhin suit en général une tendance similaire à celle de la production d’acier, malgré une légère divergence en 2023, en raison d’un réapprovisionnement des stocks de minerai de fer.
- Afin d’identifier les facteurs ayant une influence sur le transport du minerai de fer sur le Rhin, un modèle de régression statistique a été développé à partir des données mensuelles enregistrées pour le transport du minerai de fer sur le Rhin traditionnel à partir de l’an 2000 et jusqu’en 2025. D’après les résultats obtenus, 75% des variations observées dans les volumes de transport de minerai de fer56 peuvent s’expliquer par seulement quatre facteurs déterminants. Ils sont exposés dans l’infographie suivante :
- Un certain nombre de conclusions peuvent être tirées de ce tableau. Entre 2000 et 2025, une augmentation de +1 % de la production d’acier a entraîné une hausse de +0,679 % (en moyenne) du transport de minerai de fer57. Un coefficient négatif est associé au niveau d’eau, traduisant le lien qui existe entre la baisse des niveaux d’eau et la diminution du transport de minerai de fer. Cette corrélation est, en outre, non linéaire : plus les niveaux d’eau baissent, plus l’impact sur le transport de minerai de fer est négatif, et se trouve renforcé à chaque nouvelle baisse.
- La crise financière de 2008/2009 a eu des répercussions durables sur les volumes de minerai de fer transportés. Les volumes transportés qui ont succédé à cette crise étaient systématiquement inférieurs aux quantités transportées auparavant (environ -25 %). Cette crise a agi comme un puissant catalyseur, accélérant le déclin structurel de la production d’acier traditionnelle en Europe occidentale58. En particulier, la crise a été perçue comme une occasion de fermer des aciéries non-rentables en conséquence de la baisse de la demande ; lorsque la demande s’est redressée, elles n’ont pas été rouvertes. Dans chacun des trois pays qui dépendent du transport de minerai de fer sur le Rhin et la Moselle (Allemagne, France et Luxembourg), la production d’acier a été significativement plus faible en 2025 qu’en 200759.
- La pandémie de Covid et ses répercussions sur la production industrielle, ainsi que sur l’activité dans le secteur des services, semblent avoir constitué un catalyseur de crise supplémentaire, réduisant structurellement la demande d’acier et le transport de minerai de fer sur le Rhin.
- Enfin, le transport de minerai de fer étant très énergivore (bateaux pousseurs et convois poussés), le prix du gazole s’est avéré être un facteur significatif influençant les volumes de transport.
- Selon ce modèle, les prévisions à court et à moyen terme pour le transport du minerai de fer doivent tenir compte des prévisions relatives à la production d’acier allemande, à l’hydraulicité et aux prix du carburant.
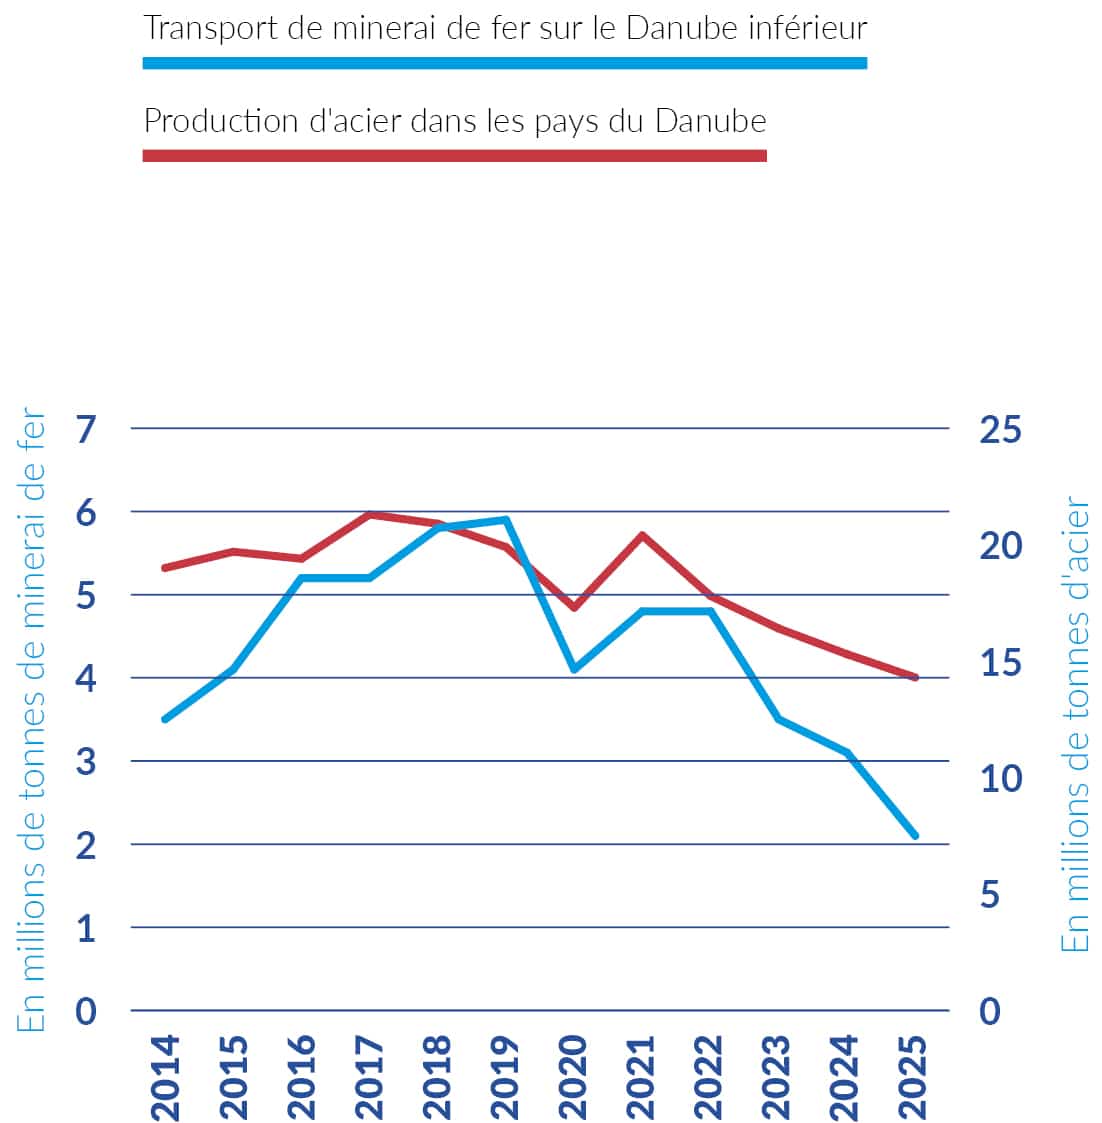
- La production d’acier dans les pays du Danube60 s’est élevée à 14,3 millions de tonnes en 2025, soit une baisse de -6,5 % par rapport à 2024.
- La demande d’acier suit l’évolution des secteurs utilisateurs d’acier, en particulier ceux de la construction et de l’industrie automobile. En Allemagne, les deux tiers de la demande d’acier proviennent de ces deux secteurs, dont les perspectives pourraient, selon Eurofer, être les suivantes61 :
– Le secteur de la construction devrait poursuivre sa croissance en 2026 (+1,5 %) et en 2027 (+2,9 %), sous l’effet de la reprise de la demande de logements et d’une hausse des dépenses d’infrastructure.
– Pour l’industrie automobile, une baisse modérée est attendue en 2026 (-0,2 %), suivie d’une hausse en 2027 (+2,9 %), mais les volumes de production devraient rester nettement inférieurs à ceux enregistrés en 2019. - Un scénario a été élaboré pour le transport du minerai de fer en 2026 et 2027 sur la base des coefficients du modèle économétrique, des prévisions de la production d’acier dans les secteurs de la construction et de l’automobile en 2026 (+2,4 % / +0,9 %) et 2027 (+2,8 % / +1,7 %), ainsi que des hypothèses relatives aux niveaux d’eau. Ce scénario table sur une croissance de la production d’acier conforme aux prévisions ainsi que sur des niveaux d’eau correspondant à la moyenne historique.
- Ce scénario a été élaboré en convertissant la hausse attendue de la production d’acier en une prévision concernant le transport du minerai de fer (à l’aide du coefficient +0,679 du modèle dont les résultats figurent dans le tableau 1). Une fois finalisé, le scénario a laissé entrevoir une reprise limitée du transport du minerai de fer en 2026 et 2027.
- Avec un volume de transport annuel de 63 millions de tonnes (2025), les produits pétroliers sont le plus grand segment de produits empruntant le Rhin. Leur part représente 19 % de l’ensemble des marchandises transportées sur le Rhin traditionnel et 23 % de celles acheminées sur l’ensemble du Rhin.
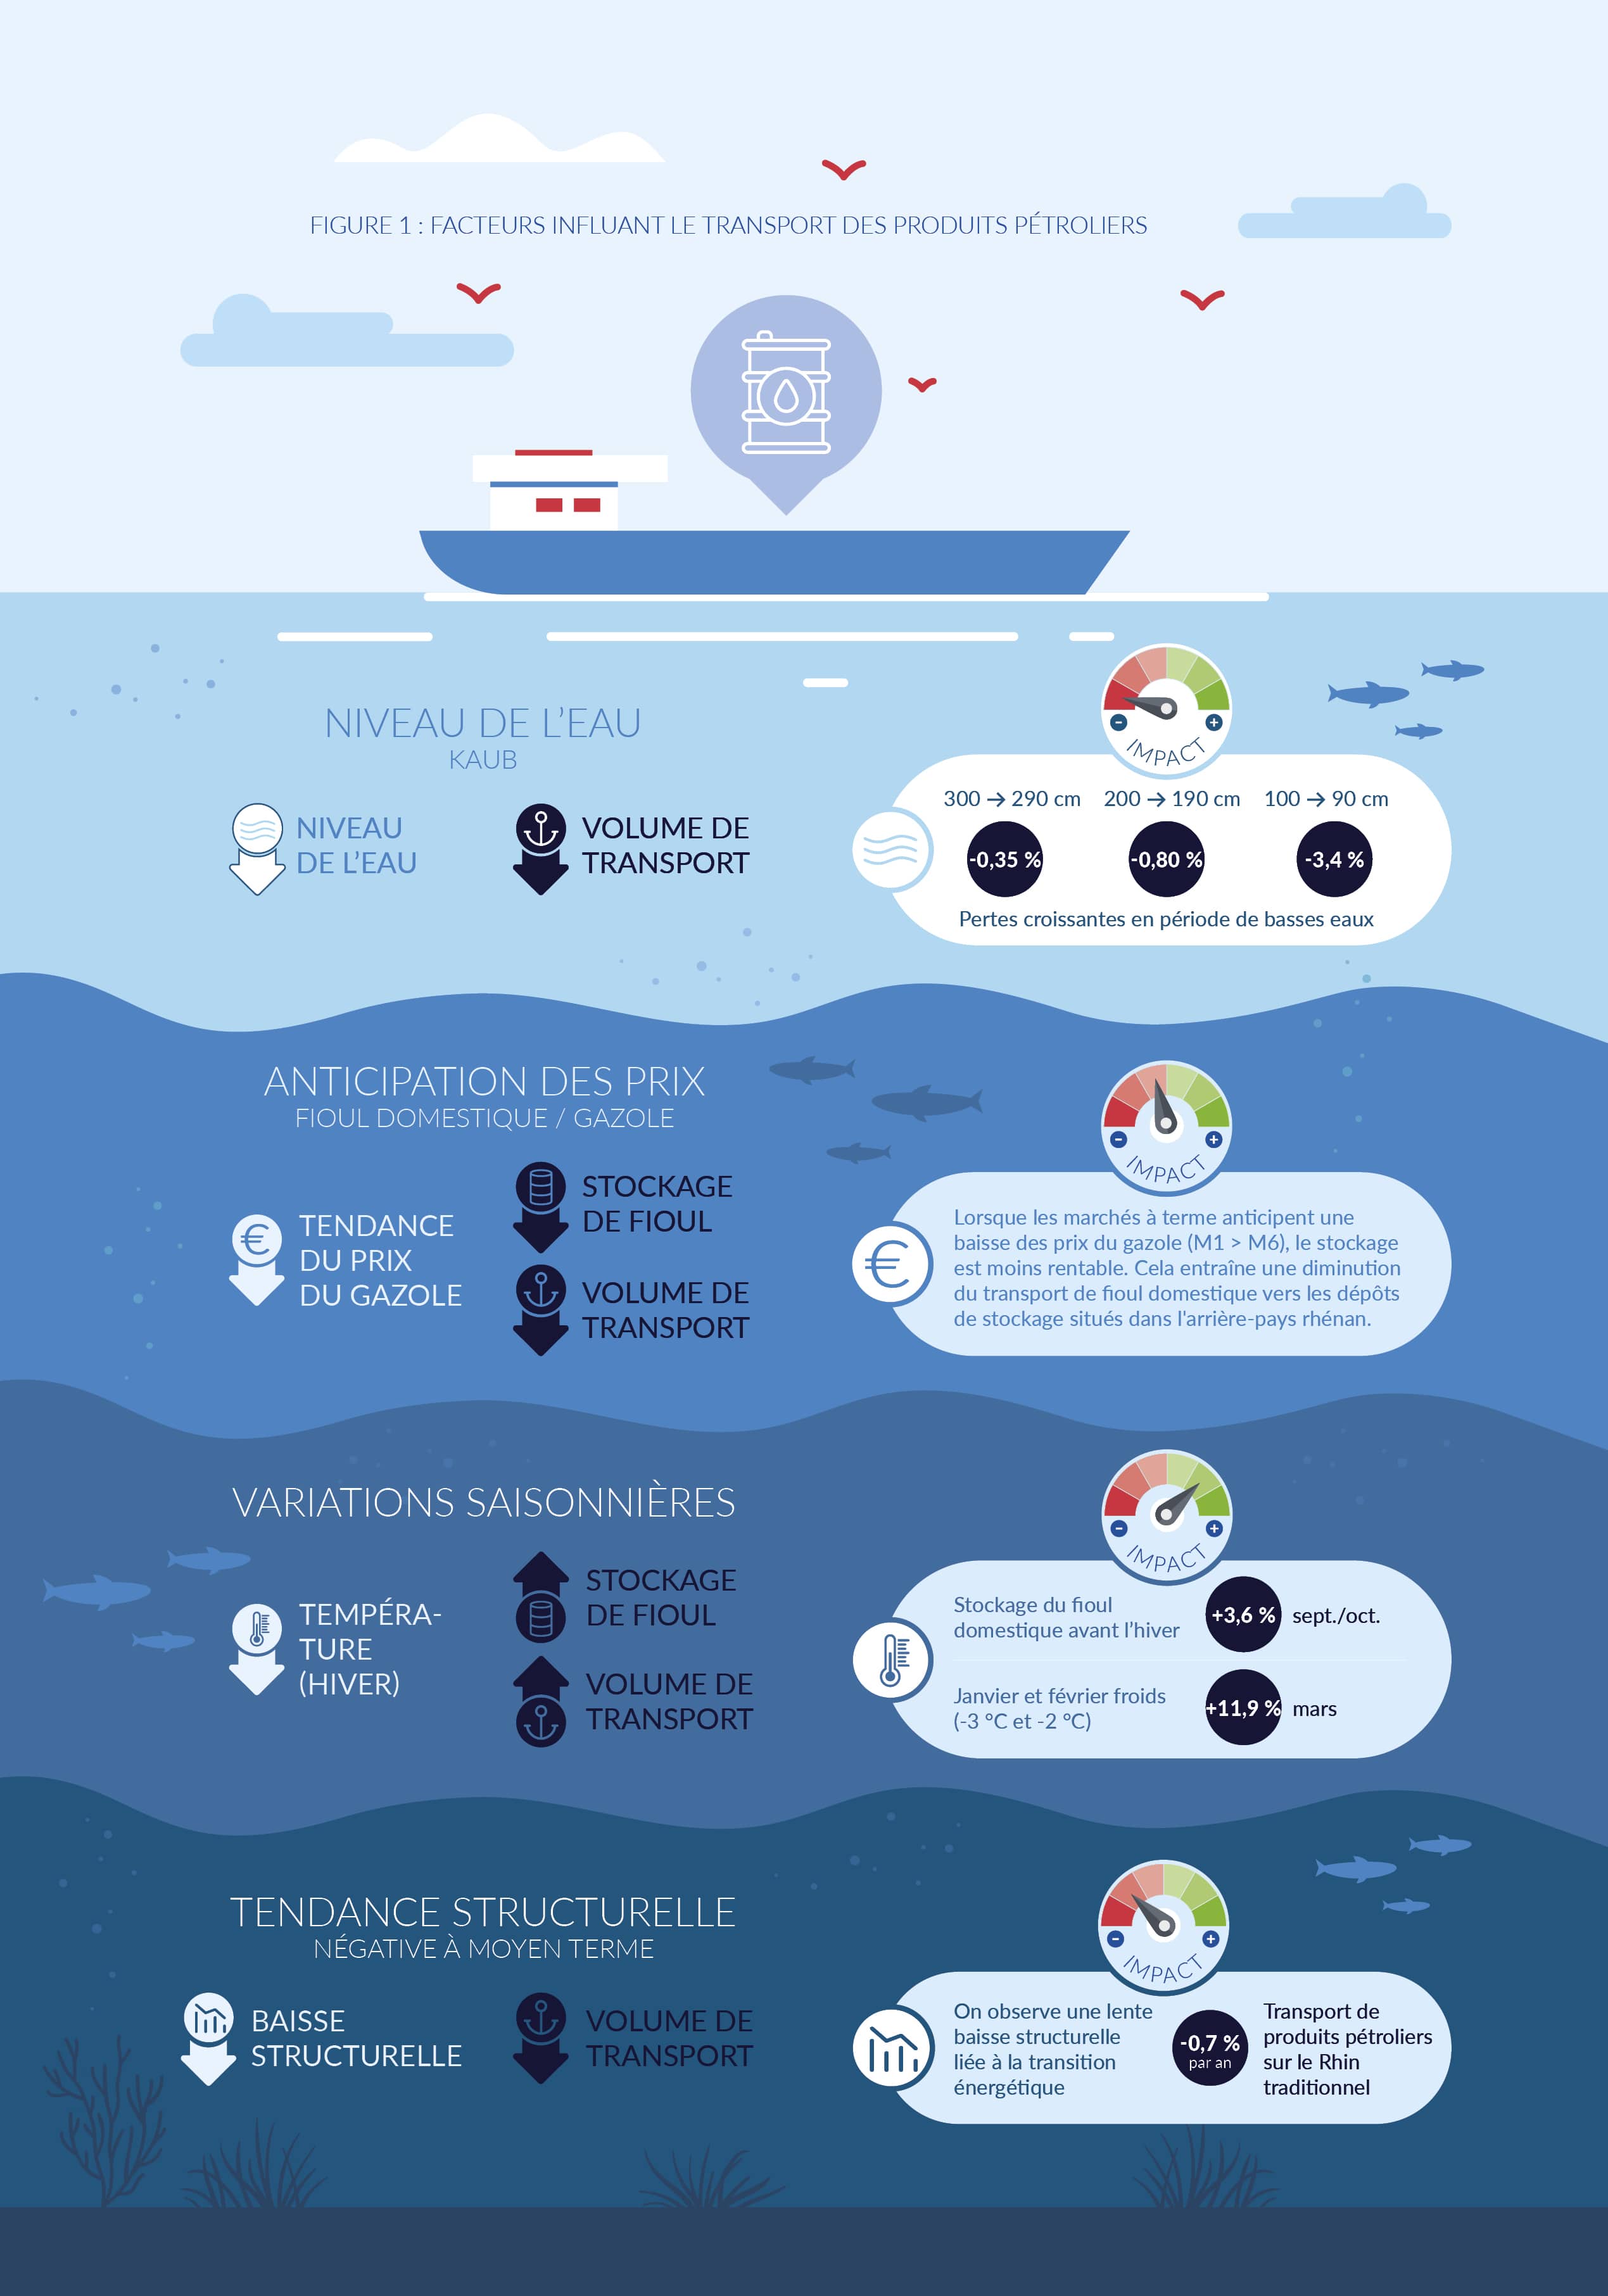
- Afin de mieux comprendre les facteurs influant sur le transport des produits pétroliers sur le Rhin, les données mensuelles relatives à cette activité sur le Rhin traditionnel (variable dépendante) ont été analysées et modélisées à l’aide d’un modèle de régression non linéaire multiple. Les variables explicatives ont été sélectionnées sur la base des conclusions issues de l’observation du marché et d’informations provenant d’analyses de marché effectuées par d’autres cabinets d’études de marché pertinentes (Insights Global). Les résultats des estimations indiquent une influence prépondérante de la variable physique constituée par les niveaux d’eau, laquelle limite physiquement le transport, en particulier en période de basses eaux. Les facteurs économiques comprennent les effets saisonniers sur l’approvisionnement en fioul domestique, en automne et en hiver, ainsi que les anticipations relatives au prix du gazole, principal produit pétrolier transporté sur le Rhin. Ces anticipations de prix sont mesurées en établissant, pour le gazole, la différence entre le prix à terme d’un mois et le prix à terme de 6 mois. Elles déterminent les incitations économiques à la constitution de stocks et au transport des produits pétroliers. Une future baisse des prix du gazole (déport) agit comme un facteur limitatif pour la constitution de stocks et le transport, ainsi qu’exposé dans les analyses de marché. Ce phénomène a été confirmé par le modèle appliqué.
- En outre, le transport de produits pétroliers sur le Rhin traditionnel subit également l’influence d’une tendance légèrement négative, entraînant une réduction du transport de produits pétroliers de -0,7 % par an, indépendamment des facteurs physiques et économiques. Cette tendance structurelle est imputable aux économies d’énergie thermique résultant des améliorations de l’efficacité énergétique et du passage à des sources d’énergie plus durables.
- Dans l’ensemble, le modèle indique que le transport des produits pétroliers sur le Rhin subit l’influence de deux facteurs majeurs : 1) l’hydrologie et 2) la constitution de stocks obéissant aux signaux saisonniers et économiques.
- Deux scénarios ont été développés pour la demande de transport en 2026 et 2027 sur la base du modèle économétrique. Les deux scénarios sont identiques en tous points, à l’exception du niveau d’eau supposé du Rhin. Toutes les autres variables sont, soit des variables déterministes, telles que la tendance temporelle (qui n’exige aucune estimation), soit des constantes, quel que soit le scénario. Tel est le cas de l’effet saisonnier en automne et des températures hivernales.
- Les niveaux d’eau futurs ne peuvent faire l’objet de prévisions précises. En revanche, des valeurs de référence mensuelles ont été établies à partir des 22 dernières années (2003–2025). Pour chaque mois, deux valeurs de centile ont été déterminées.
– Scénario optimiste : celui du 75e centile des niveaux d’eau de référence enregistrés chaque mois. Il correspond à une année présentant des niveaux d’eau supérieurs à la moyenne : seules 25 % des années de référence ont enregistré des niveaux d’eau aussi élevés ou supérieurs.
– Scénario pessimiste : celui du 25e centile. Il correspond à une année présentant des niveaux d’eau inférieurs à la moyenne : 75 % des années de référence ont connu de meilleures conditions. Les tirants d’eau sur le Rhin font l’objet de restrictions et les barges ne peuvent plus naviguer à pleine charge, ce qui réduit la capacité de transport effective. - En ce qui concerne les prix futurs du gazole, les perspectives pour 2026 et 2027 sont sujettes à une très grande incertitude, mais les prévisions du marché de l’énergie laissent entrevoir une baisse modérée des cours du pétrole brut et des prix du gazole par rapport à 202562. Dans ce contexte, un déport (« backwardation ») constant a été envisagé pour l’ensemble des prévisions. Comme le confirment les résultats de la modélisation, le déport (« backwardation ») réduit l’incitation économique, pour les courtiers et les distributeurs, à constituer des stocks de gazole. Cela étant, une activité de stockage réduite entraîne à son tour une diminution de la demande de transport sur le Rhin. L’écart supposé a été calculé à partir de l’écart moyen mensuel de référence, auquel a été ajouté une prime de déport de +2,0 en 2026 et de +1,7 en 2027, avec un prix plancher de 1 garantissant l’absence de violation de l’hypothèse de déport. La légère réduction de la prime en 2027 reflète le principe selon lequel les marchés des matières premières ne supportent pas indéfiniment un déport prononcé.
- Si les cours du pétrole et les prix du gazole diminuent progressivement en 2026 comme prévu, cet effet de déport continuerait d’agir comme un facteur limitatif pour les volumes de produits pétroliers transportés sur le Rhin, renforçant la tendance structurelle à la baisse déjà identifiée dans le modèle. Il convient toutefois de noter que les prévisions relatives aux cours du pétrole comportent une grande part d’incertitude et que des pénuries d’approvisionnement ou toute perturbation inattendue de la demande pourraient modifier considérablement ces perspectives.
- Dans le scénario optimiste, de meilleures conditions de navigation engendrent une demande de transport légèrement supérieure à celle envisagée dans le scénario de basses eaux. Pour le Rhin traditionnel, le volume annuel s’élèverait en 2026 à 27,5 millions de tonnes dans le scénario optimiste, contre 25,6 millions de tonnes dans le scénario pessimiste. Pour l’année 2027, un volume de 27,3 millions de tonnes serait envisagé dans le scénario optimiste, et 25,5 millions de tonnes dans le scénario pessimiste.
- La part des produits agricoles et alimentaires est de l’ordre de 10 % pour la navigation rhénane et de 33 % pour la navigation danubienne.
- Blé
En ce qui concerne le blé tendre63, les volumes de récolte enregistrés pour la saison 2025/26 dans l’UE, y compris en France, sont nettement supérieurs aux moyennes quinquennales. Au niveau mondial, les volumes de récolte sont également supérieurs aux moyennes quinquennales. La situation est similaire pour le blé dur64, dont les volumes de récolte sont légèrement supérieurs à la moyenne quinquennale dans l’UE et dans le monde. Les prévisions de la CE pour la saison 2026/2027 restent prudentes, indiquant une baisse de 6 % par rapport à la saison précédente, tout en restant globalement cohérentes avec la moyenne quinquennale. - Orge
La production mondiale s’est élevée à 154,8 millions de tonnes, et la production de l’UE à 55,7 millions de tonnes pour la saison 2025/26. Les volumes de récolte à l’échelle mondiale, ainsi que dans l’UE-27, y compris en France, sont supérieurs aux moyennes quinquennales. Les résultats de récolte dans l’UE devraient diminuer jusqu’à 54,7 millions de tonnes (-2 %) au cours de la saison 2026/27, restant toutefois supérieurs à la moyenne quinquennale. - Maïs
Les résultats de récolte à l’échelle mondiale ont atteint 1 301 millions de tonnes au cours de la saison 2025/26, s’établissant au-dessus de la moyenne quinquennale. Dans l’UE, la production est tombée à 58,1 millions de tonnes, s’établissant en dessous de la moyenne quinquennale, mais elle devrait passer à 61,2 millions de tonnes (+5 %). - L’année 2025 a été marquée par l’incertitude et la volatilité, nourries par une croissance économique en perte de vitesse, des changements de politiques et des tensions géopolitiques en Europe et au Moyen-Orient. Dans ce contexte économique mondial difficile, la confiance à l’égard de l’industrie chimique s’est affaiblie au sein de l’UE-27 à partir du moment où les entreprises ont été confrontées à un niveau élevé d’incertitude, qui s’est encore amplifié à l’automne, faisant tomber la production à -19 % en octobre 2025. Parallèlement, les coûts de l’énergie en Europe sont restés parmi les plus élevés au monde, et la faiblesse de la demande a continué de peser sur les ventes de produits chimiques. Selon l’Association allemande de l’industrie chimique (VCI), une large part de la clientèle industrielle a réduit sa production et est restée prudente quant à ses commandes de produits chimiques tout au long de l’année 202565.
- En conséquence, la production de l’industrie chimique de l’UE-27 est restée nettement inférieure aux niveaux atteints avant la crise de 2014-2019, mais a connu une légère augmentation de +1,6 % en 2025 (après une contraction de -3 % en 2024), affichant des résultats inférieurs à la moyenne de l’industrie manufacturière de l’UE-27. De même, de nombreux secteurs industriels en aval, qui dépendent des produits de l’industrie chimique, ont signalé une baisse de leurs niveaux de production en 202566.
- En ce qui concerne les prestations de transport, la part des produits chimiques s’élève à environ 17 % sur le Rhin et 11 % sur le Danube. Les prestations de transport de produits chimiques dans les pays du rhénans et danubiens ont fluctué au cours des cinq dernières années, avec des baisses significatives en 2018 (effet des basses eaux) et 2022 (conséquences de la guerre en Ukraine et des basses eaux). Pour les deux fleuves, l’évolution de la demande de transport a plus ou moins suivi celle de la production.
- 2026 devrait rester une année difficile pour l’industrie chimique, le secteur devant désormais faire face à une faible demande, à des investissements limités et à une incertitude mondiale. La principale difficulté à surmonter est l’utilisation insuffisante des capacités de l’UE-27, qui s’est établie à des niveaux historiquement bas, nettement sous la moyenne à long terme de l’UE et des Etats-Unis. Au début de l’année 2026, l’utilisation des capacités a légèrement augmenté dans le secteur des produits chimiques de l’UE-27, atteignant 73,2 % au premier trimestre 2026 et 74,3 % au deuxième trimestre 2026, tout en restant inférieure à la moyenne à long terme de 81,3 %67. Selon VCI, l’utilisation des capacités de l’industrie chimique est tombée à environ 70-72 % en 2025, le niveau le plus bas enregistré depuis des décennies et inférieur au seuil de rentabilité68.
- Les producteurs européens continuent d’être confrontés à un désavantage concurrentiel majeur en raison des coûts élevés de l’énergie. Tout au long de l’année 2025, les prix du gaz étaient 2,5 fois plus élevés en Europe qu’aux États-Unis, exerçant une pression supplémentaire sur les coûts de production. Au début de l’année 2026 (janvier-avril), ils demeuraient 3,3 fois plus élevés en Europe qu’aux États-Unis. En outre, le secteur est confronté à l’intense concurrence de la Chine, notamment en ce qui concerne les produits de base et ceux issus de la pétrochimie, compte tenu de la capacité de production à grande échelle des producteurs chinois et des coûts de production inférieurs dont ils bénéficient. De plus, la politique économique de la Chine stimule artificiellement les exportations du pays en dévaluant sa monnaie et en accordant des subventions aux entreprises exportatrices.
- Le transport de conteneurs sur le Rhin et dans les pays rhénans est en baisse depuis plusieurs années. Cinq raisons majeures expliquent cette situation :
1) les basses eaux : les périodes d’étiage sévère de 2018 et 2022 ont été à l’origine d’un report modal qui s’est opéré au détriment de la navigation intérieure ;
2) l’instabilité géopolitique :
a. la guerre en Ukraine : diminution (2022) et stagnation (2023-2025) de la manutention de conteneurs maritimes dans le port maritime de Rotterdam en raison de la guerre en Ukraine ;
b. les attaques de rebelles houthis contre des navires à marchandises en mer Rouge ;
c. le conflit au Moyen-Orient ;
3) la pandémie : à la suite de cette dernière, la consommation de biens a ralenti, tandis que la consommation de services a augmenté.
4) le manque d’efficacité logistique : en ce qui concerne la manutention des porte-conteneurs dans les ports maritimes, la priorité donnée aux navires de mer accroît les temps d’attente déjà importants et nuit à la fiabilité du transport fluvial ;
5) la politique commerciale et les droits de douane : les tensions commerciales croissantes, y compris les droits de douane américains, ont réduit l’efficacité commerciale et contribué à ralentir la croissance des volumes mondiaux de conteneurs. - Parallèlement, le déséquilibre croissant entre les importations et les exportations de conteneurs suscite des inquiétudes. Cela conduira probablement au redéploiement d’un nombre grandissant de conteneurs vides dans les ports maritimes, afin d’en garantir la disponibilité en temps utile pour procéder à des chargements dans d’autres régions du monde. Bien que ces flux contribuent à soutenir les volumes de transport, ils n’améliorent pas pour autant l’efficacité globale du système logistique et peuvent engendrer des défis opérationnels supplémentaires à l’avenir.
- La série de référence et d’éléments d’orientation concernant les perspectives du transport fluvial de conteneurs est l’indice relatif à la manutention de conteneurs dans les Ports du Nord69.
- Malgré le recul de la manutention de conteneurs depuis 2022, les Ports du Nord70 ont montré des signes de reprise en 2024, qui se sont poursuivis jusqu’en 2025. Cela étant, un nouveau ralentissement est apparu au cours des trois premiers mois de l’année 2026, dû en grande partie à la guerre en Iran. Globalement, alors que l’indice mondial montre une tendance constante à la hausse, celui des Ports du Nord affiche une croissance plus faible et une plus grande volatilité, s’étant nettement écarté de cette tendance ces dernières années.
- Les perspectives pour le transport de conteneurs en navigation intérieure restent mitigées. Bien qu’une croissance à court terme soit prévue, les échanges conteneurisés devraient croître à un rythme plus lent qu’auparavant. Les Perspectives de l’économie mondiale du FMI (avril 2026) prévoient une croissance mondiale de seulement +3,1 % en 2026 et +3,2 % en 2027, revue à la baisse par rapport aux estimations précédentes en raison du déclenchement de la guerre au Moyen-Orient à la fin du mois de février 2026.
- En outre, la croissance du volume du commerce mondial devrait passer de +5,1 % en 2025 à seulement +2,8 % en 2026, avant de rebondir à +3,8 % en 2027. La fermeture du détroit d’Ormuz a perturbé les chaînes d’approvisionnement énergétique et fait grimper les cours du pétrole et du gaz, aggravant la pression déjà exercée par les droits de douane américains et la fragmentation géopolitique71. À court terme, le conflit en Iran devrait donc affaiblir encore davantage la manutention de conteneurs dans les ports du Nord de l’Europe, avec des répercussions sur la navigation intérieure72. La persistance de cette faible croissance dépendra de l’évolution des tensions géopolitiques. À moyen terme, des risques supplémentaires découleront d’éventuels conflits commerciaux résultant des efforts de l’UE pour réduire sa dépendance vis-à-vis de la Chine.
- Les perspectives de la flotte européenne de croisières fluviales laissent entrevoir une expansion continue dans les années à venir. L’activité de nouvelles constructions devrait rester dynamique, avec la livraison de 17 nouveaux bateaux de croisière fluviale prévue en 2026, suivie d’une augmentation significative jusqu’à 25 bateaux en 2027. Ces chiffres confirment une forte reprise et une confiance croissante du secteur quant aux demandes à venir. Cette expansion se traduira également par une capacité d’accueil supplémentaire. Dans l’ensemble, les carnets de commandes permettent d’envisager une perspective positive soutenue pour l’industrie européenne des croisières fluviales.
- En ce qui concerne les perspectives, la majorité des entreprises interrogées dans le cadre d’une étude réalisée par l’association professionnelle européenne IG River Cruise, ont indiqué s’attendre à ce que la tendance à la croissance se poursuive en 2026, en ce qui concerne le nombre de passagers et le chiffre d’affaires, avec une dynamique constante de forte croissance sans ralentissement pour les marchés éloignés73.
- En France, 88,2 % des gestionnaires du secteur du tourisme fluvial se déclarent confiants pour les cinq années à venir et prévoient des investissements à court terme. Ces investissements visent principalement à moderniser les flottes, à satisfaire aux exigences environnementales, à restructurer leurs ressources humaines et à numériser. De tels investissements sont réalisés malgré des contraintes persistantes telles que la hausse des coûts d’exploitation, les incertitudes entourant les évolutions technologiques et les pressions sur le marché du travail74.
ACIER ET MINERAI DE FER
FIGURES 1 ET 2 : PRODUCTION D’ACIER DANS LES PAYS RHÉNANS ET TRANSPORT DE MINERAI DE FER SUR L’ENSEMBLE DU RHIN (EN MILLIONS DE TONNES)
ch8_fig1_raw data
ch8_fig2_raw data
Sources : Eurofer, Destatis, Rijkswaterstaat, analyse de la CCNR
Suisse : estimation
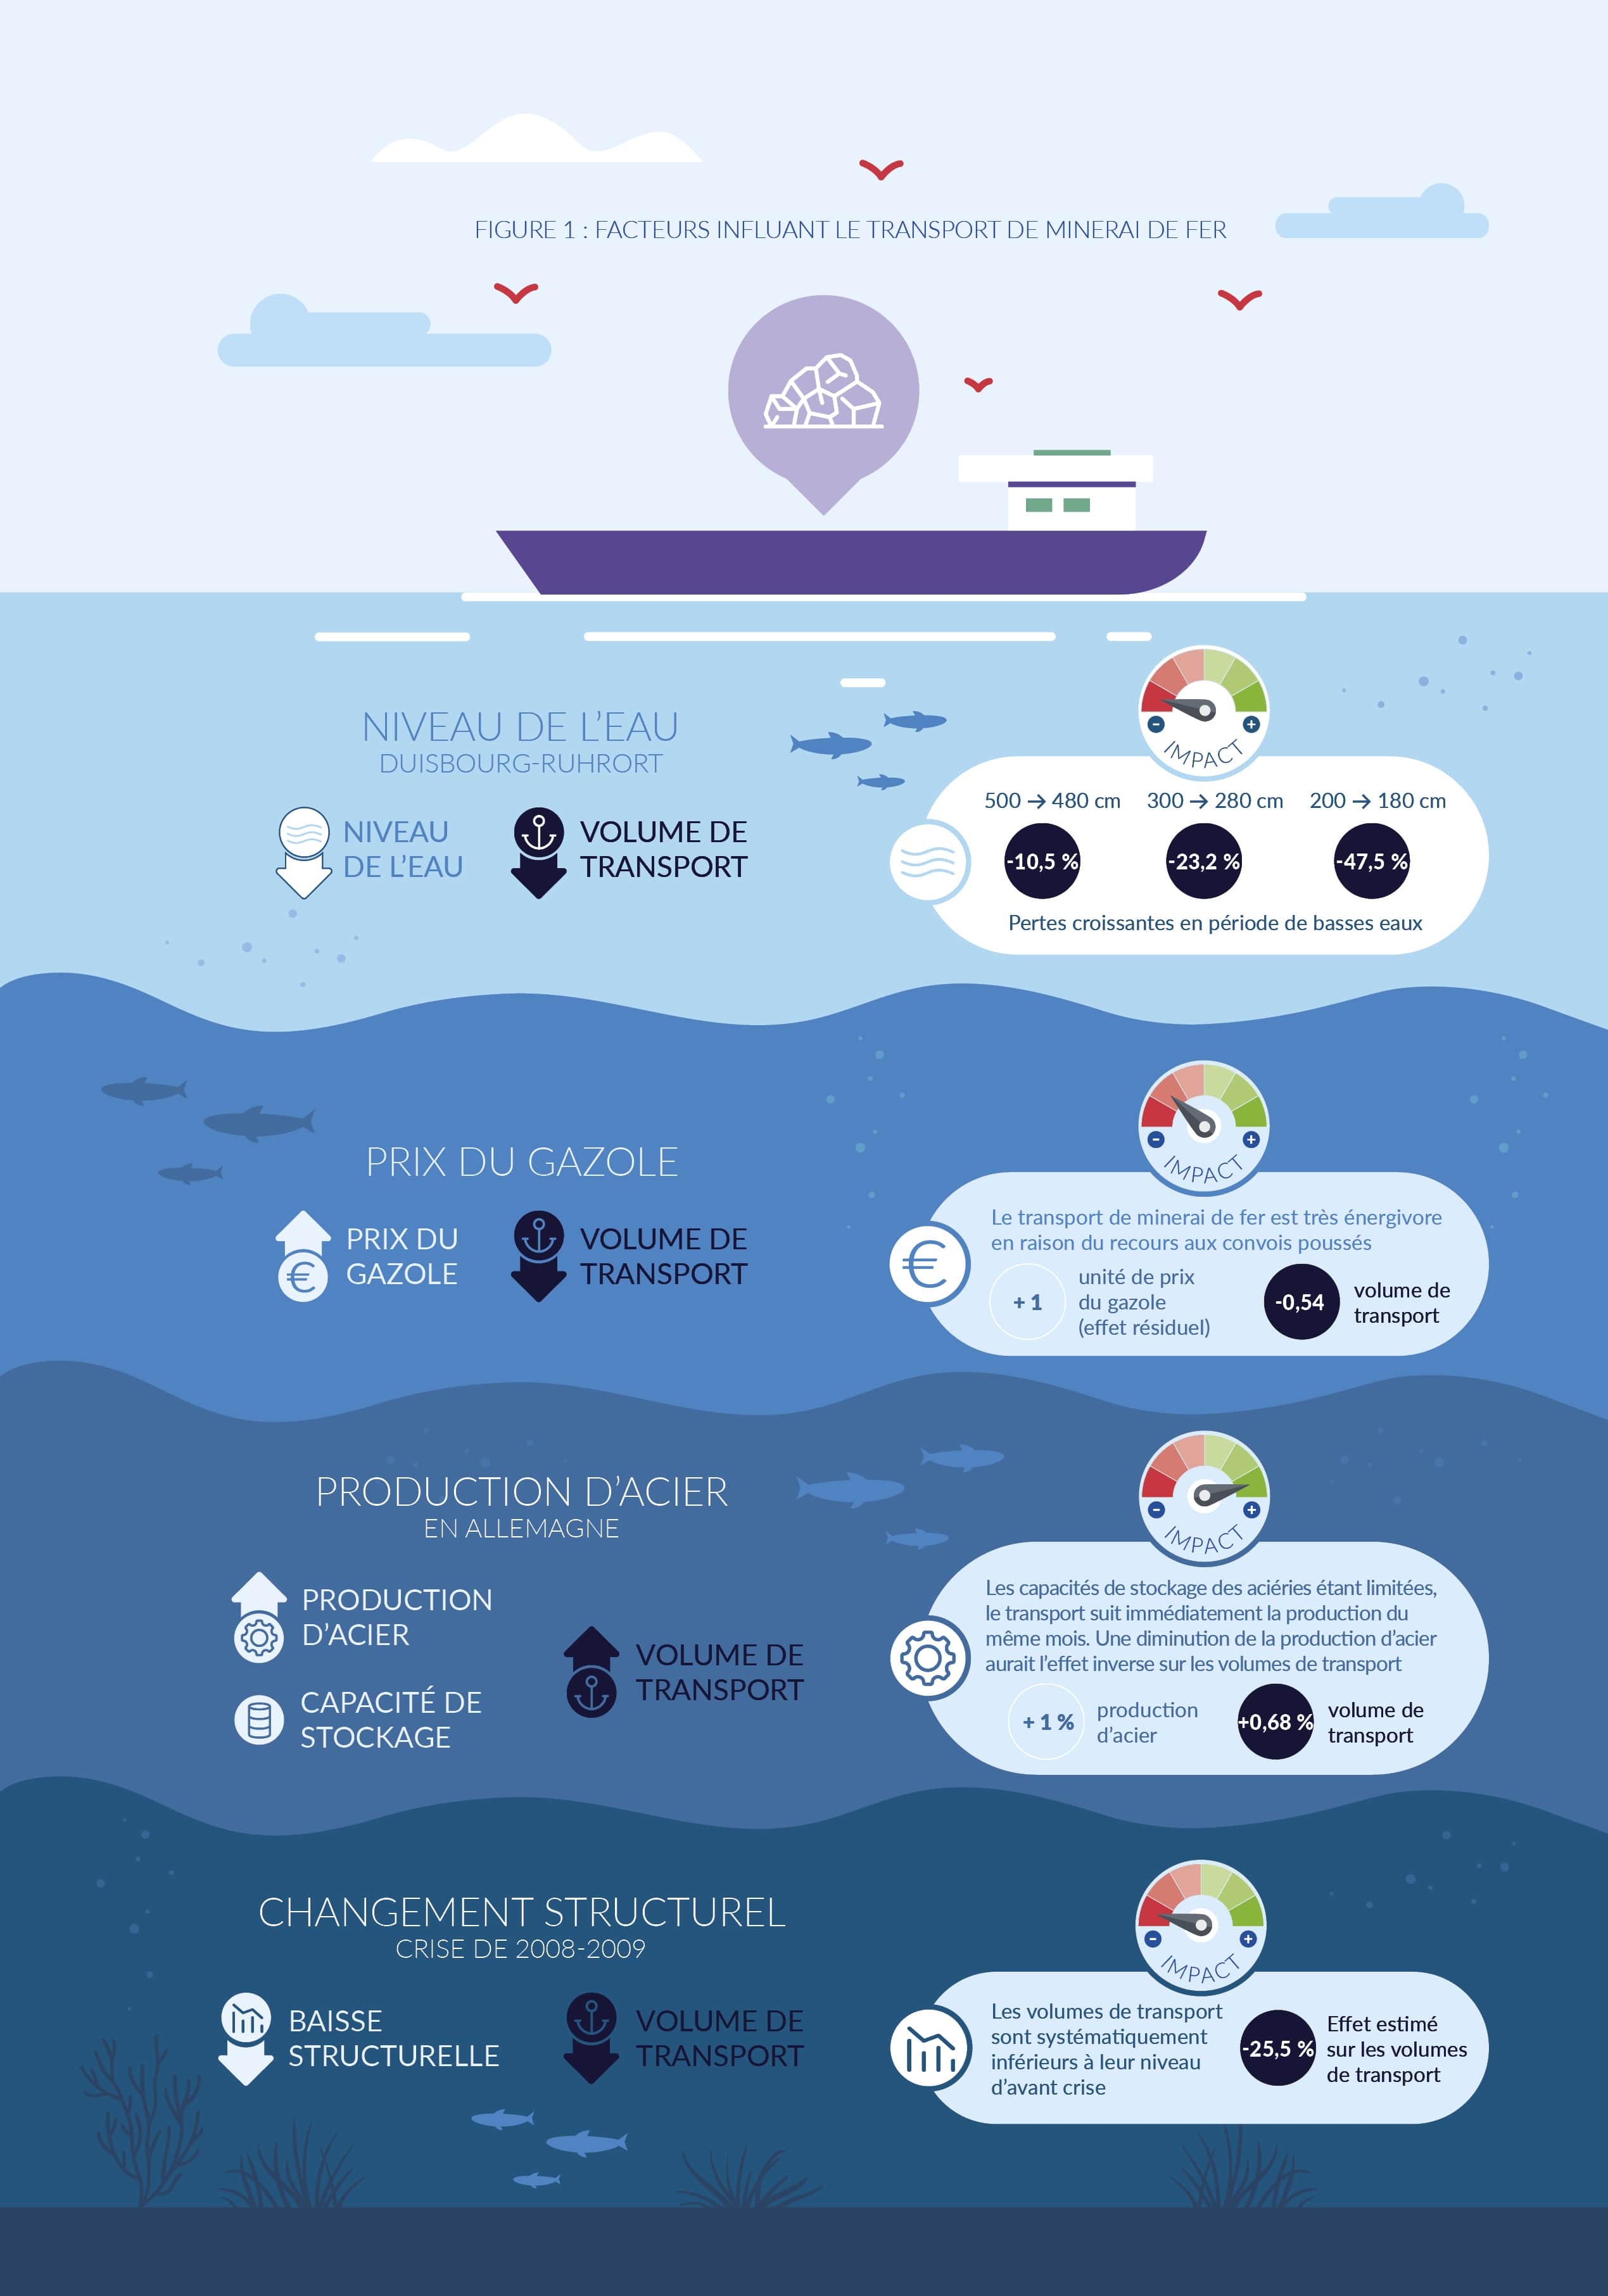
TABLEAU 1 : VARIABLES EXPLICATIVES POUR LE TRANSPORT DU MINERAI DE FER SUR LE RHIN – RÉSULTATS D’UN MODÈLE STATISTIQUE (FONDÉ SUR DES DONNÉES RELATIVES À LA PÉRIODE ALLANT DE JANVIER 2000 À DÉCEMBRE 2025)
| Variable explicative | Coefficient d'influence | statistique t* | Niveau de confiance ** |
|---|---|---|---|
| LN (production d'acier allemande) | +0,679 | +10,87 | 99 % |
| Niveau d'eau à Duisburg-Ruhrort (réciproque) | -19,607 | -2,06 | 95 % |
| Crise financière 2008/2009 | -0,189 | -7,17 | 99 % |
| Prix du carburant (gazole) | -0,536 | -5,50 | 99 % |
| Constante | +2,334 | +4,45 | 99 % |
Sources : calculs de la CCNR à partir de données de Destatis et de la WSV fournies par le BfG.
* Les statistiques t sont calculées suivant la procédure NEWEY-WEST, qui renforce leur robustesse à l’autocorrélation et à l’hétéroscédasticité. Plus la valeur t est élevée en termes de quantité, plus la signification statistique sera grande.
** Ce niveau est lié à la statistique t et indique la probabilité par laquelle le résultat d’une variable explicative peut être considéré comme fiable et non dû au hasard.
FIGURE 3 : LOGARITHME NATUREL DU TRANSPORT MENSUEL DE MINERAI DE FER SUR LE RHIN TRADITIONNEL ET EFFET PERSISTANT DES EVENEMENTS STRUCTURELS
ch8_fig3_raw data
Source : Destatis
FIGURES 4 ET 5 : PRODUCTION D’ACIER DANS LES PAYS DANUBIENS ET TRANSPORT DE MINERAI DE FER SUR LE DANUBE INFÉRIEUR * (EN MILLIONS DE TONNES)
ch8_fig4_raw data
ch8_fig5_raw data
Sources : Eurofer, Eurostat [iww_go_atygo], Institut national de la Statistique (Roumanie)
* Danube inférieur = Roumanie
Données de la Serbie et la Bosnie-Herzégovine pour 2024 : estimation.
Perspectives pour le segment du minerai de fer et de l’acier
FIGURE 6 : SCÉNARIO POUR LE TRANSPORT DE MINERAI DE FER SUR LE RHIN TRADITIONNEL EN 2026 ET 2027 * (EN MILLIONS DE TONNES)
ch8_fig6_raw data
Source : analyse de la CCNR
PRODUITS PÉTROLIERS
TABLEAU 2 : VARIABLES EXPLICATIVES POUR LE TRANSPORT DE PRODUITS PÉTROLIERS SUR LE RHIN – RÉSULTATS D’UN MODÈLE STATISTIQUE (FONDÉ SUR DES DONNÉES RELATIVES À LA PERIODE ALLANT DE JANVIER 2003 À DÉCEMBRE 2025)
| Variable explicative | Valeur du coefficient | statistique t* | Confiance** |
|---|---|---|---|
| Réciproque du niveau d'eau relevé à Kaub | -30,50 | -9,97 | 99,9 % |
| Effet saisonnier en automne (fioul domestique) | +0,035 | +2,29 | 95,0 % |
| Effet saisonnier en hiver et en mars (fioul domestique) | +0,016 | +2,59 | 95,0% |
| Différence avec les prix à terme du gazole *** | -0,003 | -1,80 | 90,0 % |
| Tendance structurelle | -0,0006 | -4,91 | 99,9 % |
| Constante | +8,032 | +245,83 | 99,9 % |
Sources : calcul de la CCNR à partir des données de Destatis et de la WSV, fournies par le BfG, le Service météorologique allemand et Investing.com.
* Les statistiques t sont calculées selon la méthode NEWEY-WEST, qui renforce leur résistance à l’autocorrélation et à l’hétéroscédasticité. Plus la valeur t est élevée, plus la signification statistique est grande.
** Cette valeur est liée à la statistique t et indique la probabilité par laquelle le résultat d’une variable explicative peut être considéré comme fiable et non dû au hasard.
*** Différence en pourcentage entre le prix à terme à 1 mois et le prix à terme à 6 mois
Perspectives pour le transport de produits pétroliers
FIGURE 7 : SCÉNARIOS RELATIFS À LA DEMANDE DE TRANSPORT DE PRODUITS PÉTROLIERS SUR LE RHIN TRADITIONNEL EN 2026 ET 2027 (EN MILLIONS DE TONNES)
ch8_fig7_raw data
Source : analyse de la CCNR
PRODUITS AGRICOLES ET ALIMENTAIRES
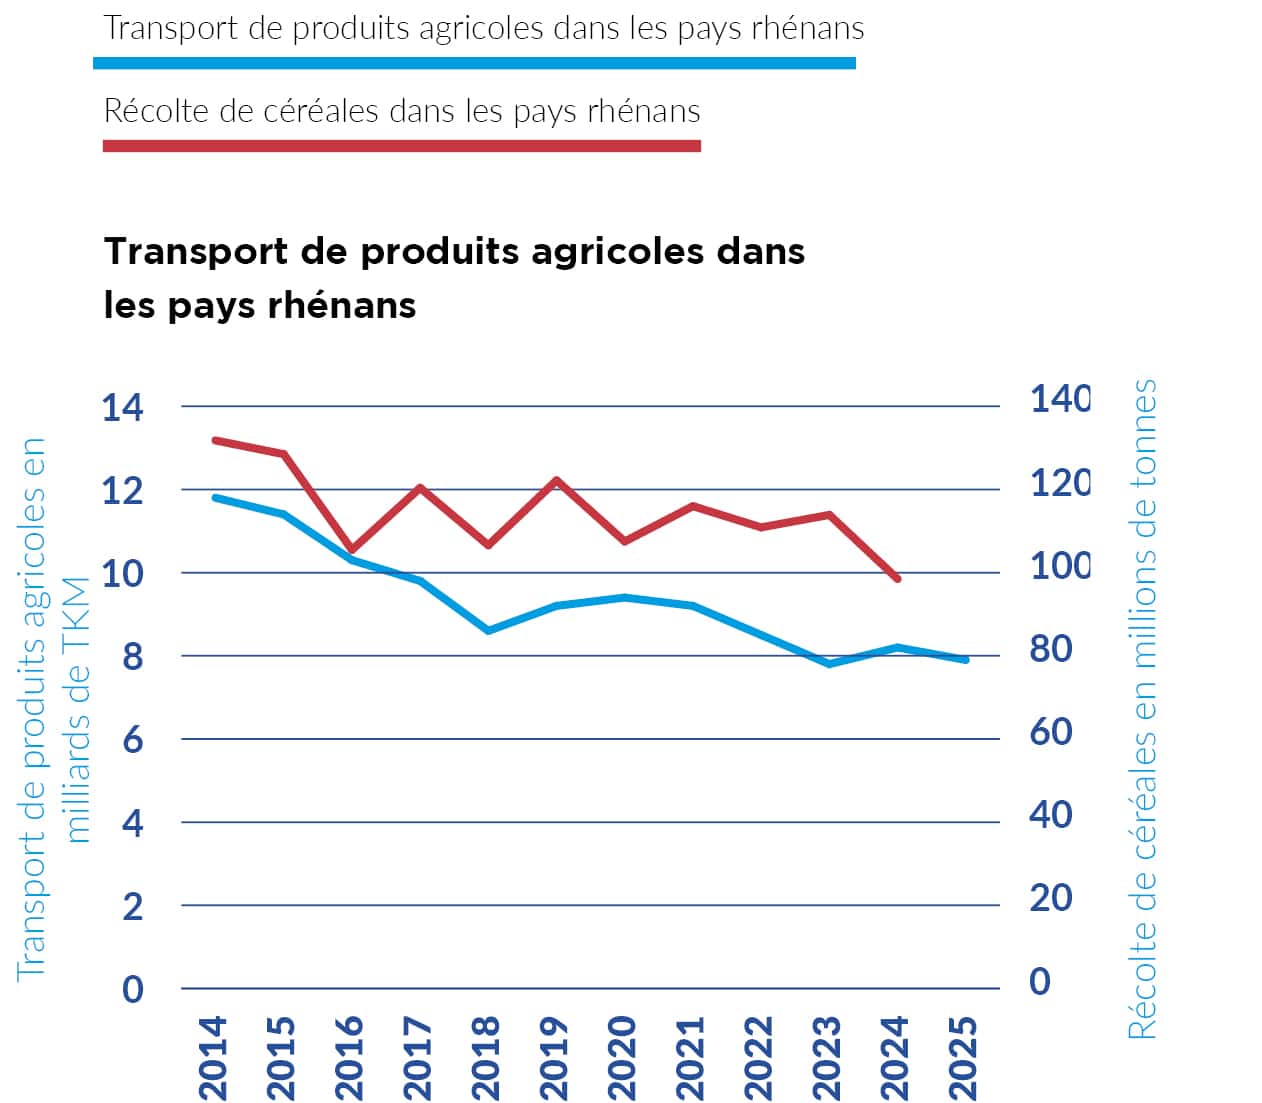
FIGURES 8 ET 9 : PRODUCTION CÉRÉALIÈRE ET TRANSPORT DE PRODUITS AGRICOLES DANS LES PAYS RHÉNANS (EN MILLIONS DE TONNES)
ch8_fig8_raw data
ch8_fig9_raw data
Source: Eurostat [apro_cpsh1] et [iww_go_atygo]
Céréales = Céréales (à l’exclusion du riz) destinées à la production de graines (et de semences).
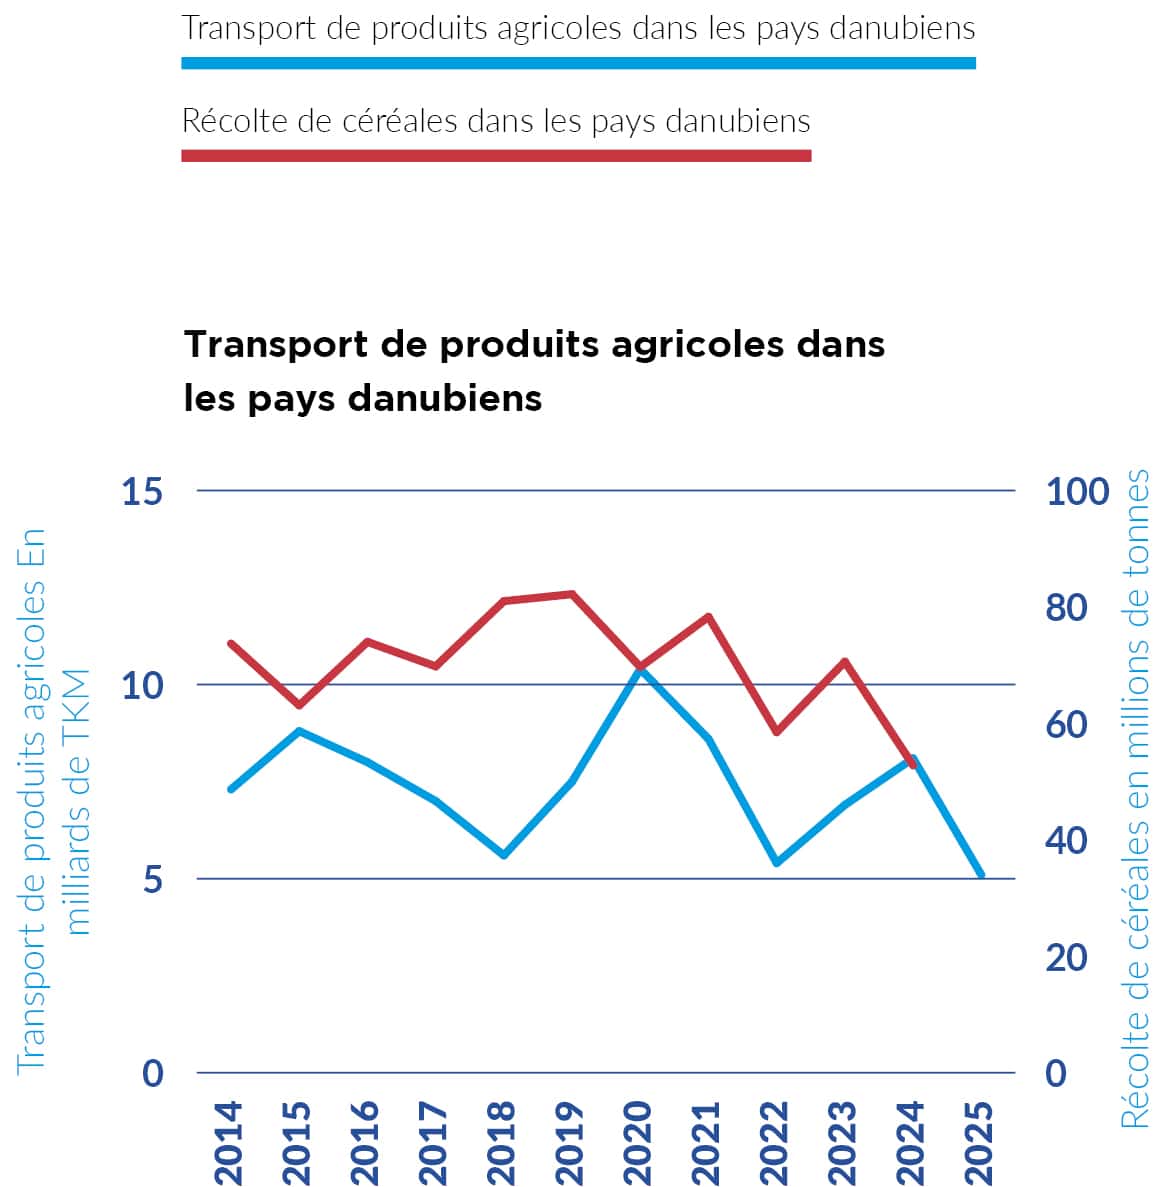
FIGURES 10 ET 11 : PRODUCTION CÉRÉALIÈRE ET TRANSPORT DE PRODUITS AGRICOLES DANS LES PAYS DU DANUBE (EN MILLIONS DE TONNES)
ch8_fig10_raw data
ch8_fig11_raw data
Sources: Eurostat [apro_cpsh1] et [iww_go_atygo]
Céréales = Céréales (à l’exclusion du riz) destinées à la production de graines (et de semences). Figure 10 : données manquantes pour la Bosnie-Herzégovine en 2024. Figure 11 : les données relatives au transport de produits agricoles dans les pays danubiens ne sont pas disponibles pour la Serbie et la Bosnie-Herzégovine.
Perspectives pour le segment agroalimentaire
TABLEAU 3 : VOLUMES DE RÉCOLTE POUR LA SAISON 2025/26 ET PREVISIONS POUR LA SAISON 2026/2027 PAR RAPPORT À LA MOYENNE QUINQUENNALE
| Saison de récolte 2025/26 en millions de tonnes | Monde | UE-27 | France | Prévisions pour la saison 2026/2027 de l'UE |
|---|---|---|---|---|
| Blé tendre | 844,2 | 142,3 | 33,3 | 133,6 |
| Moyenne quinquennale | 787,0 | 130,5 | 31,8 | 134,4 |
| Blé dur | 37,3 | 8,1 | 1,3 | 7,8 |
| Moyenne quinquennale | 34,1 | 7,5 | 1,4 | 7,7 |
| Maïs | 1 301,1 | 58,1 | 13,0 | 61,2 |
| Moyenne quinquennale | 1 194,5 | 62,6 | 12,6 | 59,5 |
| Orge | 154,8 | 55,7 | 11,8 | 54,7 |
| Moyenne quinquennale | 148,9 | 50,5 | 11,0 | 50,5 |
Sources : FranceAgriMer (avril 2026), Banque CIC agriculture, Commission européenne, Service de la statistique et de la prospective (SSP) du Ministère de l’Agriculture et de la Souveraineté alimentaire (France).
PRODUITS CHIMIQUES
FIGURES 12, 13, 14 ET 15 : INDICE DE LA PRODUCTION CHIMIQUE ET TRANSPORT DE PRODUITS CHIMIQUES DANS LES PAYS RHENANS ET DANUBIENS
ch8_fig12_raw data
ch8_fig13_raw data
ch8_fig14_raw data
ch8_fig15_raw data
Source : Eurostat [sts_inpr_a] et [iww_go_atygo] ; fabrication de produits chimiques et de produits issus de la pétrochimie
Perspectives pour le segment des produits chimiques
CONTENEURS
FIGURES 16 ET 17 : INDICE POUR LA MANUTENTION DE CONTENEURS DANS LE MONDE ET DANS LES PORTS DU NORD (2015 = 100) ET TRANSPORT FLUVIAL DE CONTENEURS EN EUROPE (EN EVP)
ch8_fig16_raw data
ch8_fig17_raw data
Sources : Indice RWI/ISL pour la manutention de conteneurs, données corrigées des variations saisonnières, [iww_go_actygo].
Perspectives pour le segment des conteneurs
PERSPECTIVES POUR LE TRANSPORT DE PASSAGERS
-
Carnets de commandes
Entretiens avec des entreprises européennes
Entretiens avec des entreprises françaises
PERSPECTIVES À LONG TERME POUR LES MARCHÉS DU TRANSPORT FLUVIAL DANS LES PAYS RHÉNANS ET DANUBIENS
- La demande de transport fluvial découle du développement des secteurs et branches économiques sous-jacents, comme ceux de la construction et de l’énergie, de l’industrie sidérurgique, de l’industrie pétrochimique et chimique, etc. Par conséquent, pour analyser l’évolution à long terme de la demande de transport en fonction des segments de marchandises, il est crucial d’examiner les tendances à long terme de la production des marchandises respectives. Les prévisions ci-dessous s’appuient sur des données fournies par Oxford Economics en mars 2026. Elles n’incluent donc pas les événements survenus ultérieurement.
- Outre le niveau de production, plusieurs autres facteurs doivent être pris en compte pour élaborer un modèle prévisionnel général des volumes de transport fluvial. Le niveau de production demeure cependant l’un des piliers sur lesquels repose l’élaboration d’un tel modèle.
- Ces projections à long terme sont donc à apprécier avec prudence, étant donné que les prévisions correspondantes reposent principalement sur la production et qu’un grand nombre d’années atypiques ont faussé les tendances à long terme établies au cours des dernières années (par exemple, basses eaux en 2018 et 2022, Covid en 2020, guerre en Ukraine à partir de 2022, « guerre commerciale » des États-Unis contre l’Europe).
- Pour le Danube, les principaux segments de marchandises détenant les parts les plus élevées sont les produits agricoles, les produits alimentaires et le minerai de fer. Compte tenu du nombre important de données manquantes, il n’a pas été possible d’indiquer les pourcentages exacts par segment de marchandises pour le Danube.
- La navigation intérieure demeure le mode de transport privilégié pour acheminer des produits agricoles et alimentaires sur de longues distances. Pourtant, selon les entreprises de navigation interrogées dans le cadre d’une étude réalisée par Haskoning75, la décennie 2020 est susceptible de connaître un recul du transport fluvial dans ce domaine. En effet, ces années sont considérées comme une période de transition pour l’agriculture, qui tend à évoluer vers une production à plus petite échelle, plus locale. Cette tendance, associée à la diminution du nombre de bateaux de petite taille (traditionnellement utilisés pour le transport de céréales), pourrait avoir une incidence négative sur les volumes de produits agricoles acheminés sur les voies de navigation intérieures.
- Les prévisions à long terme concernant la production de produits agricoles envisagent une tendance à la hausse dans les pays rhénans. Dans ce secteur, la production brute réelle devrait augmenter de +12,7 % entre 2025 et 2050 dans la région. Cette production est principalement portée par la France et l’Allemagne, qui représentent ensemble la grande majorité de la production totale du secteur. Une corrélation entre les résultats des récoltes et le transport fluvial de produits agricoles a effectivement été établie en France et en Allemagne.
- En ce qui concerne les pays danubiens, la production du secteur devrait chuter de -13,7 % dans la région entre 2025 et 2050. Les pays danubiens présentent un profil contrasté : si l’Autriche, la Roumanie, la Bulgarie et la Croatie affichent une forte croissance dans les années 2020, la plupart des pays de la région connaîtront un développement modéré, voire de légers reculs, au cours des décennies suivantes.
- Le volume de charbon transporté sur les voies navigables intérieures devrait fortement diminuer au cours des deux prochaines décennies, à mesure que les pays européens continuent d’avancer dans leur transition énergétique. L’Allemagne, par exemple, a prévu de fermer toutes ses centrales à charbon d’ici 2038 ; les importations de charbon du pays ont donc diminué de manière significative au cours des dernières années77. Ce déclin structurel se reflète dans les prévisions à long terme, qui estiment la diminution de la demande de charbon à -85,4 % dans les pays rhénans et à -73,5 % dans la région du Danube d’ici 2050, confirmant une tendance à la baisse durable pour le transport de charbon sur les voies navigables européennes.
- On estime que 75 à 80 % des marchandises commercialisées sont transportées par voie maritime78. Le transport de conteneurs, quant à lui, est le mode de transport dominant pour le commerce maritime, notamment en termes de valeur (environ deux tiers du commerce maritime total). Dans son Étude sur les transports maritimes 2025, la CNUCED confirme cette position dominante, en notant que le transport maritime par conteneurs est de plus en plus utilisé, non seulement pour les biens de consommation traditionnels, mais aussi pour les marchandises de grande valeur, les minerais transformés et les matières nécessitant un niveau de sécurité et de traçabilité accru.
- En l’absence de données harmonisées à long terme sur les flux de conteneurs par pays, la somme des importations et des exportations nationales de marchandises par pays a servi de base pour analyser l’évolution du transport de conteneurs sur le Rhin. Cette approche reflète le lien structurel étroit entre le transport fluvial de conteneurs, les flux de transport maritime de conteneurs et l’ouverture économique globale, tout en reconnaissant que ces tendances peuvent ne pas évoluer de manière strictement parallèle. Les pays danubiens n’ont pas été inclus, étant donné que le transport de conteneurs ne s’effectue que très rarement sur le Danube. Il a été procédé de la même manière en ce qui concerne les perspectives pour le transport de conteneurs en Europe, pour lesquelles ont été utilisées des informations relatives au commerce mondial.
- Sur la base des prévisions à long terme disponibles pour le commerce international, le transport fluvial de conteneurs bénéficie d’une tendance positive sous-jacente dans le commerce international. Cependant, compte tenu des contraintes physiques liées aux basses eaux et au changement climatique,, le transport fluvial de conteneurs pourrait ne pas suivre la même trajectoire de croissance rapide et régulière que celle décrite dans les prévisions relatives au commerce international.
- Le taux de croissance le plus élevé du commerce international entre 2025 et 2050 devrait être observé en Suisse (+56,7 %). Concernant les échanges commerciaux, l’Allemagne devrait rester le pays affichant la valeur la plus élevée, avec une augmentation de près de +30,6 % de la valeur de ses exportations et de ses importations. La croissance de la valeur des échanges commerciaux dans les autres pays d’Europe occidentale devrait être de +17,9 % en Belgique, de +36,8 % aux Pays-Bas et de +24,5 % en France. Les pays rhénans devraient connaître une croissance modérée à forte (+32,2 %) de la somme de leurs importations et exportations réelles de marchandises entre 2025 et 2050.
- Du point de vue de la répartition modale, la navigation intérieure est susceptible de rester en bonne position pour le transport de produits chimiques, les autres modes de transport n’étant généralement pas considérés comme des alternatives compétitives, à l’exception des pipelines. L’industrie chimique approvisionne des clients issus de nombreux secteurs économiques, notamment l’agriculture (engrais), les plastiques, l’automobile, le bâtiment et l’industrie papetière et de la pâte à papier.
- Entre 2025 et 2050, la production brute réelle de produits chimiques devrait augmenter de +11 % en France, de +50,2 % en Suisse et de +20,8 % en Belgique. Une baisse de-12,4 % est prévue pour l’Allemagne et de -3,5 % pour les Pays-Bas. La baisse attendue en Allemagne et aux Pays-Bas est un signal alarmant pour le transport de produits chimiques sur le Rhin, étant donné que l’industrie chimique de ces deux pays est un client majeur du transport fluvial. Le développement du transport de produits chimiques sur le Rhin dépendra de la capacité de l’industrie chimique à dissocier sa production de l’impact des prix élevés de l’énergie et à rendre ses techniques de production plus respectueuses de l’environnement. Par ailleurs, l’industrie chimique européenne pourrait avoir besoin d’un soutien actif de la part de la politique économique européenne afin de contrebalancer la politique de relance économique menée par la Chine.
- La tendance mondiale à la réindustrialisation et au renforcement de la résilience économique de l’UE devrait désormais être encouragée par le Pacte pour une industrie propre de la CE et le nouvel Acte législatif pour l’accélération de l’activité industrielle79. Cette mise à jour du cadre législatif vise à inverser le déclin industriel récent, en fixant à l’industrie manufacturière l’objectif de représenter au moins 20 % du produit intérieur brut de l’Union d’ici 2035.
- Dans les pays du Danube, la production chimique devrait croître tout au long des prochaines décennies, avec un taux de croissance de +31,3 % de 2025 à 2050, en particulier en Hongrie, en Croatie et en Bulgarie ; la Roumanie serait la seule à enregistrer une légère baisse au cours de la période 2020-2030.
- Selon une étude menée par Haskoning80, les chargeurs néerlandais estiment que le transport fluvial restera le principal mode de transport pour les matériaux de construction, tels que les graviers, sables, pierres, etc. Aucun report modal majeur n’est attendu, mais, comme des entreprises de plus grande envergure sont créées par voie de fusions et d’acquisitions, le nombre des petites usines produisant du mortier de béton et des petites entreprises d’extraction de sable et de gravier, situées le long des voies d’eau secondaires, devrait diminuer. Les grandes entreprises sont concentrées le long des voies d’eau principales et cherchent à réaliser davantage d’économies d’échelle. Les années à venir laissent entrevoir une augmentation massive des volumes de sables et de graviers en raison des opérations de dragage entreprises pour élargir les voies d’eau, s’accompagnant d’une demande croissante de matériaux destinés à renforcer les digues face aux risques climatiques.
- La demande de transport dépend fortement de la manière dont évolue l’activité du secteur du bâtiment. Selon les prévisions d’Oxford Economics, la production réelle corrigée de l’inflation en Allemagne augmentera de +39,4 % entre 2025 et 2050. Pour la France, le taux de croissance attendu de la production réelle dans le secteur du bâtiment est de +6,6 %, alors qu’il atteindra +40,6 % aux Pays-Bas, +23,1 % en Belgique et +20,8 % en Suisse. Dans les pays rhénans, le secteur du bâtiment devrait se redresser, après une décennie 2020 difficile pour l’Allemagne; la plupart des pays devraient connaître une croissance régulière de +23,9 % entre 2025 et 2050.
- Une difficulté réside cependant dans la diminution du nombre de bateaux de petite taille dans la région rhénane. Cela pourrait avoir une incidence négative sur la capacité du secteur du transport fluvial à bénéficier de la croissance du secteur de la construction.
- Au fur et à mesure que les pays progressent dans leur transition énergétique, la tendance actuelle à la baisse de la demande de produits pétroliers devrait se poursuivre, entraînant un léger recul du transport de ces produits par voies de navigation intérieures. De manière générale, l’utilisation des combustibles fossiles a déjà régulièrement perdu en intensité depuis le milieu des années 7081. Même s’il existe des obstacles financiers et techniques au développement de technologies de propulsion neutres en carbone, les produits pétroliers devraient être progressivement retirés du mix énergétique au cours des deux prochaines décennies. Ce changement connaît actuellement une accélération, non seulement sous l’impulsion de la législation européenne ETS2 (Emissions Trading Scheme 2) – ou SEQE-UE 2 (système d’échange de quotas d’émissions de CO2 de l’UE) –, ce qui devrait faire grimper les prix des combustibles fossiles, mais aussi en raison des chocs géopolitiques.
- En ce qui concerne le charbon à coke, une transition vers une production d’acier décarbonée est probable, laquelle devrait également entraîner une diminution de la demande de charbon à coke à l’avenir. Bien que certaines économies puissent, à très court terme, adopter temporairement des sources d’énergie telles que le charbon pour amortir les effets immédiats des pénuries d’approvisionnement en pétrole et en gaz, cette solution, qui sape les objectifs de décarbonation à plus long terme, n’est pas considérée comme permanente.
- En ce qui concerne l’Allemagne, les perspectives envisagent une baisse de la production de 29,7 % pour les deux catégories de produits d’ici 2050. Une diminution de -53,7 % est prévue pour la France, -32 % pour les Pays-Bas et 23,4 % pour la Belgique. En Suisse, le niveau de production de produits pétroliers est très bas, ce qui explique les volumes assez considérables importés et acheminés via le Rhin. Après une période de croissance initiale dans certains pays dans les années 2020, la production de produits pétroliers et de coke dans les pays rhénans connaît une baisse générale de -33,3 %, traduisant ainsi la transition énergétique en cours visant à abandonner les combustibles fossiles.
- Lorsque les aciéries sont installées le long des voies de navigation intérieures, on observe un recours important au transport fluvial pour le minerai de fer, le charbon à coke et les produits sidérurgiques. L’Allemagne est le premier pays producteur d’acier en Europe, et le Rhin joue un rôle essentiel dans le transport fluvial du minerai de fer et des produits sidérurgiques.
- Comme l’économie circulaire devrait jouer un rôle plus important à l’avenir (étude réalisée par Haskoning), les chargeurs néerlandais ont exprimé des opinions bien tranchées sur l’augmentation des taux de recyclage des métaux et la baisse subséquente de la demande et de la production d’acier en Europe occidentale. Cela pourrait conduire à une baisse du transport d’acier, et aussi de minerai de fer, qui seront probablement remplacés par de l’acier recyclé et des technologies de production engendrant moins d’émissions. Cette transition ne devrait cependant pas entraîner de baisse globale nette de la demande d’acier en Europe, mais plutôt un changement dans les processus de production. La demande d’acier de haute qualité devrait rester élevée, non seulement dans les pays développés, mais aussi dans les pays en développement, ce qui pourrait faire de l’acier un produit d’importance majeure pour l’industrie européenne.
- Les perspectives pour la production d’acier allemande indiquent cependant une baisse de -18,3 % entre 2025 et 2050. Une baisse de -65,8 % est à prévoir pour la France, mais celle-ci repose sur un niveau absolu de production brute d’acier beaucoup plus faible. La production sidérurgique belge, française et allemande revêt une grande importance pour le transport du minerai de fer et de l’acier par voies navigables intérieures, car l’industrie sidérurgique de ces pays est souvent implantée le long de ces voies. Ce n’est cependant pas le cas aux Pays-Bas et en Suisse. Les aciéries néerlandaises sont implantées à l’intersection des routes maritimes de haute mer et des voies de navigation intérieures. Les matières premières sont acheminées par voie maritime, tandis que les produits sont transportés par les voies navigables intérieures. Dans ce secteur, la production réelle brute devrait diminuer de -28,7 % entre 2025 et 2050 dans la région rhénane.
- L’Autriche devrait rester un acteur important du secteur sidérurgique sur le Danube, même si elle connaîtra une baisse attendue de -2,1 % entre 2025 et 2050. La production d’acier de la Roumanie devrait connaître un recul de -13,8 % d’ici 2050. Les prévisions d’Oxford Economics indiquent des taux de croissance positifs en Europe centrale et orientale : +10,9 % pour la Hongrie et +9,5 % pour la Slovaquie.
TABLEAU 4 : PART DES PRINCIPAUX SEGMENTS DE MARCHANDISES DANS LE TRANSPORT RHÉNAN (ÉTABLIE À PARTIR DE PARTS CALCULÉES EN TONNES)
| Segment de produit | Part en % en 2023 | Part en % en 2024 | Part en % en 2025 | Part moyenne 2015-2025 en % |
|---|---|---|---|---|
| Produits pétroliers | 22,1 | 22,7 | 22,3 | 21,0 |
| Produits chimiques | 16,2 | 16,9 | 16,7 | 15,5 |
| Sables, pierres, graviers | 17,3 | 16,6 | 16,6 | 17,2 |
| Conteneurs | 10,2 | 10,2 | 10,2 | 10,9 |
| Vrac agricole et produits alimentaires | 9,6 | 10,0 | 10,2 | 9,5 |
| Minerai de fer | 7,9 | 7,7 | 6,7 | 7,5 |
| Charbon | 7,3 | 6,2 | 6,7 | 8,3 |
| Métaux | 5,0 | 5,1 | 5,2 | 4,8 |
Sources : calculs de la CCNR à partir de données de Destatis, du Rijkswaterstaat et de VNF
AGRICULTURE, SYLVICULTURE, PÊCHE ET PRODUITS ALIMENTAIRES
FIGURE 18 : PRODUCTION BRUTE RÉELLE DE PRODUITS ISSUS DE L’AGRICULTURE, DE LA SYLVICULTURE ET DE LA PÊCHE DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)
ch8_fig18_raw data
Source : Oxford Economics
* Les données ont été converties du dollar américain en euro sur la base du taux de change dollar américain/euro pour l’année 201576
TABLEAU 5 : TAUX DE CROISSANCE DE LA PRODUCTION AGRICOLE, SYLVICOLE ET HALIEUTIQUE DANS LES PAYS RHÉNANS ET DANUBIENS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | +12,7 % | -0,5 % | +5,6 % | +2,6 % |
| Danube | -13,7 % | -2,4 % | -4,3 % | -2,7 % |
Source : calculs de la CCNR
CHARBON
FIGURE 19 : DEMANDE INTÉRIEURE DE CHARBON DANS LES PAYS RHÉNANS ET DANUBIENS, ANNUALISÉE (EN MILLIONS DE TONNES)
ch8_fig19_raw data
Source : Oxford Economics
TABLEAU 6 : TAUX DE CROISSANCE DE LA DEMANDE DE CHARBON DANS LES PAYS RHÉNANS ET DANUBIENS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | -85,4 % | -59,5 % | -55,5 % | -38,2 % |
| Danube | -73,5 % | -52,4 % | -47,8 % | -25,0 % |
Source : calculs de la CCNR
CONTENEURS
FIGURE 20 : SOMME ANNUELLE DES IMPORTATIONS ET EXPORTATIONS RÉELLES DE MARCHANDISES DANS LES PAYS RHÉNANS (PRIX DE 2015 EN EUROS)
ch8_fig20_raw data
Source : Oxford Economics
La valeur des exportations et des importations de la Suisse a été convertie de francs suisses en euros au taux en vigueur en 2015.
TABLEAU 7 : TAUX DE CROISSANCE DE LA SOMME DES IMPORTATIONS ET DES EXPORTATIONS RÉELLES DE MARCHANDISES DANS LES PAYS RHÉNANS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | +32,2 % | +18,3 % | +11,8 % | +11,0 % |
Source : calculs de la CCNR
PRODUITS CHIMIQUES
FIGURE 21 : PRODUCTION BRUTE RÉELLE DE PRODUITS CHIMIQUES DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)
ch8_fig21_raw data
Source : Oxford Economics
* Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.
TABLEAU 8 : TAUX DE CROISSANCE DE LA PRODUCTION CHIMIQUE DANS LES PAYS RHÉNANS ET DANUBIENS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | +0,9 % | +15,2 % | +0,3 % | +4,9 % |
| Danube | +31,3 % | +25,2 % | +11,0 % | +11,6 % |
Source : calculs de la CCNR
MATÉRIAUX DE CONSTRUCTION, SABLES, PIERRES, GRAVIERS
FIGURE 22 : PRODUCTION BRUTE RÉELLE DANS LE SECTEUR DU BÂTIMENT DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)
ch8_fig22_raw data
Source : Oxford Economics
* Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.
TABLEAU 9 : TAUX DE CROISSANCE DU SECTEUR DU BÂTIMENT DANS LES PAYS RHÉNANS ET DANUBIENS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | +23,9 % | +3,7 % | +6,9 % | +5,7 % |
| Danube | +36,3 % | +7,8 % | +13,5 % | +7,6 % |
Source : calculs de la CCNR
PRODUITS PÉTROLIERS ET CHARBON À COKE
FIGURE 23 : PRODUCTION BRUTE RÉELLE DE COKE ET DE PRODUITS PÉTROLIERS RAFFINÉS DANS LES PAYS RHÉNANS (PRIX DE 2015 EN EUROS)
ch8_fig23_raw data
Source : Oxford Economics
* Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.
TABLEAU 10 : TAUX DE CROISSANCE DE LA PRODUCTION DE COKE ET DE PRODUITS PÉTROLIERS RAFFINÉS DANS LES PAYS RHÉNANS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | -33,3 % | -46,5 % | -15,6 % | -20,5 % |
Source : calculs de la CCNR
ACIER ET MINERAI DE FER
FIGURE 24 : PRODUCTION BRUTE RÉELLE DE FER ET D’ACIER DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)
ch8_fig24_raw data
Source : Oxford Economics
* Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.
TABLEAU 11 : TAUX DE CROISSANCE DE LA PRODUCTION DE FER ET D’ACIER DANS LES PAYS RHÉNANS
| Pays | Taux de croissance 2025-2050 | Taux de croissance 2020-2030 | Taux de croissance 2030-2040 | Taux de croissance 2040-2050 |
|---|---|---|---|---|
| Rhin | -28,7 % | +35,3 % | -21,5 % | -10,8 % |
| Danube | +0,0 % | +4,0 % | -2,1 % | +0,0 % |
Source : calculs de la CCNR