

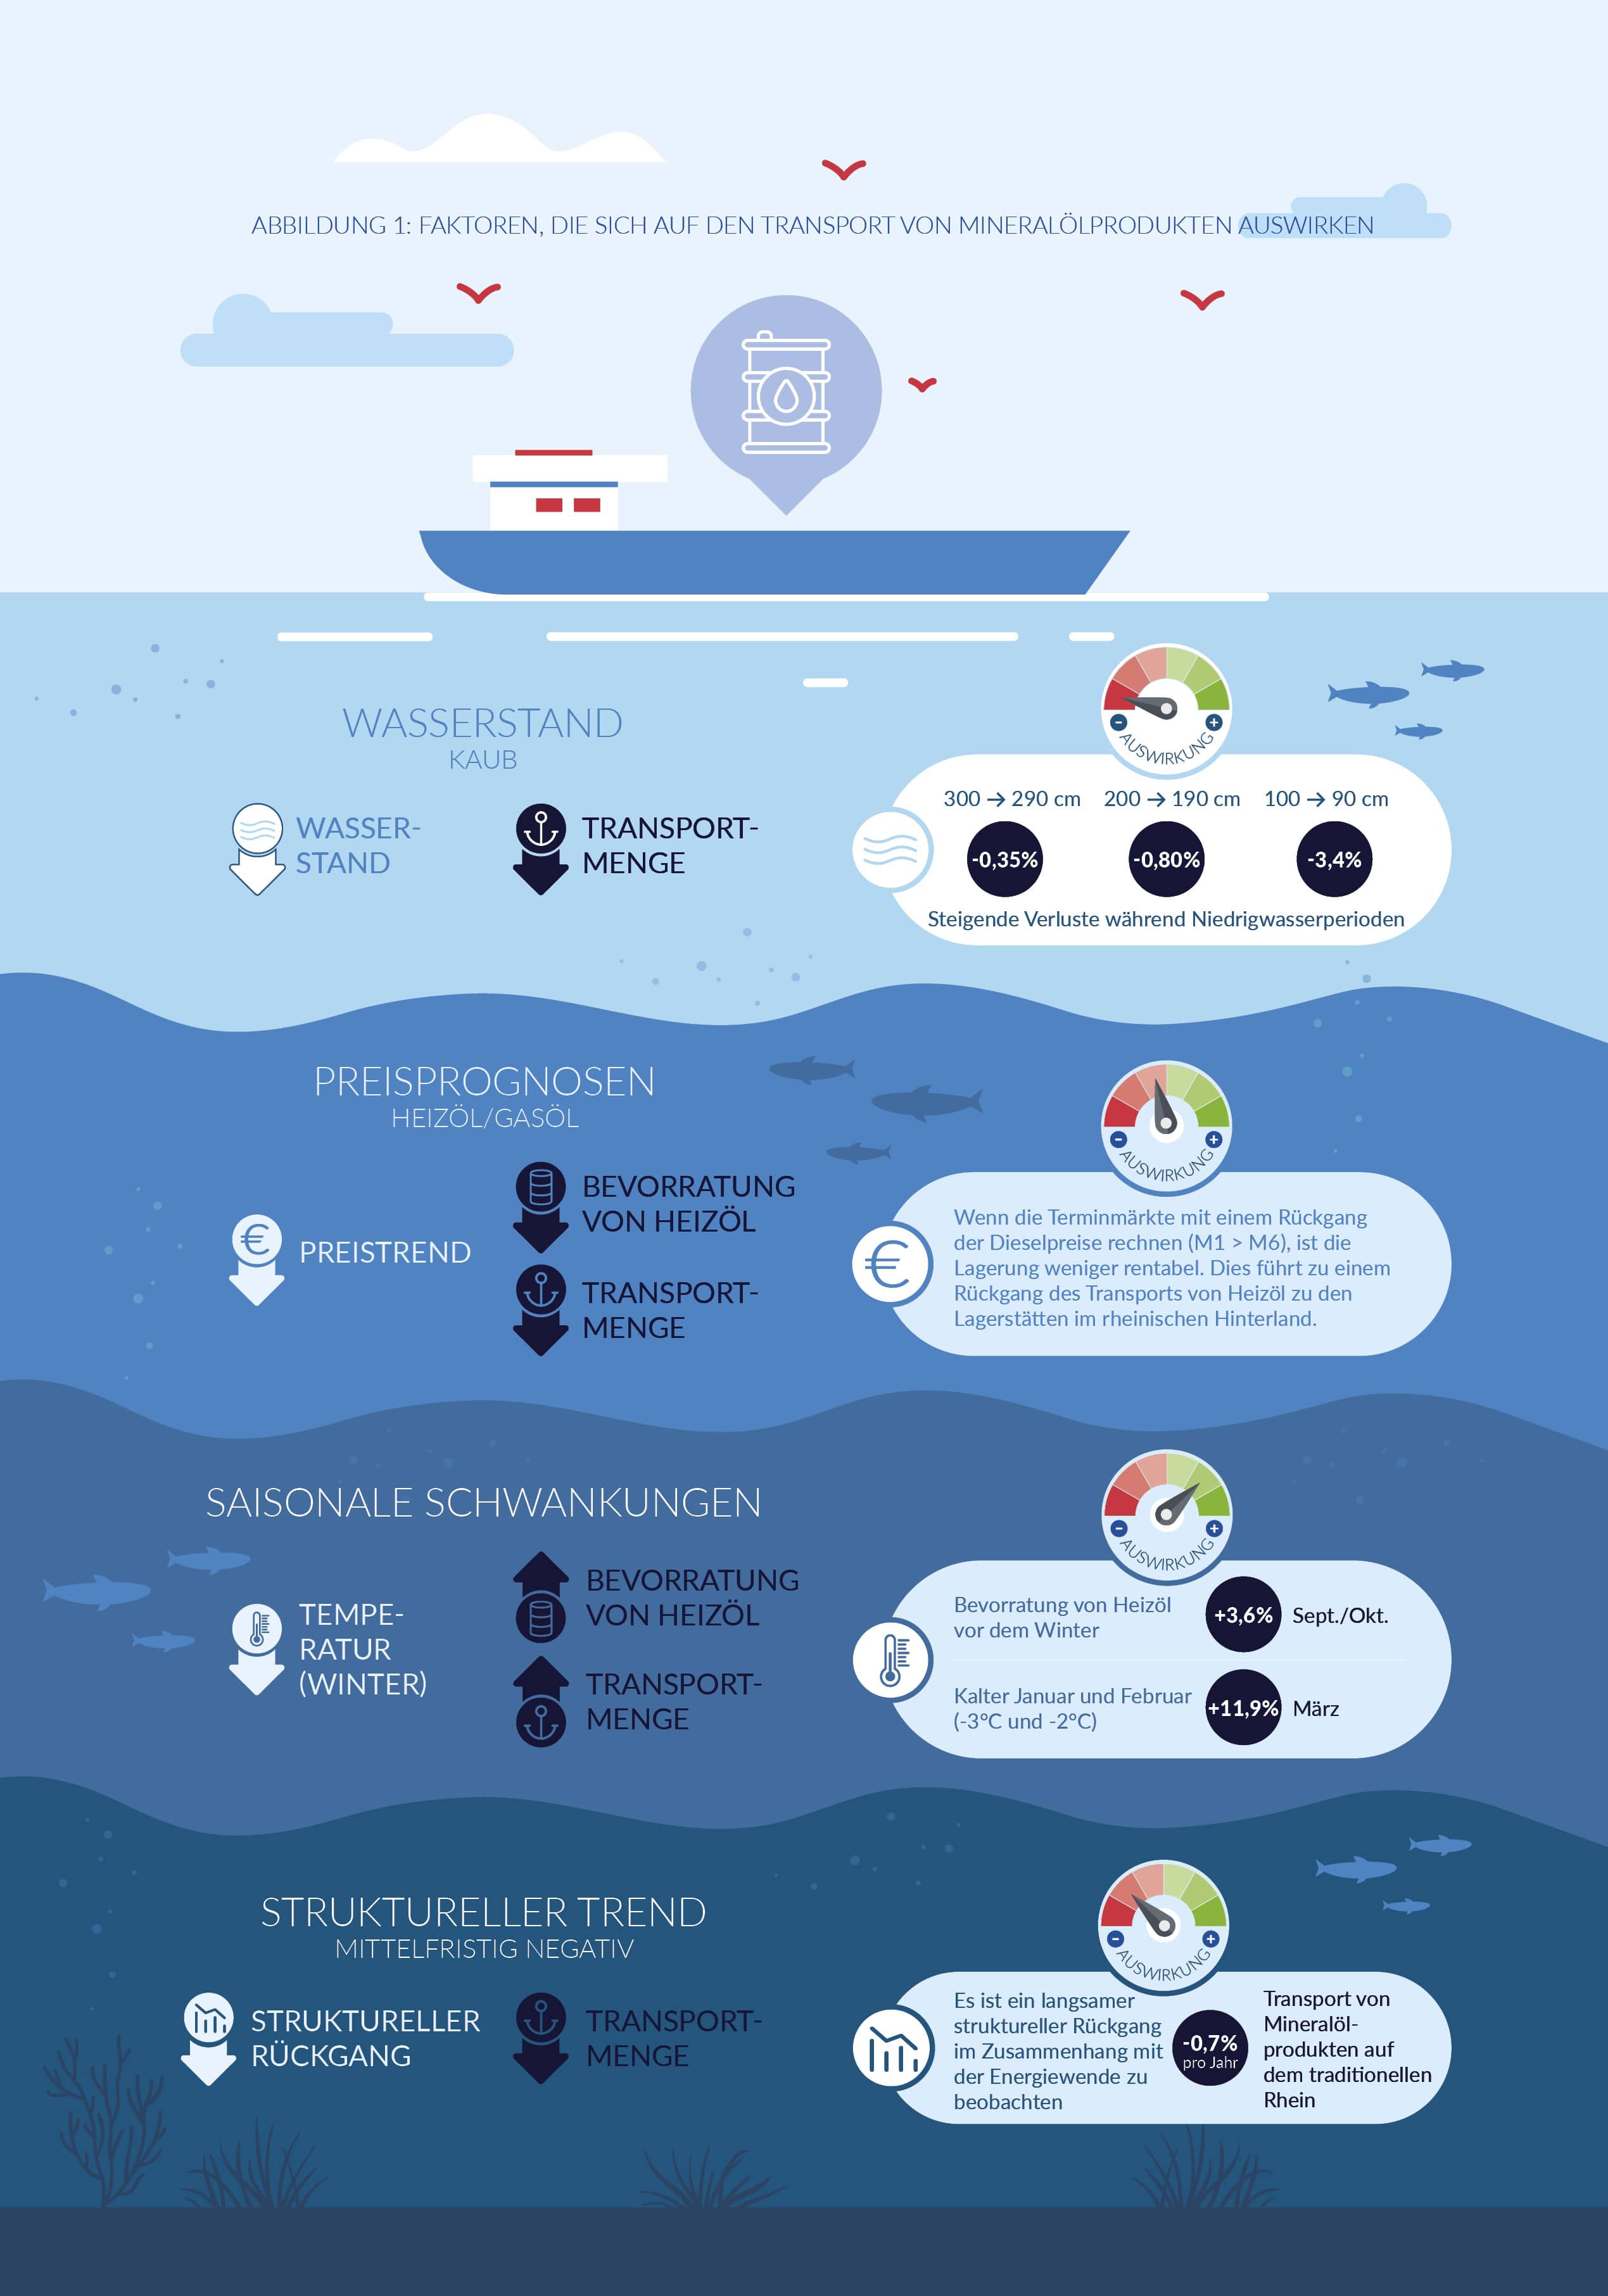
• Die Aussichten für das Segment Eisenerz und Stahl haben sich kurzfristig leicht verbessert, da sich die Stahlnachfrage stabilisiert und für 2026 eine Erholung des scheinbaren Stahlver-brauchs erwartet wird. Gestützt durch bessere Aussichten für den Bau- und den Automobil-sektor wird für den Eisenerztransport auf dem Rhein in den Jahren 2026–2027 eine moderate Erholung prognostiziert. Demgegenüber sind die Aussichten für Mineralölprodukte negativ, da Niedrigwasser, eine schwächere Heizölnachfrage, geringere Anreize zur Bevorratung und die langfristige Energiewende die Transportnachfrage voraussichtlich dämpfen werden.
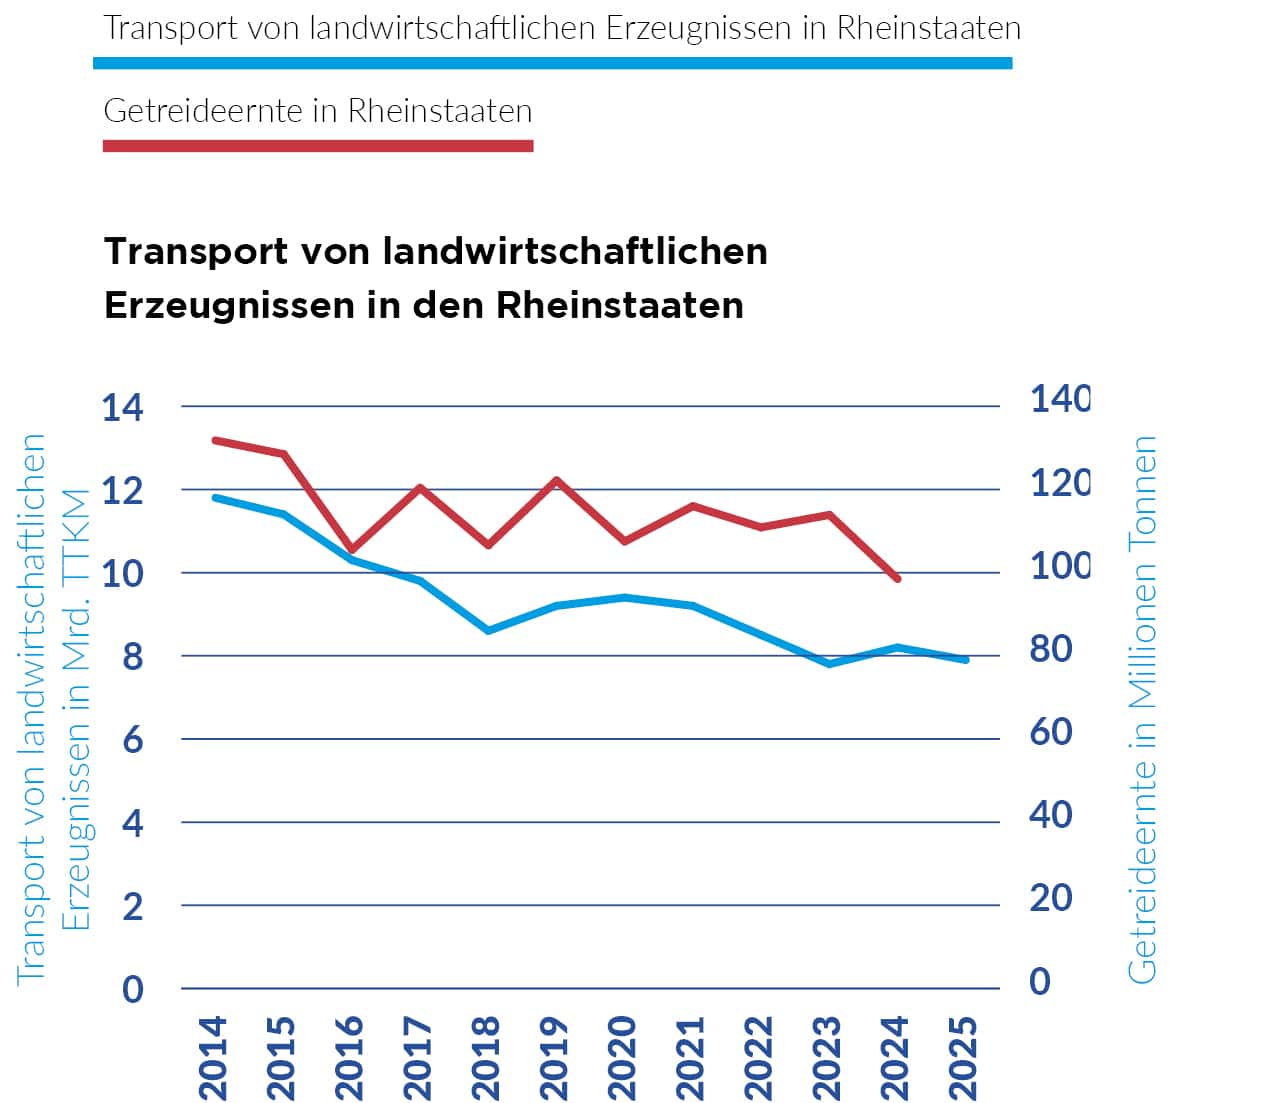
• Landwirtschaftliche Erzeugnisse profitierten im Jahr 2025 von guten Ernten und einer starken Exportnachfrage. Im Gegensatz dazu dürfte die Lage im Chemiesektor aufgrund schwacher Nachfrage, hoher Energiekosten und des globalen Wettbewerbs kurzfristig weiterhin schwie-rig bleiben. Die Produktion der Chemieindustrie in der EU-27 ging im Jahr 2025 im Vergleich zu 2024 um -2,4% zurück. Der Containertransport sieht sich weiterhin mit Herausforderun-gen durch Niedrigwasser, geopolitischen Spannungen und logistischen Ineffizienzen konfron-tiert, sodass nur ein moderates Wachstum erwartet wird, das langsamer verläuft als in der Vergangenheit.
• Langfristig deuten die Produktionsprognosen auf einen Rückgang der Produktion von Erdöl-produkten, Kohle und Stahl in den Rheinstaaten hin, während die chemische Produktion und der internationale Handel voraussichtlich wachsen und die Transportnachfrage stützen wer-den. Der Containertransport dürfte langfristig vom Wachstum des Welthandels profitieren.
KURZFRISTIGE PERSPEKTIVEN FÜR DIE MÄRKTE DER BINNENSCHIFFFAHRT IN DEN RHEIN- UND DONAUSTAATEN
- Die Binnenschifffahrt ist ein wichtiger Verkehrsträger für Rohstoffe und Endprodukte der Stahlindustrie. In der deutschen Stahlindustrie (dem größten Stahlproduzenten der EU) beispielsweise hat die Binnenschifffahrt laut der Wirtschaftsvereinigung Stahl einen Marktanteil von etwa 32% an allen Logistikaktivitäten. Dieser Marktanteil stieg in den Jahren 2023 und 2024 leicht an, zeigt jedoch seit 2011 eine relativ konstante Entwicklung und schwankt um die 30-Prozent-Marke.
- Auf dem gesamten Rhein entfallen 16,5% des gesamten Güterverkehrs auf die Stahlproduktion (Eisenerz, Kokskohle, Metalle, Metallprodukte).55 Für den traditionellen Rhein liegt dieser Anteil bei rund 30%, wenn man den geschätzten Anteil an Stahlschrott hinzurechnet. Auf der Donau ist der Anteil sogar noch höher und beträgt für die Mittlere Donau 40%.
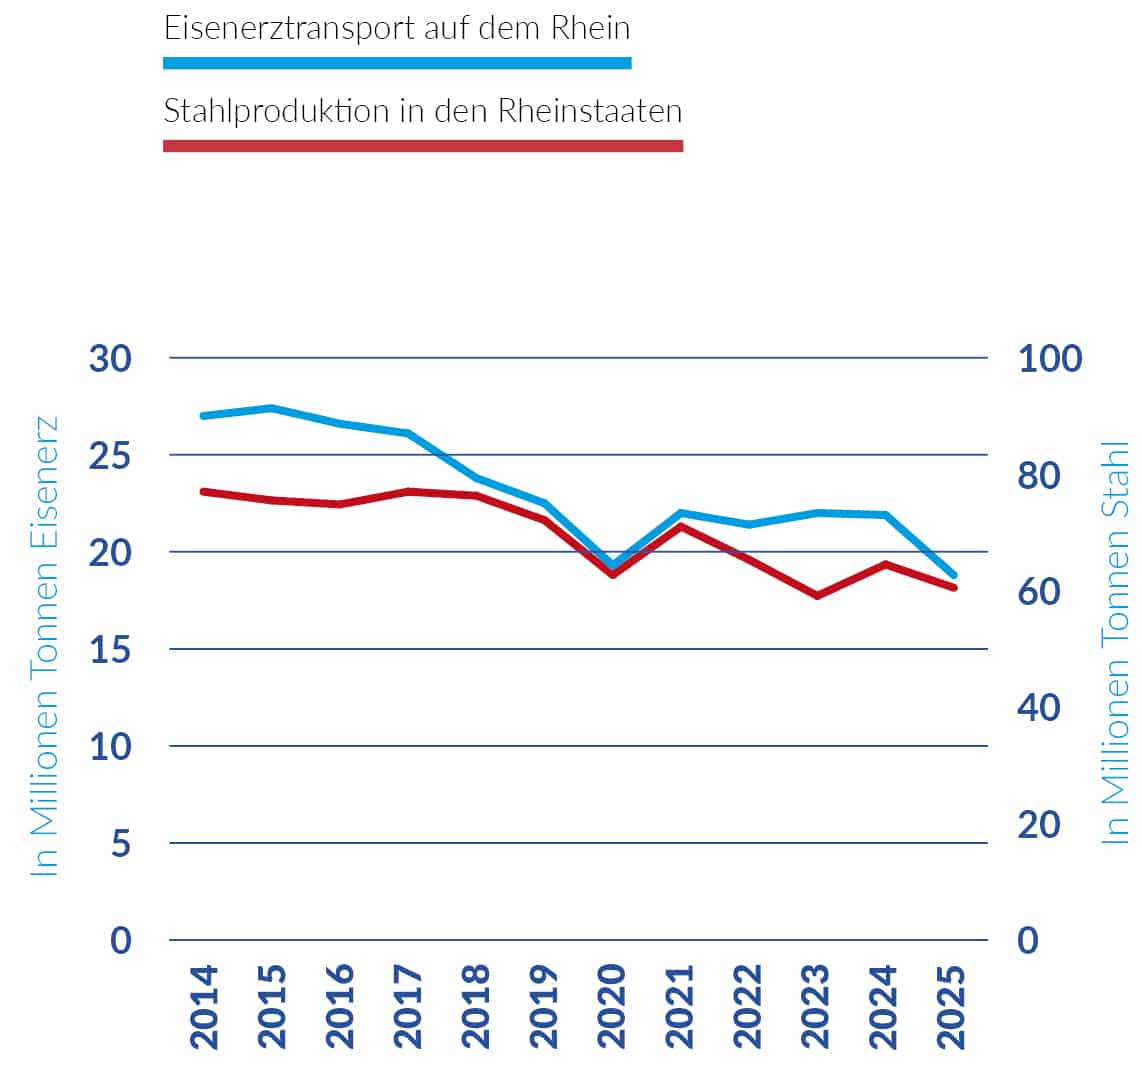
- Der Transport von Eisenerz auf dem Rhein folgt im Allgemeinen einem ähnlichen Trend wie die Stahlproduktion, trotz einer geringfügigen Abweichung im Jahr 2023, die auf eine Auffüllung der Eisenerzlager zurückzuführen ist.
- Um die Einflussfaktoren für den Eisenerztransport auf dem Rhein zu ermitteln, wurde ein statistisches Regressionsmodell entwickelt, das auf monatlichen Daten zum Eisenerztransport auf dem traditionellen Rhein vom Jahr 2000 bis zum Jahr 2025 basiert. Die Ergebnisse zeigen, dass rund 75% der Datenbewegungen56 beim Eisenerztransport durch nur vier Einfluss- bzw. Erklärungsfaktoren erklärt werden, wie in den folgenden Infografiken gezeigt wird:
- Basierend auf dieser Tabelle können folgende Schlussfolgerungen gezogen werden.
Im Zeitraum von 2000 bis 2025 folgte auf einen Anstieg der Stahlproduktion um +1% ein Anstieg des Eisenerztransports um +0,679% (im Durchschnitt).57 Die Schätzung des Koeffizienten für den Wasserstand ergab einen negativen Wert, sodass niedrigere Wasserstände zu einem geringeren Eisenerztransport führen. Außerdem ist dieser Zusammenhang nichtlinear: Je niedriger der Wasserstand, desto stärker ist der negative Einfluss auf den Eisenerztransport, wenn der Wasserstand weiter sinkt.
- Die Finanzkrise 2008/2009 hatte dauerhafte Auswirkungen auf die Höhe der beförderten Eisenerzmengen. Die Transportmengen lagen nach dieser Krise systematisch unter dem vorherigen Niveau (um rund 25%). Diese Krise wirkte als starker Katalysator und beschleunigte den strukturellen Rückgang der klassischen Stahlproduktion in Westeuropa.58 Insbesondere wurde die Krise als Gelegenheit gesehen, ineffiziente Stahlwerke aufgrund der schwindenden Nachfrage stillzulegen, die auch bei einer Erholung der Nachfrage nicht wieder in Betrieb genommen wurden. In allen drei Ländern, die auf den Transport von Eisenerz über Rhein und Mosel angewiesen sind (Deutschland, Frankreich und Luxemburg), lag die Stahlproduktion im Jahr 2025 deutlich unter dem Niveau von 2007.59
- Die Covid-Pandemie und ihre Auswirkungen auf die Industrieproduktion sowie auf die Aktivität im Dienstleistungssektor scheinen als weiterer Krisenauslöser gewirkt zu haben, der die Stahlnachfrage und den Eisenerztransport auf dem Rhein strukturell gesenkt hat.
- Schließlich ist der Eisenerztransport sehr energieintensiv (Schubboote und Konvois), sodass sich der Kraftstoffpreis für Diesel als Einflussfaktor auf das Transportvolumen als signifikant erwies.
- Nach diesem Modell muss eine kurz- und mittelfristige Prognose für den Eisenerztransport die Prognosen für die deutsche Stahlproduktion, die Wasserführung und die Kraftstoffpreise berücksichtigen.
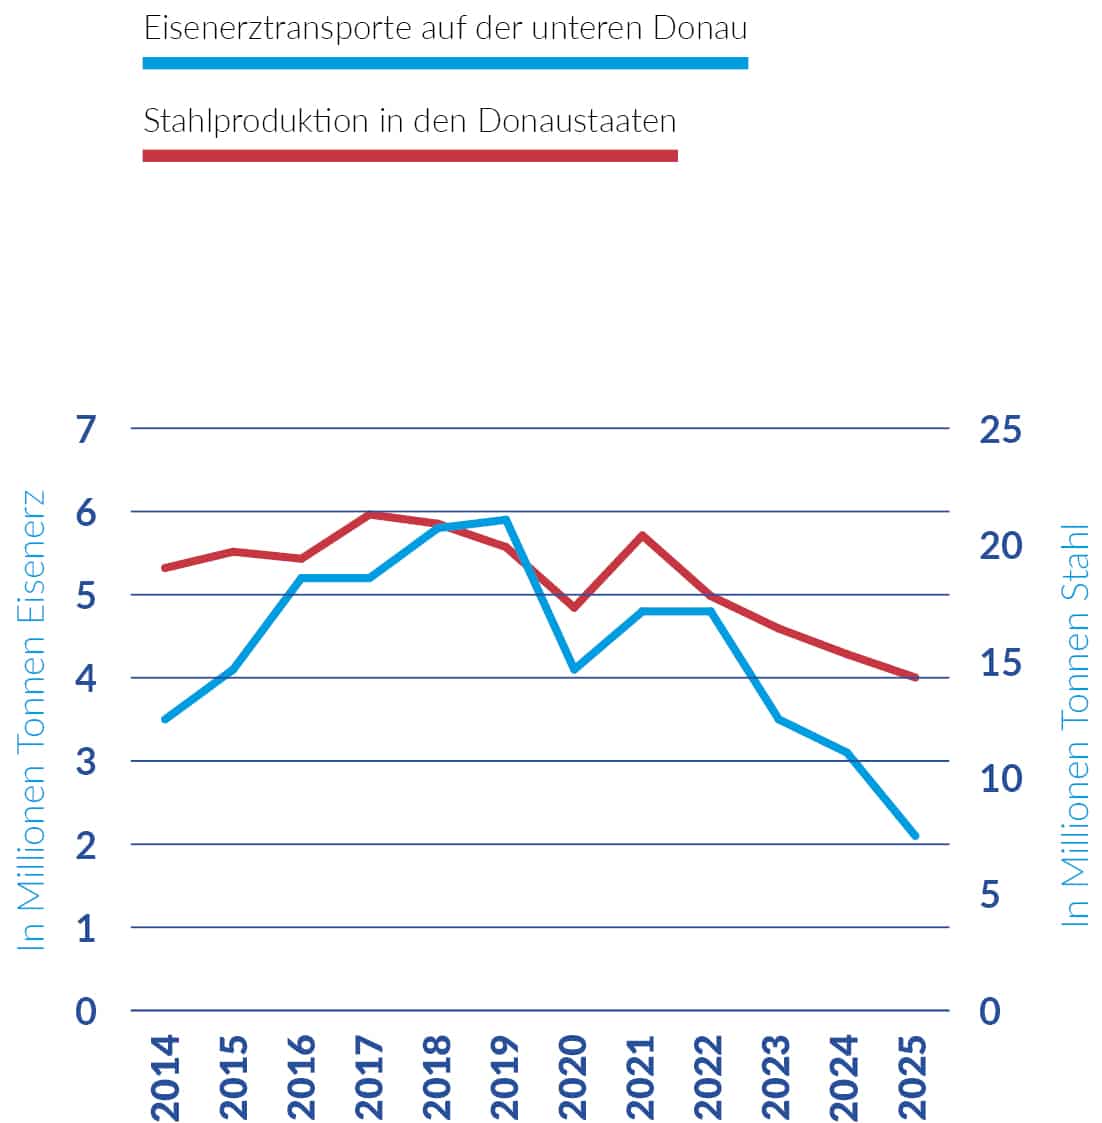
- Die Stahlproduktion in den Donaustaaten60 belief sich im Jahr 2025 auf 14,3 Millionen Tonnen, was einem Rückgang von -6,5% im Vergleich zu 2024 entsprach.
- Die Stahlnachfrage hängt von der Entwicklung in den stahlverarbeitenden Branchen ab, insbesondere im Bausektor und in der Automobilindustrie. In Deutschland stammen zwei Drittel der Stahlnachfrage aus diesen beiden Sektoren, für die laut Eurofer folgende Aussichten zu erwarten sind:61
– Für den Bausektor wird 2026 (+1,5%) und 2027 (+2,9%) ein weiteres Wachstum erwartet, das von einer Erholung der Nachfrage im Wohnungsbau und einem Anstieg der Infrastrukturausgaben getragen wird.
– Für die Automobilindustrie wird 2026 ein moderater Rückgang (-0,2%) erwartet, bevor es 2027 wieder zu einem Anstieg (+2,9%) kommt, wobei die Produktionsmengen voraussichtlich deutlich unter den Werten von 2019 bleiben werden. - Auf der Grundlage der Koeffizienten des ökonometrischen Modells, der Prognose für die Stahlproduktion im Bau- und Automobilsektor für die Jahre 2026 (+2,4% / +0,9%) und 2027 (+2,8% / +1,7%) sowie der Annahmen zu den Wasserständen wurde ein Szenario für den Eisenerztransport in den Jahren 2026 und 2027 entwickelt. Dieses Szenario geht von einem Wachstum der Stahlproduktion gemäß den Erwartungen sowie von Wasserständen auf historisch durchschnittlichem Niveau aus.
- Das Szenario wurde entwickelt, indem der erwartete Anstieg der Stahlproduktion in eine Prognose für den Eisenerztransport umgerechnet wurde (unter Verwendung des Koeffizienten +0,679 des Modells, siehe Tabelle 1). Das daraus resultierende Szenario deutet auf eine begrenzte Erholung des Eisenerztransports in den Jahren 2026 und 2027 hin.
- Mineralölprodukte sind mit einem jährlichen Transportvolumen von 63 Millionen Tonnen (2025) das größte Produktsegment auf dem Rhein. Sie haben einen Anteil von 19% am gesamten Güterverkehr auf dem traditionellen Rhein und einen Anteil von 23% auf dem gesamten Rhein.
- Um die Einflussfaktoren für den Mineralöltransport auf dem Rhein besser zu verstehen, wurden monatliche Daten zum Transport von Mineralölprodukten auf dem traditionellen Rhein (abhängige Variable) analysiert und mithilfe eines multiplen nichtlinearen Regressionsmodells modelliert. Die erklärenden Variablen wurden auf der Grundlage von Erkenntnissen aus der Marktbeobachtung und Informationen aus Marktberichten anderer relevanter Marktforschungsunternehmen (Insights Global) ausgewählt. Die Schätzergebnisse deuten auf einen dominierenden Einfluss der physischen Variable „Wasserstand“ hin, der den Transport insbesondere bei Niedrigwasser physisch einschränkt. Zu den wirtschaftlichen Faktoren zählen saisonale Effekte auf die Heizölversorgung im Herbst und Winter sowie die Preiserwartungen für Gasöl, das Kernprodukt unter den Mineralölprodukten auf dem Rhein. Diese Preiserwartungen werden anhand der Differenz zwischen dem 1-Monats-Terminpreis für Gasöl und dem 6-Monats-Terminpreis gemessen. Sie bestimmen die wirtschaftlichen Anreize für die Bevorratung und den Transport von Mineralölprodukten. Niedrigere Gasölpreise in der Zukunft (Backwardation) wirken als begrenzender Faktor für die Bevorratung und den Transport, wie in Marktkommentaren dargelegt wird. Dies wurde durch das Modell bestätigt.
- Darüber hinaus wird der Mineralöltransport auf dem traditionellen Rhein zudem von einem leicht negativen Trend beeinflusst, der unabhängig von physikalischen und wirtschaftlichen Faktoren zu einem Rückgang des Mineralöltransports um -0,7% pro Jahr führt. Dieser strukturelle Trend ist auf Einsparungen bei der thermischen Energie zurückzuführen, die sich aus Effizienzsteigerungen und der Umstellung auf nachhaltigere Energiequellen ergeben.
- Insgesamt deutet das Modell darauf hin, dass der Transport von Mineralölprodukten auf dem Rhein von zwei Hauptfaktoren bestimmt wird: 1) der Wasserführung und 2) der Bevorratung aufgrund saisonaler und wirtschaftlicher Signale.
- Auf der Grundlage des ökonometrischen Modells wurden zwei Szenarien für die Transportnachfrage in den Jahren 2026 und 2027 entwickelt. Die beiden Szenarien sind in jeder Hinsicht identisch, mit einer Ausnahme: dem angenommenen Wasserstand des Rheins. Alle anderen Variablen sind entweder deterministisch, wie beispielsweise der zeitliche Trend (keine Schätzung erforderlich), oder werden über alle Szenarien hinweg konstant gehalten. Dies gilt für den saisonalen Effekt im Herbst und die Wintertemperaturen.
- Zukünftige Wasserstände lassen sich nicht präzise vorhersagen. Stattdessen wurden aus den historischen Beobachtungen der letzten 22 Jahre (2003–2025) monatliche Referenzwerte abgeleitet. Für jeden Monat wurden zwei Perzentilwerte ermittelt:
– Optimistisches Szenario: das 75. Perzentil der historischen Wasserstandswerte für jeden Monat. Dies entspricht einem Jahr mit überdurchschnittlichen Wasserständen: Nur 25% der historischen Jahre wiesen so hohe oder bessere Wasserstände auf.
– Pessimistisches Szenario: das 25. Perzentil. Dies entspricht einem Jahr mit unterdurchschnittlichen Wasserständen: 75% der historischen Jahre wiesen bessere Bedingungen auf. Auf dem Rhein gelten Tiefgangbeschränkungen, und Binnenschiffe müssen unterhalb ihrer Vollbeladung fahren, was die effektive Transportkapazität verringert. - Was die Terminkurse für Gasöl betrifft, so sind die Aussichten für die Jahre 2026 und 2027 mit erheblicher Unsicherheit behaftet; Energiemarktprognosen deuten jedoch auf einen moderaten Rückgang der Rohöl- und Gasölpreise im Vergleich zu 2025 hin.62 Vor diesem Hintergrund wurde für den gesamten Prognosezeitraum von einer anhaltenden Backwardation ausgegangen. Wie die Modellergebnisse bestätigen, verringert eine Backwardation den wirtschaftlichen Anreiz für Händler und Vertreiber, Gasölvorräte anzulegen. Eine geringere Bevorratungsaktivität wiederum verringert die Transportnachfrage auf dem Rhein. Der angenommene Spread wurde als historischer monatlicher Durchschnittsspread zuzüglich eines Backwardation-Aufschlags von +2,0 im Jahr 2026 und +1,7 im Jahr 2027 abgeleitet, wobei eine Untergrenze von 1 festgelegt wurde, um sicherzustellen, dass die Backwardation-Annahme zu keinem Zeitpunkt verletzt wird. Die leichte Verringerung des Aufschlags im Jahr 2027 spiegelt den Grundsatz wider, dass Rohstoffmärkte eine ausgeprägte Backwardation nicht auf unbestimmte Zeit aufrechterhalten.
- Sollten die Preise für Öl und Gasöl im Jahr 2026 wie prognostiziert allmählich sinken, würde dieser Backwardation-Effekt weiterhin als begrenzender Faktor für die Mineralöl-Transportmengen auf dem Rhein wirken und den im Modell bereits identifizierten strukturellen Abwärtstrend verstärken. Es ist jedoch zu beachten, dass Ölpreisprognosen mit erheblicher Unsicherheit behaftet sind und unerwartete Versorgungsengpässe oder Nachfragesteigerungen diesen Ausblick erheblich verändern könnten.
- Im optimistischen Szenario führen bessere Wasserstraßenbedingungen zu einer etwas höheren Transportnachfrage als im Niedrigwasserszenario. Für den traditionellen Rhein würde das Jahresvolumen im optimistischen Szenario im Jahr 2026 27,5 Millionen Tonnen betragen, verglichen mit 25,6 Millionen Tonnen im pessimistischen Szenario. Für das Jahr 2027 würde das optimistische Szenario ein Volumen von 27,3 Millionen Tonnen und das pessimistische Szenario 25,5 Millionen Tonnen vorsehen.
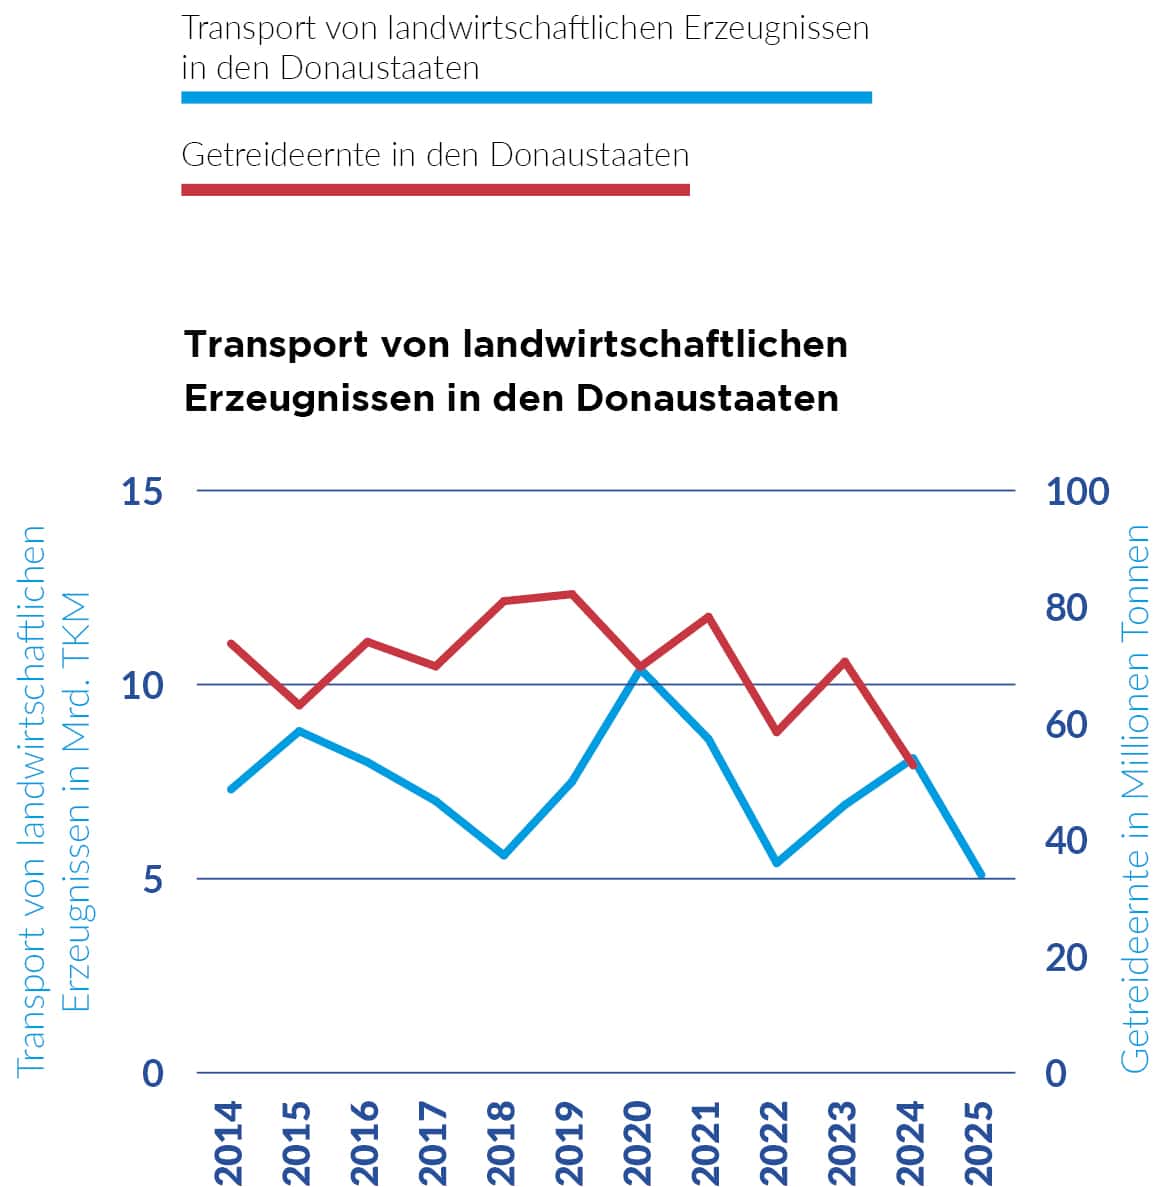
- Landwirtschaftliche Erzeugnisse und Lebensmittel haben in der Rheinschifffahrt einen Anteil von rund 10% und in der Donauschifffahrt von rund 33%.
- Weizen
Bei Weichweizen liegen die Erntemengen63 für die Saison 2025/26 in der EU, einschließlich Frankreich, deutlich über dem Fünfjahresdurchschnitt. Auch weltweit liegen die Erntemengen über dem Fünfjahresdurchschnitt. Ähnlich sieht die Situation bei Hartweizen aus,64 wo die Erntemengen in der EU und weltweit leicht über dem Fünfjahresdurchschnitt liegen. Die Prognosen der EK für die Saison 2026/2027 bleiben eher zurückhaltend und deuten auf einen Rückgang von 6% im Vergleich zur vorangegangenen Saison hin, entsprechen aber dennoch weitgehend dem Fünfjahresdurchschnitt. - Gerste
Die weltweite Erzeugung stieg in der Saison 2025/26 auf 154,8 Millionen Tonnen und die EU-Erzeugung auf 55,7 Millionen Tonnen. Die Erntemengen liegen sowohl weltweit als auch in der EU-27, einschließlich in Frankreich, über dem Fünfjahresdurchschnitt. Für die EU-Saison 2026/27 wird ein Rückgang der Ernteerträge auf 54,7 Millionen Tonnen (-2%) prognostiziert, wobei diese Werte weiterhin über dem Fünfjahresdurchschnitt liegen werden. - Mais
Die Ernteerträge stiegen weltweit in der Saison 2025/26 auf 1.301 Millionen Tonnen und lagen damit über dem Fünfjahresdurchschnitt. In der EU sank die Produktion auf 58,1 Millionen Tonnen und lag damit unter dem Fünfjahresdurchschnitt, soll aber auf 61,2 Millionen Tonnen (+5%) ansteigen. - Das Jahr 2025 war geprägt von Unsicherheit und Volatilität, bedingt durch ein nachlassendes Wirtschaftswachstum, politische Kurswechsel und geopolitische Spannungen in Europa und im Nahen Osten. Vor diesem schwierigen globalen wirtschaftlichen Hintergrund schwächte sich das Vertrauen in die Chemieindustrie der EU-27 ab, da die Unternehmen mit hoher Unsicherheit konfrontiert waren; im Herbst verschlechterte sich die Lage weiter und erreichte im Oktober 2025 einen Wert von rund -19%. Gleichzeitig gehörten die Energiekosten in Europa weiterhin zu den höchsten weltweit, und die schwache Nachfrage belastete den Absatz von Chemikalien weiterhin. Nach Angaben des Verbandes der Chemischen Industrie (VCI) reduzierten viele Industriekunden ihre Produktion und blieben im Laufe des Jahres 2025 bei der Bestellung von Chemikalien zurückhaltend.65
- Infolgedessen liegt die Produktion der Chemieindustrie der EU-27 weiterhin deutlich unter den Vorkrisenniveaus der Jahre 2014 bis 2019, verzeichnete jedoch im Jahr 2025 einen leichten Anstieg um +1,6% (nach einem Rückgang um -3% im Jahr 2024). Sie blieb damit hinter dem Durchschnitt des verarbeitenden Gewerbes der EU-27 zurück. Ebenso verzeichneten viele nachgelagerte Industriezweige, die auf Chemikalien angewiesen sind, im Jahr 2025 einen Rückgang ihrer Produktionsmengen.66
- In Bezug auf die Transportleistung liegt der Anteil der chemischen Erzeugnisse bei rund 17 % auf dem Rhein und bei rund 11 % auf der Donau. Die Verkehrsleistung für Chemikalien in den Rhein- und Donaustaaten unterlag in den letzten fünf Jahren Schwankungen, mit deutlichen Rückgängen in den Jahren 2018 (Niedrigwassereffekt) und 2022 (Folgen des Krieges in der Ukraine und der Niedrigwasserstände). Bei beiden Flüssen folgte die Entwicklung der Transportnachfrage in etwa der Entwicklung der Produktion.
- Das Jahr 2026 dürfte für die chemische Industrie weiterhin herausfordernd bleiben, da der Sektor derzeit mit einer schwachen Nachfrage, begrenzten Investitionen und globaler Unsicherheit konfrontiert ist. Die zentrale Herausforderung besteht darin, dass die Kapazitätsauslastung in der EU-27 auf einem historisch niedrigen Niveau verharrt und deutlich unter dem langfristigen EU-Durchschnitt sowie dem US-Durchschnitt liegt. Anfang 2026 stieg die Kapazitätsauslastung im Chemiesektor der EU-27 leicht an und erreichte im ersten Quartal 2026 73,2% sowie im zweiten Quartal 2026 74,3%. Sie bleibt jedoch unter dem langfristigen Durchschnitt von 81,3%.67 Der VCI berichtete, dass die Kapazitätsauslastung in der chemischen Industrie im Laufe des Jahres 2025 auf etwa 70–72% gesunken sei, was dem niedrigsten Stand seit Jahrzehnten entspricht und unterhalb der Rentabilitätsschwelle liegt.68
- Europäische Hersteller sehen sich aufgrund hoher Energiekosten weiterhin einem erheblichen Wettbewerbsnachteil ausgesetzt. Im gesamten Jahr 2025 lagen die europäischen Gaspreise 2,5-mal höher als in den Vereinigten Staaten, was zusätzlichen Druck auf die Produktionskosten ausübte. Anfang 2026 (Januar–April) lagen die europäischen Gaspreise weiterhin 3,3-mal höher als in den USA. Darüber hinaus sieht sich die Branche einem intensiven Wettbewerb mit China ausgesetzt, insbesondere bei Rohstoffprodukten und Petrochemikalien, wo chinesische Hersteller von großen Produktionskapazitäten und niedrigeren Produktionskosten profitieren. Darüber hinaus kurbelt Chinas Wirtschaftspolitik die Exporte des Landes künstlich an, indem sie die Währung abwertet und exportierenden Unternehmen Subventionen gewährt.
- Der Containertransport auf dem Rhein und in den Rheinstaaten ist seit mehreren Jahren rückläufig. Dafür gibt es fünf Hauptgründe:
1) Niedrigwasser: Ausgeprägte Niedrigwasserperioden in den Jahren 2018 und 2022 führten zu einer Verkehrsverlagerung weg von der Binnenschifffahrt.
2) Geopolitische Instabilität:
a. Krieg in der Ukraine: Rückgang (2022) und Stagnation (2023–2025) des Seecontainerumschlags im Seehafen Rotterdam aufgrund des Krieges in der Ukraine;
b. Angriffe der Huthi-Rebellen auf Güterschiffe im Roten Meer;
c. Konflikt im Nahen Osten.
3) Pandemien: In der Folge der Pandemie hat sich der Konsum von Waren verlangsamt, während der Konsum von Dienstleistungen zugenommen hat.
4) Logistische Ineffizienzen: Beim Umschlag von Container-Binnenschiffen in den Seehäfen werden Seeschiffe vorrangig abgefertigt, was zu langen Wartezeiten und einer geringeren Zuverlässigkeit der Binnenschifffahrt führt.
5) Handelspolitik und Zölle: Zunehmende Handelsspannungen, einschließlich US-Zöllen, haben die Handelseffizienz verringert und zu einem langsameren Wachstum des globalen Containervolumens beigetragen. - Gleichzeitig gibt es Bedenken hinsichtlich des wachsenden Ungleichgewichts zwischen Containerimporten und -exporten. Dies dürfte dazu führen, dass immer mehr leere Container in Seehäfen umgelagert werden, um ihre rechtzeitige Verfügbarkeit für die Beladung an anderen Orten der Welt sicherzustellen. Diese Transporte tragen zwar zum Transportvolumen bei, verbessern jedoch nicht unbedingt die Gesamteffizienz des Logistiksystems und könnten in Zukunft zusätzliche betriebliche Herausforderungen mit sich bringen.
- Die Referenzreihe, die einen Anhaltspunkt für die Aussichten des Containertransports in der Binnenschifffahrt liefert, ist der Index des Containerumschlags im nördlichen Einzugsgebiet.69
- Trotz des Rückgangs des Containerumschlags seit 2022 zeigten die Häfen der Nordrange70 im Jahr 2024 Anzeichen einer Erholung, die sich bis ins Jahr 2025 fortsetzte. In den ersten drei Monaten des Jahres 2026 kam es jedoch zu einem erneuten Abschwung, der größtenteils auf den Krieg im Iran zurückzuführen war. Insgesamt zeigt der globale Index zwar einen stetigen Aufwärtstrend, der Nordrange-Index weist jedoch ein schwächeres Wachstum und eine größere Volatilität auf und weicht in den letzten Jahren deutlich davon ab.
- Die Aussichten für den Containertransport in der Binnenschifffahrt bleiben gemischt. Zwar wird ein kurzfristiges Wachstum prognostiziert, doch dürfte der Containerverkehr langsamer wachsen als zuvor. Der Weltwirtschaftsausblick des IWF vom April 2026 prognostiziert ein globales Wachstum von nur +3,1% im Jahr 2026 und +3,2% im Jahr 2027, was aufgrund des Kriegsausbruchs im Nahen Osten Ende Februar 2026 eine Abwärtskorrektur gegenüber früheren Schätzungen darstellt.
- Zudem wird nun erwartet, dass das Wachstum des Welthandelsvolumens von +5,1% im Jahr 2025 auf nur noch +2,8% im Jahr 2026 zurückgehen wird, bevor es sich 2027 wieder auf +3,8% erholt. Die Sperrung der Straße von Hormus hat die Energieversorgungsketten unterbrochen und die Öl- und Gaspreise in die Höhe getrieben, was den bereits durch US-Zölle und geopolitische Fragmentierung verursachten Druck noch verschärft hat.71 Der Konflikt im Iran dürfte daher kurzfristig zu einer weiteren Abschwächung des Containerverkehrs in nordeuropäischen Häfen führen, mit Folgewirkungen für die Binnenschifffahrt.72 Mit Blick auf die Zukunft wird das Anhalten des geringen Wachstums von der Entwicklung der geopolitischen Spannungen abhängen. Mittelfristig bestehen zusätzliche Risiken durch mögliche Handelskonflikte, die sich aus den Bemühungen der EU ergeben, ihre Abhängigkeit von China zu verringern.
- Der Ausblick für die europäische Flusskreuzfahrtflotte deutet auf eine anhaltende Expansion in den kommenden Jahren hin. Die Neubautätigkeit dürfte dynamisch bleiben: Für 2026 ist die Auslieferung von 17 neuen Flusskreuzfahrtschiffen geplant, gefolgt von einem deutlichen Anstieg auf 25 Schiffe im Jahr 2027. Diese Zahlen bestätigen eine starke Erholung und wachsendes Vertrauen der Branche in die zukünftige Nachfrage. Diese Expansion wird sich auch in einer zusätzlichen Passagierkapazität niederschlagen. Insgesamt signalisieren die Auftragsbücher einen anhaltend positiven Ausblick für die europäische Flusskreuzfahrtbranche.
- Was die Aussichten betrifft, so gab die Mehrheit der Unternehmen, die im Rahmen einer Studie des europäischen Branchenverbands IG River Cruise befragt wurden, an, dass sie für das Jahr 2026 eine Fortsetzung des Wachstumstrends bei Passagierzahlen und Umsatz erwarten, mit einer konstant starken Wachstumsdynamik ohne Abschwächung bei den Fernmärkten. 73
- In Frankreich zeigen sich 88,2% der Führungskräfte im Flusstourismus zuversichtlich für die nächsten fünf Jahre und planen kurzfristig Investitionen. Diese Investitionen zielen in erster Linie auf die Modernisierung der Flotten, die Erfüllung von Umweltanforderungen, die Umstrukturierung des Personals und die Digitalisierung ab. Solche Investitionen finden trotz anhaltender Herausforderungen wie steigender Betriebskosten, Unsicherheiten hinsichtlich technologischer Entwicklungen und des Drucks auf dem Arbeitsmarkt statt.74
STAHL UND EISENERZ
ABBILDUNGEN 1 UND 2: STAHLPRODUKTION IN DEN RHEINSTAATEN UND EISENERZTRANSPORT AUF DEM GESAMTEN RHEIN (IN MILLIONEN TONNEN)
ch8_fig1_raw data
ch8_fig2_raw data
Quellen: Eurofer, Destatis, Rijkswaterstaat, Berechnung ZKR
Schweiz: Schätzung.
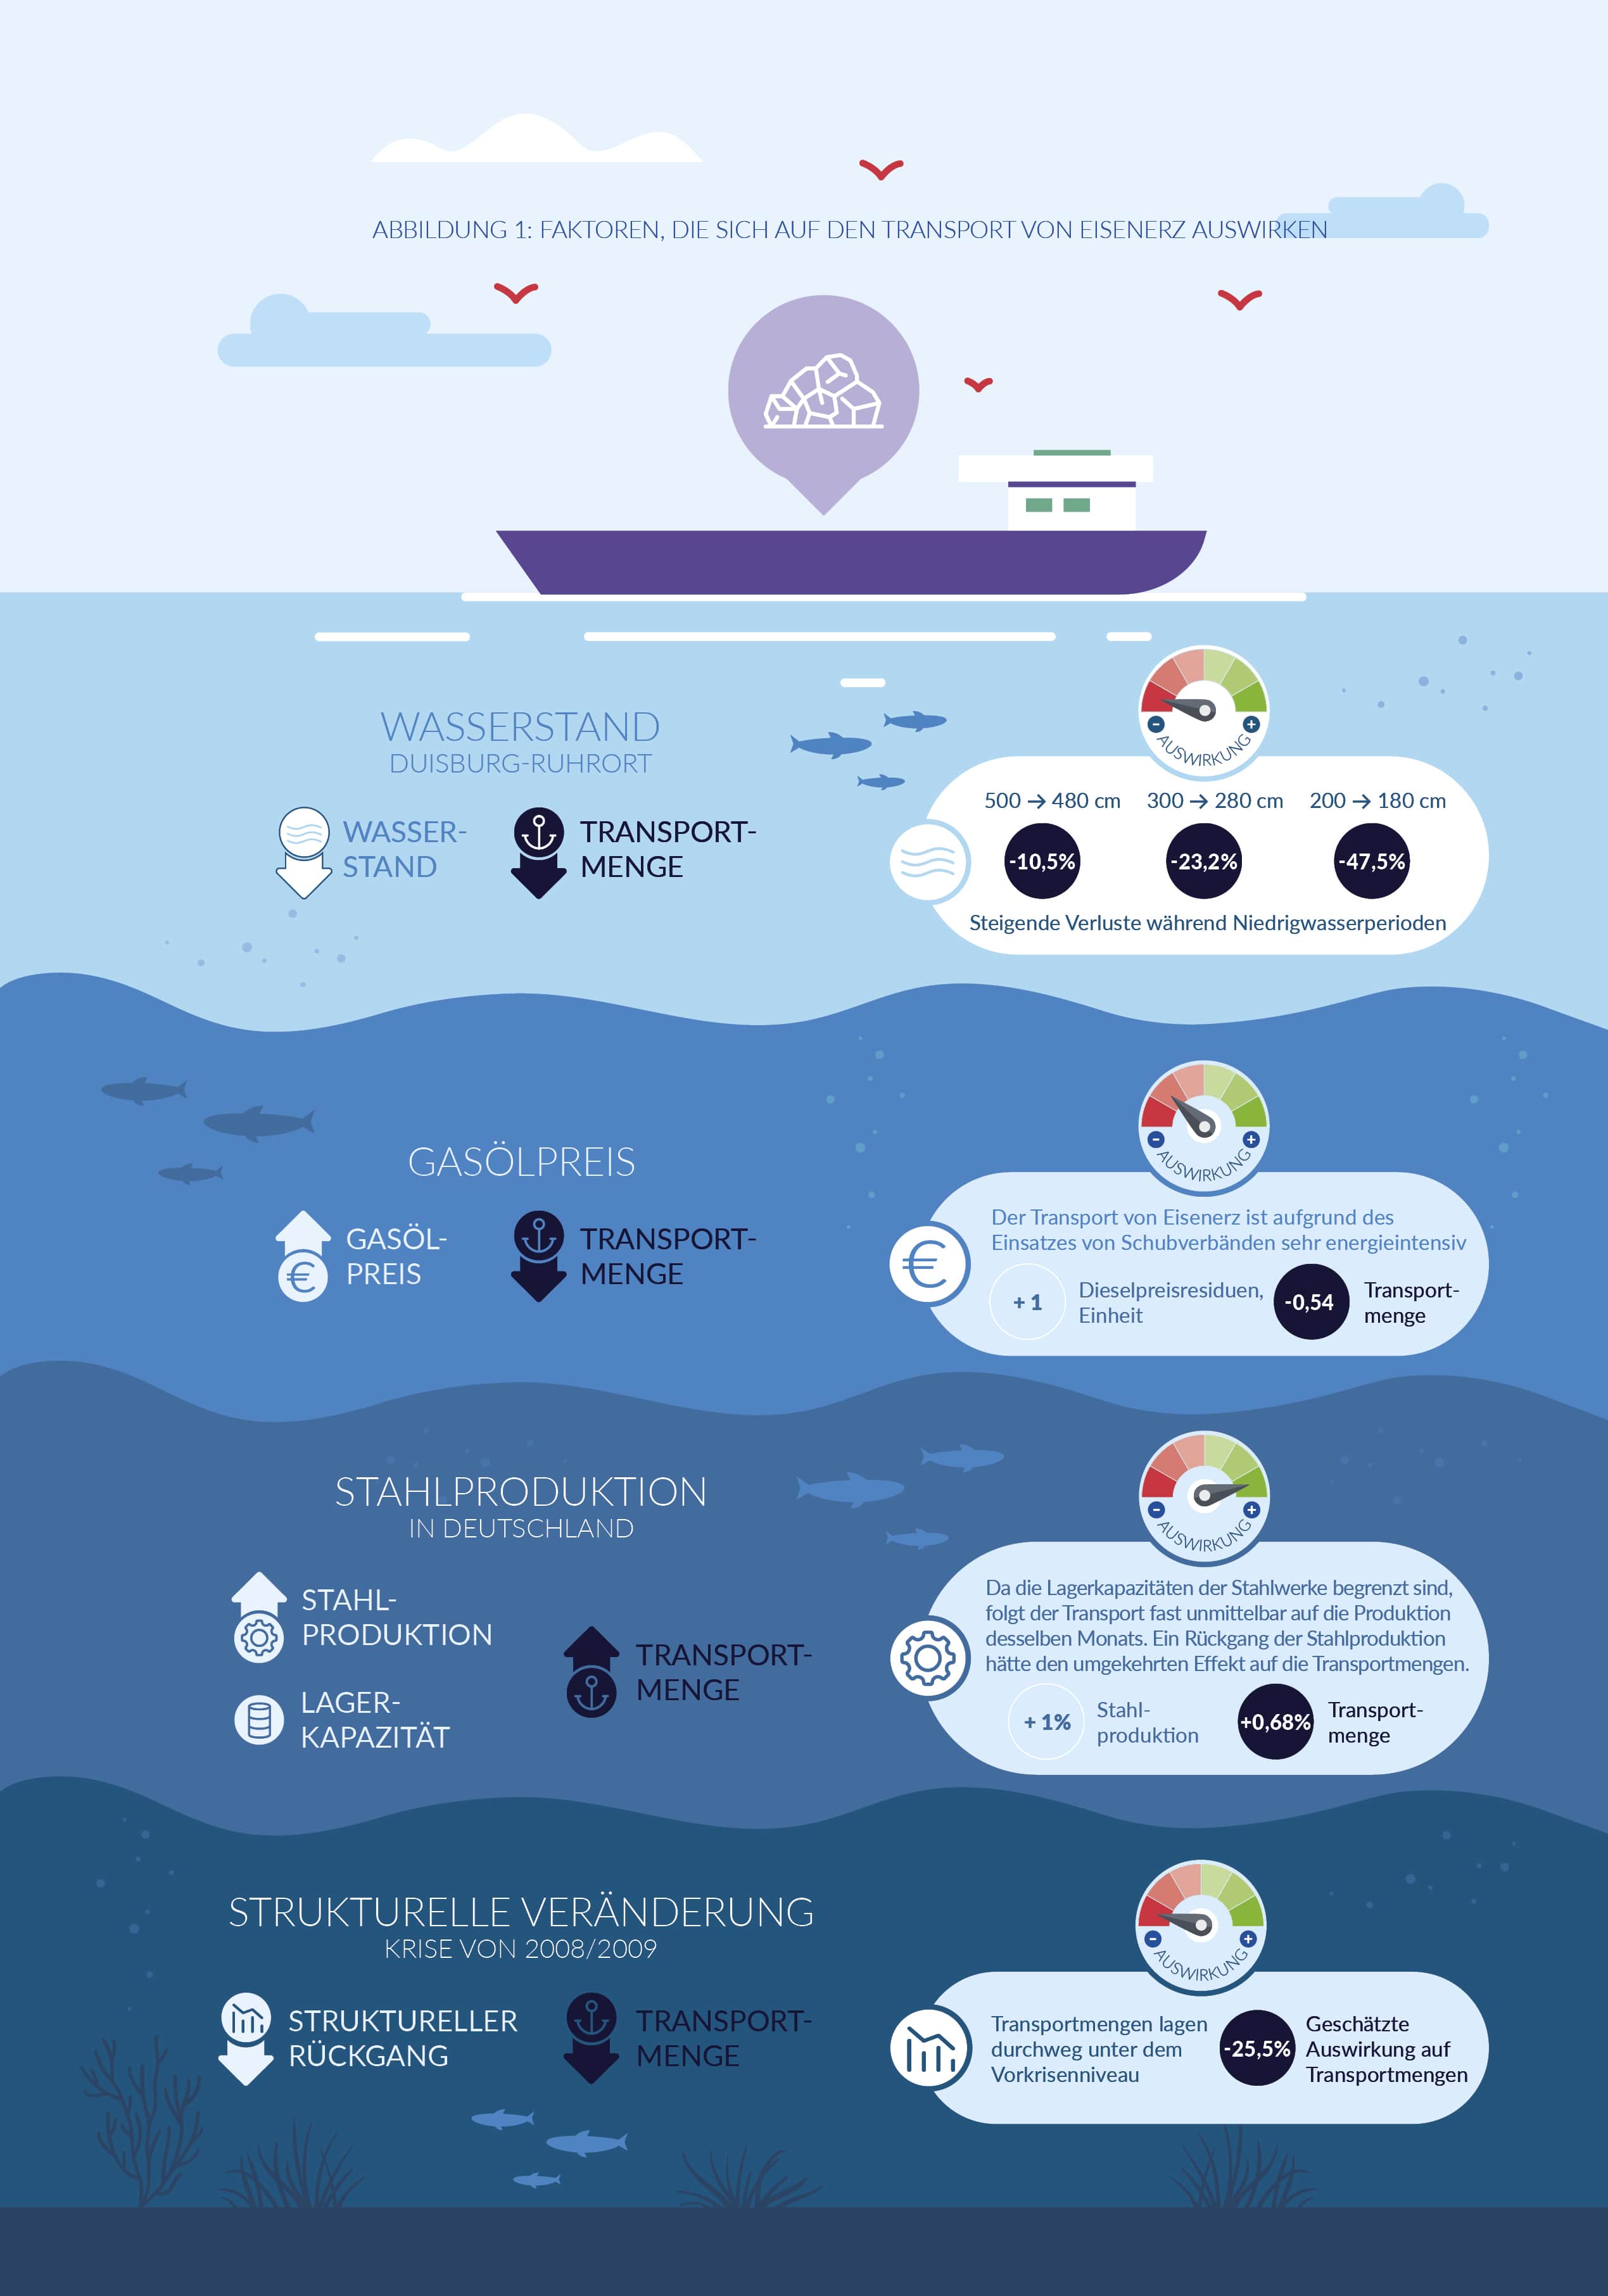
TABELLE 1: ERKLÄRUNGSVARIABLEN FÜR DEN EISENERZTRANSPORT AUF DEM RHEIN – ERGEBNISSE EINES STATISTISCHEN MODELLS (AUF DER GRUNDLAGE VON DATEN FÜR DEN ZEITRAUM JANUAR 2000 BIS DEZEMBER 2025)
| Erklärungsvariable | Einflusskoeffizient | t-Statistik * | Konfidenzniveau** |
|---|---|---|---|
| LN (deutsche Stahlproduktion) | +0,679 | +10,87 | 99% |
| Wasserstand Duisburg-Ruhrort (Kehrwert) | -19,607 | -2,06 | 95% |
| Finanzkrise 2008/2009 | -0,189 | -7,17 | 99% |
| Kraftstoffpreis (Diesel) | -0,536 | -5,50 | 99% |
| Konstant | +2,334 | +4,45 | 99% |
Quellen: Berechnung ZKR basierend auf Daten von Destatis, Daten der WSV, bereitgestellt von der BfG.
* Die t-Statistiken werden mit dem NEWEY-WEST-Verfahren berechnet, wodurch sie robust gegenüber Autokorrelation und Heteroskedastizität sind. Je höher der Wert der t-Statistik ist, desto größer ist die statistische Signifikanz.
** Dieser Wert steht im Zusammenhang mit der t-Statistik und gibt an, mit welcher Wahrscheinlichkeit das Ergebnis für eine erklärende Variable zuverlässig ist und nicht auf Zufall zurückzuführen ist.
ABBILDUNG 3: NATÜRLICHER LOGARITHMUS DES MONATLICHEN EISENERZTRANSPORTS AUF DEM TRADITIONELLEN RHEIN UND DAUERHAFTER EFFEKT STRUKTURELLER BRÜCHE
ch8_fig3_raw data
Quelle: Destatis
ABBILDUNGEN 4 UND 5: STAHLPRODUKTION IN DEN DONAUSTAATEN UND EISENERZTRANSPORT AUF DER UNTEREN DONAU * (IN MILLIONEN TONNEN)
ch8_fig4_raw data
ch8_fig5_raw data
Quellen: Eurofer, Eurostat [iww_go_atygo], Nationales Institut für Statistik (Rumänien)
* Untere Donau = Rumänien
Daten für Serbien und Bosnien-Herzegowina für 2024: Schätzung
Ausblick für das Segment Eisenerz und Stahl
ABBILDUNG 6: SZENARIO FÜR DEN EISENERZTRANSPORT AUF DEM TRADITIONELLEN RHEIN IN DEN JAHREN 2026 UND 2027 (IN MILLIONEN TONNEN)
ch8_fig6_raw data
Quelle: Berechnung ZKR
MINERALÖLPRODUKTE
TABELLE 2: ERKLÄRUNGSVARIABLEN FÜR DEN TRANSPORT VON MINERALÖLPRODUKTEN AUF DEM RHEIN – ERGEBNISSE EINES STATISTISCHEN MODELLS (AUF DER GRUNDLAGE VON DATEN FÜR DEN ZEITRAUM JANUAR 2003 BIS DEZEMBER 2025)
| Erklärungsvariable | Koeffizientenwert | t-Statistik* | Konfidenz** |
|---|---|---|---|
| Kehrwert des Wasserstands bei Kaub | -30,50 | -9,97 | 99,9% |
| Saisoneffekt im Herbst (Heizöl) | +0,035 | +2,29 | 95,0% |
| Saisoneffekt im Winter und im März (Heizöl) | +0,016 | +2,59 | 95,0% |
| Differenz der Gasöl-Terminpreise*** | -0,003 | -1,80 | 90,0% |
| Struktureller Trend | -0,0006 | -4,91 | 99,9% |
| Konstante | +8,032 | +245,83 | 99,9% |
Quellen: eigene Berechnung auf Basis von Daten von Destatis, Daten der WSV, bereitgestellt von der BfG, dem Deutschen Wetterdienst und Investing.com.
* Die t-Statistiken werden nach dem NEWEY-WEST-Verfahren berechnet, wodurch sie robust gegenüber Autokorrelation und Heteroskedastizität sind. Je höher der Wert der t-Statistik ist, desto größer ist die statistische Signifikanz.
** Dieser Wert ist mit der t-Statistik verknüpft und gibt an, mit welcher Wahrscheinlichkeit das Ergebnis für eine erklärende Variable zuverlässig und nicht auf Zufall zurückzuführen ist.
*** Prozentuale Differenz zwischen dem 1-Monats-Terminpreis und dem 6-Monats-Terminpreis
Ausblick für den Transport von Mineralölprodukten
ABBILDUNG 7: SZENARIEN FÜR DIE TRANSPORTNACHFRAGE BEI MINERALÖLPRODUKTEN AUF DEM TRADITIONELLEN RHEIN IN DEN JAHREN 2026 UND 2027 (IN MILLIONEN TONNEN)
ch8_fig7_raw data
Quelle: Berechnung ZKR
LANDWIRTSCHAFTLICHE ERZEUGNISSE UND LEBENSMITTEL
ABBILDUNGEN 8 UND 9: GETREIDEERNTE UND TRANSPORT VON LANDWIRTSCHAFTLICHEN ERZEUGNISSEN IN DEN RHEINSTAATEN (IN MILLIONEN TONNEN)
ch8_fig8_raw data
ch8_fig9_raw data
Quellen: Eurostat [apro_cpsh1] und [iww_go_atygo]
Getreide = Cerealien (ausgenommen Reis) für die Produktion von Getreide (einschließlich Saatgut).
ABBILDUNGEN 10 UND 11: GETREIDEERNTE UND TRANSPORT VON LANDWIRTSCHAFTLICHEN ERZEUGNISSEN IN DEN DONAUSTAATEN (IN MILLIONEN TONNEN)
ch8_fig10_raw data
ch8_fig11_raw data
Quellen: Eurostat [apro_cpsh1] und [iww_go_atygo]
Getreide = Cerealien (ausgenommen Reis) für die Produktion von Getreide (einschließlich Saatgut). Zu Abbildung 10: keine Daten für Bosnien-Herzegowina in 2024. Zu Abbildung 11: Daten für Serbien und Bosnien-Herzegowina für den Transport von landwirtschaftlichen Erzeugnissen in den Donaustaaten sind nicht verfügbar.
Ausblick für das Agrar- und Lebensmittelsegment
TABELLE 3: ERNTEMENGEN FÜR DIE SAISON 2025/26 UND PROGNOSEN FÜR DIE SAISON 2026/2027 IM VERGLEICH ZUM FÜNFJAHRESDURCHSCHNITT
| Erntesaison 2025/26 in Millionen Tonnen | Welt | EU-27 | Frankreich | Prognose für die Erntesaison 2026/2027 EU-27 |
|---|---|---|---|---|
| Weichweizen | 844,2 | 142,3 | 33,3 | 133,6 |
| 5-Jahres-Durchschnitt | 787,0 | 130,5 | 31,8 | 134,4 |
| Hartweizen | 37,3 | 8,1 | 1,3 | 7,8 |
| 5-Jahres-Durchschnitt | 34,1 | 7,5 | 1,4 | 7,7 |
| Mais | 1301,1 | 58,1 | 13,0 | 61,2 |
| 5-Jahres-Durchschnitt | 1194,5 | 62,6 | 12,6 | 59,5 |
| Gerste | 154,8 | 55,7 | 11,8 | 54,7 |
| 5-Jahres-Durchschnitt | 148,9 | 50,5 | 11,0 | 50,5 |
Quellen: FranceAgriMer April 2026, Banque CIC Agriculture, Europäische Kommission, Service de la statistique et de la prospective (SSP) des Ministère de l’Agriculture et de la Souveraineté alimentaire (Frankreich)
CHEMIKALIEN
ABBILDUNGEN 12, 13, 14 UND 15: INDEX DER CHEMIEPRODUKTION UND TRANSPORT VON CHEMIEPRODUKTEN IN DEN RHEIN- UND DONAUSTAATEN
ch8_fig12_raw data
ch8_fig13_raw data
ch8_fig14_raw data
ch8_fig15_raw data
Quelle: Eurostat [sts_inpr_a] und [iww_go_atygo]. Herstellung von Chemikalien und chemischen Erzeugnissen.
Ausblick für das Chemiesegment
CONTAINER
ABBILDUNGEN 16 UND 17: INDEX DES CONTAINERUMSCHLAGS IN DER WELT UND IN DER NORDRANGE (2015 = 100) UND CONTAINERTRANSPORT IN DER BINNENSCHIFFFAHRT IN EUROPA (IN TEU)
ch8_fig16_raw data
ch8_fig17_raw data
Quellen: RWI/ISL Containerumschlag-Index, saisonbereinigte Reihe, Eurostat [iww_go_actygo]
Ausblick für das Containersegment
AUSBLICK FÜR DEN PASSAGIERVERKEHR
-
Auftragsbestand
Befragungen unter europäischen Unternehmen
Befragungen unter französischen Unternehmen
LANGFRISTIGE PERSPEKTIVEN FÜR DIE MÄRKTE DER BINNENSCHIFFFAHRT IN DEN RHEIN- UND DONAUSTAATEN AUF GRUNDLAGE DER PRODUKTION
- Die Transportnachfrage in der Binnenschifffahrt leitet sich aus der Entwicklung der zugrunde liegenden Wirtschaftssektoren und -branchen ab, wie beispielsweise dem Bau- und Energiesektor, der Stahlindustrie sowie der petrochemischen und chemischen Industrie usw. Um die langfristige Entwicklung der Transportnachfrage nach Gütersegmenten zu analysieren, ist es entscheidend, die langfristigen Trends der Produktion der jeweiligen Güter zu betrachten. Die nachstehenden Prognosen basieren auf Daten von Oxford Economics vom März 2026. Diese Prognosen berücksichtigen daher keine Ereignisse, die nach diesem Datum eingetreten sind.
- Bekanntermaßen sollten neben dem Produktionsniveau noch mehrere andere Faktoren berücksichtigt werden, um ein umfassendes Prognosemodell für die Beförderungsmenge der Binnenschifffahrt zu entwickeln. Das Produktionsniveau wird jedoch als einer der Bausteine für die Entwicklung eines solchen Modells angesehen.
- Daher ist es wichtig, solche langfristigen Prognosen mit Vorsicht zu betrachten, da sie größtenteils auf der Produktion basieren und viele Ausnahmejahre die langfristigen Trends in den letzten Jahren verzerrt haben (z. B. Niedrigwasser in den Jahren 2018 und 2022, Covid im Jahr 2020, Krieg in der Ukraine ab 2022, US-„Handelskrieg“ mit Europa).
- Für die Donau sind die wichtigsten Gütergruppen mit den höchsten Anteilen landwirtschaftliche Erzeugnisse, Lebensmittel und Eisenerze. Aufgrund erheblicher Datenlücken ist es nicht möglich, die genauen Anteile pro Gütersegment für die Donau anzugeben.
- Die Binnenschifffahrt bleibt der bevorzugte Verkehrsträger für den Fernverkehr mit landwirtschaftlichen Erzeugnissen und Lebensmittelprodukten. Laut einer Haskoning-Studie,75 in der verladende Unternehmen befragt wurden, ist jedoch für das 2020er-Jahrzehnt mit einem Rückgang der Nutzung der Binnenschifffahrt zu rechnen. Tatsächlich wird der Zeitraum 2020–2030 als Übergangsphase für die Landwirtschaft angesehen, mit einem Trend hin zu einer niedrigeren, stärker lokal ausgerichteten Produktion. Diese Tendenz könnte in Verbindung mit einem Rückgang der Zahl kleinerer Schiffe (die traditionell für den Getreidetransport eingesetzt werden) das Verkehrsaufkommen im landwirtschaftlichen Binnenschiffsverkehr negativ beeinflussen.
- Langfristige Prognosen für die Produktion landwirtschaftlicher Erzeugnisse sehen in den Rheinstaaten einen Aufwärtstrend voraus. Die reale Bruttoproduktion in diesem Sektor wird in der Region zwischen 2025 und 2050 voraussichtlich um +12,7% steigen. Diese Produktion wird in erster Linie von Frankreich und Deutschland getragen, die zusammen den überwiegenden Teil der Gesamtproduktion des Sektors ausmachen. Tatsächlich wurde für Frankreich und Deutschland ein Zusammenhang zwischen den Ernteerträgen und den Binnenschiffstransporten von Agrarprodukten festgestellt.
- Was die Donaustaaten betrifft, so wird für die Region zwischen 2025 und 2050 ein Rückgang der Produktion in diesem Sektor um -13,7% prognostiziert. Die Donaustaaten zeigen ein uneinheitliches Bild: Während Österreich, Rumänien, Bulgarien und Kroatien in den 2020er Jahren ein starkes Wachstum verzeichnen, sehen sich die meisten Länder der Region in den folgenden Jahrzehnten mit einer verhaltenen Entwicklung oder leichten Rückgängen konfrontiert.
- Die Menge der auf Binnenwasserstraßen transportierten Kohle wird in den nächsten zwei Jahrzehnten voraussichtlich stark zurückgehen, da die europäischen Staaten bei ihrer Energiewende weiter vorankommen. Deutschland hat beispielsweise geplant, alle seine Kohlekraftwerke bis 2038 stillzulegen; infolgedessen sind die Kohleimporte des Landes in den letzten Jahren deutlich zurückgegangen.77 Dieser strukturelle Rückgang spiegelt sich in langfristigen Prognosen wider, die bis 2050 einen Rückgang der Kohle-Nachfrage um -85,4% in den Rheinstaaten und um -73,5% im Donauraum vorhersagen und damit einen anhaltenden Abwärtstrend beim Kohletransport auf den europäischen Binnenwasserstraßen bestätigen.
- Schätzungen zufolge werden etwa 75–80% der Handelsgüter auf dem Seeweg transportiert.78 Der Containerverkehr ist wiederum der dominierende Verkehrsträger im Seehandel, insbesondere wertmäßig (etwa zwei Drittel des gesamten Seehandels). Der UNCTAD-Bericht „Review of Maritime Transport 2025“ untermauert diese Dominanz und stellt fest, dass die Containerschifffahrt zunehmend nicht nur für traditionelle Konsumgüter, sondern auch für hochwertige Fracht, verarbeitete Mineralien und Materialien genutzt wird, die erhöhte Sicherheit und Rückverfolgbarkeit erfordern.
- Da keine harmonisierten Langzeitdaten zu den innerstaatlichen Containerverkehrsströmen nach Ländern vorliegen, wurde die Summe der nationalen Wareneinfuhren und -ausfuhren als Näherungswert herangezogen, um die Entwicklung des Containerverkehrs auf dem Rhein zu analysieren. Dieser Ansatz spiegelt den engen strukturellen Zusammenhang zwischen dem innerstaatlichen Containerverkehr, den seeseitigen Containerverkehrsströmen und der allgemeinen wirtschaftlichen Offenheit wider, wobei berücksichtigt wird, dass sich diese Trends möglicherweise nicht streng parallel entwickeln. Die Donaustaaten wurden ausgeschlossen, da der Containerverkehr auf der Donau äußerst selten ist. Ebenso wurden Informationen zum Welthandel für den Ausblick auf den Containerverkehr in Europa herangezogen.
- Auf der Grundlage der für den internationalen Handel verfügbaren Langzeitprognosen wird der Containerverkehr auf Binnenwasserstraßen durch einen positiven Grundtrend im internationalen Handel gestützt. Allerdings werden die physischen Einschränkungen aufgrund von Niedrigwasser und Klimawandel eine weitere Rolle spielen, sodass der Containerverkehr auf Binnenwasserstraßen möglicherweise nicht dem gleichen steilen und stetigen Wachstumstrend folgen wird, wie er in den Prognosen für den internationalen Handel dargestellt ist.
- Die höchste Wachstumsrate im internationalen Handel zwischen 2025 und 2050 wird voraussichtlich in der Schweiz zu verzeichnen sein (+56,7%). Deutschland dürfte mit einem Anstieg des Wertes sowohl seiner Exporte als auch seiner Importe um fast +30,6% das Land mit dem höchsten Handelswert bleiben. Für andere westeuropäische Länder wird ein Wachstum des Handelswerts von +17,9% in Belgien, +36,8% in den Niederlanden und +24,5% in Frankreich prognostiziert. Für die Rheinstaaten insgesamt wird von 2025 bis 2050 ein moderates bis starkes Wachstum (+32,2%) der Summe der realen Wareneinfuhren und -ausfuhren erwartet.
- Die Binnenschifffahrt dürfte beim Transport von Chemikalien weiterhin eine starke Position im Modal Split einnehmen, da andere Verkehrsträger – mit Ausnahme von Pipelines – im Allgemeinen nicht als wettbewerbsfähige Alternativen angesehen werden. Die chemische Industrie beliefert Kunden aus vielen Wirtschaftssektoren, insbesondere aus der Landwirtschaft (Düngemittel), der Kunststoffindustrie, der Automobilindustrie, der Bauindustrie sowie der Papier- und Zellstoffindustrie.
- Die reale Bruttoproduktion der chemischen Industrie wird zwischen 2025 und 2050 voraussichtlich um +11% in Frankreich, um +50,2% in der Schweiz und um +20,8% in Belgien wachsen. Für Deutschland wird ein Rückgang von -12,4% und für die Niederlande von -3,5% prognostiziert. Der erwartete Rückgang in Deutschland und den Niederlanden ist ein alarmierendes Signal für den Chemietransport auf dem Rhein, da die chemische Industrie dieser beiden Länder eine wichtige Kundin der Binnenschifffahrt ist. Die Entwicklung des Chemietransports auf dem Rhein wird davon abhängen, inwieweit es der chemischen Industrie gelingt, ihre Produktion von der Belastung durch hohe Energiepreise zu entkoppeln, und inwieweit sie in der Lage sein wird, ihre Produktionsverfahren umweltfreundlicher zu gestalten. Darüber hinaus könnte die europäische Chemieindustrie aktive Unterstützung durch die europäische Wirtschaftspolitik benötigen, um ein Gegengewicht zur von China betriebenen aktiven Konjunkturpolitik zu schaffen.
- Der weltweite Trend zur Reindustrialisierung und zur Stärkung der wirtschaftlichen Resilienz der EU soll nun durch den „Clean Industrial Deal“ der EK und den neu vorgeschlagenen „Industrial Accelerator Act“ gefördert werden.79 Dieser aktualisierte Rechtsrahmen zielt darauf ab, den jüngsten industriellen Niedergang umzukehren, und setzt das Ziel, dass die verarbeitende Industrie bis 2035 mindestens 20% des Bruttoinlandsprodukts der Union ausmacht.
- In den Donaustaaten wird für die chemische Produktion über alle Jahrzehnte hinweg ein Wachstum prognostiziert, mit einer Wachstumsrate von +31,3% von 2025 bis 2050, insbesondere in Ungarn, Kroatien und Bulgarien, während nur Rumänien im Zeitraum 2020–2030 einen leichten Rückgang verzeichnen wird.
- Laut einer Studie von Royal HaskoningDHV80 gehen die niederländischen Verlader davon aus, dass die Binnenschifffahrt auch weiterhin der wichtigste Verkehrsträger für Baustoffe wie Kies, Sand, Steine bleiben wird. Eine größere Verlagerung auf andere Verkehrsträger wird nicht erwartet, da aber durch Fusionen und Übernahmen immer größere Unternehmen entstehen, dürfte die Zahl kleinerer Betonmörtelwerke sowie kleinerer Sand- und Kiesunternehmen entlang kleinerer Wasserstraßen voraussichtlich zurückgehen. Größere Unternehmen konzentrieren sich entlang der Wasserstraßen und streben nach weiteren Größenvorteilen. Für die kommenden Jahre wird ein Anstieg des Sand- und Kiesangebots erwartet, der auf Ausbaggerungsmaßnahmen zur Erweiterung der Wasserstraßen zurückzuführen ist und mit einer wachsenden Nachfrage nach Materialien zur Deichverstärkung angesichts von Klimarisiken einhergeht.
- Die Transportnachfrage hängt stark von der Aktivität des Bausektors ab. Nach den Prognosen von Oxford Economics wird das inflationsbereinigte reale Produktionsvolumen in Deutschland zwischen 2025 und 2050 um +39,4% wachsen. Für Frankreich liegt die erwartete Wachstumsrate der realen Produktion im Bausektor bei +6,6%, in den Niederlanden bei +40,6%, in Belgien bei +23,1% und in der Schweiz bei +20,8%. Für den Bausektor in den Rheinstaaten wird nach den schwierigen 2020er-Jahren für Deutschland eine Erholung erwartet, wobei zwischen 2025 und 2050 ein stetiges Wachstum von +23,9% über alle Länder hinweg prognostiziert wird.
- Eine Herausforderung stellt jedoch die sinkende Zahl kleinerer Schiffe im Rheingebiet dar. Dies könnte die Fähigkeit der Binnenschifffahrt beeinträchtigen, vom Wachstum im Bausektor zu profitieren.
- Im Zuge der fortschreitenden Energiewende in den einzelnen Ländern wird erwartet, dass sich der derzeitige moderate Abwärtstrend bei der Nachfrage nach Erdöl- oder Mineralölprodukten fortsetzt, was zu einem Rückgang des Transports auf Binnenwasserstraßen führen wird. Die Gesamtintensität des Verbrauchs fossiler Brennstoffe ist bereits seit Mitte der 1970er Jahre stetig zurückgegangen.81 Auch wenn es finanzielle und technische Hindernisse für die Entwicklung CO₂-neutraler Antriebstechnologien gibt, wird davon ausgegangen, dass Mineralölprodukte in den nächsten zwei Jahrzehnten schrittweise aus dem Antriebsmix verdrängt werden. Dieser Wandel wird derzeit nicht nur durch die Impulse der EU-Gesetzgebung ETS2 (Emissions Trading Scheme, das EU-Handelssystem für CO₂-Emissionen) beschleunigt, von dem erwartet wird, dass es die Preise für fossile Brennstoffe in die Höhe treibt, sondern auch durch geopolitische Schocks.
- Was Kokskohle betrifft, ist ein Übergang zu einer CO₂-freien Stahlproduktion wahrscheinlich, was voraussichtlich auch zu einem Rückgang der Nachfrage nach Kokskohle in der Zukunft führen wird. Zwar könnten einige Volkswirtschaften sehr kurzfristig vorübergehend auf Energiequellen wie Kohle umsteigen, um die unmittelbaren Auswirkungen von Öl- und Gasversorgungsengpässen abzufedern, doch wird dies nicht als dauerhafte Lösung angesehen, da es die längerfristigen Dekarbonisierungsziele untergräbt.
- Für Deutschland zeigt die Prognose bis 2050 einen Rückgang der Produktion beider Produkte zusammen um -29,7%. Für Frankreich wird ein Rückgang um -53,7% prognostiziert, für die Niederlande um -32% und für Belgien um -23,4%. Die Schweiz weist ein sehr niedriges Produktionsniveau bei Erdölprodukten auf, was der Grund für relativ hohe Importe über den Rhein ist. Die Produktion von Erdölprodukten und Koks in den Rheinstaaten zeigt nach anfänglichem Wachstum in einigen Ländern in den 2020er Jahren einen allgemeinen Rückgang um -33,3%, was die fortschreitende Energiewende weg von fossilen Brennstoffen widerspiegelt.
- In Fällen, in denen die Stahlproduktion an Binnenwasserstraßen angesiedelt ist, wird ein hoher Anteil des Transports von Eisenerz, Kokskohle und Stahlprodukten auf dem Wasserweg beobachtet. Deutschland ist das größte Stahlproduktionsland in Europa, und der Rhein ist eine wichtige Transportroute für Eisenerz und Stahlprodukte.
- Da die Kreislaufwirtschaft in Zukunft voraussichtlich eine wichtigere Rolle spielen wird (Studie von Royal HaskoningDHV), haben niederländische Reedereien klar ihre Überzeugung zum Ausdruck gebracht, dass höhere Metallrecyclingquoten zu einem Rückgang der Stahlnachfrage und -produktion in ganz Westeuropa führen werden. Dies könnte einen Rückgang beim Transport von Stahl, aber auch von Eisenerz zur Folge haben, da diese wahrscheinlich durch recycelten Stahl und emissionsärmere Produktionstechnologien ersetzt werden. Es wird jedoch nicht erwartet, dass dieser Wandel zu einem deutlichen Gesamtrückgang der Stahlnachfrage in Europa führt, sondern vielmehr zu einer Verlagerung der Produktionsprozesse. Die Nachfrage nach hochwertigem Stahl dürfte nicht nur in den Industrieländern hoch bleiben, sondern auch in den Entwicklungsländern steigen, wodurch Stahl weiterhin ein wichtiges Produkt in der europäischen Industrie bleiben könnte.
- Für den Zeitraum zwischen 2025 und 2050 deuten die Prognosen für die deutsche Bruttostahlproduktion jedoch auf einen Rückgang von -18,3% hin. Für Frankreich wird ein Rückgang von -65,8% prognostiziert, allerdings ausgehend von einem deutlich niedrigeren absoluten Niveau der Bruttostahlproduktion. Für den Transport von Eisenerz und Stahl auf Binnenwasserstraßen ist die belgische, französische und deutsche Stahlproduktion von großer Bedeutung, da die Stahlindustrie in diesen Ländern häufig an Binnenwasserstraßen angesiedelt ist. Dies gilt nicht für die niederländische und die schweizerische Stahlindustrie. Die niederländische Stahlproduktion befindet sich an der Schnittstelle zwischen Hochsee- und Binnenwasserstraßen. Rohstoffe werden auf dem Seeweg angeliefert, während die Produkte über Binnenwasserstraßen abtransportiert werden. Die reale Bruttoproduktion in diesem Sektor wird in der Rheinregion zwischen 2025 und 2050 voraussichtlich um -28,7% zurückgehen.
- Österreich dürfte entlang der Donau weiterhin eine wichtige Rolle im Stahlsektor spielen, auch wenn dort zwischen 2025 und 2050 ein Rückgang von -2,1% prognostiziert wird. Für Rumäniens Stahlproduktion wird bis 2050 ein Rückgang von -13,8% vorausgesagt. Die Prognosen von Oxford Economics deuten auf positive Wachstumsraten in anderen Regionen Mittel- und Osteuropas hin: +10,9% für Ungarn und +9,5% für die Slowakei.
TABELLE 4: ANTEIL DER WICHTIGSTEN GÜTERSEGMENTE IM RHEINVERKEHR (ANHAND DER BERECHNUNG DES ANTEILS IN TONNEN)
| Produktsegment | Anteil in% im Jahr 2023 | Anteil in% im Jahr 2024 | Anteil in% im Jahr 2025 | Durchschnittlicher Anteil 2015–2025 in% |
|---|---|---|---|---|
| Mineralölprodukte | 22,1 | 22,7 | 22,3 | 21,0 |
| Chemikalien | 16,2 | 16,9 | 16,7 | 15,5 |
| Sand, Steine, Kies | 17,3 | 16,6 | 16,6 | 17,2 |
| Container | 10,2 | 10,2 | 10,2 | 10,9 |
| Agrar- und Lebensmittelprodukte | 9,6 | 10,0 | 10,2 | 9,5 |
| Eisenerz | 7,9 | 7,7 | 6,7 | 7,5 |
| Kohle | 7,3 | 6,2 | 6,7 | 8,3 |
| Metalle | 5,0 | 5,1 | 5,2 | 4,8 |
Quellen: Berechnung ZKR basierend auf Destatis, Rijkswaterstaat und VNF
LANDWIRTSCHAFT, FORSTWIRTSCHAFT, FISCHEREI UND LEBENSMITTEL
ABBILDUNG 18: REALE BRUTTOPRODUKTION VON LANDWIRTSCHAFTLICHEN, FORSTWIRTSCHAFTLICHEN UND FISCHEREIERZEUGNISSEN IN DEN RHEIN- UND DONAUSTAATEN (PREISE VON 2015 IN EURO) *
ch8_fig18_raw data
Quelle: Oxford Economics
* Die Daten wurden auf Basis des Wechselkurses von US-Dollar zu Euro für das Jahr 2015 von US-Dollar in Euro umgerechnet.76
TABELLE 5: WACHSTUMSRATEN DER PRODUKTION LANDWIRTSCHAFTLICHER, FORSTWIRTSCHAFTLICHER UND VON FISCHEREIERZEUGNISSEN IN DEN RHEIN- UND DONAUSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | +12,7% | -0,5% | +5,6% | +2,6% |
| Donau | -13,7% | -2,4% | -4,3% | -2,7% |
Quelle: Berechnung ZKR
KOHLE
ABBILDUNG 19: KOHLE, INLANDSNACHFRAGE IN DEN RHEIN- UND DONAUSTAATEN, ANNUALISIERT (IN MILLIONEN TONNEN)
ch8_fig19_raw data
Quelle: Oxford Economics
TABELLE 6: WACHSTUMSRATEN DER KOHLENACHFRAGE IN DEN RHEIN- UND DONAUSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | -85,4% | -59,5% | -55,5% | -38,2% |
| Donau | -73,5% | -52,4% | -47,8% | -25,0% |
Quelle: Berechnung ZKR
CONTAINER
ABBILDUNG 20: JÄHRLICHE SUMME DER REALEN IM- UND EXPORTE VON WAREN IN DEN RHEINSTAATEN * (PREISE VON 2015 IN EURO)
ch8_fig20_raw data
Quelle: Oxford Economics
* Der Wert der Exporte und Importe der Schweiz wurde von Schweizer Franken (2015) in Euro (2015) umgerechnet.
TABELLE 7: WACHSTUMSRATEN DER SUMME DER REALEN IM- UND EXPORTE VON WAREN IN DEN RHEINSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | +32,2% | +18,3% | +11,8% | +11,0% |
Quelle: Berechnung ZKR
CHEMIE
ABBILDUNG 21: REALE BRUTTOPRODUKTION VON CHEMIKALIEN IN DEN RHEIN- UND DONAUSTAATEN * (PREISE VON 2015 IN EURO)
ch8_fig21_raw data
Quelle: Oxford Economics
* Die Daten wurden auf der Grundlage des Wechselkurses von US-Dollar zu Euro für das Jahr 2015 von US-Dollar in Euro umgerechnet.
TABELLE 8: WACHSTUMSRATEN DER CHEMIEPRODUKTION IN DEN RHEIN- UND DONAUSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | +0,9% | +15,2% | +0,3% | +4,9% |
| Donau | +31,3% | +25,2% | +11,0% | +11,6% |
Quelle: Berechnung ZKR
BAUMATERIAL, SAND, STEINE, KIES
ABBILDUNG 22: REALE BRUTTOPRODUKTION IM BAUGEWERBE IN DEN RHEIN- UND DONAUSTAATEN * (PREISE VON 2015 IN EURO)
ch8_fig22_raw data
Quelle: Oxford Economics
* Die Daten wurden auf der Grundlage des Wechselkurses von US-Dollar zu Euro für das Jahr 2015 von US-Dollar in Euro umgerechnet.
TABELLE 9: WACHSTUMSRATEN IM BAUSEKTOR IN DEN RHEIN- UND DONAUSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | +23,9% | +3,7% | +6,9% | +5,7% |
| Donau | +36,3% | +7,8% | +13,5% | +7,6% |
Quelle: Berechnung ZKR
ERDÖLPRODUKTE UND KOKSKOHLE
ABBILDUNG 23: REALE BRUTTOPRODUKTION VON KOKS UND RAFFINIERTEN ERDÖLPRODUKTEN IN DEN RHEINSTAATEN * (PREISE VON 2015 IN EURO)
ch8_fig23_raw data
Quelle: Oxford Economics
* Die Daten wurden auf der Grundlage des Wechselkurses von US-Dollar zu Euro für das Jahr 2015 von US-Dollar in Euro umgerechnet.
TABELLE 10: WACHSTUMSRATEN DER PRODUKTION VON KOKS- UND RAFFINIERTEN ERDÖLPRODUKTEN IN DEN RHEINSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | -33,3% | -46,5% | -15,6% | -20,5% |
Quelle: Berechnung ZKR
STAHL UND EISENERZ
ABBILDUNG 24: REALE BRUTTOPRODUKTION VON EISEN UND STAHL IN DEN RHEIN- UND DONAUSTAATEN * (PREISE VON 2015 IN EURO)
ch8_fig24_raw data
Quelle: Oxford Economics
* Die Daten wurden auf Basis des Wechselkurses von US-Dollar zu Euro für das Jahr 2015 von US-Dollar in Euro umgerechnet.
TABELLE 11: WACHSTUMSRATEN DER EISEN- UND STAHLPRODUKTION IN DEN RHEIN- UND DONAUSTAATEN
| Länder | Wachstumsrate 2025–2050 | Wachstumsrate 2020–2030 | Wachstumsrate 2030–2040 | Wachstumsrate 2040–2050 |
|---|---|---|---|---|
| Rhein | -28,7% | +35,3% | -21,5% | -10,8% |
| Donau | +0,0% | +4,0% | -2,1% | +0,0% |
Quelle: Berechnung ZKR