

• De hoeveelheid vracht die door de binnenvaart in Europa vervoerd werd (EU-27 plus Zwitserland, Servië, Oekraïne en de Republiek Moldavië) bedroeg in 2025 122,7 miljard TKM, wat overeenkomt met een afname van 3,3% ten opzichte van 2024. De Rijnoeverstaten zijn goed voor 80,0% van de totale vervoersprestatie, terwijl de Donaulanden (met inbegrip van Oekraïne) uitkomen op 19,8%.
• In 2025 lag het vrachtvervoer over de gehele Rijn bij 281,9 miljoen ton, hetgeen een afname is van 0,9% in vergelijking met 2024. In de meeste vrachtsegmenten werd er qua hoeveelheid minder vervoerd, hoewel kolen (+8,1%), metalen (+1,6%) en landbouwproducten (+1,4%) juist een stijging toonden.
• Op de Donau daalde de hoeveelheid in 2025 getransporteerde vracht vanwege de slechtere economische omstandigheden, de ongunstige waterstanden en de aanhoudende impact van de oorlog in Oekraïne. Het vervoer van landbouwproducten, levensmiddelen en ijzerertsen viel aanzienlijk lager uit.
VERVOER IN EUROPA EN PER LAND
- In 2025 daalden de vervoerprestaties van het goederenvervoer in de binnenvaart voor Europa (EU-27 plus Zwitserland, Servië, Oekraïne en de Republiek Moldavië) met 3,3% ten opzichte van 2024 tot 122,7 miljard TKM. De Rijnoeverstaten (België, Frankrijk, Duitsland, Luxemburg, Nederland en Zwitserland) waren samen goed voor 80,0% van de totale vervoersprestatie in de binnenvaart in de EU-27, plus Zwitserland, Servië, Oekraïne en de Republiek Moldavië. Het aandeel van de Donaulanden was 19,8%.
- In 2025 werd 458,4 miljoen ton goederen over de waterwegen van de EU-27 vervoerd (-3,2% vergeleken met 2024). Van de totale vervoersprestatie door de binnenvaart in de EU-27 in 2025, die ongeveer 117,97 miljard TKM bedroeg, oftewel een daling van 3,0% vergeleken met 2024 (alleen de EU-27), bestond 75,1% uit vervoer dat op de een of andere manier een grens passeerde – in de vorm van export, import of doorvoer. Kijkt men naar de afzonderlijke vervoersstromen, dan kan worden vastgesteld dat 20,4% uit doorvoer bestond, terwijl de uitvoer- en invoerstromen een aandeel van respectievelijk 28,7% en 26,0% hadden.
- In eerdere uitgaven werd in dit hoofdstuk enkel verslag gedaan van de vervoersvolumes op de traditionele Rijn, namelijk de Rijn van Bazel tot de Duits-Nederlandse grens. Vanaf 2024 is het mogelijk om ook de transportvolumes op de gehele Rijn, van Bazel tot de Noordzee, in kaart te brengen. Bovendien werden in 2024 gedetailleerdere gegevens van VNF over de delen van de Oberrhein opgenomen met betrekking tot het verkeer tussen Franse Rijnhavens en tussen Zwitserse en Franse Rijnhavens voor de jaren vanaf 2014.2
- Het goederenvervoer over de hele Rijn (van Bazel tot de Noordzee) kwam neer op 281,9 miljoen ton in 2025, vergeleken met 284,6 miljoen ton in 2024. Het resultaat in 2025 was 0,9% lager dan in 2024.
– Voor de traditionele Rijn (van Bazel tot de Duits-Nederlandse grens) lag het cijfer in 2025 bij 147,3 miljoen ton, vergeleken met 150,2 miljoen ton in 2024 en 146,8 miljoen ton in 2023; het resultaat in 2025 lag daarmee 1,9% lager dan dat in 2024.
– De Rijn in Nederland (van de Duits-Nederlandse grens tot de Noordzee, met inbegrip van de verbinding met Antwerpen via de Rijn-Scheldeverbinding3) boekte een resultaat van 230,8 miljoen ton, terwijl dit in 2024 234,0 miljoen ton bedroeg. Het resultaat in 2025 was 1,4% minder dan in 2024. - Om het totale volume te berekenen van alle over de gehele Rijn vervoerde goederen werden maatregelen getroffen om een dubbel telling van de over beide gedeelten vervoerde hoeveelheden te voorkomen. De reden daarvoor is dat de hoeveelheden voor deze twee gedeelten niet simpelweg bij elkaar opgeteld kunnen worden, omdat bepaalde hoeveelheden over beide gedeelten vervoerd worden.
- De dalende trend die voor de traditionele Rijn wordt waargenomen, kan worden toegeschreven aan een combinatie van factoren: 1) de daling van de Duitse industriële productie sinds 2018; 2) terugkerende periodes van laagwater (met name in 2015, 2018 en 2022); 3) een zekere de-industrialisering in de nasleep van de financiële crisis van 2008/2009.
- Wat de geografische spreiding betreft, vindt er meer vervoer plaats op de Rijn in Nederland dan op de Nieder-, Mittel- en Oberrhein, zoals te zien is in afbeelding 6. Voor deze hogere vervoersvolumes op de Rijn in Nederland zijn diverse verklaringen te vinden:
– het fijnmazige rivierennetwerk in Nederland en vervoer tussen havens (Rotterdam, Antwerpen, Amsterdam, North Sea Port), met grote knooppunten voor de aardolie- en chemische industrie en een groot aantal containerterminals;
– een belangrijk industrieel knooppunt voor staal en aardolie langs de Niederrhein in Duitsland;
– grote diepgang op de Rijn in Nederland. - Wat betreft de totale hoeveelheid vrachtvervoer voor de gehele Rijn, namen de drie segmenten aardolieproducten, chemicaliën en zand, stenen en grind de grootste hoeveelheden voor hun rekening.
- De volgende tabel bevat een overzicht van de belangrijkste indicatoren/invloedfactoren die een rol spelen als men wil verklaren hoe het goederenvervoer over de Rijn zich in bepaalde goederensegmenten ontwikkeld heeft.
- Het aardoliesegment wordt beïnvloed door een combinatie van factoren (zie ook hoofdstuk 8, vooruitblik op korte termijn). Naast de waterstanden, ondervindt het vervoer van deze producten de invloed van een langlopende negatieve trend die zich voordoet op de traditionele Rijn. Andere belangrijke beïnvloedende factoren zijn seizoensgebonden effecten met betrekking tot de vraag naar stookolie (in de herfst en winter) en de prijsverwachtingen voor gasolie die een rol spelen in de neiging om aardolieproducten op te slaan (wat leidt tot meer of minder opslag in het achterland van de Rijn en de vraag naar vervoer in het kielzog daarvan).
- In 2025 hebben al deze factoren ertoe bijgedragen dat het vervoer van aardolieproducten daalde:
– meer dagen met laag water (met name in het voorjaar van 2025) leidden tot een fysieke beperking van het vervoer;
– de temperaturen tijdens de winter lagen boven het gemiddelde (vergeleken met de referentieperiode 2003-2025), waardoor er in de winter minder vraag was naar stookolie;
– de actuele gasolieprijzen lagen hoger dan de termijnprijzen (termijnmarkt voor gasolie in Londen), met een opwaartse beweging (‘backwardation’) voor het gehele jaar en dus minder aansporing om stookolie in het achterland op te slaan. - In vergelijking met de traditionele Rijn wordt het vervoer op de Nederlandse Rijn in de ARA-regio5 ook beïnvloed door aanvullende factoren: 1) het bunkeren van zeeschepen door binnenvaartschepen, 2) het mengen van brandstof voor export naar overzeese bestemmingen via de ARA-zeehavens.6 Deze activiteiten hebben een positief effect op de negatieve trend op de traditionele Rijn.
- Twee andere goederensegmenten in het Rijnvervoer worden beïnvloed door langetermijntrends of -factoren: ijzererts (zie hoofdstuk 8, vooruitblik op korte termijn) en containers.
– Het transport van ijzererts werd negatief beïnvloed door de financiële crisis van 2008/2009, en de volumes liggen sinds deze crisis systematisch lager (-25%). De crisis lijkt als katalysator voor de-industrialisatie te hebben gefungeerd.
– De dalende trend die de afgelopen jaren bij het containervervoer is waargenomen, wordt aangedreven door verschillende invloedfactoren. - De redenen voor de sterke stijging van het vervoer van kolen in 2025 zijn een daling van de elektriciteitsproductie uit windenergie op het land (-5%), biomassa (-4%) en waterkracht (-24%) in Duitsland in 2025, in combinatie met lage kolenprijzen.7 De sterke daling van de elektriciteitsproductie uit waterkracht was het gevolg van klimatologische factoren (droogte). Antraciet moest deze dalingen compenseren, waardoor het aandeel ervan in de bruto-elektriciteitsproductie met 11% toenam. Dit heeft geleid tot aanzienlijk meer vervoer van kolen, waar ook de dalende kolenprijzen positief aan bijdroegen, ondanks de afname van het kolengebruik in de staalproductie.
- Kijkt men naar de landbouwproducten, dan kan er ten opzichte van 2024 een scherpe stijging (30%) vastgesteld worden bij het vervoer van landbouwproducten bij de sluis van Gambsheim in de Oberrhein. Deze stijging was met name te danken aan de uitstekende oogsten en een opleving van de uitvoer naar de Europese Unie en derde landen. Deze trend bevestigt in feite de strategische rol van het binnenvaartvervoer voor de graansector.8 Voor de gehele Rijn was de stijging van het vervoer van landbouwproducten en levensmiddelen alles bij elkaar genomen echter slechts marginaal.
- Het containervervoer op de Rijn wordt beïnvloed door een combinatie van invloedfactoren. Een belangrijke factor is de maritieme containeroverslag in de zeehavens (met name Rotterdam en Antwerpen). Een tweede factor is de logistieke efficiency van de binnenvaart, die met name verband houdt met de overslag van binnenvaartschepen in zeehavens, en een derde factor is het effect van laagwater.
- Maritieme containeroverslag in de ARA-havens: bijvoorbeeld de haven van Rotterdam, waar het brutogewicht van de in de haven overgeslagen goederen in containers, na een forse daling in 2022, de afgelopen drie jaar (2023, 2024 en 2025) stagneerde. In de eerste drie kwartalen van 2025 was er slechts een lichte daling van 1,9% ten opzichte van KW1-KW3 2024 (uitgedrukt in ton).9 Dit hangt vooral samen met de daling en stagnatie in de overslag van containers als gevolg van de Russische aanvalsoorlog tegen Oekraïne, omdat daardoor de energieprijzen in Europa stegen, de koopkracht terugliep, en dus ook de particuliere consumptie afzwakte. Aangezien containers veel consumptiegoederen vervoeren, heeft dit gevolgen voor de volumes.
- Blijvend effect van laagwater: vergelijkt men de overslag van zeecontainers in de haven van Rotterdam en het containervervoer over de traditionele Rijn (beide reeksen in ton), dan valt op dat de nauwe correlatie tussen deze beide variabelen in het derde en vierde kwartaal van 2018 doorbroken werd. In deze zes maanden was er een lang aanhoudende periode van laagwater, die significant negatieve gevolgen had voor het containervervoer over de Rijn. Ook in 2022 laten de gegevens voor de Rijn en die voor de zeevaart door de laagwaterperiode opnieuw een afwijkende trend zien. Deze gegevens wijzen erop dat bepaalde ernstige laagwaterperiodes een effect op lange termijn hebben, omdat er een modal shift naar de spoorwegen optreedt.
- Logistieke efficiency: congestie en lange wachttijden bij de afhandeling van binnenvaartschepen in containerterminals in zeehavens vormen een structureel probleem. De oorzaak hiervan is dat er voorrang wordt gegeven aan de steeds groter wordende zeeschepen. Dit gaat ten laste van de betrouwbaarheid en de concurrentiepositie van het containervervoer door de binnenvaart.10
- Het resultaat in 2025, gemeten in miljoen ton, voor het containervervoer over de gehele Rijn (van Bazel tot de Noordzee) bedroeg 28,9 miljoen ton, hetgeen neerkomt op min of meer gelijkblijvende cijfers (-0,3%). De resultaten variëren afhankelijk van het desbetreffende gedeelte van de Rijn: op de traditionele Rijn lag het containervervoer 4,4% lager dan in 2024. Op het Nederlandse deel van de Rijn kon een verhoging van 4,7% van het nationale containervervoer, worden vastgesteld, wat een bevestiging is van de opwaartse trend van het nationale containervervoer in Nederland. Het internationale vervoer dat uitsluitend gebruikmaakt van het Nederlandse deel van de Rijn liep daarentegen met 3,6% terug.
- Het goederenvervoer over het gehele bevaarbare deel van de Donau tussen Kelheim (Duitsland) en de Zwarte Zee (via het Donau-Zwarte Zeekanaal en het Sulinakanaal) is sinds 2020 toegenomen en bedroeg in 2023 55,2 miljoen ton. Aan de basis van deze stijging lag vooral de uitzonderlijke toename van de hoeveelheden goederen die door de binnenvaart in Oekraïne werden vervoerd, met name de export via de Oekraïense Donauhavens. Ten opzichte van 2023 was er in 2024 sprake van een daling van 15%, tot 46,9 miljoen ton. Deze afname hangt voornamelijk samen met de hervatting van de activiteiten in de Oekraïense havens. De vervoersprestatie op de Donau (Donaustaten van de EU plus Servië) kwam in 2025 neer op 23,6 miljard TKM, een daling van 10,4% ten opzichte van 2024.
- In het jaar 2025 bleef de Russische aanvalsoorlog tegen Oekraïne van invloed op het goederen- en passagiersvervoer op de Donau. Rusland heeft in 2025 steeds weer zijn systematische aanvallen op de Oekraïense haveninfrastructuur langs de Donau en de aangrenzende regio’s geïntensiveerd. Sinds januari, toen de eerste aanval op de regio rond de haven van Izmajil plaatsvond, heeft Rusland elke maand luchtaanvallen uitgevoerd op de Oekraïense haveninfrastructuur langs de Donau en aangrenzende faciliteiten. Deze aanvallen leidden tot de vernietiging van overslagfaciliteiten, energie- en vervoersinfrastructuur, graansilo’s, opslagplaatsen en kantoorgebouwen. Bovendien liepen diverse schepen onder buitenlandse vlag schade op tijdens het laden en lossen.
- De door Rusland uitgevoerde lucht- en mijnaanvallen vormden niet alleen een directe bedreiging voor de Oekraïense haveninfrastructuur aan de Donau, maar ook voor het gehele scheepvaartsysteem op de benedenloop van de Donau, met inbegrip van de veiligheid van scheepsbemanningen en personeel.
- De kritieke situatie langs de Beneden-Donau, die het gevolg is van de grootschalige aanvallen van Rusland tegen Oekraïne, bleef de bepalende factor voor de dynamiek en de uiteindelijke marktindicatoren voor de scheepvaart op de Donau. Bijgevolg stond de binnenvaartmarkt op de Donau voor zeer grote uitdagingen, voornamelijk met betrekking tot de veiligheid van de scheepvaart en alle andere risico’s, die op hun beurt gedeeltelijk leidden tot marktverschuivingen en verstoringen in bepaalde sectoren van de traditionele scheepvaart op de Donau.
- Tegen de achtergrond van de hierboven beschreven situatie zal de Donaucommissie haar inspanningen actief voortzetten om de export van Oekraïense landbouwproducten en de import van goederen die Oekraïne nodig heeft, op alle fronten te bevorderen. Deze inspanningen maken deel uit van het initiatief ‘EU-Oekraïne Donau Solidariteitscorridors’, dat in mei 2022 werd aangenomen ter ondersteuning van de solidariteitsmaatregelen van de Europese Unie voor Oekraïne. De nadruk lag op het stabiliseren van de logistieke ketens voor het goederenvervoer via de Donauhavens in Oekraïne, de Republiek Moldavië en Roemenië, maar ook via de verbinding via het Donau-Zwarte Zeekanaal.
- De vaarwegbeheerders verzamelen gegevens bij de diverse grensposten of meetpunten. In 2025 is er op alle beschikbare meetpunten een scherpe daling van het vrachtvervoer op de Donau vastgesteld. Dit kan worden verklaard door zwakke economische randvoorwaarden, ongunstige wateromstandigheden (zie hoofdstuk 3) en de aanhoudende Russische aanvalsoorlog tegen Oekraïne.
- Op het meest representatieve meetpunt, Gabčíkovo aan de Slowaaks-Hongaarse grens, daalde met name het vervoer van levensmiddelen en veevoer sterk. Ook het vervoer van ijzererts lag lager dan in 2024. De goederensegmenten aardolieproducten, metalen en meststoffen lieten wel een stijging zien.
- De volgende afbeelding toont de ontwikkeling van het vrachtvervoer per goederensegment op de Boven-Donau.
- Met 11,1 miljard TKM (-1,9%), meer dan 5,7 miljoen TEU (+0,4%) en 46,4 miljoen ton goederen in containers (-1,1%) was het containervervoer over de binnenwateren van de EU (EU-27) in 2025 goed voor 9,4% van de totale vervoersprestatie van de binnenvaart in de EU, die ongeveer 118,0 miljard TKM bedroeg. Daarnaast vond meer dan 99% van de totale binnenvaartvervoersprestatie voor containers (TKM) plaats in de Rijnoeverstaten (Nederland, België, Duitsland, Frankrijk, Zwitserland en Luxemburg). Het containervervoer over de Donau was 0,1%.
- In 2025 is, uitgedrukt in TEU, het containervervoer alleen in Nederland met 5,0% gestegen. In Duitsland bleef het volume stabiel, terwijl het in Frankrijk met 8,7% kromp en in België met 7,8% daalde. In Nederland werd 41,8 miljoen ton goederen in containers vervoerd (+2,1%), wat overeenkomt met 4,8 miljoen TEU (+5,0%). Hiermee is Nederland met afstand koploper in het binnenvaartcontainervervoer in Europa. De groei in Nederland zette door in zowel het binnenlandse als het internationale containervervoer, zowel gemeten in TEU als in TKM. Duitsland liet een gemengd beeld zien: het binnenlandse containervervoer groeide, terwijl de internationale transporten terugliepen en wel voor beide meeteenheden. In tegenstelling hiertoe vielen de cijfers voor België voor zowel het binnenlandse als internationale containervervoer negatief uit, zowel in TEU als in TKM.
- Momenteel zijn Roemenië en Hongarije de twee Donaulanden waar de meeste containers worden vervoerd. In 2025 werd 276 TEU (+91,8%) over de Hongaarse binnenwateren vervoerd. In Roemenië lag het vervoer van containers in 2025 bij 4544 TEU (-77,9%). Kijkt men naar het gewicht van de goederen, was het containervervoer op de Hongaarse wateren in 2025 goed voor 8000 ton (+60,0%). In Roemenië werd 66.000 ton goederen in containers vervoerd (-72,2%). Deze cijfers laten duidelijk zien dat er een enorme kloof is in vergelijking met de Rijnoeverstaten.
- De afgelopen tien jaar is het aandeel in de modal split voor de binnenvaart en het spoorvervoer op het niveau van de EU-27 gedaald, terwijl het wegvervoer terrein heeft gewonnen. De binnenvaart was in 2024 goed voor 5,2%
(-2 procentpunten over tien jaar), hoewel dit de eerste stijging op jaarbasis was sinds 2019. Ondanks deze verbetering blijft het binnenvaartvervoer ver achter bij het wegvervoer, dat in 2024 goed was voor 78,2% (+4 procentpunten over tien jaar), en bij het spoorvervoer, met een aandeel van 16,6% (-2 procentpunten). Aangezien veel EU-lidstaten geen binnenwateren hebben, is de modal split op EU-niveau geen geschikte prestatie-indicator voor de binnenvaart. De cijfers over de modal split moeten daarom op nationaal niveau worden beoordeeld. - In het afgelopen decennium is het modale aandeel van de binnenvaart in alle belangrijke binnenvaartlanden gedaald. In Nederland bereikte dit aandeel in 2012 een piek van 46,8%, waarna het daalde tot 40,4% in 2024. Ook in Duitsland, België, Luxemburg en Frankrijk werd een langdurige daling waargenomen. In Duitsland daalde het aandeel van de binnenvaart in de modal split in 2022 en 2023 tot onder de 7,0%, waarna het in 2024 voor het eerst sinds 2019 weer steeg tot 7,0%. België en Luxemburg vertoonden een vergelijkbaar patroon, met een aanhoudende daling na 2019 en een herstel in 2024.
- In de Donaulanden noteerden Roemenië en Bulgarije vóór 2020 hogere aandelen in de modal split voor de binnenvaart (boven de 28,0%), gevolgd door scherpe dalingen in 2021–2022. Sindsdien hebben beide landen zich gedeeltelijk hersteld, met een stijging van het aandeel van ongeveer 3 procentpunten in Roemenië en 5 procentpunten in Bulgarije tussen 2022 en 2024. Ook de overige Donaulanden zagen in 2024 een stijging van het modale aandeel van de binnenvaart, hun eerste stijging op jaarbasis sinds 2019.
- Over het geheel genomen melden alle geanalyseerde landen, ondanks het wijdverbreide herstel in 2024, nog steeds lagere aandelen voor de binnenvaart in de modal split dan tien jaar geleden (ongeveer -5 procentpunten in Nederland, België en Hongarije; -3 in Duitsland; en -6 in Roemenië). De langdurige daling kan worden toegeschreven aan een combinatie van factoren, zoals:
– structurele voordelen van het wegvervoer,
– veranderingen in de industriële structuur (terugloop van zware bulkindustrieën, groeisectoren die minder afhankelijk zijn van de binnenvaart),
– logistieke patronen die in de meeste landen leiden tot een verminderde vraag naar binnenvaart (just-in-time-levering),
– beperkingen met betrekking tot de dekking en betrouwbaarheid van het netwerk, vertragingen bij het onderhoud en de renovatie van sluizen en bruggen, onvoldoende investeringen in de infrastructuur van de binnenwateren. - De in 2024 waargenomen stijging van het aandeel van de binnenvaart in de modal split lijkt daarom eerder een herstel te weerspiegelen ten opzichte van de lagere niveaus in voorgaande jaren en een hernieuwde vraag naar bulkvervoer als gevolg van de energie- en grondstoffenschokken, dan een ommekeer in de onderliggende neerwaartse trend.
VERVOERSPRESTATIE IN DE BINNENVAART OP HET NATIONALE GRONDGEBIED VAN ELK LAND IN EUROPA – VERGELIJKING TUSSEN 2024 EN 2025 (IN MILJOEN TKM) *
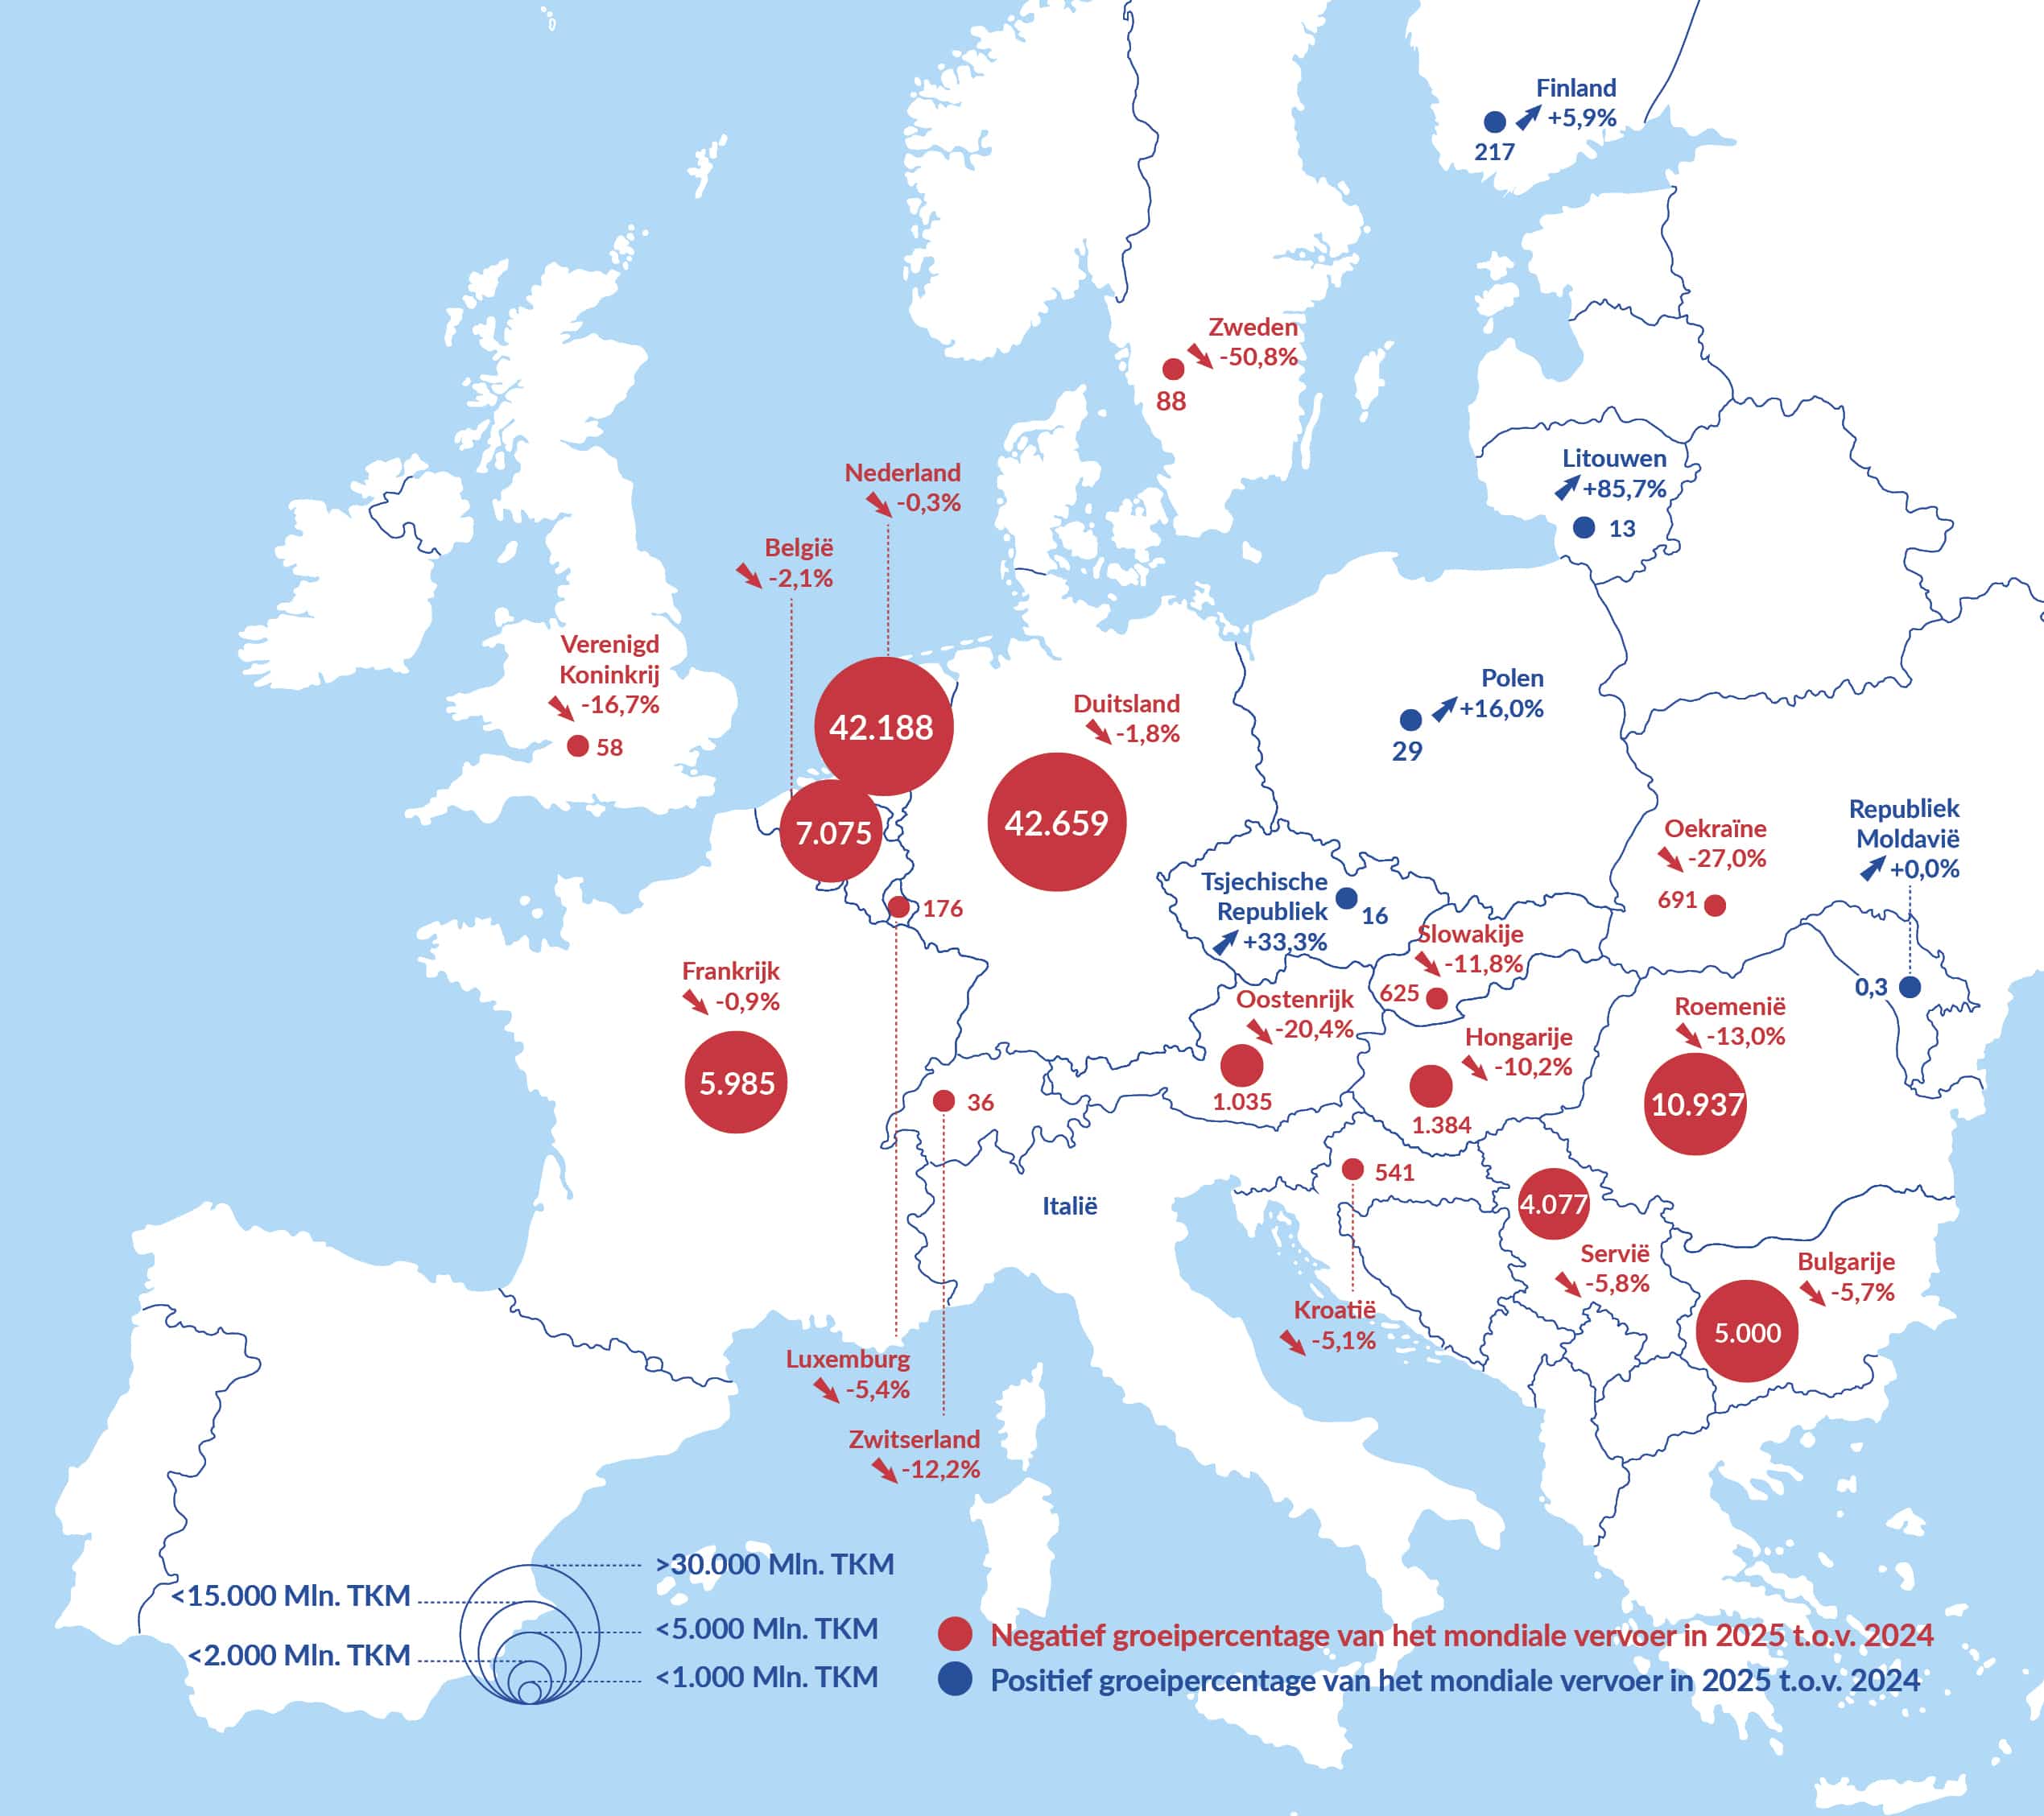
Bronnen: Eurostat [iww_go_atygo] en [iww_go_qnave], OESO (Zwitserland, Oekraïne en Republiek Moldavië), Britse Ministerie van Verkeer
* Voor Italië is het aandeel van de vervoersprestatie van de binnenvaart in Europa in 2025 niet beschikbaar.
AFBEELDING 1: VERVOERSPRESTATIE BINNENVAART TUSSEN 2018 EN 2025 IN DE BELANGRIJKSTE EUROPESE BINNENVAARTLANDEN (IN MILJARD TKM) *
ch2_fig1_raw data
Bronnen: Eurostat [iww_go_atygo] (voor de meeste landen) en [iww_go_qnave] (Servië), OESO (Zwitserland, Oekraïne en Republiek Moldavië), Britse ministerie van Verkeer (VK)
* Voor Italië (2025) en Finland (2018) zijn de cijfers niet beschikbaar.
Opmerking: in het VK rekent men het niet-zeegaande vervoer dat plaatsvindt op alle binnenwateren en het zeegaande vervoer dat vanaf zee over binnenwateren vaart eveneens tot de binnenvaart. In de bovenstaande afbeelding is met het oog op de vergelijkbaarheid in het licht van de methodologie die door Eurostat wordt gebruikt, alleen rekening gehouden met de vervoersprestatie die samenhangt met het vervoer dat geheel en al op binnenwateren verricht wordt (wat neerkomt op 58 miljoen TKM in 2025). Daar staat tegenover dat men moet weten dat het grootste gedeelte van de binnenvaartactiviteiten in het VK bestaat uit zeegaand vervoer dat over binnenwateren vaart (dit vervoer is goed voor bijna 1,1 miljard TKM in 2025). Alles bij elkaar genomen levert dit voor het VK in 2025 een binnenvaartvervoersprestatie op van bijna 1,2 miljard TKM.
AFBEELDING 2: VERVOERSPRESTATIE DOOR DE BINNENVAART IN EUROPESE LANDEN IN 2025 (IN MILJARD TKM) *
ch2_fig2_raw data
Bronnen: Eurostat [iww_go_atygo] (voor de meeste landen) en [iww_go_qnave] (Servië), OESO (Zwitserland, Oekraïne en Republiek Moldavië)
Voor 2025 zijn voor Italië zijn geen gegevens beschikbaar.
AFBEELDING 3: JAARLIJKSE VERVOERSPRESTATIE VAN DE BINNENVAART IN DE EU-27 (IN MILJARD TKM) *
ch2_fig3_raw data
Bron: Eurostat [iww_go_atygo]
* EU-27 volgens de lidstaten in 2025
VERVOERSPRESTATIE IN DE BELANGRIJKSTE EUROPESE STROOMGEBIEDEN
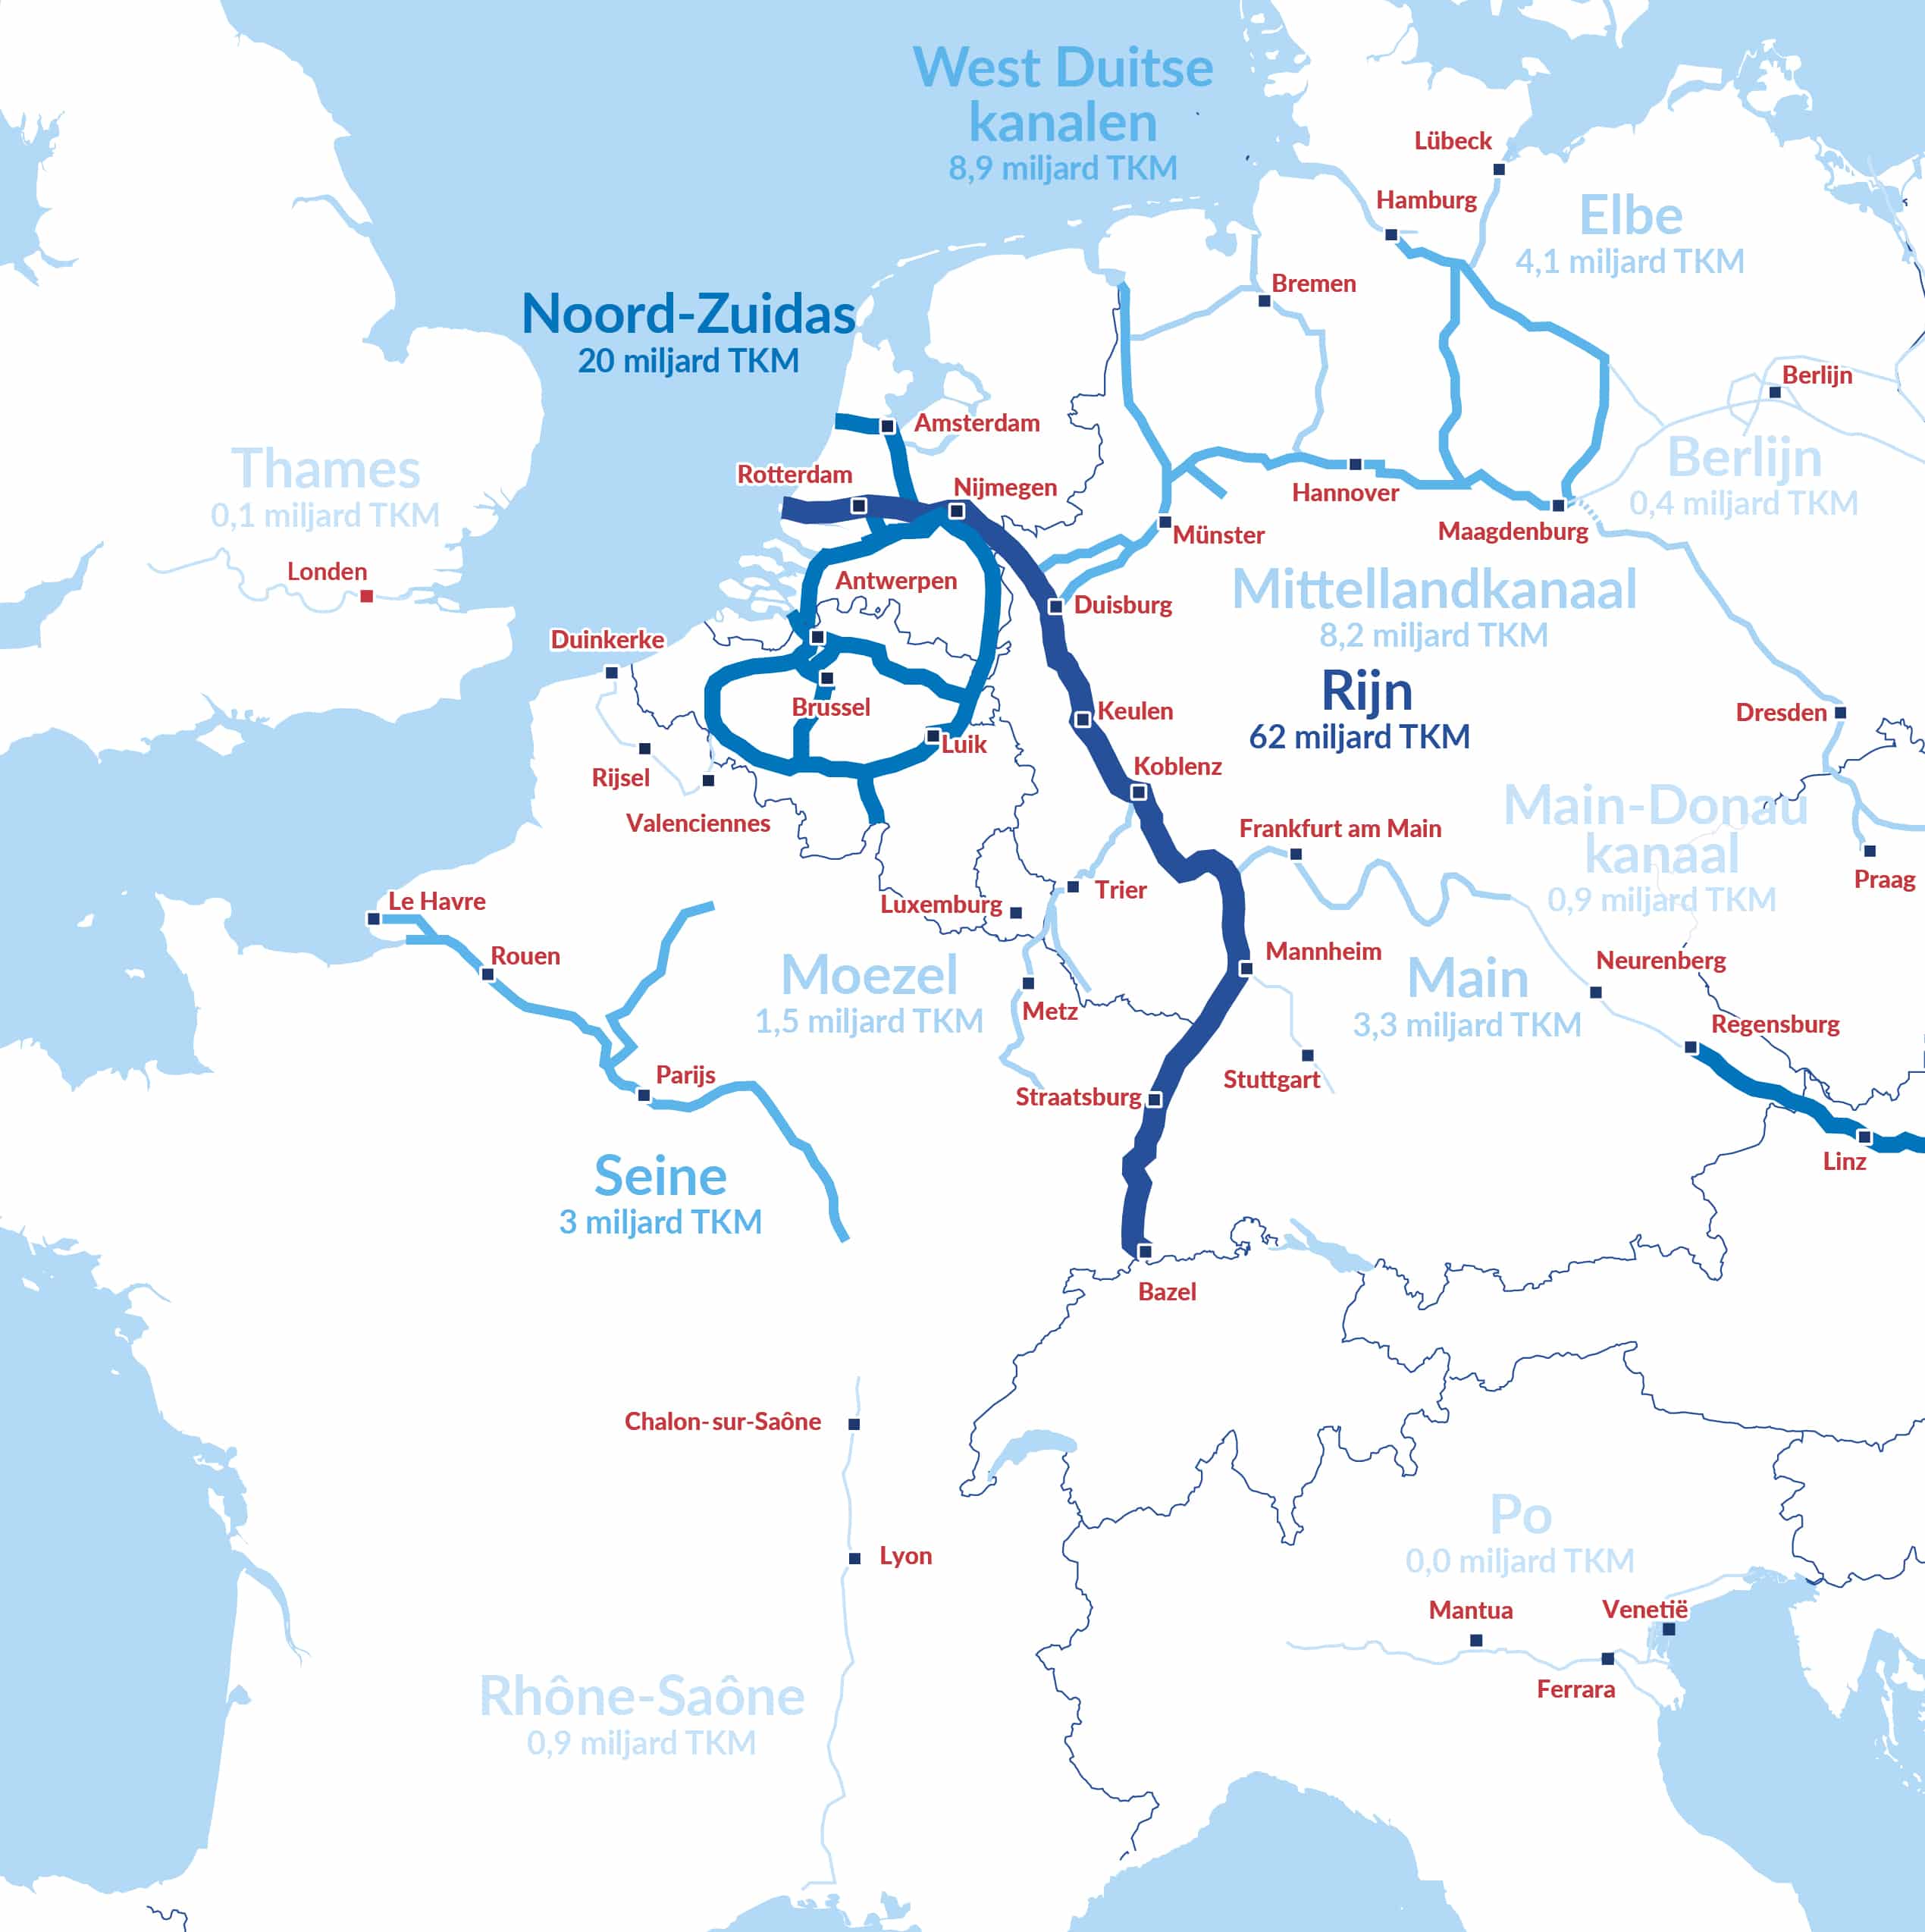
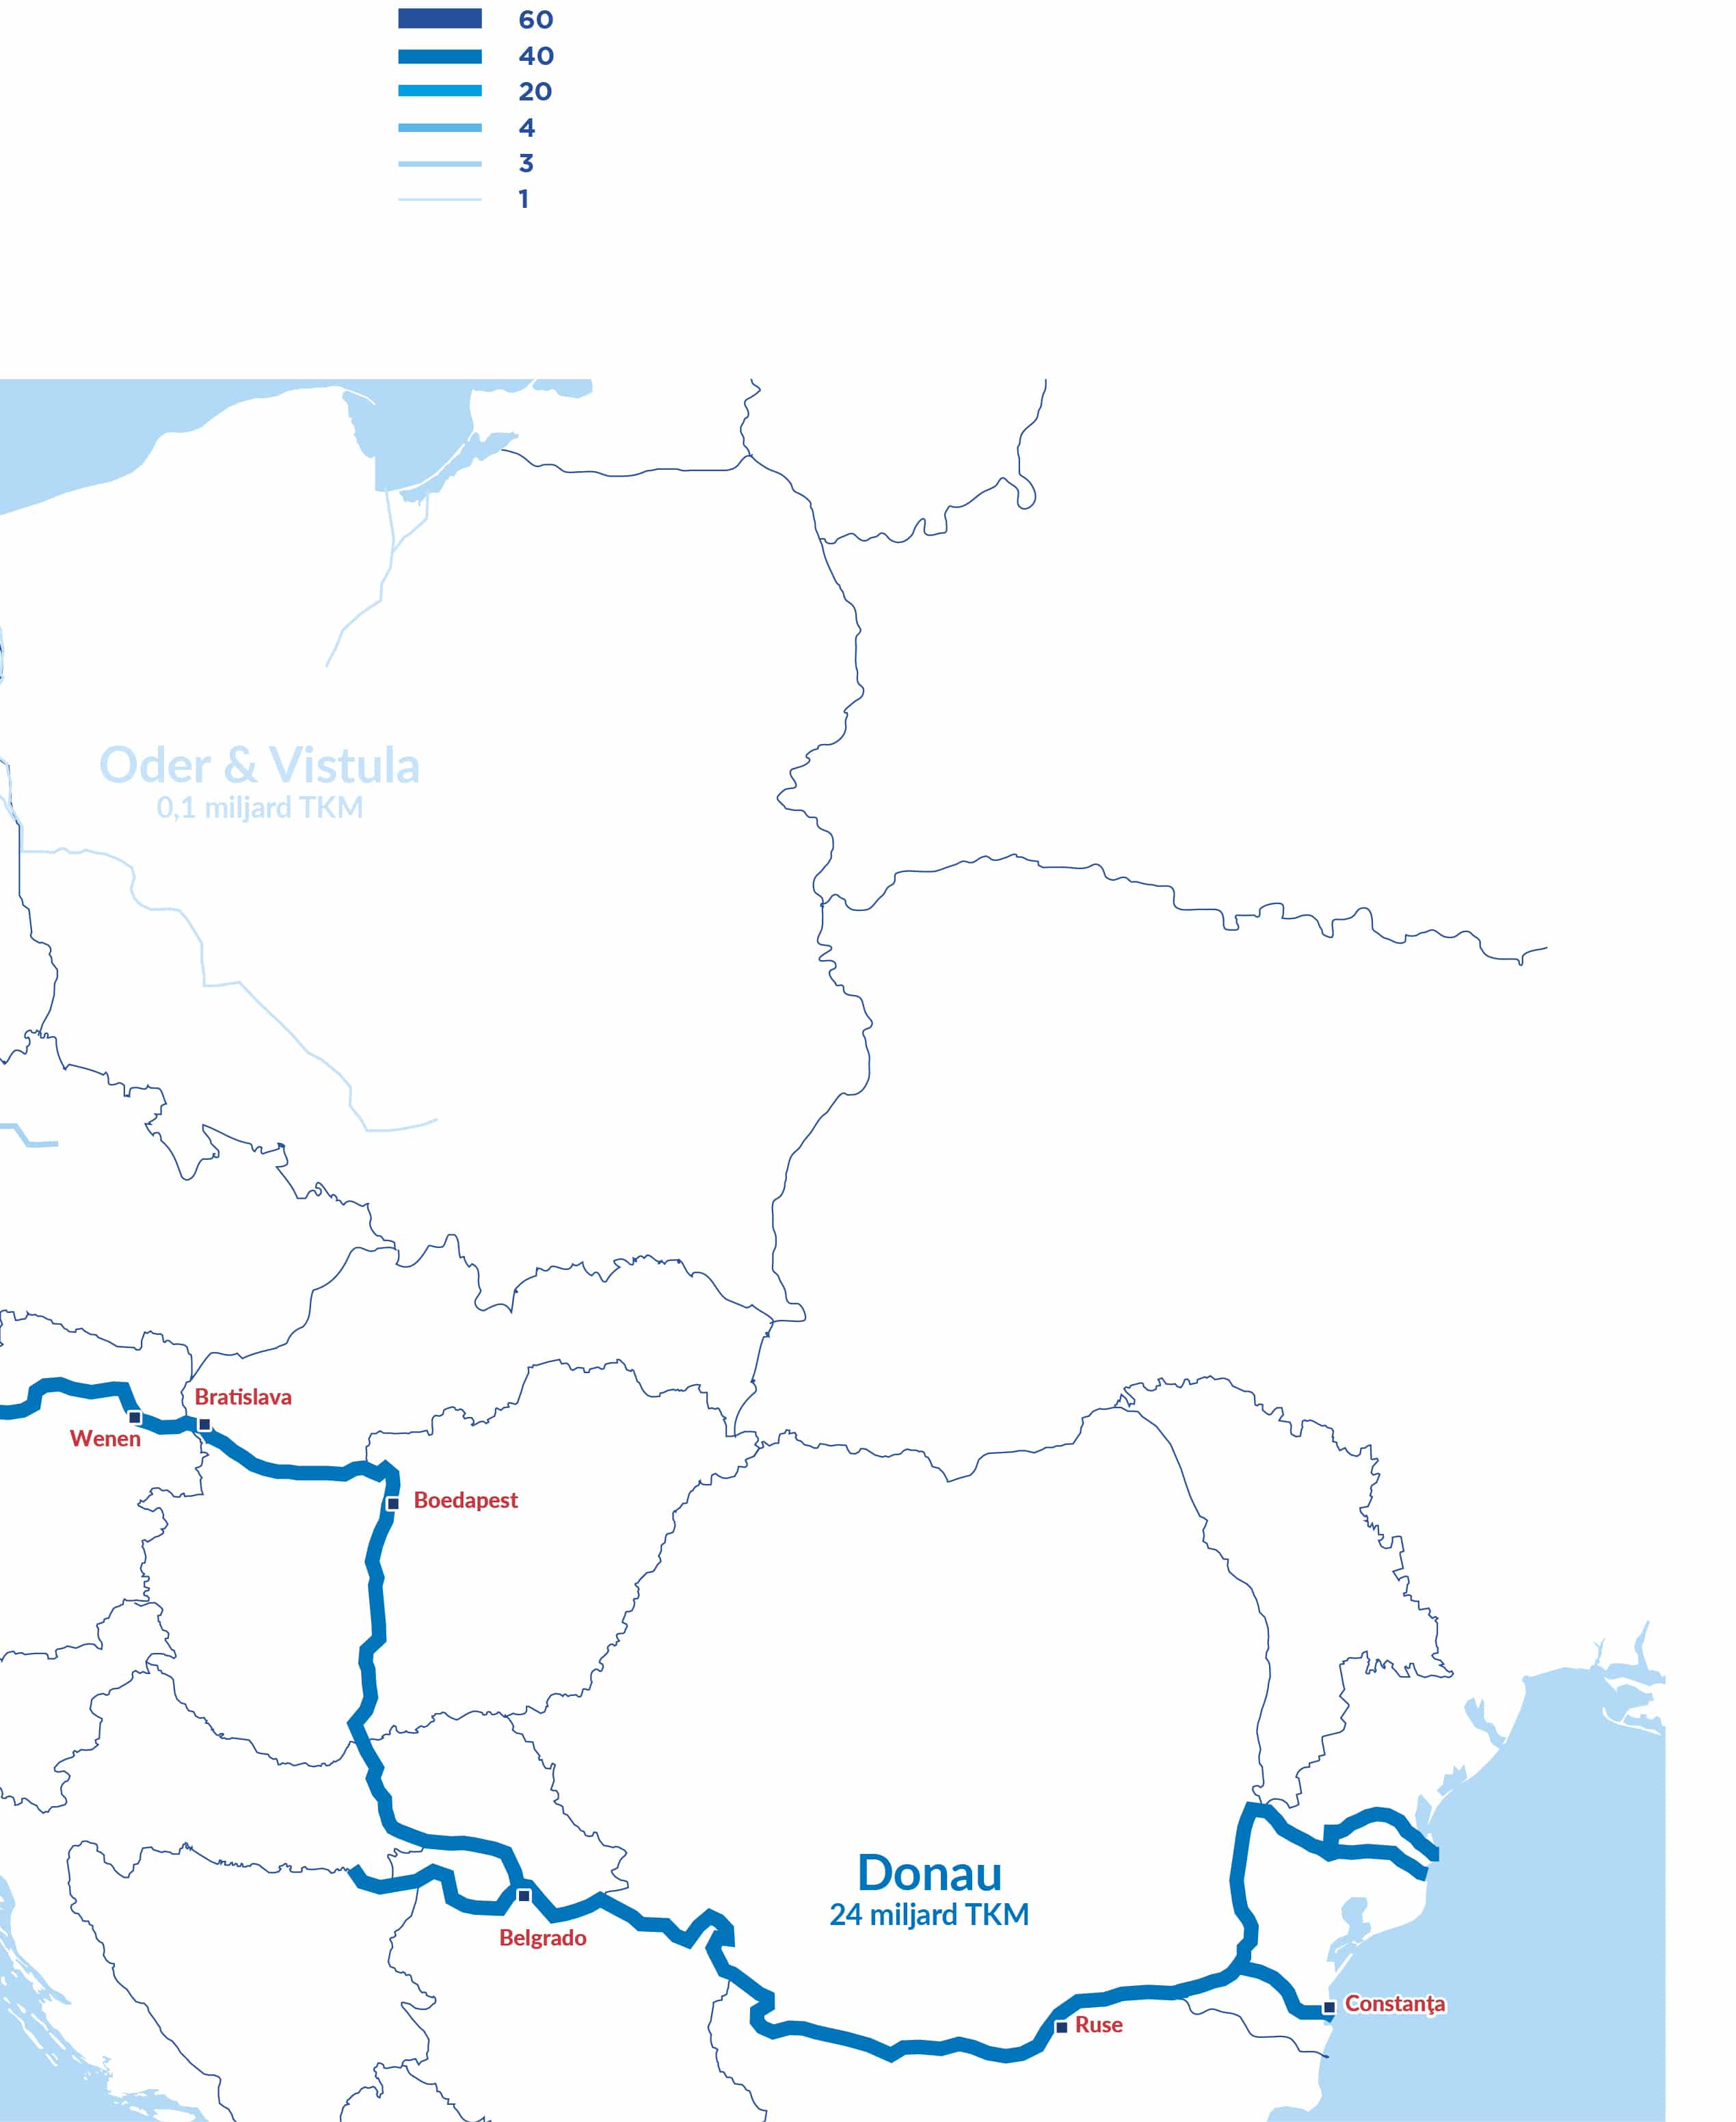
Bronnen: analyse van de CCR op basis van gegevens van Destatis, Voies navigables de France (VNF), Eurostat [iww_go_atygo], Britse ministerie van Verkeer.
RIJNSTROOMGEBIED
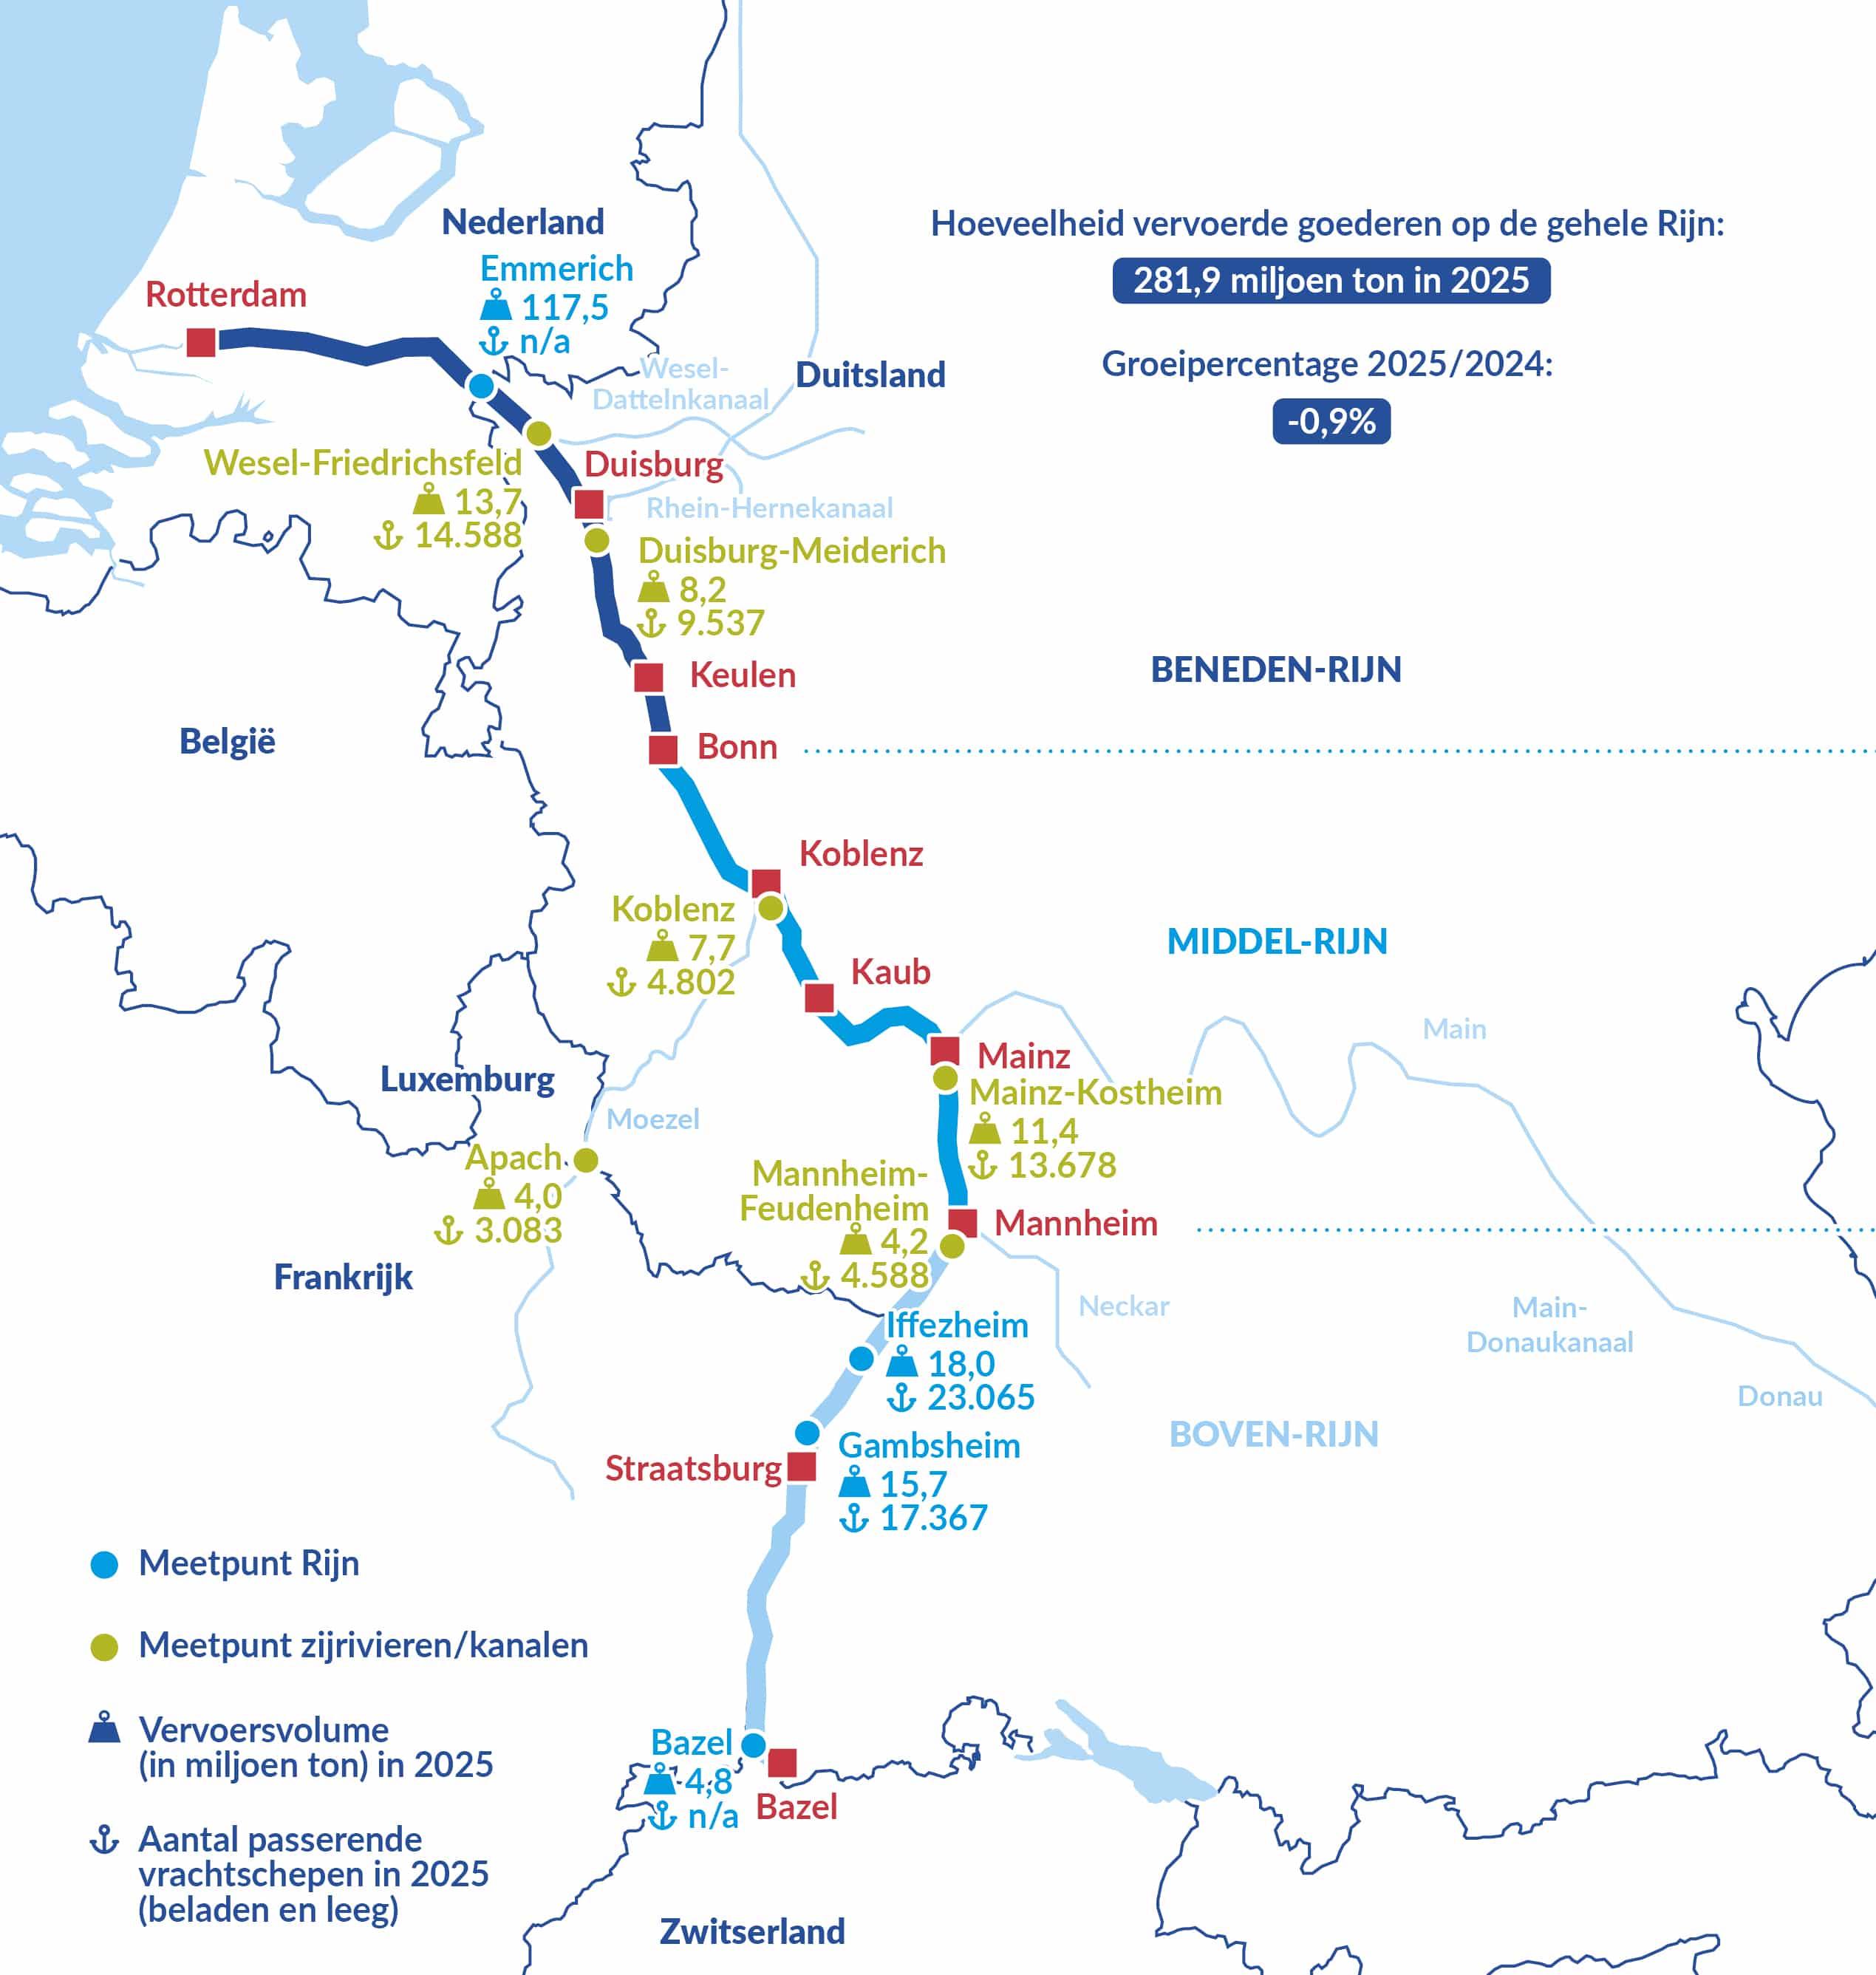
Bronnen: Destatis (Emmerich), Waterweg- en scheepvaartautoriteit van de Duitse federale overheid (WSV), Moezelcommissie, VNF, Schweizerische Rheinhäfen
Vervoersvolume en vervoersprestatie op de gehele Rijn (van Bazel tot de Noordzee)
AFBEELDING 4: HOEVEELHEID VERVOERDE GOEDEREN (IN MILJOEN TON) OP DE GEHELE RIJN *
ch2_fig4_raw data
Bronnen: analyse van de CCR aan de hand van gegevens van Destatis, VNF (gegevens voor de traditionele Rijn) en Rijkswaterstaat (gegevens voor de Rijn in Nederland)
* Er wordt op gewezen dat de gegevens voor de traditionele Rijn al het vrachtvervoer op de Rijn in Duitsland weergeven, evenals meer gedetailleerde gegevens voor de delen van de Oberrhein die het verkeer tussen Franse Rijnhavens en tussen Zwitserse en Franse Rijnhavens weergeven. Opgemerkt moet worden dat deze laatste minder dan 1% van alle vervoersvolumes op de hele Rijn vertegenwoordigen.
AFBEELDING 5: VERVOERSPRESTATIE (IN MILJOEN TKM) OP DE GEHELE RIJN
ch2_fig5_raw data
Bronnen: analyse van de CCR aan de hand van gegevens van Destatis, VNF (gegevens voor de traditionele Rijn) en Rijkswaterstaat (gegevens voor de Rijn in Nederland)
Het vervoer over verschillende gedeelten, zijrivieren en kanalen van de Rijn
AFBEELDING 6: VERVOERSVOLUME OP VERSCHILLENDE GEDEELTEN VAN DE RIJN (IN MILJOEN TON) *
ch2_fig6_raw data
Bronnen: analyse van de CCR aan de hand van gegevens van Destatis (voor de Nieder-, Mittel- en Oberrhein in Duitsland), VNF (voor de Oberrhein in Frankrijk en Zwitserland) en Rijkswaterstaat (gegevens voor de Rijn in Nederland)
* Om dubbeltelling te vermijden, kunnen de hoeveelheden op de verschillende gedeelten van de Rijn niet worden opgeteld, aangezien bepaalde hoeveelheden over meerdere gedeelten van de Rijn worden vervoerd.
Vervoer over de Rijn per goederensegment
AFBEELDING 7: HOEVEELHEID OVER DE GEHELE RIJN* VERVOERDE GOEDEREN PER TYPE GOEDEREN (IN MILJOEN TON) **
ch2_fig7_1_raw data
ch2_fig7_2_raw data
Bronnen: analyse van de CCR aan de hand van gegevens van Destatis, VNF en Rijkswaterstaat
* Gehele Rijn = Rijn van Rheinfelden (CH) tot de Noordzee (inclusief de verbinding met Antwerpen via de Rijn-Scheldeverbinding)
** Voor containers: nettogewicht van de goederen in de containers
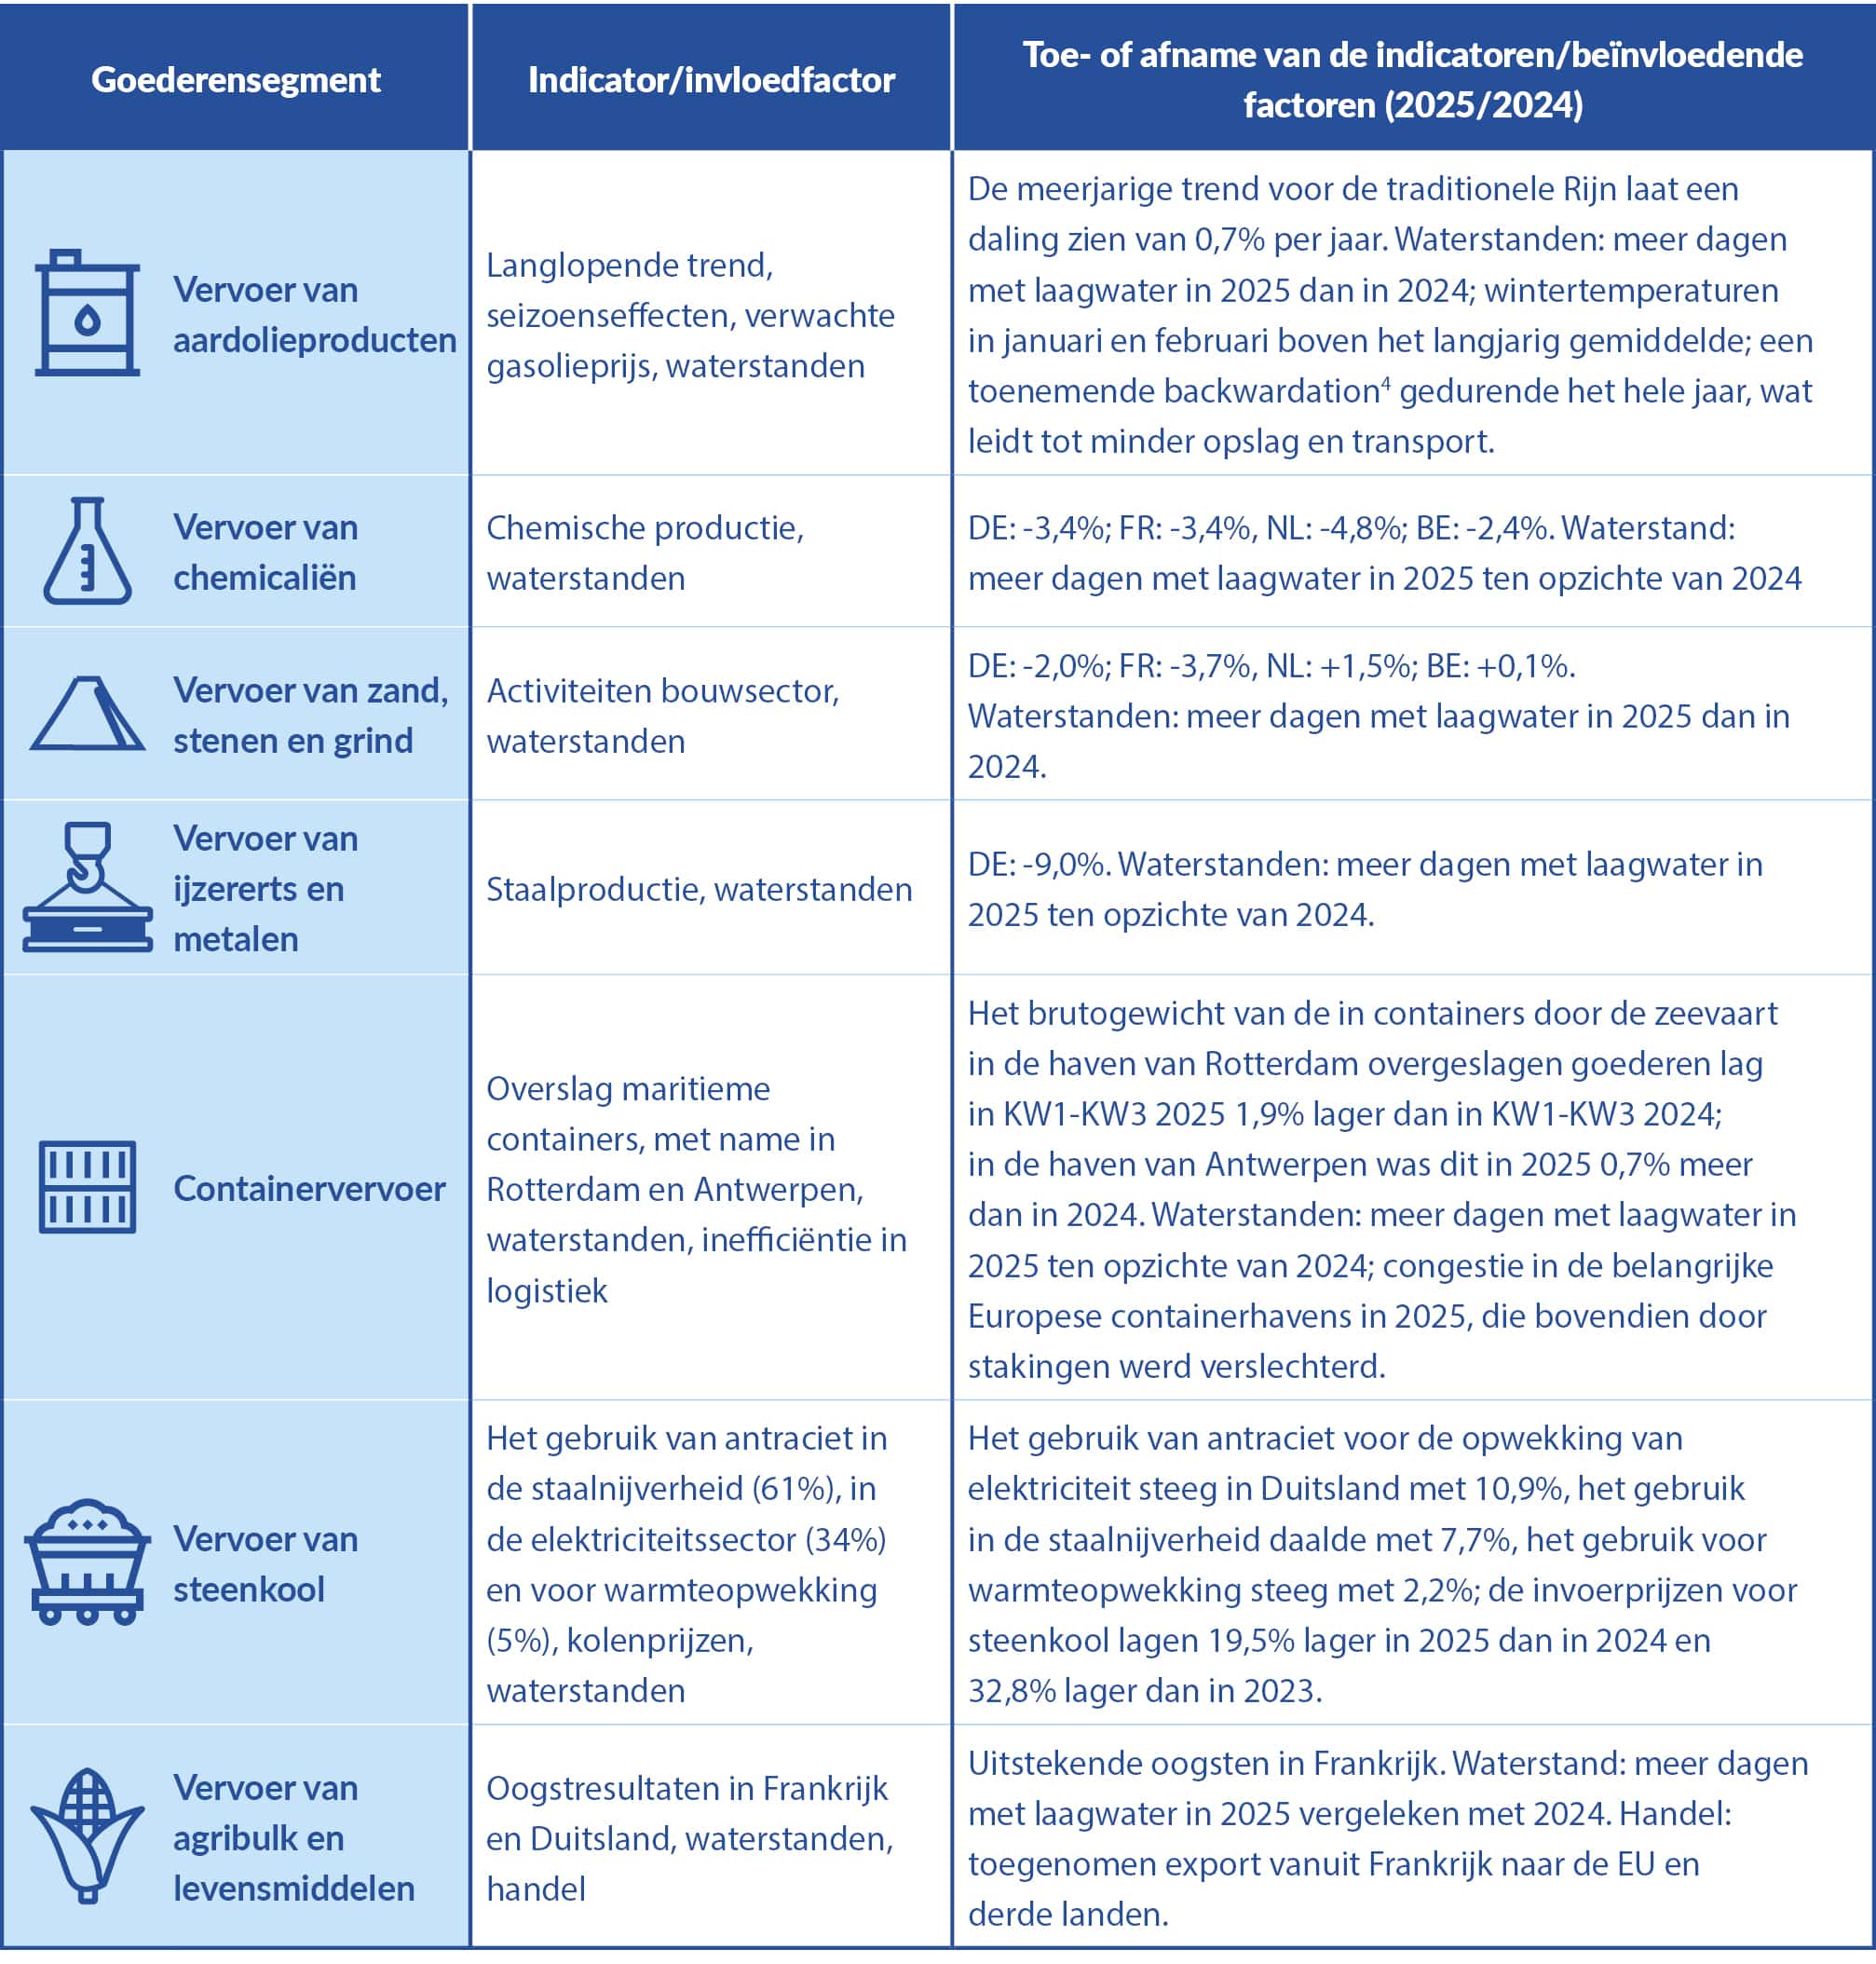
Bronnen: analyse van de CCR aan de hand van gegevens van Eurostat [sts_inpr_q] Productie van chemicaliën en chemische productie, [apro_cpsh1] Productie van de belangrijkste graansoorten, [sts_copr_a] Activiteiten in de bouwsector, [mar_qg_qm_pwhc] Brutogewicht van de goederen in containers die in elke haven werden overgeslagen, en op basis van gegevens verstrekt door de Duitse vereniging van staalfabrikanten, de Waterweg- en scheepvaartautoriteit van de Duitse Bondsstaat (WSV), het Duitse federale instantie voor hydrologie (BfG), Duitse meteorologische dienst (temperatuurgegevens), Investing.com Londen (gasolie-spreads), Duitse werkgroep voor energiebalansen (steenkoolstatistieken), Vereniging van Duitse kolenimporteurs (VDKI) (over het aandeel van kolen dat in verschillende sectoren wordt gebruikt), Destatis (steenkoolprijzen), VNF.
Containervervoer op de Rijn
AFBEELDING 8: CONTAINERVERVOER OP DE TRADITIONELE RIJN EN DE RIJN IN NEDERLAND (IN MILJOEN TON, NETTO-GEWICHT VAN DE GOEDEREN IN CONTAINERS), 2014-2025 *
ch2_fig8_raw data
Bronnen: analyse van de CCR op basis van gegevens van Destatis, VNF en Rijkswaterstaat
* Traditionele Rijn = de Rijn vanaf Rheinfelden (CH) tot de Duits-Nederlandse grens; Rijn in Nederland = de Rijn vanaf de Duits-Nederlandse grens tot de Noordzee (inclusief de verbinding met Antwerpen via de Rijn-Scheldeverbinding) Er wordt op gewezen dat de gegevens voor de traditionele Rijn al het vrachtvervoer op de Rijn in Duitsland weergeven, evenals meer gedetailleerde gegevens voor de delen van de Oberrhein, die het verkeer tussen Franse Rijnhavens en tussen Zwitserse en Franse Rijnhavens weergeven.
AFBEELDING 9: CONTAINERVERVOER OP DE TRADITIONELE RIJN EN DE RIJN IN NEDERLAND (IN MILJOEN TEU), 2014-2025 *
ch2_fig9_raw data
Bronnen: analyse van de CCR aan de hand van gegevens van Destatis, VNF (enkel voor de periode 2020-2024) en Rijkswaterstaat
* Traditionele Rijn = de Rijn vanaf Rheinfelden (CH) tot de Duits-Nederlandse grens; Rijn in Nederland = de Rijn vanaf de Duits-Nederlandse grens tot de Noordzee (inclusief de verbinding met Antwerpen via de Rijn-Scheldeverbinding).
DONAUSTROOMGEBIED
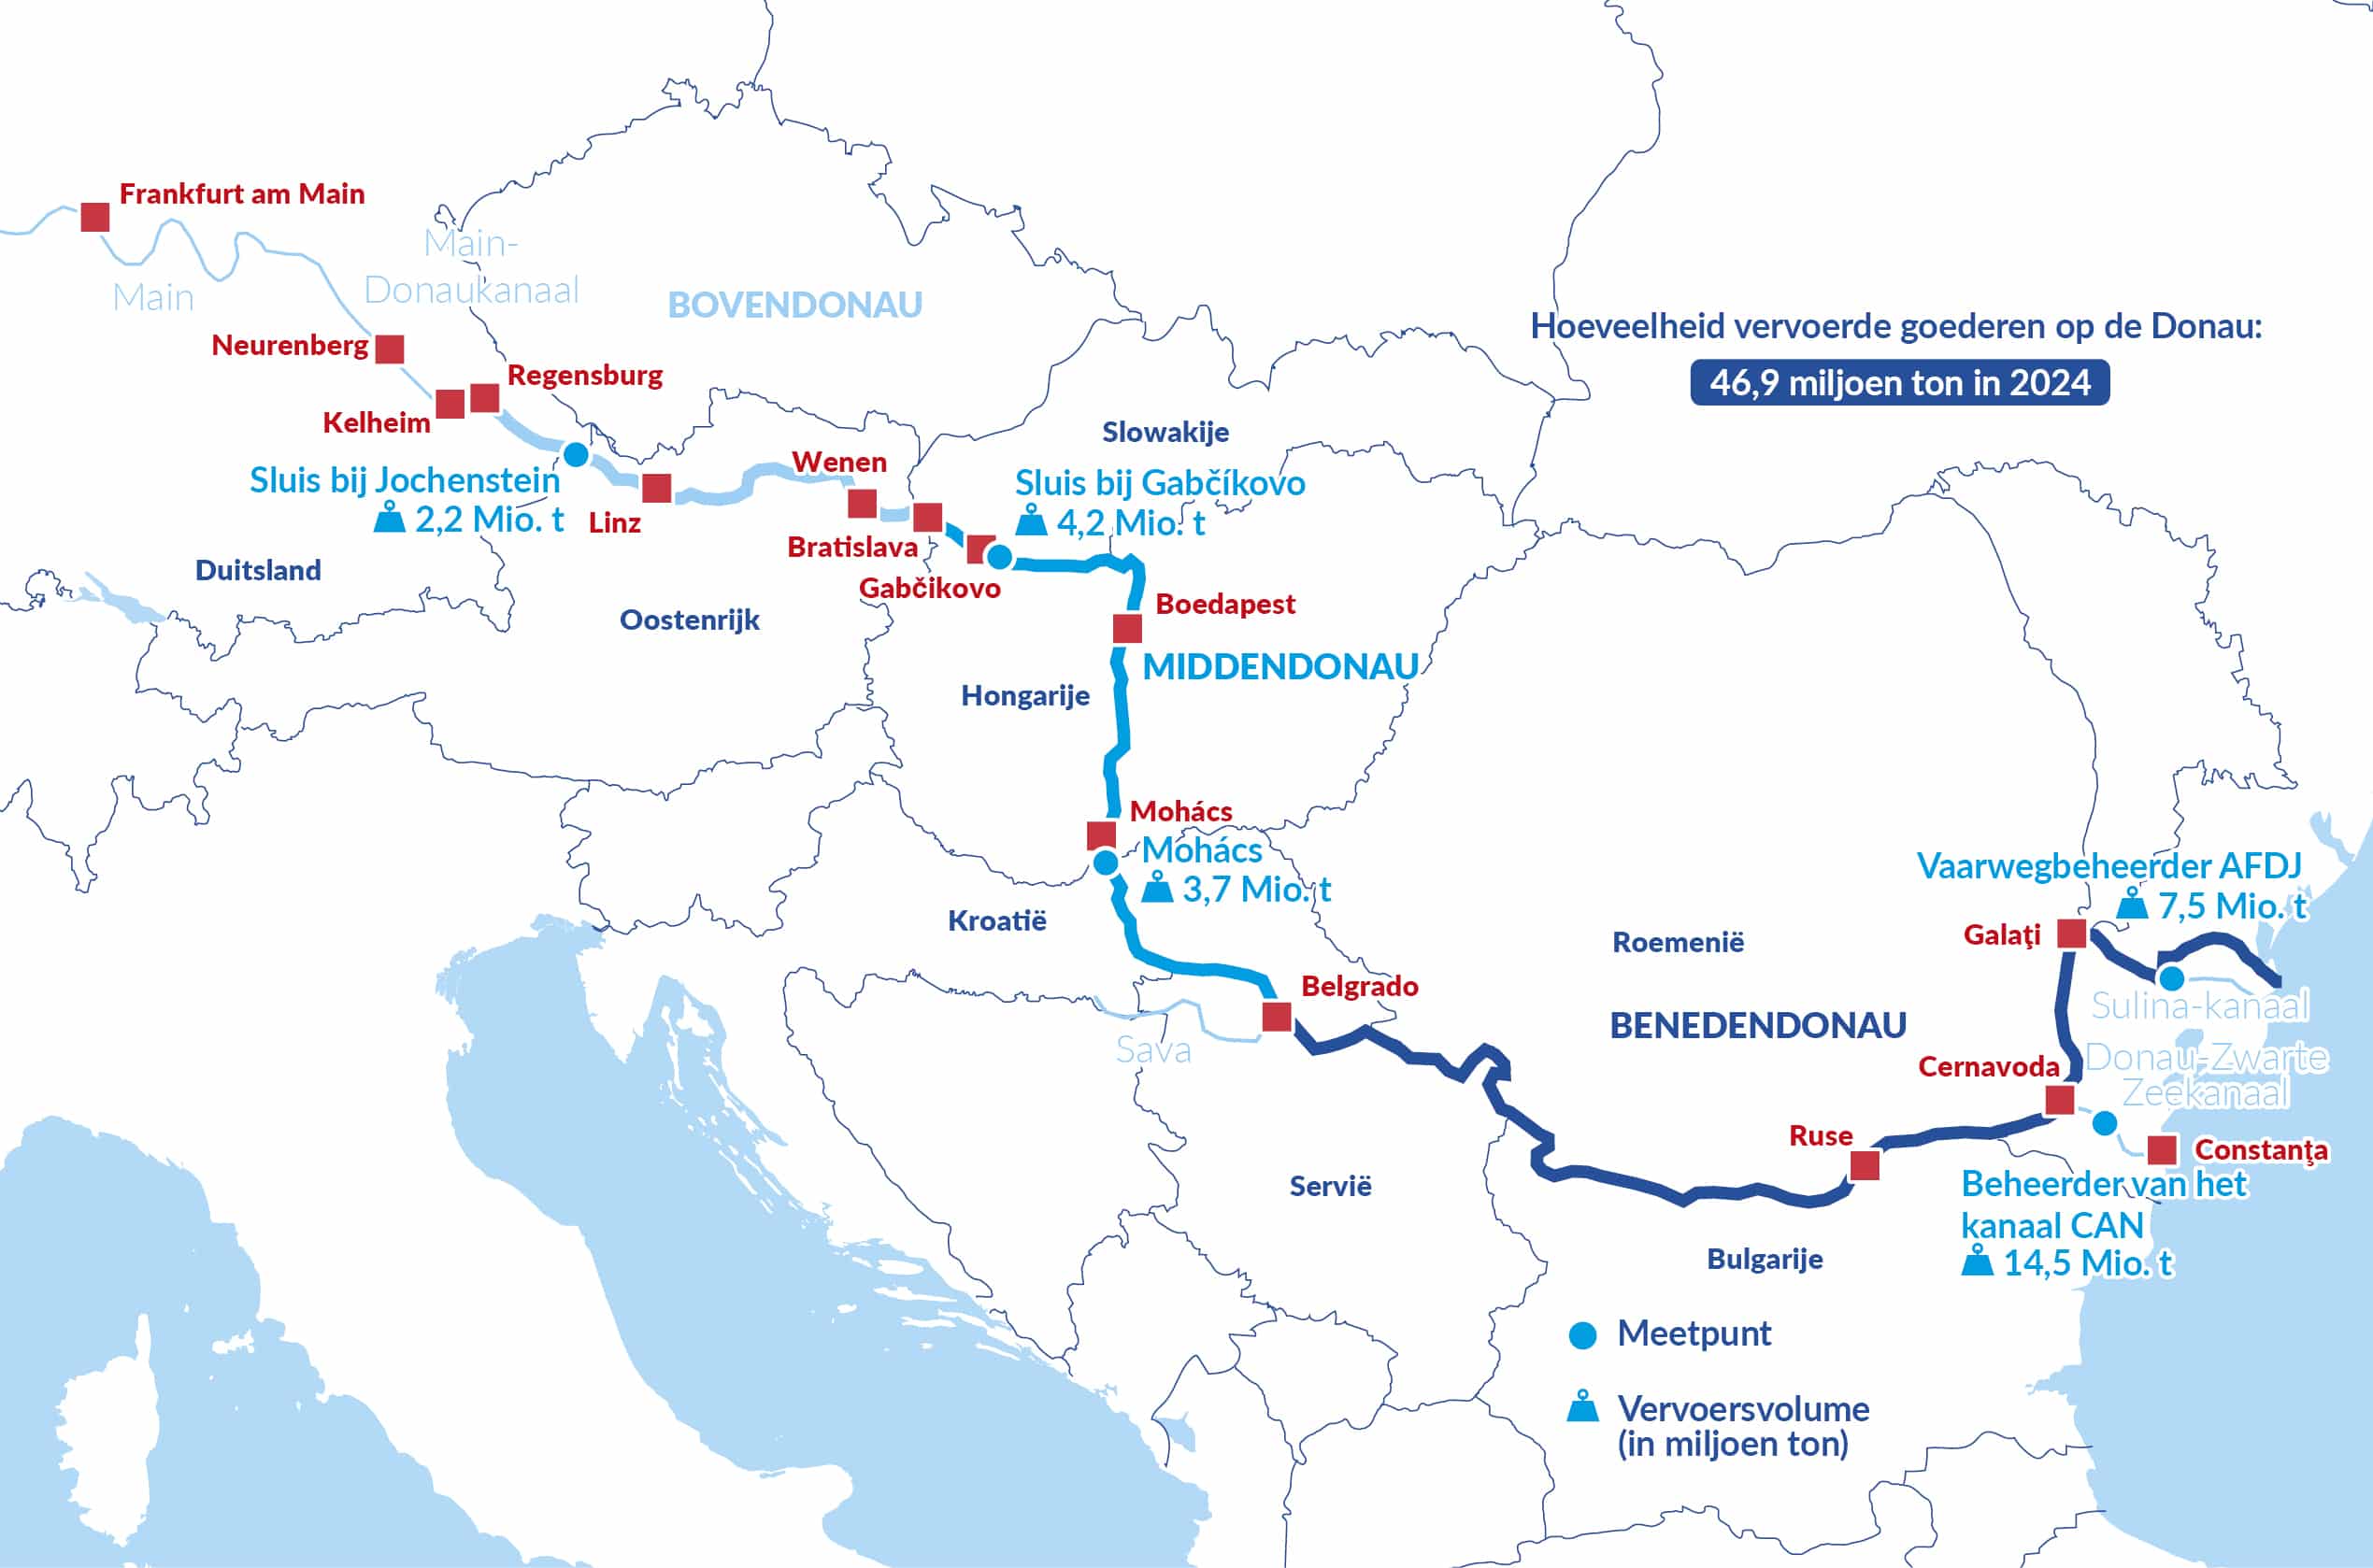
Vervoersvolume en vervoersprestatie op de Donau
AFBEELDING 10: HOEVEELHEID VERVOERDE GOEDEREN (IN MILJOEN TON) EN VERVOERSPRESTATIE (IN MILJOEN TKM) OP DE DONAU *
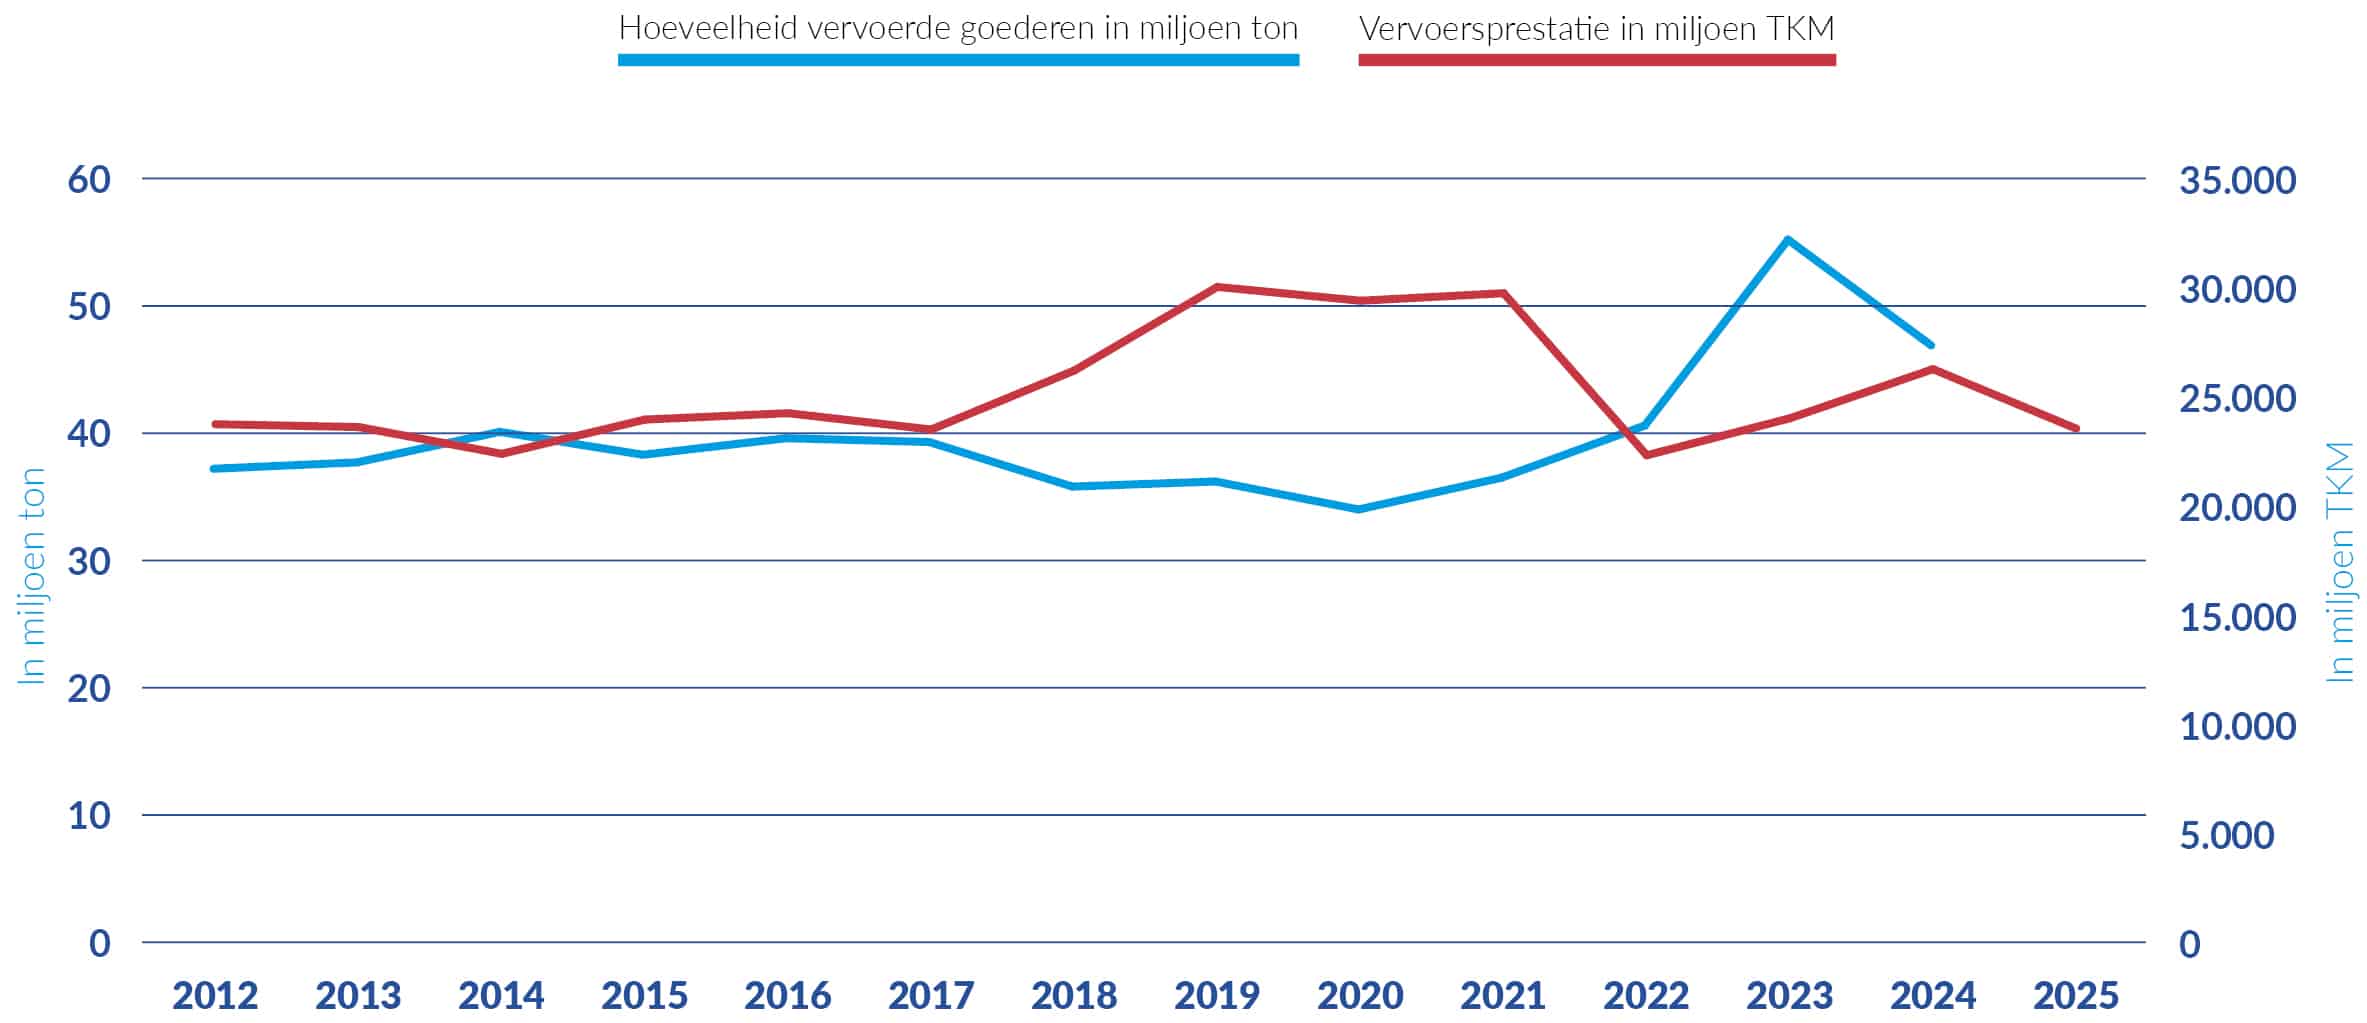
ch2_fig10_raw data
Bronnen: voor de vervoersvolumes – viadonau, jaarlijkse rapporten over de Donauvaart; voor de vervoersprestatie – Eurostat [iww_go_atygo] en [iww_go_qnave] (Servië)
* Vervoersprestatie in de binnenvaart in alle Donaustaten van de EU
Het vervoer over de Donau bij bepaalde meetpunten
Vervoer over de Donau per goederensegment
AFBEELDING 11: OVER DE BOVEN-DONAU VERVOERDE GOEDEREN (IN MILJOEN TON) *
ch2_fig11_raw data
Bron: Marktobservatierapport van de Donaucommissie
* Bij Gabčíkovo (Slowaaks-Hongaarse grens)
CONTAINERVERVOER PER LAND IN EUROPA
GEHEEL EUROPA EN GEOGRAFISCHE STRUCTUUR
RIJNOEVERSTATEN
AFBEELDING 12: CONTAINERVERVOER PER RIJNOEVERSTAAT (IN MILJOEN TEU) *
ch2_fig12_raw data
Source: Eurostat [iww_go_actygo] and [iww_go_qcnave]
* In Luxemburg werd in 2022, 2023, 2024 en 2025 respectievelijk 9995; 10.750; 8518 en 4624 TEU vervoerd.
DONAULANDEN
BINNENVAART EN ANDERE VERVOERSMODI
AFBEELDING 13: AANDEEL IN DE MODAL SPLIT VAN DE VERVOERSWIJZEN OVER LAND IN DE EU-27 (IN %) 2009-2024
ch2_fig13_raw data
Bron: Eurostat [tran_hv_frmod]
AFBEELDINGEN 14 EN 15: EVOLUTIE VAN HET AANDEEL IN DE MODAL SPLIT DOOR DE BINNENVAART VOOR DE RIJNOEVERSTATEN EN DE DONAULANDEN (IN %, OP BASIS VAN TONKILOMETER) *
ch2_fig14_raw data
ch2_fig15_raw data
Bron: Eurostat [tran_hv_frmod]
* Aandeel van de vervoersprestatie van de binnenvaart in de totale vervoersprestatie (binnenvaart + weg + spoor)