

• Die Transportleistung des Güterverkehrs der Binnenschifffahrt in Europa (EU-27 sowie die Schweiz, Serbien, die Ukraine und die Republik Moldau) belief sich im Jahr 2025 auf 122,7 Milliarden TKM, was einem Rückgang von -3,3% gegenüber 2024 entspricht. Auf die Rhein-staaten entfielen 80,0% der gesamten Transportleistung, während die Donaustaaten 19,8% ausmachten (einschließlich der Ukraine).
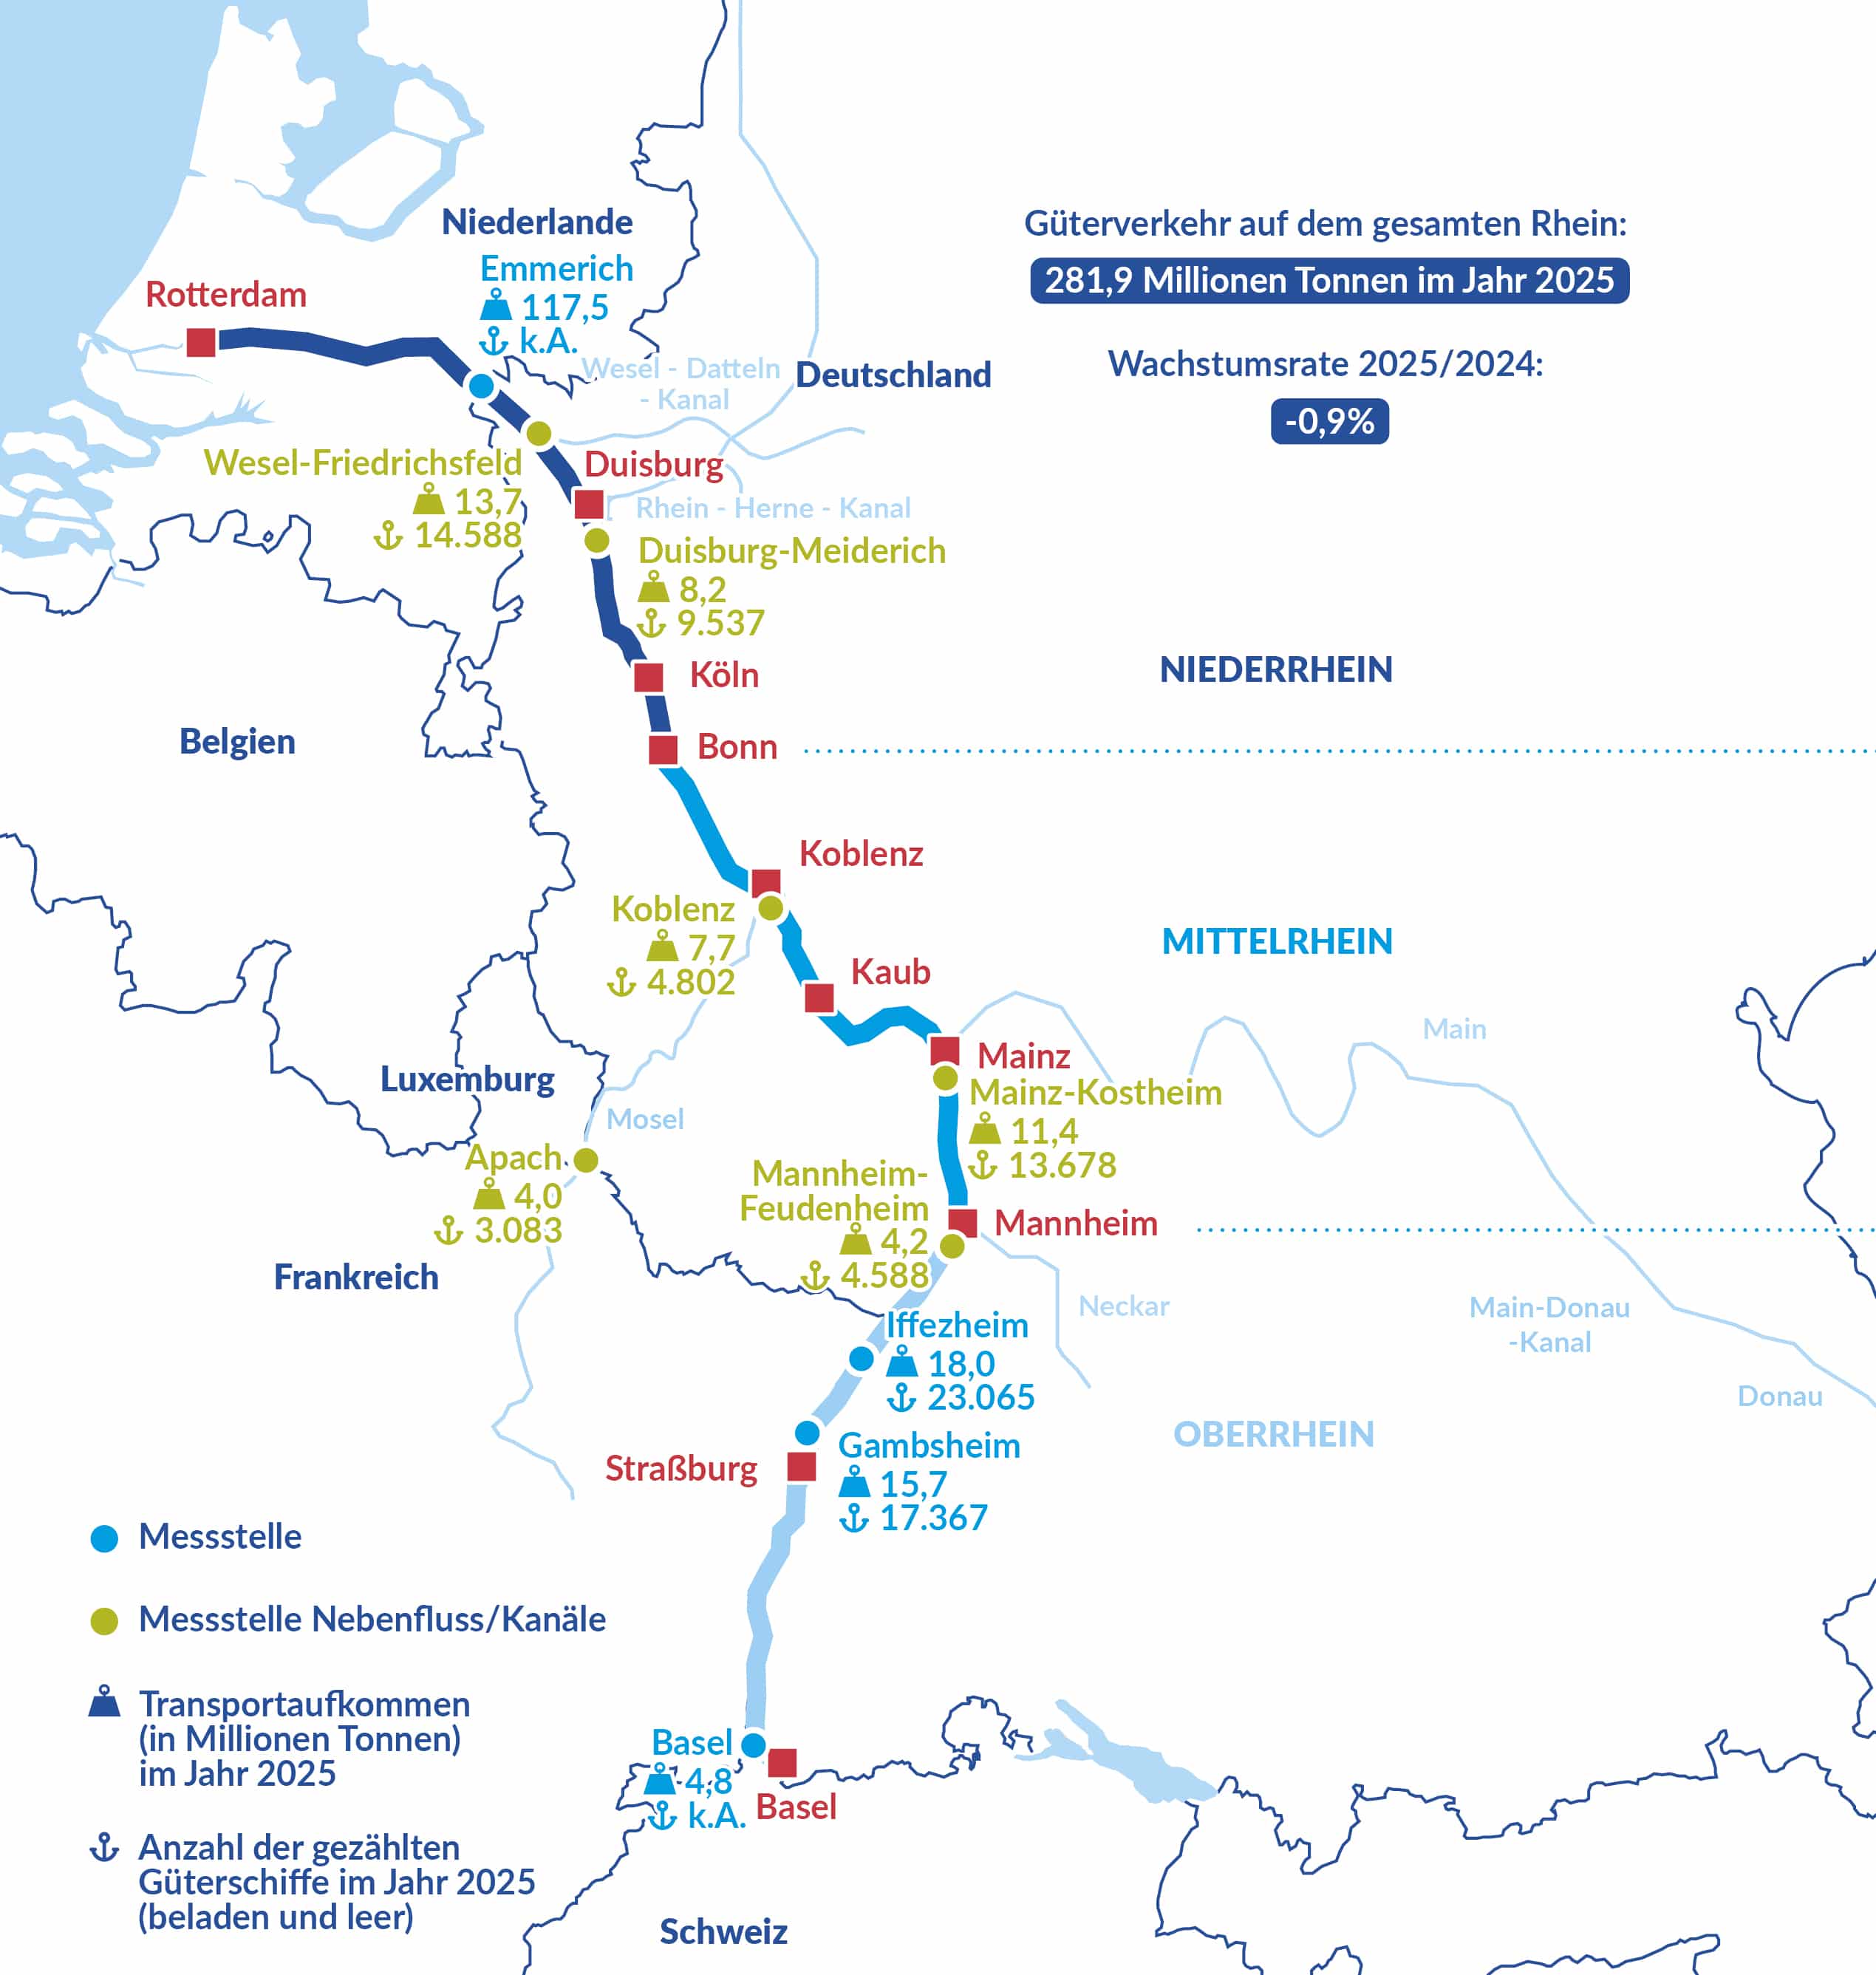
• Der Güterverkehr auf dem gesamten Rhein belief sich im Jahr 2025 auf 281,9 Millionen Ton-nen, was einem Rückgang von -0,9% gegenüber 2024 entspricht. In den meisten Güterseg-menten waren geringere Volumina zu verzeichnen, während Kohle (+8,1%), Metalle (+1,6%) und landwirtschaftliche Erzeugnisse (+1,4%) Zuwächse aufwiesen.
• Auf der Donau gingen die Beförderungsmengen im Jahr 2025 aufgrund der schwachen Kon-junktur, ungünstigerer Wasserstände und der anhaltenden Auswirkungen des Krieges in der Ukraine zurück. Deutliche Rückgänge waren beim Transport von Agrarprodukten, Lebensmit-teln und Eisenerz zu verzeichnen.
VERKEHR IN EUROPA UND NACH LÄNDERN
- Im Jahr 2025 ging die Güterverkehrsleistung der Binnenschifffahrt in Europa (EU-27 plus Schweiz, Serbien, Ukraine und Republik Moldau) im Vergleich zu 2024 um -3,3% zurück und erreichte 122,7 Mill. TKM. Auf die Rheinstaaten (Belgien, Frankreich, Deutschland, Luxemburg, die Niederlande und die Schweiz) entfielen 80,0% der gesamten Binnenschifffahrtsleistung in der EU-27 plus Schweiz, Serbien, Ukraine und die Republik Moldau. Der Anteil der Donaustaaten lag bei 19,8%.
- Im Jahr 2025 belief sich die Gesamtmenge der auf den Binnenwasserstraßen der EU-27 beförderten Güter auf 458,4 Millionen Tonnen (-3,2% im Vergleich zu 2024). Von der gesamten Binnenschifffahrtsleistung in Europa im Jahr 2025, die sich auf 117,97 Mrd. TKM beläuft, ein Rückgang von 3,0% im Vergleich zu 2024 (nur EU-27), entfielen 75,1% auf Transporte, die auf die eine oder andere Weise eine Grenze überschritten – sei es in Form von Export-, Import- oder Transitverkehr. Der Transitverkehr selbst hatte einen Anteil von 20,4%, der Export- und Importverkehr einen Anteil von 28,7% bzw. 26,0%.
- In früheren Jahresberichten konzentrierte sich dieses Kapitel ausschließlich auf die Beförderungsmengen entlang des traditionellen Rheins, d. h. des Rheins von Basel bis zur deutsch-niederländischen Grenze. Seit 2024 umfasst die Berichterstattung die Transportmengen auf dem gesamten Rhein von Basel bis zur Nordsee (einschließlich der Verbindung nach Antwerpen über die Rhein-Schelde-Verbindung). Darüber hinaus wurden im Jahr 2024 detailliertere Daten der VNF zu den Abschnitten des Oberrheins, die den Verkehr zwischen französischen Rheinhäfen sowie zwischen schweizerischen und französischen Rheinhäfen betreffen, für die Jahre ab 2014 einbezogen.2
- Der Güterverkehr auf dem gesamten Rhein (von Basel bis zur Nordsee) belief sich im Jahr 2025 auf 281,9 Millionen Tonnen, verglichen mit 284,6 Millionen Tonnen im Jahr 2024. Das Ergebnis im Jahr 2025 lag um -0,9% unter dem Wert von 2024.
– Auf dem traditionellen Rhein (von Basel bis zur deutsch-niederländischen Grenze) belief sich das Transportvolumen im Jahr 2025 auf 147,3 Millionen Tonnen, verglichen mit 150,2 Millionen Tonnen im Jahr 2024 und 146,8 Millionen Tonnen im Jahr 2023; das Ergebnis im Jahr 2025 lag um -1,9% unter dem Ergebnis von 2024.
– Das Transportvolumen auf dem Niederrhein in den Niederlanden (von der deutsch-niederländischen Grenze bis zur Nordsee, einschließlich der Verbindung nach Antwerpen über die Rhein-Schelde-Verbindung3) belief sich auf 230,8 Millionen Tonnen, verglichen mit 234,0 Millionen Tonnen im Jahr 2024. Das Ergebnis im Jahr 2025 lag um 1,4% unter dem Ergebnis von 2024. - Bei der Berechnung des gesamten Güterverkehrsaufkommens auf dem gesamten Rhein wurden alle Maßnahmen ergriffen, um eine Doppelzählung der auf beiden Abschnitten beförderten Mengen zu vermeiden. Aus diesem Grund können die Mengen auf diesen beiden Abschnitten nicht einfach addiert werden, da bestimmte Mengen auf beiden Abschnitten befördert werden.
- Der für den traditionellen Rhein beobachtete rückläufige Trend lässt sich auf ein Zusammenspiel verschiedener Faktoren zurückführen: 1) den Rückgang der deutschen Industrieproduktion seit 2018; 2) wiederkehrende Niedrigwasserperioden (insbesondere in den Jahren 2015, 2018 und 2022); 3) eine gewisse Deindustrialisierung im Zuge der Finanzkrise von 2008/2009.
- Was die geografische Struktur betrifft, ist die Transportnachfrage am Niederrhein höher als am Mittel- und Oberrhein, was Abbildung 6 zeigt. Diese höhere Transportnachfrage am Niederrhein lässt sich durch mehrere Faktoren erklären:
– Dichtes Deltanetz in den Niederlanden und Verkehr zwischen den Häfen (Rotterdam, Antwerpen, Amsterdam, Nordsee-Hafen), der wichtige Zentren der Erdöl- und Chemieindustrie sowie eine große Anzahl von Containerterminals miteinander verbindet.
– Wichtiges Zentrum der Stahl- und Erdölindustrie in der Region Niederrhein in Deutschland.
– Hohe Fahrwassertiefen am Niederrhein. - Gemessen am gesamten Güterverkehrsaufkommen auf dem gesamten Rhein sind die Segmente Mineralölprodukte, Chemikalien sowie Sand, Steine und Kies die drei wichtigsten Gütergruppen.
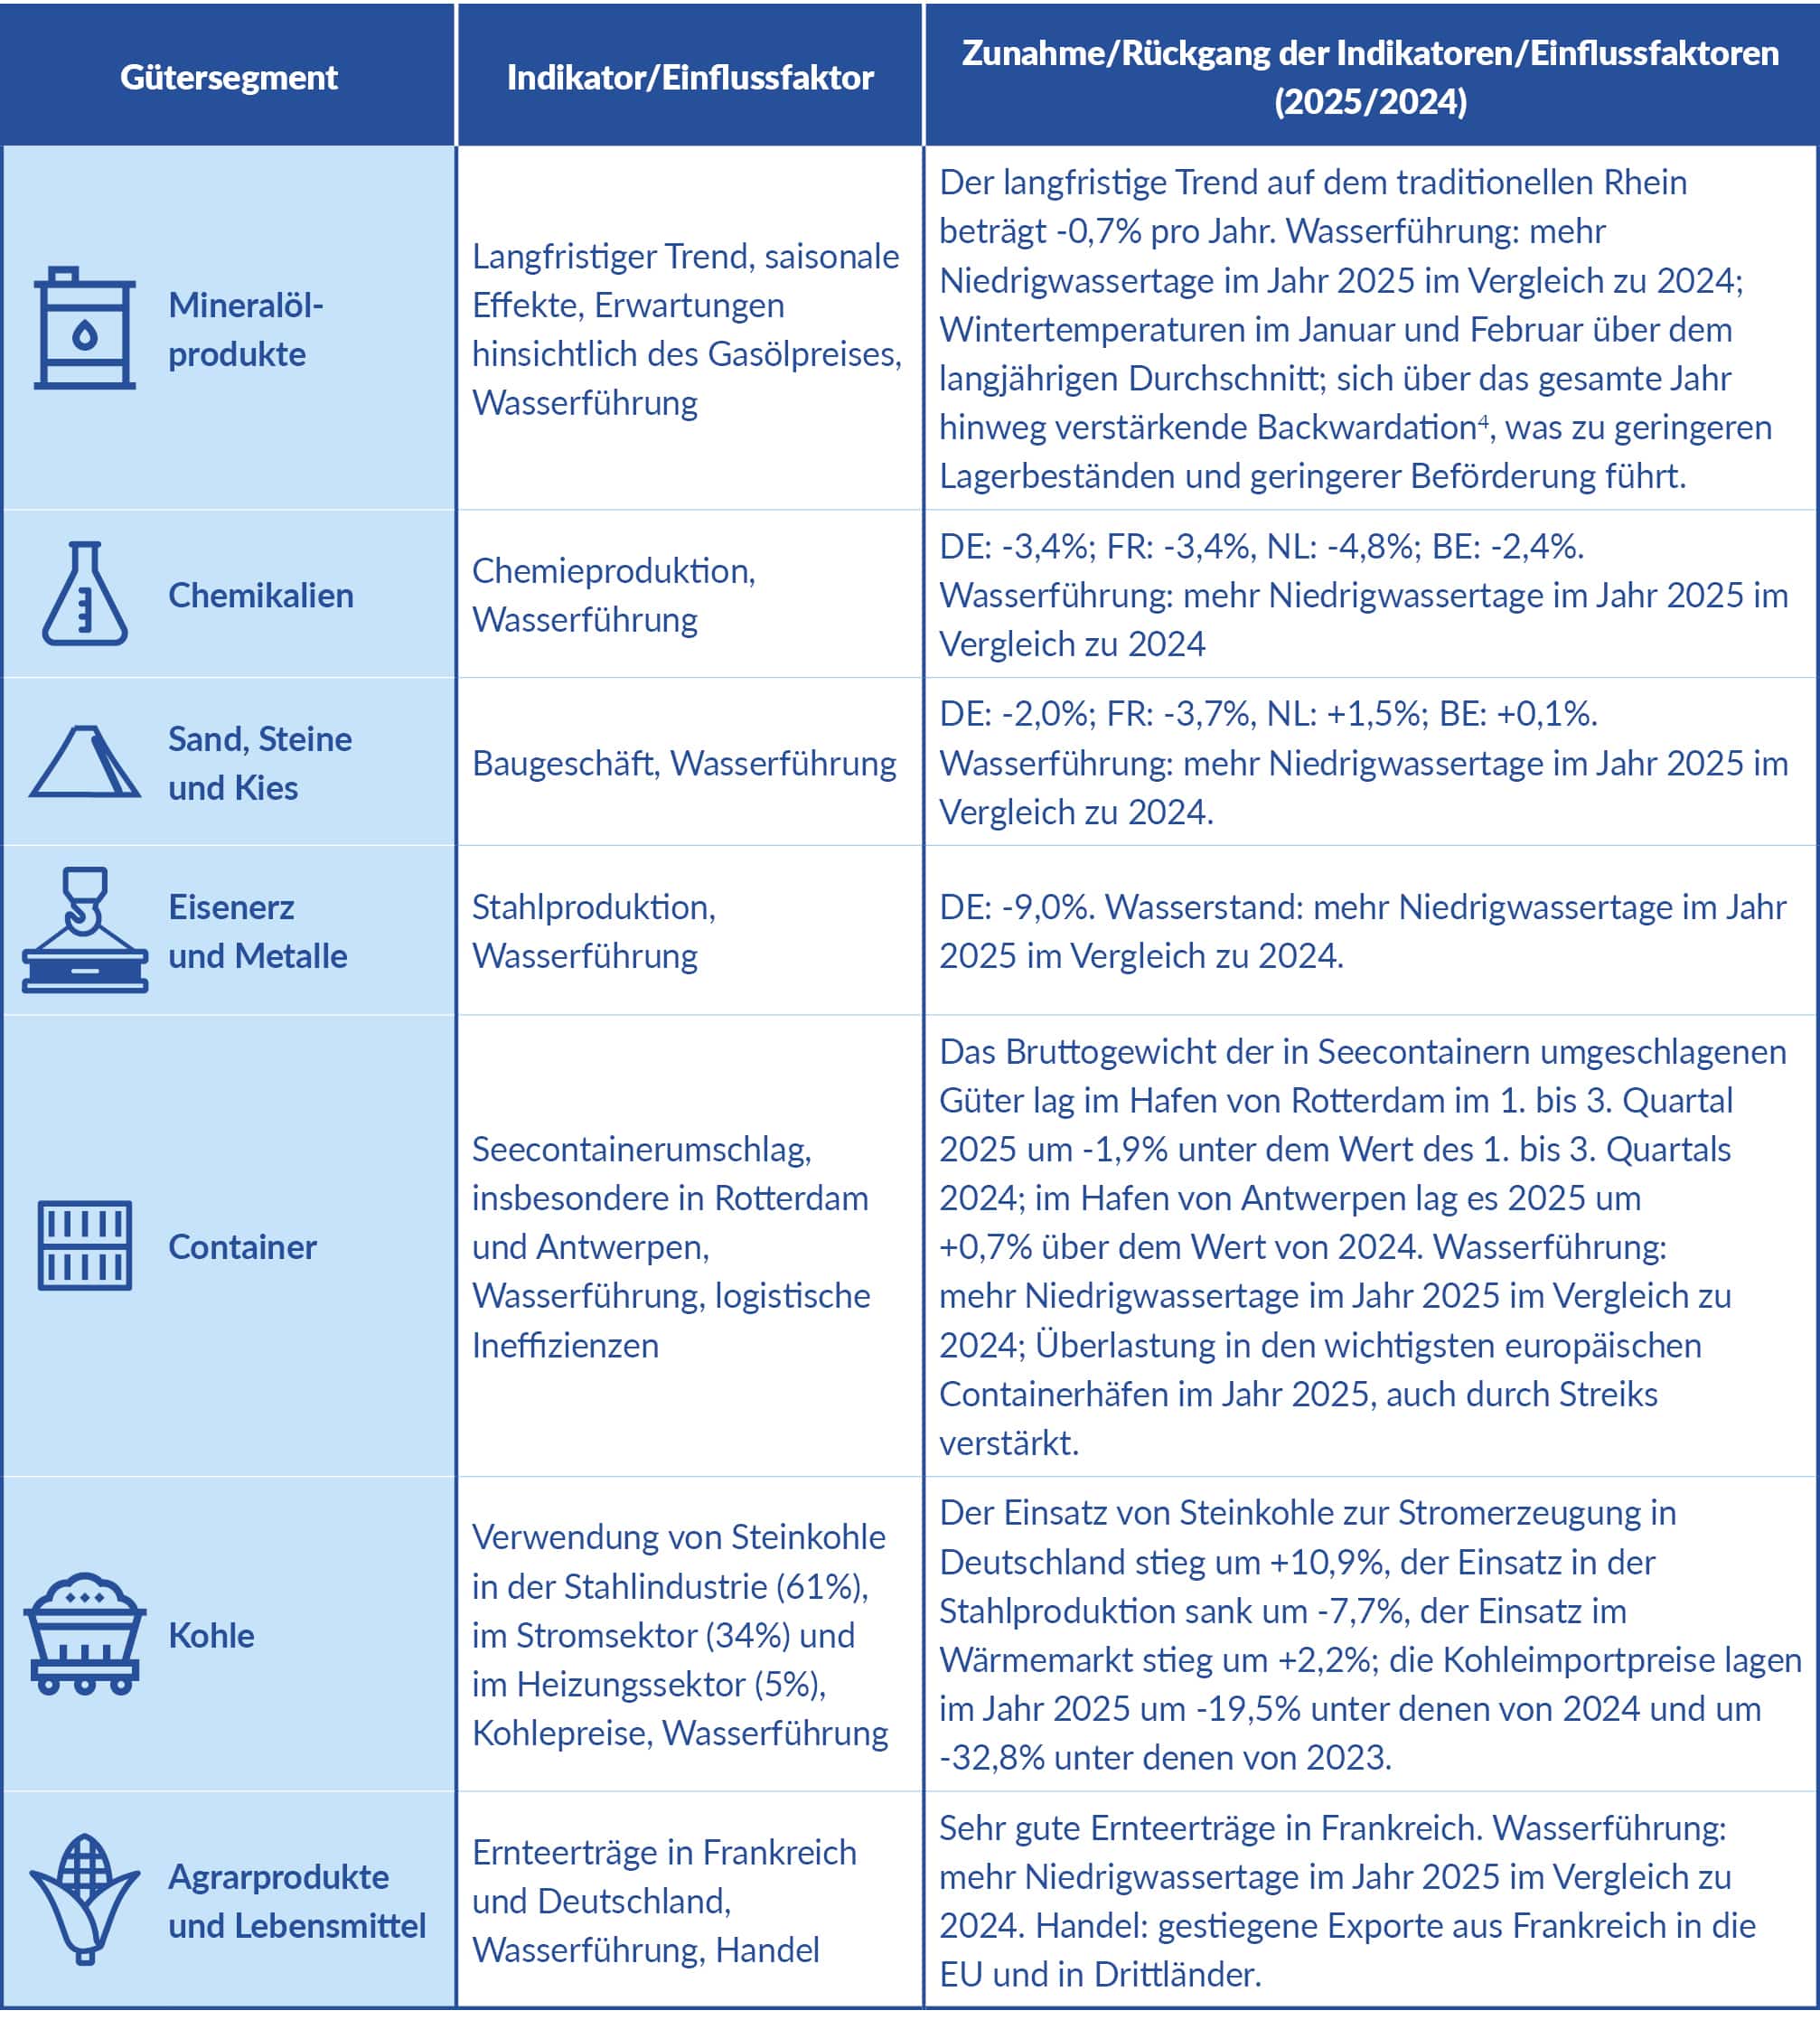
- Die folgende Tabelle gibt einen Überblick über die wichtigsten Indikatoren/Einflussfaktoren, die für die Erklärung der Entwicklung des Güterverkehrs auf dem Rhein in den einzelnen Gütersegmenten von Bedeutung sind.
- Das Mineralölsegment wird von einer Kombination verschiedener Faktoren bestimmt (siehe auch Kapitel 8, Kurzfristige Perspektiven). Neben der Wasserführung wird die Beförderung durch einen negativen Langzeittrend beeinflusst, der am traditionellen Rhein zu beobachten ist. Weitere wichtige Einflussfaktoren sind saisonale Effekte hinsichtlich der Heizölnachfrage (im Herbst und Winter) sowie Preisprognosen für Dieselkraftstoff, die sich auf den Anreiz zur Bevorratung von Mineralölprodukten auswirken (was zu einem Anstieg oder Rückgang der Lagerbestände im Hinterland des Rheins und damit verbunden zu einer entsprechenden Transportnachfrage führt).
- Im Jahr 2025 deuteten all diese Faktoren auf einen Rückgang des Mineralöltransports hin:
– Mehr Niedrigwassertage (insbesondere im Frühjahr 2025) führten zu einer physischen Einschränkung der Beförderung.
– Die Wintertemperaturen lagen über dem Durchschnitt (im Vergleich zum Referenzzeitraum 2003–2025), was zu einer geringeren Heizölnachfrage im Winter führte.
– Die tatsächlichen Gasölpreise lagen über den Terminpreisen (Londoner Gasöl-Terminmarkt), was einen positiven Spread („Backwardation“) für das gesamte Jahr zeigte, wodurch die Anreize für die Lagerung von Heizöl im Hinterland verringert wurden. - Im Vergleich zum traditionellen Rhein wird der Transport auf dem niederländischen Rhein in der ARA-Region5 zudem von weiteren Einflussfaktoren bestimmt: 1) die Bunkerung von Seeschiffen durch Binnenschiffe, 2) das Blending von Kraftstoff für Exporte nach Übersee über die ARA-Seehäfen.6 Diese Aktivitäten wirken dem negativen Trend auf dem traditionellen Rhein positiv entgegen.
- Zwei weitere Gütersegmente der Rheinschifffahrt werden von langfristigen Trends oder Faktoren beeinflusst: Eisenerz (siehe Kapitel 8, Kurzfristige Perspektiven) und Container.
– Der Eisenerztransport wurde durch die Finanzkrise 2008/2009 negativ beeinflusst, und die Beförderungsmengen sind seit dieser Krise systematisch rückläufig (-25%). Die Krise scheint als Katalysator für die Deindustrialisierung gewirkt zu haben.
– Der in den letzten Jahren beobachtete rückläufige Trend beim Containerverkehr wird durch mehrere Einflussfaktoren bestimmt. - Die Gründe für den starken Anstieg des Kohletransports im Jahr 2025 sind ein Rückgang der Stromerzeugung aus Onshore-Windkraft (-5%), Biomasse (-4%) und Wasserkraft (-24%) in Deutschland im Jahr 2025 in Verbindung mit niedrigen Kohlepreisen.7 Der starke Rückgang der Stromerzeugung aus Wasserkraft war auf klimatische Faktoren (Dürren) zurückzuführen. Steinkohle musste diese Rückgänge ausgleichen, sodass ihr Anteil an der Bruttostromerzeugung um +11% stieg. Dies hat zu einem starken Anstieg der Kohlebeförderung geführt, der durch sinkende Kohlepreise begünstigt wurde, trotz des Rückgangs des Kohleverbrauchs in der Stahlproduktion.
- Was landwirtschaftliche Erzeugnisse betrifft, so war an der Schleuse Gambsheim am Oberrhein im Vergleich zu 2024 ein starker Anstieg (+30%) beim Transport landwirtschaftlicher Erzeugnisse zu verzeichnen. Dieser Anstieg wurde insbesondere durch hervorragende Erträge und eine Wiederbelebung der Exporte in die Europäische Union und in Drittländer gestützt. Dieser Trend bestätigt somit die strategische Rolle der Binnenschifffahrt für den Getreidesektor.8 Für den gesamten Rhein war der Anstieg bei landwirtschaftlichen Erzeugnissen und Lebensmitteln zusammengenommen jedoch nur geringfügig.
- Der Containerverkehr auf dem Rhein wird durch ein Zusammenspiel verschiedener Einflussfaktoren geprägt. Ein wichtiger Faktor ist der maritime Containerumschlag in den Seehäfen (insbesondere Rotterdam und Antwerpen). Ein zweiter Einflussfaktor ist die logistische Effizienz der Binnenschifffahrt, die insbesondere mit dem Umschlag von Binnenschiffen in Seehäfen zusammenhängt, und ein dritter Faktor ist die Auswirkung von Niedrigwasser.
- Seecontainerumschlag in den ARA-Häfen: So stagnierte beispielsweise im Hafen von Rotterdam nach einem starken Rückgang im Jahr 2022 das Bruttogewicht der im Hafen umgeschlagenen Container über drei Jahre hinweg (2023, 2024 und 2025). In den ersten drei Quartalen des Jahres 2025 war im Vergleich zum Vorjahreszeitraum (gemessen in Tonnen) lediglich ein leichter Rückgang von –1,9% zu verzeichnen.9 Der Grund für den Rückgang und die Stagnation des Containerumschlags ist der russische Angriffskrieg gegen die Ukraine, der zu einem Anstieg der europäischen Energiepreise führte, wodurch die Kaufkraft und folglich der private Konsum sanken. Da Container einen Großteil der Konsumgüter transportieren, wirkt sich dies auf die Umschlagmengen aus.
- Dauerhafte Auswirkung der Niedrigwasserperiode: Ein Vergleich zwischen dem maritimen Containerumschlag im Hafen von Rotterdam und dem Containertransport auf dem traditionellen Rhein (beide Reihen in Tonnen) zeigt, dass die enge Beziehung zwischen den beiden Variablen im 3. und 4. Quartal 2018 unterbrochen wurde. In diesem Halbjahr hatte eine ausgeprägte Niedrigwasserperiode erhebliche negative Auswirkungen auf den Containertransport auf dem Rhein. Auch die Niedrigwasserperiode 2022 führte zu einer erneuten Divergenz zwischen den Rheindaten und den Seeverkehrsdaten. Diese Daten deuten darauf hin, dass bestimmte schwere Niedrigwasserperioden aufgrund der Verkehrsverlagerung auf die Schiene langfristige Auswirkungen haben.
- Logistische Effizienz: Überlastung und lange Wartezeiten bei der Abfertigung von Binnenschiffen an Containerterminals in Seehäfen stellen ein strukturelles Problem dar. Dies wird durch die Vorrangstellung immer größerer Seeschiffe verursacht und beeinträchtigt die Zuverlässigkeit sowie die Wettbewerbsposition der Containerbeförderung auf Binnenwasserstraßen.10
- Das in Millionen Tonnen gemessene Ergebnis für den Containertransport auf dem gesamten Rhein (von Basel bis zur Nordsee) lag im Jahr 2025 bei 28,9 Millionen Tonnen, was mehr oder weniger einer Stagnation (-0,3%) entsprach. Die Ergebnisse variieren je nach dem betrachteten Rheinabschnitt: Auf dem traditionellen Rhein lag der Containertransport um -4,4% unter dem Wert von 2024. Auf dem niederländischen Rheinabschnitt verzeichnete der nationale Containerverkehr einen Anstieg von +4,7%, was den Aufwärtstrend des nationalen Containerverkehrs in den Niederlanden bestätigte. Der internationale Verkehr, der ausschließlich den niederländischen Rheinabschnitt nutzte, ging hingegen um -3,6% zurück.
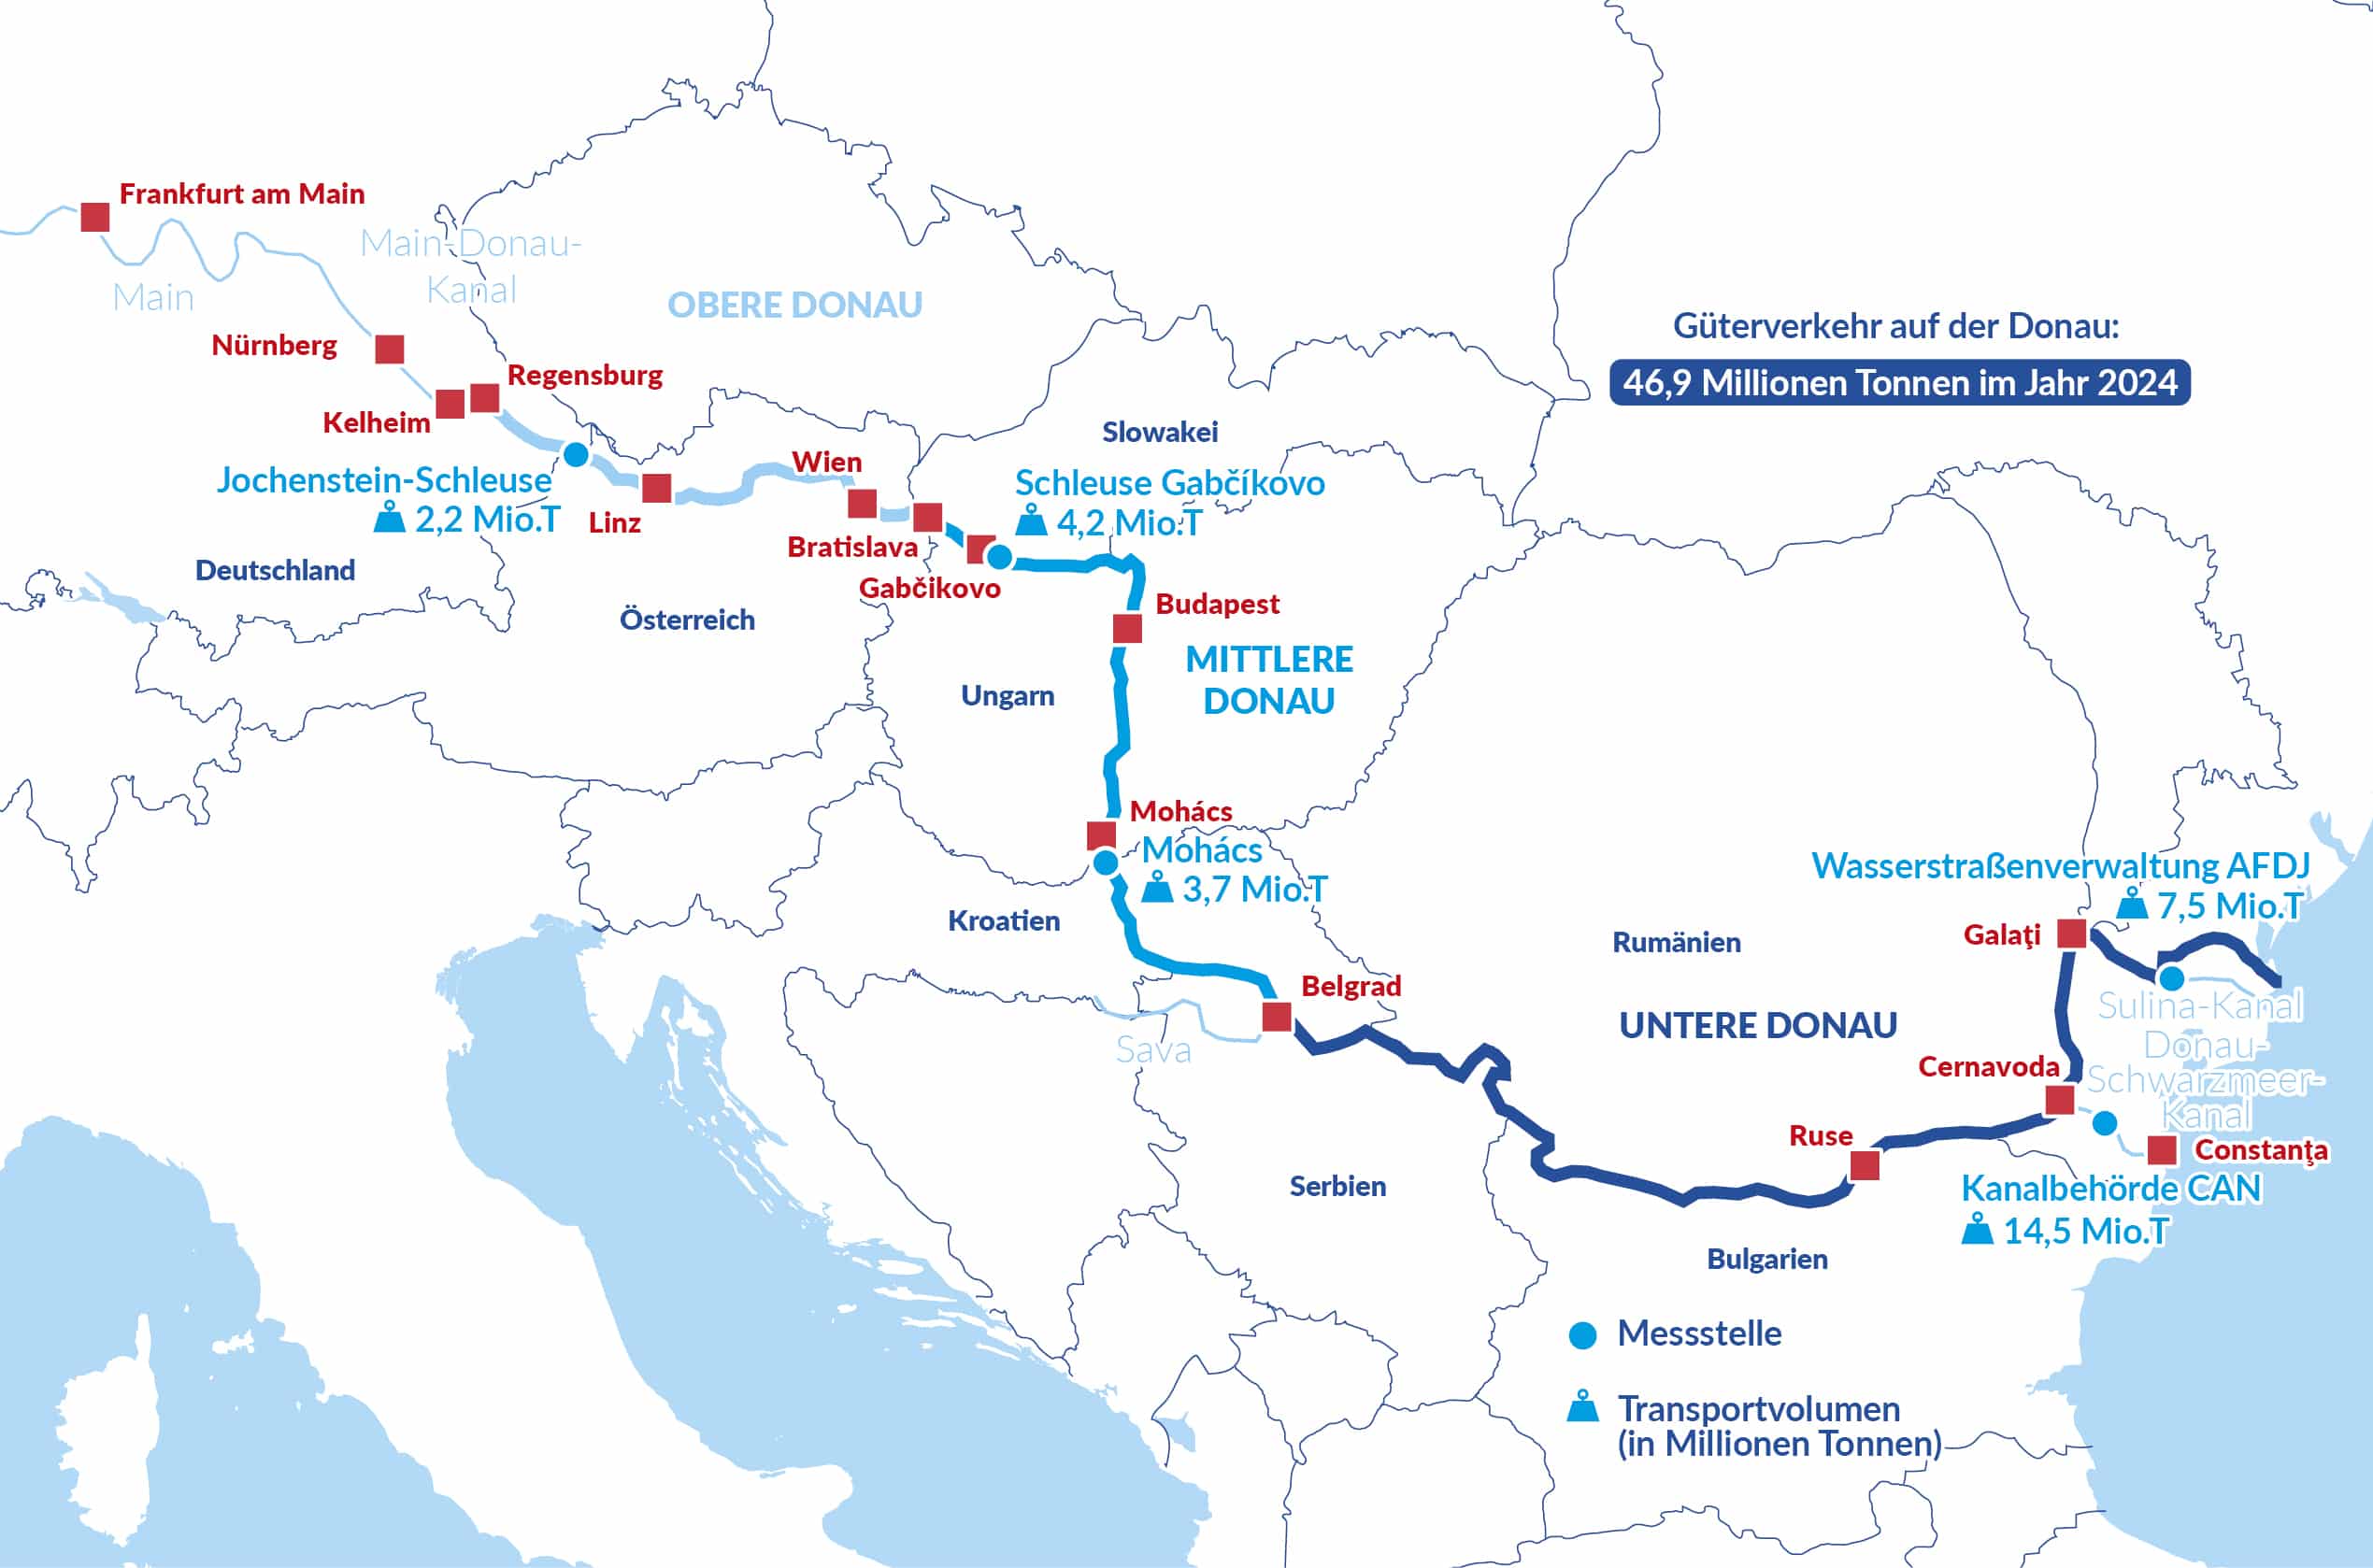
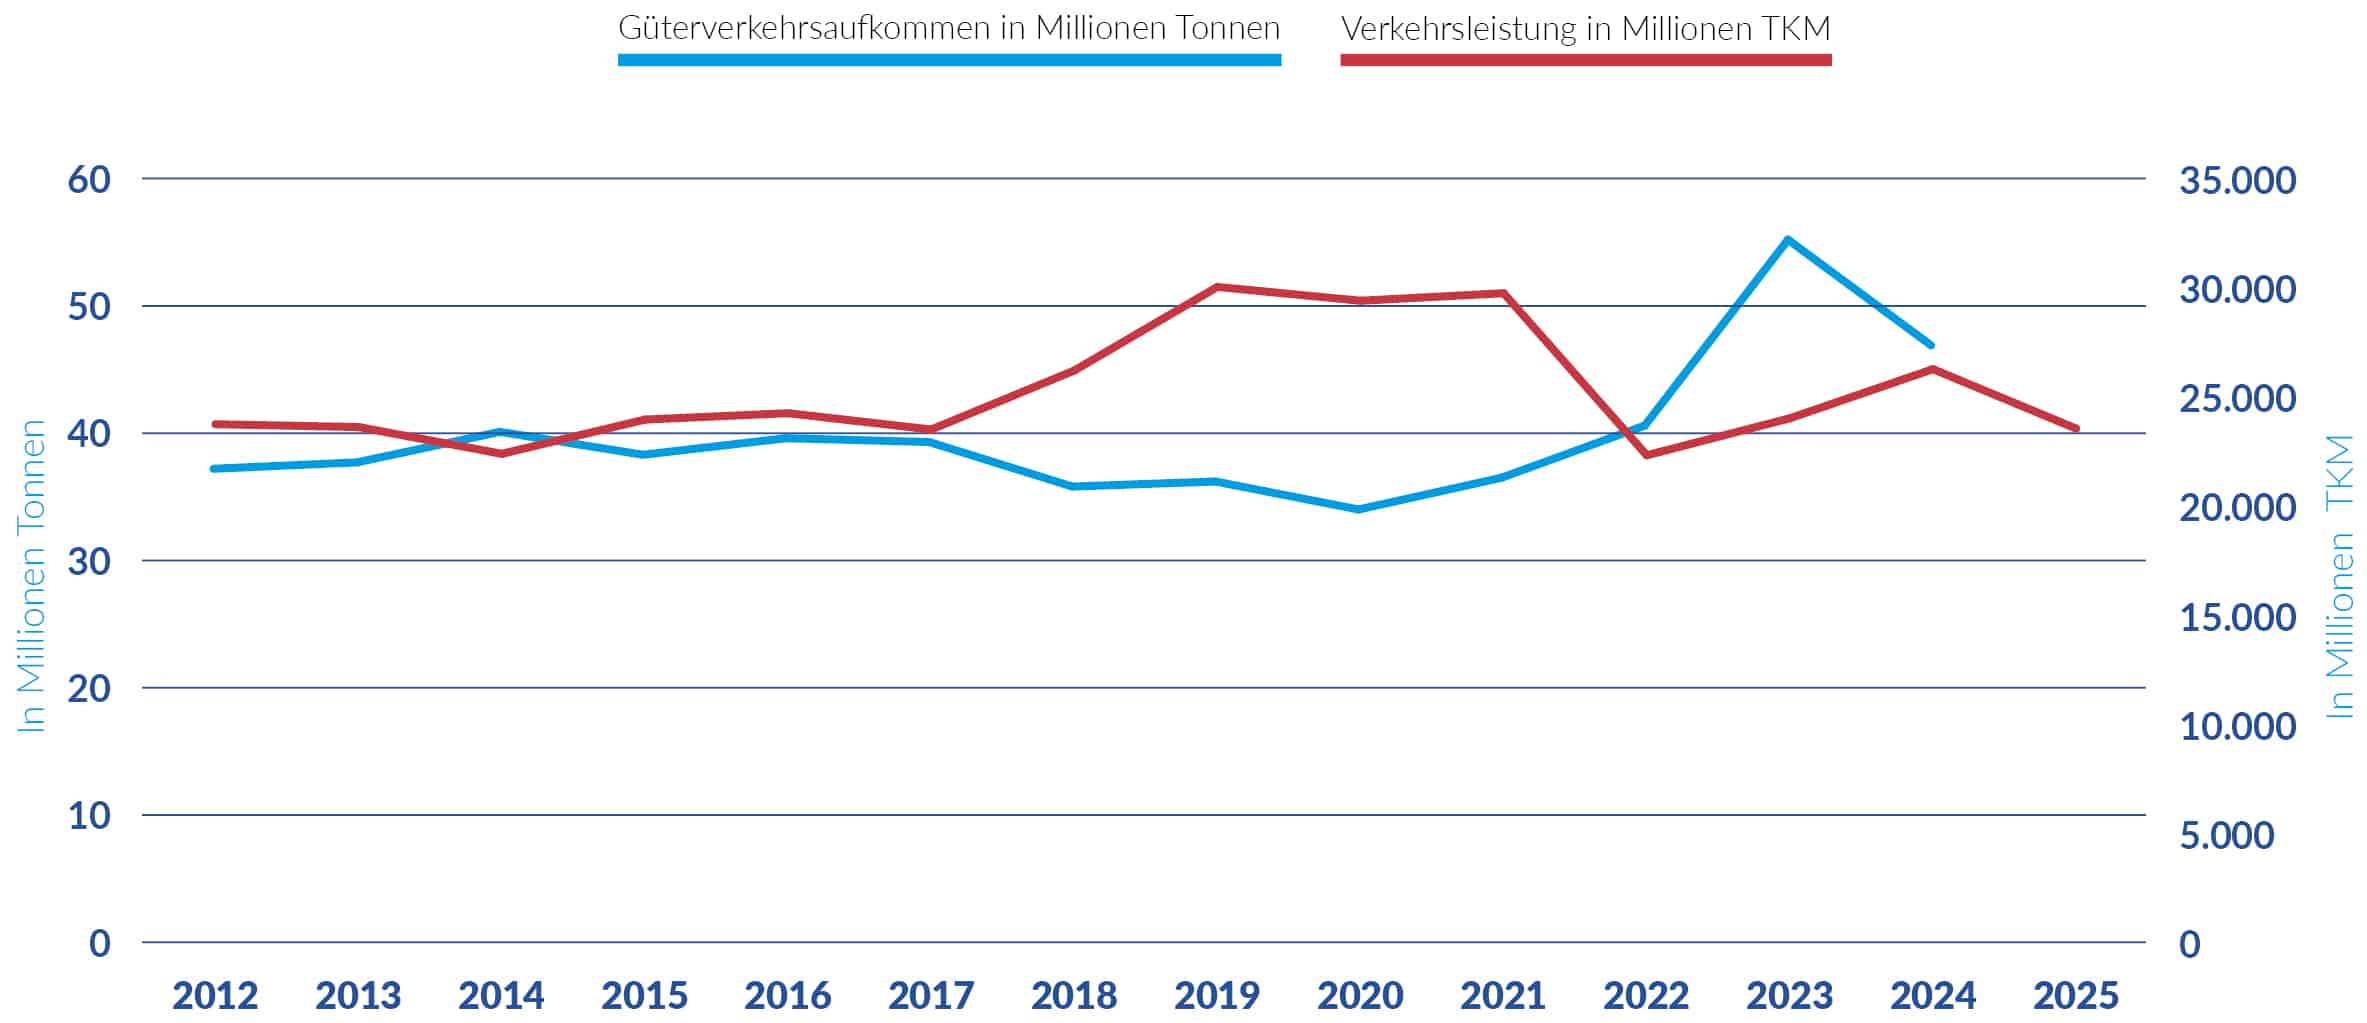
- Der Güterverkehr auf der gesamten schiffbaren Donau zwischen Kelheim (Deutschland) und dem Schwarzen Meer über den Donau-Schwarzmeer-Kanal und den Sulina-Kanal hat seit 2020 zugenommen und hat im Jahr 2023 die Menge von 55,2 Millionen Tonnen erreicht. Dieser Anstieg war hauptsächlich dem außerordentlichen Wachstum der Gütermengen in der Binnenschifffahrt in der Ukraine geschuldet, insbesondere den Exporten über die ukrainischen Donauhäfen. Im Jahr 2024 wurde im Vergleich zum Vorjahr mit 46,9 Millionen Tonnen ein Rückgang von 15% beobachtet. Dieser Rückgang hängt vor allem mit der Wiederaufnahme des Betriebs in den ukrainischen Häfen zusammen. Die Verkehrsleistung auf der Donau (EU-Donaustaten plus Serbien) erreichte 2025 23,6 Mrd. TKM in 2025, ein Rückgang von -10,4% im Vergleich zum Jahr 2024.
- Im Jahr 2025 wirkte sich der russische Angriffskrieg gegen die Ukraine weiterhin auf den Güter- und Passagierverkehr auf der Donau aus. Im Laufe des Jahres 2025 verstärkte Russland seine systematischen Angriffe auf die ukrainische Hafeninfrastruktur entlang der Donau und in den angrenzenden Regionen. Seit Januar, als der erste Angriff auf die Region um den Hafen von Izmail stattfand, hat Russland jeden Monat Luftangriffe auf die ukrainische Hafeninfrastruktur entlang der Donau und angrenzende Einrichtungen durchgeführt. Diese Angriffe führten zur Zerstörung von Umschlaganlagen, Energie- und Verkehrsinfrastruktur, Getreidesilos, Lagerhäusern und Verwaltungsgebäuden. Darüber hinaus wurden verschiedene Schiffe unter ausländischer Flagge beim Be- und Entladen beschädigt.
- Die von Russland durchgeführten Luft- und Minenangriffe stellten nicht nur eine direkte Bedrohung für die ukrainische Hafeninfrastruktur an der Donau dar, sondern auch für die gesamte Schifffahrt an der Unteren Donau, einschließlich der Sicherheit der Schiffsbesatzungen und des Personals.
- Die kritische Lage in der Region, die sich aus den aggressiven Handlungen Russlands gegen die Ukraine ergab, war weiterhin der entscheidende Faktor für die Dynamik und die endgültigen Marktindikatoren der Donauschifffahrt. Infolgedessen sah sich die Donauschifffahrt mit ernsthaften Herausforderungen konfrontiert, vor allem hinsichtlich der Sicherheit der Schifffahrt und zusätzlicher Risiken, was wiederum zu einer teilweisen Neuausrichtung des Marktes und zu Verzerrungen in bestimmten Bereichen der traditionellen Donauschifffahrt führte.
- Vor dem Hintergrund der oben beschriebenen Situation wird die Donaukommission ihre Bemühungen aktiv fortsetzen, den Export ukrainischer Agrarprodukte und den Import von Gütern, die von der Ukraine benötigt werden, im Rahmen der im Mai 2022 verabschiedeten Initiative „Danube Solidarity Lanes EU-Ukraine“ umfassend zu fördern, um die Solidaritätsmaßnahmen der Europäischen Union für die Ukraine zu unterstützen. Der Schwerpunkt lag auf der Stabilisierung der Logistikketten im Güterverkehr unter Nutzung der Donauhäfen in der Ukraine, der Republik Moldau und Rumänien sowie der Verbindung über den Donau-Schwarzmeer-Kanal.
- Im Jahr 2025 war an allen verfügbaren Messstellen ein starker Rückgang des Güterverkehrs auf der Donau zu verzeichnen. Dies lässt sich durch schwache wirtschaftliche Rahmenbedingungen, ungünstige Wasserverhältnisse (siehe Kapitel 3) und den anhaltenden russischen Angriffskrieg gegen die Ukraine erklären.
- An der repräsentativsten Messstelle, Gabčíkovo an der slowakisch-ungarischen Grenze, ging insbesondere der Transport von Nahrungs- und Futtermitteln stark zurück. Auch der Eisenerztransport lag unter dem Niveau von 2024. Zu den Güterbereichen mit einem Anstieg zählten Mineralölprodukte, Metalle und Düngemittel.
- Die folgende Abbildung veranschaulicht die Entwicklung des Güterverkehrs nach Gütersegmenten an der Oberen Donau.
- Im Jahr 2025 entfielen mit 11,1 Milliarden TKM (-1,9%), mehr als 5,7 Millionen TEU (+0,4%) und 46,4 Millionen Tonnen Fracht in Containern (-1,1%) 9,4% des gesamten IWW-Transportaufkommens von rund 118,0 Milliarden TKM in der EU (EU-27) auf den Containertransport auf den Binnenwasserstraßen der EU. Darüber hinaus wurden mehr als 99% der Containertransportleistung (TKM) in den Rheinstaaten (Niederlande, Belgien, Deutschland, Frankreich, Schweiz, Luxemburg) erbracht. Der Containertransport auf der Donau hatte einen Anteil von 0,1%.
- Im Jahr 2025 stieg der Containerverkehr gemessen in TEU nur in den Niederlanden um +5,0%. In Deutschland blieb er stabil und ging in Frankreich (-8,7%) und Belgien (-7,8%) zurück. In den Niederlanden wurden 41,8 Millionen Tonnen Güter in Containern transportiert (+2,1%), was 4,8 Millionen TEU (+5,0%) entspricht, womit dieses Land mit Abstand Spitzenreiter im Containertransport auf Binnenwasserstraßen in Europa ist. In den Niederlanden war sowohl im inländischen als auch im internationalen Containerverkehr ein Wachstum zu verzeichnen, unabhängig davon, ob die Messgröße TEU oder TKM zugrunde gelegt wurde. In Deutschland ergab sich ein gemischtes Bild: Während der inländische Containerverkehr zunahm, ging der internationale Containerverkehr bei beiden Messgrößen zurück. Im Gegensatz dazu verzeichnete Belgien sowohl im inländischen als auch im internationalen Containerverkehr Rückgänge, unabhängig davon, ob die Messgröße TEU oder TKM zugrunde gelegt wurde.
-
Die beiden Donaustaaten mit dem höchsten Containerverkehr sind derzeit Rumänien und Ungarn. Im Jahr 2025 wurden auf ungarischen Binnenwasserstraßen 276 TEU (+91,8%) transportiert. In Rumänien belief sich der Containerverkehr im Jahr 2025 auf 4.544 TEU
(-77,9%). Gemessen am Gewicht der Güter belief sich der Containerverkehr auf ungarischen Wasserstraßen im Jahr 2025 auf 8.000 Tonnen (+60,0%). In Rumänien wurden 66.000 Tonnen Fracht in Containern transportiert (-72,2%). Diese Werte verdeutlichen die immense Lücke im Vergleich zu den Rheinstaaten. - In den letzten zehn Jahren ist der Modal Split-Anteil der Binnenschifffahrt und der Schiene am Gesamtverkehrsaufkommen auf EU-27-Ebene zurückgegangen, während der Straßenverkehr an Boden gewonnen hat. Der Anteil der Binnenschifffahrt lag im Jahr 2024 bei 5,2%
(-2 Prozentpunkte in den letzten zehn Jahren), obwohl dies der erste Anstieg gegenüber dem Vorjahr seit 2019 war. Trotz dieser Verbesserung liegt die Binnenschifffahrt weiterhin weit hinter dem Straßenverkehr zurück, der im Jahr 2024 einen Anteil von 78,2% ausmachte (+4 Prozentpunkte in den letzten zehn Jahren), sowie hinter dem Schienenverkehr mit einem Anteil von 16,6% (-2 Prozentpunkte in den letzten zehn Jahren). Da viele EU-Mitgliedstaaten nicht über Binnenwasserstraßen verfügen, ist der Modal Split auf EU-Ebene kein geeigneter Leistungsindikator für die Binnenschifffahrt. Die Zahlen zum Modal Split sollten daher auf nationaler Ebene bewertet werden. - In den letzten zehn Jahren ist der Modal Split-Anteil der Binnenschifffahrt in allen wichtigen Binnenschifffahrtsländern zurückgegangen. In den Niederlanden erreichte die Binnenschifffahrt 2012 mit 46,8% ihren Höchststand, bevor sie bis 2024 auf 40,4% sank. Auch in Deutschland, Belgien, Luxemburg und Frankreich waren langfristige Rückgänge zu beobachten. In Deutschland sank der Anteil der Binnenschifffahrt 2022 und 2023 unter 7,0%, bevor er 2024 zum ersten Mal seit 2019 wieder auf 7,0% anstieg. Belgien und Luxemburg folgten einem vergleichbaren Muster mit einem anhaltenden Rückgang nach 2019 und einer Erholung im Jahr 2024.
- In den Donaustaaten verzeichneten Rumänien und Bulgarien vor 2020 höhere Anteile der Binnenschifffahrt (über 28,0%), gefolgt von starken Rückgängen in den Jahren 2021–2022. Seitdem haben sich beide Länder teilweise erholt, mit Zuwächsen von rund 3 Prozentpunkten in Rumänien und 5 Prozentpunkten in Bulgarien zwischen 2022 und 2024. Auch in den übrigen Donaustaaten stieg der Anteil der Binnenschifffahrt im Jahr 2024 an – der erste Anstieg im Jahresvergleich seit 2019.
- Insgesamt weisen alle analysierten Länder trotz der weit verbreiteten Erholung im Jahr 2024 immer noch niedrigere Modal Split-Anteile der Binnenschifffahrt am Verkehrsaufkommen auf als vor zehn Jahren (rund -5 Prozentpunkte in den Niederlanden, Belgien und Ungarn; -3 in Deutschland; und -6 in Rumänien). Der langfristige Rückgang lässt sich auf eine Kombination verschiedener Faktoren zurückführen, darunter:
– strukturelle Vorteile des Straßenverkehrs,
– Veränderungen in der Industriestruktur (Rückgang der Massengüter benötigenden Schwerindustrie, Wachstumsbranchen, die weniger auf die Binnenschifffahrt angewiesen sind),
– logistische Muster, die in den meisten Ländern zu einer geringeren Nachfrage nach der Binnenschifffahrt führen (Just-in-time-Lieferung),
– Einschränkungen hinsichtlich der Netzabdeckung und Zuverlässigkeit, Verzögerungen bei der Instandhaltung und Sanierung von Schleusen und Brücken sowie unzureichende Investitionen in die Infrastruktur der Binnenwasserstraßen. - Der im Jahr 2024 beobachtete Anstieg des Modal Split-Anteils der Binnenschifffahrt scheint daher eher eine Erholung von den niedrigeren Niveaus der Vorjahre und eine erneute Nachfrage nach Massengütertransporten infolge der Energie- und Rohstoffschocks widerzuspiegeln als eine Umkehr des zugrunde liegenden Abwärtstrends.
VERKEHRSLEISTUNG DER BINNENSCHIFFFAHRT AUF DEM STAATSGEBIET DER EINZELNEN EUROPÄISCHEN LÄNDER – VERGLEICH ZWISCHEN 2024 UND 2025 (IN MILLIONEN TKM) *
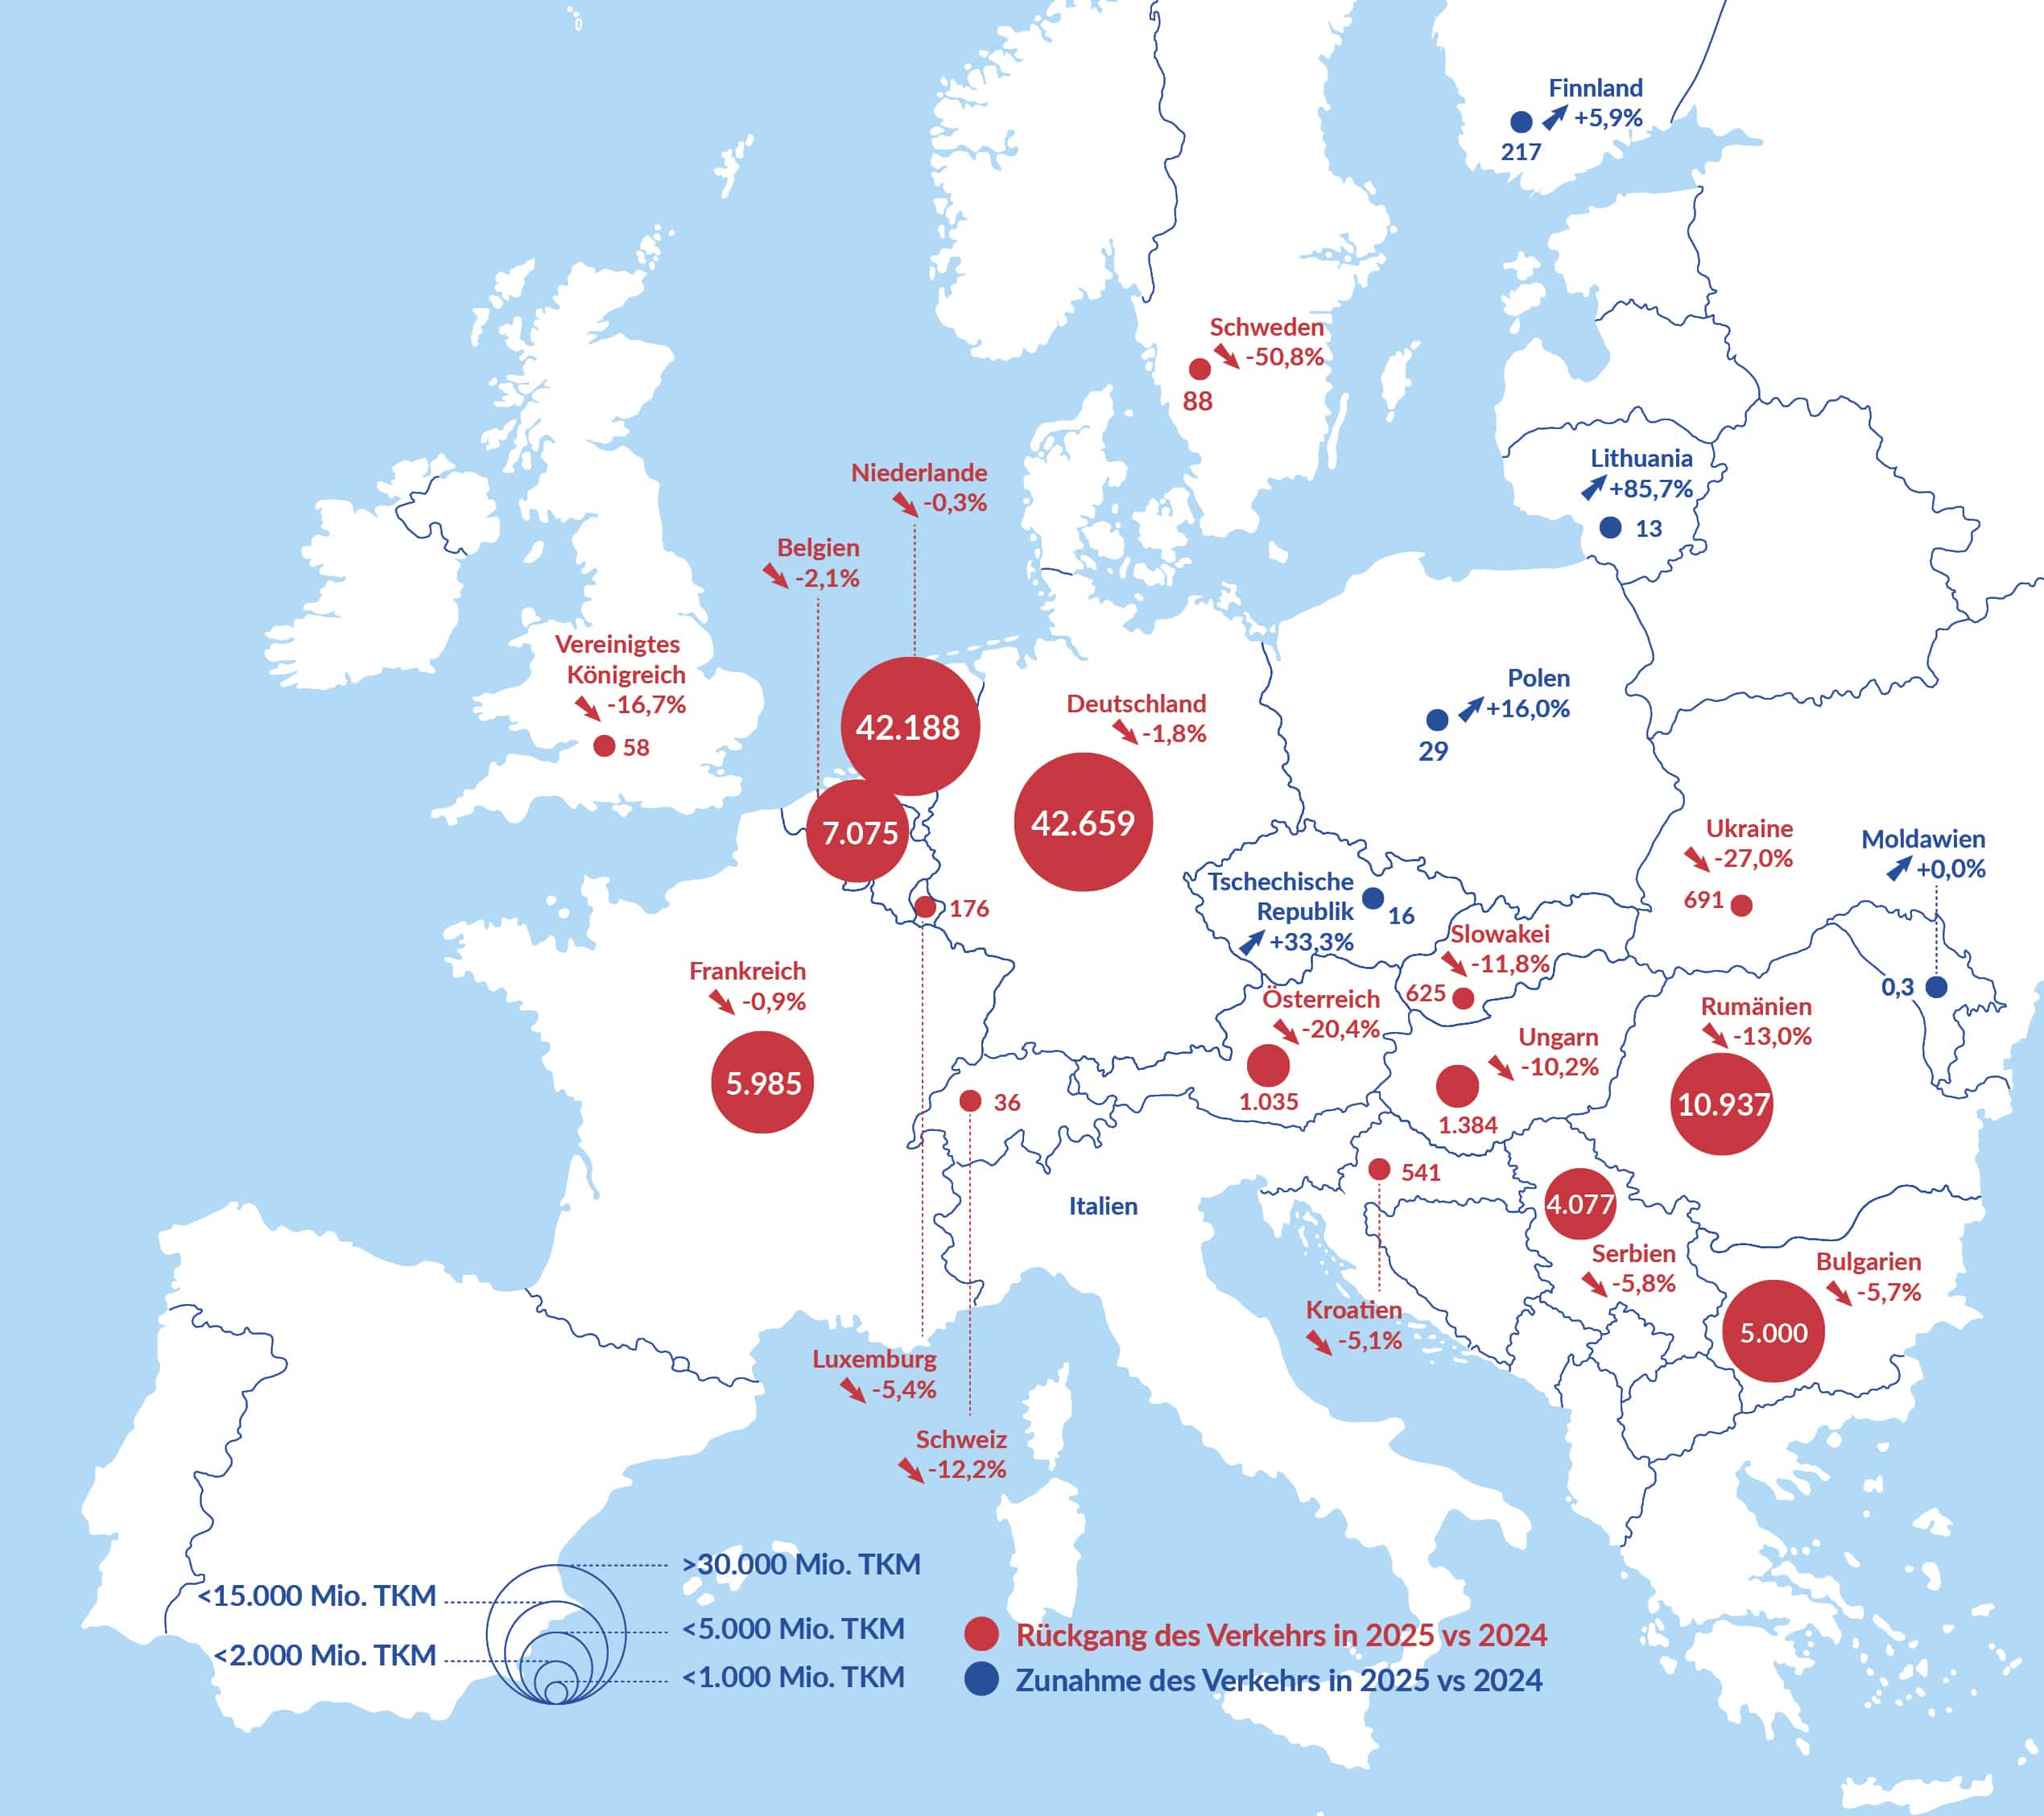
Quellen: Eurostat [iww_go_atygo] und [iww_go_qnave], OECD (Schweiz, Ukraine und Moldawien), UK Department for Transport
* Der Anteil der Binnenschifffahrt am Gesamtverkehr in Europa für das Jahr 2025 für Italien ist nicht verfügbar.
ABBILDUNG 1: VERKEHRSLEISTUNG DER BINNENSCHIFFFAHRT ZWISCHEN 2018 UND 2025 IN DEN WICHTIGSTEN EUROPÄISCHEN BINNENSCHIFFFAHRTSSTAATEN (IN MILLIARDEN TKM) *
ch2_fig1_raw data
Quellen: Eurostat [iww_go_atygo] (für die meisten Länder) und [iww_go_qnave] (Serbien), OECD (Schweiz, Ukraine und Moldawien), UK Department for Transport
* Die Werte für Italien (2025) und Finnland (2018) sind nicht verfügbar.
Anmerkung: Für das Vereinigte Königreich ist die Binnenschifffahrt definiert als nichtseetüchtiger Verkehr, der vollständig in Binnengewässern stattfindet, und als See-Fluss-Verkehr (Seeschiffe, die teilweise auf See und auf Binnenwasserstraßen fahren). Aus Gründen der Kohärenz mit der von Eurostat verwendeten Methodik wird in dieser Abbildung nur die Verkehrsleistung des Verkehrs angegeben, der vollständig in Binnengewässern stattfindet (58 Millionen TKM in 2025). Es sei jedoch darauf hingewiesen, dass der größte Teil der Binnenschifffahrt im Vereinigten Königreich aus dem See-Fluss-Verkehr besteht (nahezu 1,1 Mrd. TKM in 2025). Insgesamt wird die Binnenschifffahrtsleistung im Vereinigten Königreich mit fast 1,2 Mrd. TKM in 2025 angegeben.
ABBILDUNG 2: VERKEHRSLEISTUNG DER BINNENSCHIFFFAHRT IM JAHR 2025 (IN MILLIARDEN TKM) *
ch2_fig2_raw data
Quellen: Eurostat [iww_go_atygo] (für die meisten Länder) und [iww_go_qnave] (Serbien), OECD (Schweiz,Ukraine und die Republik Moldau)
* Daten für Italien waren für 2024 nicht verfügbar.
ABBILDUNG 3: JÄHRLICHE VERKEHRSLEISTUNG DER BINNENSCHIFFFAHRT IN DER EU-27 (IN MILLIARDEN TKM) *
ch2_fig3_raw data
Quelle: Eurostat [iww_go_atygo]
* EU-27 entsprechend der Mitgliedsstaaten im Jahr 2025.
VERKEHRSLEISTUNG IN DEN WICHTIGSTEN EUROPÄISCHEN STROMBECKEN
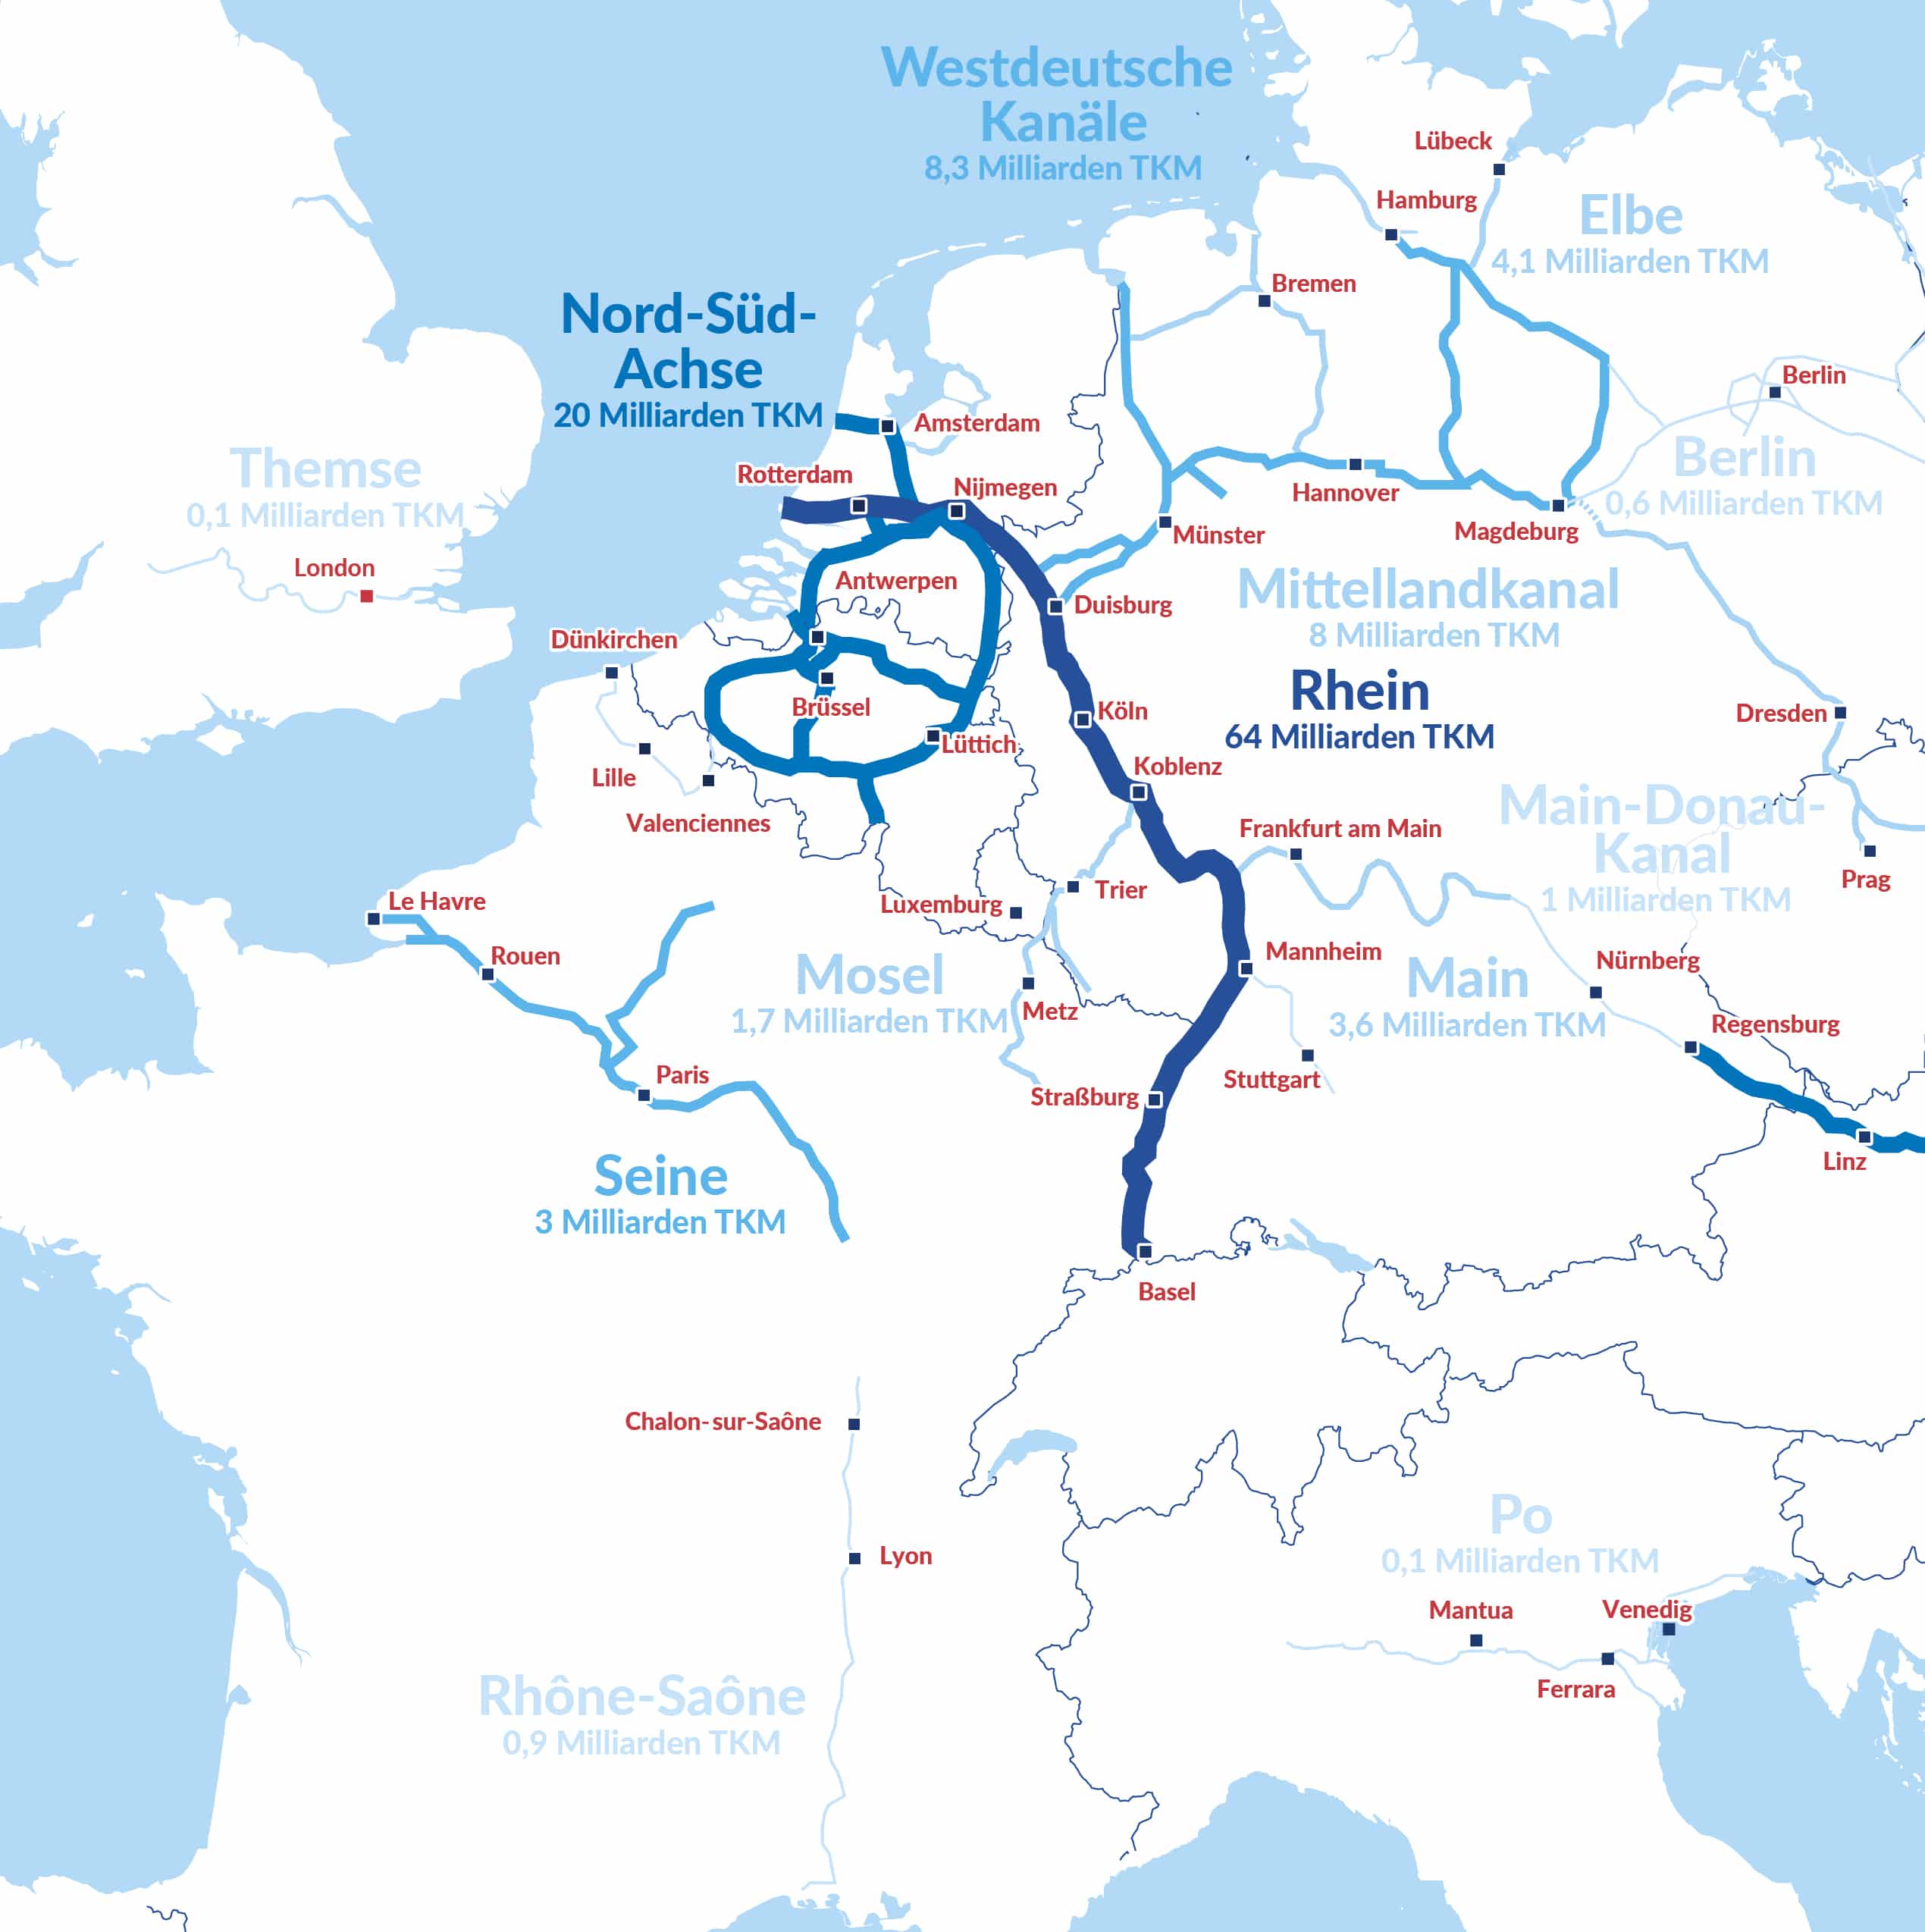
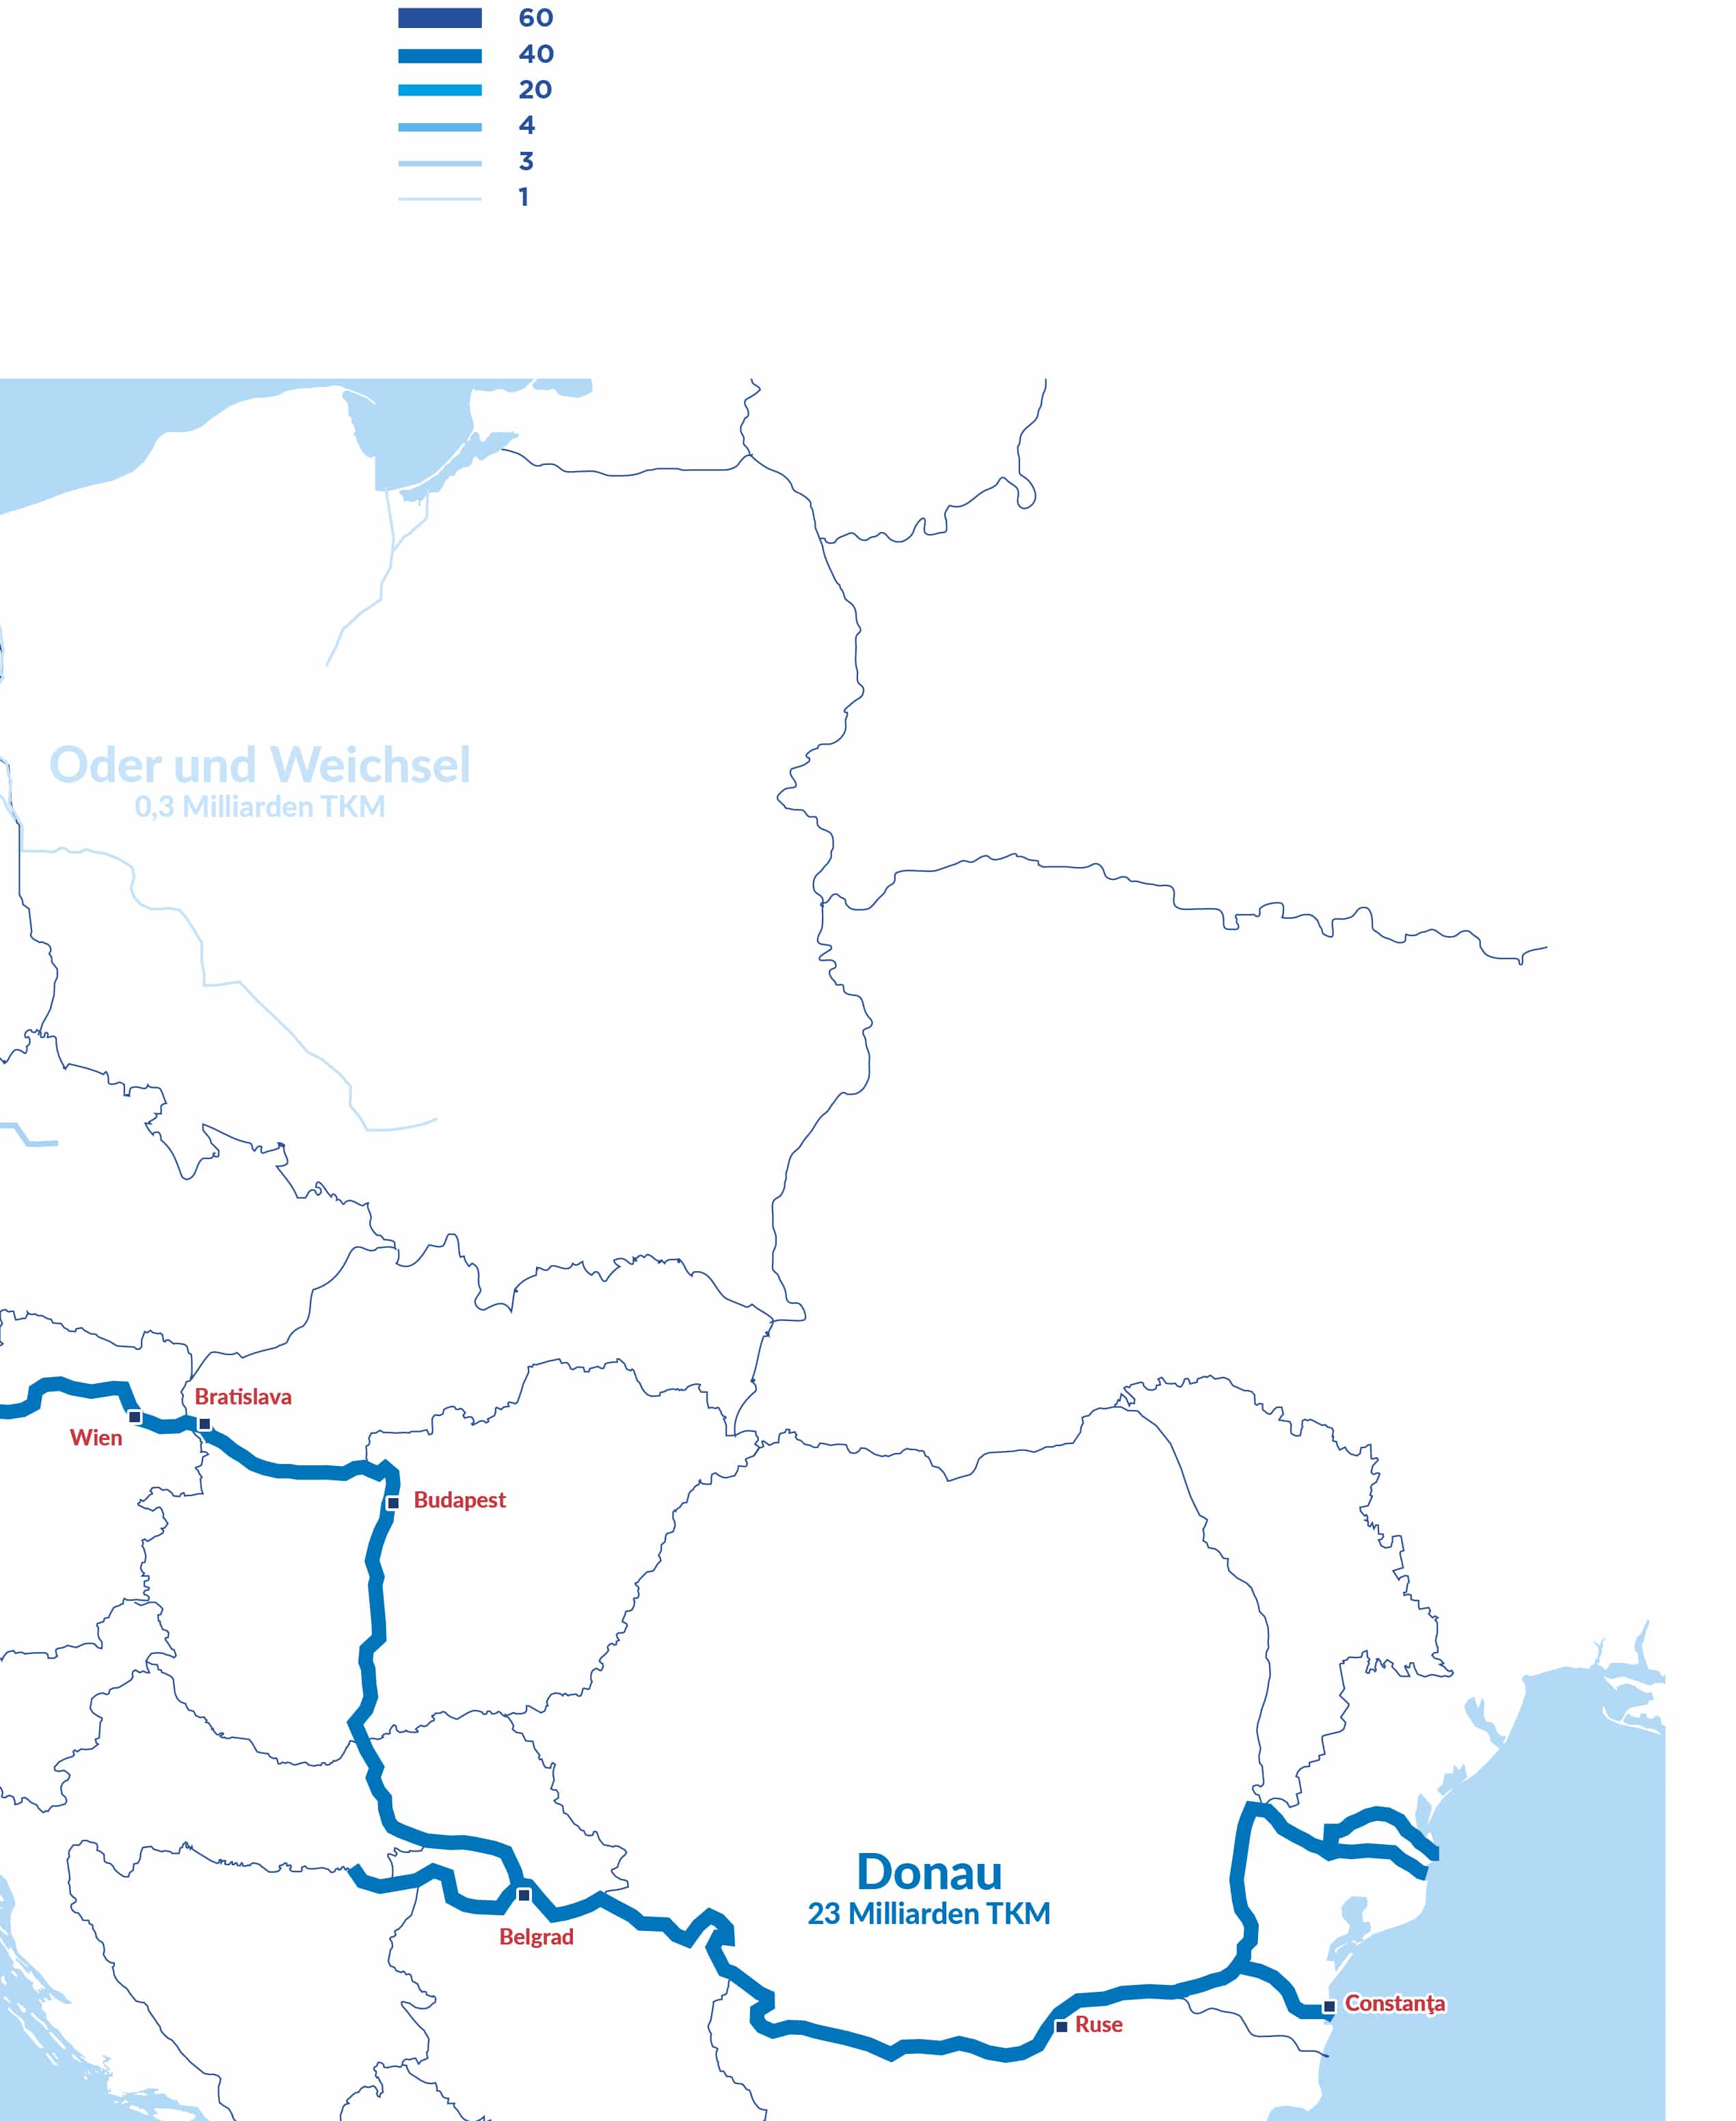
Quellen: Berechnung ZKR basierend auf Destatis, Voies navigables de France (VNF), Eurostat [iww_go_atygo], UK Department for Transport.
RHEINBECKEN
Quellen: Destatis (Emmerich), WSV, VNF, Moselkommission, Swiss Rhine Ports
Beförderungsmenge und Verkehrsleistung auf dem gesamten Rhein (von Basel bis zur Nordsee)
ABBILDUNG 4: BEFÖRDERUNGSMENGE (IN MILLIONEN TONNEN) IM GÜTERVERKEHR AUF DEM GESAMTEN RHEIN *
ch2_fig4_raw data
Quellen: Berechnung ZKR basierend auf Destatis, VNF (Daten für den traditionellen Rhein) und Rijkswaterstaat (Daten für den Niederrhein in den Niederlanden)
* Zu beachten ist, dass die Daten zum traditionellen Rhein den gesamten Güterverkehr auf dem Rhein in Deutschland erfassen sowie detailliertere Daten für die Abschnitte des Oberrheins, die den Verkehr zwischen französischen Rheinhäfen sowie zwischen schweizerischen und französischen Rheinhäfen widerspiegeln. Letztere machen weniger als 1% des gesamten Transportvolumens auf dem gesamten Rhein aus.
ABBILDUNG 5: VERKEHRSLEISTUNG (IN MILLIONEN TKM) AUF DEM GESAMTEN RHEIN
ch2_fig5_raw data
Quellen: Berechnung ZKR basierend auf Destatis, VNF (Daten für den traditionellen Rhein) und Rijkswaterstaat (Daten für den Niederrhein in den Niederlanden)
Verkehrsaufkommen auf verschiedenen Rheinabschnitten, auf Rheinzuflüssen und auf Kanälen, die mit dem Rhein verbunden sind
ABBILDUNG 6: GÜTERVERKEHR AUF DEN VERSCHIEDENEN RHEINABSCHNITTEN (IN MILLIONEN TONNEN) *
ch2_fig6_raw data
Quellen: Berechnung ZKR basierend auf Destatis (Nieder-, Mittel- und Oberrhein in Deutschland), VNF (Oberrhein in Frankreich und der Schweiz) und Rijkswaterstaat (Niederrheindelta in den Niederlanden)
* Um Doppelzählungen zu vermeiden, können die Mengen auf den verschiedenen Rheinabschnitten nicht addiert werden, da bestimmte Mengen auf mehreren Rheinabschnitten vorkommen.
Rheinverkehr nach Gütersegmenten
ABBILDUNG 7: GÜTERVERKEHR AUF DEM GESAMTEN RHEIN * NACH LADUNGSTYP (IN MILLIONEN TONNEN) **
ch2_fig7_1_raw data
ch2_fig7_2_raw data
Quellen: Berechnung ZKR basierend auf Destatis, VNF und Rijkswaterstaat
* Gesamter Rhein = Rhein von Rheinfelden (CH) bis zur Nordsee (einschließlich Verbindung nach Antwerpen über die Rhein-Schelde-Verbindung)
** Bei Containern: Nettogewicht der Güter in Containern
Quellen: Berechnung ZKR basierend auf Daten von Eurostat [sts_inpr_q] Herstellung von Chemikalien und chemische Produktion, [apro_cpsh1] Erzeugung der wichtigsten Getreidesorten, [sts_copr_a] Produktion im Baugewerbe, [mar_qg_qm_pwhc] Bruttogewicht der in den einzelnen Häfen umgeschlagenen Container und basierend auf Daten des Deutschen Stahlverbands, der Wasserstraßen- und Schifffahrtsverwaltung des Bundes (WSV), der Bundesanstalt für Gewässerkunde (BfG), des Deutschen Wetterdiensts (Temperaturdaten), Investing.com London (Diesel-Spreads), Arbeitsgemeinschaft Energiebilanzen (Kohlestatistiken), Verein der Kohleimporteure (VDKI) (zum Anteil der in verschiedenen Sektoren genutzten Kohle), Destatis (Kohlepreise), VNF.
xxxxxx
Containerverkehr auf dem Rhein
ABBILDUNG 8: CONTAINERVERKEHR AUF DEM TRADITIONELLEN RHEIN UND DEM NIEDERRHEIN IN DEN NIEDERLANDEN (IN MILLIONEN TONNEN, NETTOGEWICHT DER GÜTER IN CONTAINERN), 2014-2025 *
ch2_fig8_raw data
Quellen: Berechnung ZKR basierend auf Destatis, VNF und Rijkswaterstaat
* Traditioneller Rhein = Rhein von Rheinfelden (CH) bis zur deutsch-niederländischen Grenze; niederländischer Rheinabschnitt = Rhein von der deutsch-niederländischen Grenze bis zur Nordsee (einschließlich Verbindung nach Antwerpen über die Rhein-Schelde-Verbindung)
Es ist zu beachten, dass die Daten zum traditionellen Rhein den gesamten Güterverkehr auf dem Rhein in Deutschland erfassen sowie detailliertere Daten für Teile des Oberrheins, die den Verkehr zwischen französischen Rheinhäfen sowie zwischen schweizerischen und französischen Rheinhäfen widerspiegeln.
ABBILDUNG 9: CONTAINERVERKEHR AUF DEM TRADITIONELLEN RHEIN UND DEM NIEDERRHEIN IN DEN NIEDERLANDEN (IN MILLIONEN TEU), 2014-2025 *
ch2_fig9_raw data
Quellen: Berechnung ZKR basierend auf Destatis, VNF (nur für den Zeitraum 2020–2024) und Rijkswaterstaat
* Traditioneller Rhein = Rhein von Rheinfelden (CH) bis zur deutsch-niederländischen Grenze; niederländischer Rheinabschnitt = Rhein von der deutsch-niederländischen Grenze bis zur Nordsee (einschließlich Verbindung nach Antwerpen über die Rhein-Schelde-Verbindung)
DONAUBECKEN
Quelle: Marktbeobachtungsbericht der Donaukommission
Beförderungsmenge und Verkehrsleistung auf der Donau
ABBILDUNG 10: BEFÖRDERUNGSMENGE IM GÜTERVERKEHR (IN MILLIONEN TONNEN) UND VERKEHRSLEISTUNG (IN MILLIONEN TKM) AUF DER DONAU *
ch2_fig10_raw data
Quellen: für Beförderungsmengen – viadonau, Jahresberichte zur Donauschifffahrt; für Verkehrsleistung – Eurostat [iww_go_atygo] und [iww_go_qnave] (Serbien)
* Verkehrsleistung im Binnenschiffsverkehr in allen EU-Donaustaaten.
Donauverkehr an bestimmten Messstellen
Donauverkehr nach Gütersegmenten
ABBILDUNG 11: GÜTERVERKEHR AUF DER OBEREN DONAU (IN MILLIONEN TONNEN) *
ch2_fig11_raw data
Quelle: Marktbeobachtungsbericht der Donaukommission
* Bei Gabčíkovo (Grenze Slowakei–Ungarn)
CONTAINERTRANSPORT PRO LAND IN EUROPA
DIE GESAMTE EUROPÄISCHE UND GEOGRAPHISCHE STRUKTUR
RHEINSTAATEN
ABBILDUNG 12: CONTAINERTRANSPORT DER BINNENSCHIFFFAHRT NACH RHEINSTAATEN (IN MILLIONEN TEU) *
ch2_fig12_raw data
Quelle: Eurostat [iww_go_actygo] and [iww_go_qcnave]
* In Luxemburg wurden für 2022, 2023, 2024 und 2025 jeweils 9.995, 10.750, 8.518 und 4.624 TEU verzeichnet.
DONAUSTAATEN
BINNENSCHIFFFAHRT UND ANDERE VERKEHRSTRÄGER
ABBILDUNG 13: MODAL SPLIT-ANTEIL DER BINNENVERKEHRSTRÄGER IN DER EU-27 (IN %) 2009-2024
ch2_fig13_raw data
Quelle: Eurostat [tran_hv_frmod]
ABBILDUNGEN 14 UND 15: ENTWICKLUNG DES MODAL SPLIT ANTEILS DER BINNENSCHIFFFAHRT IN DEN RHEIN- UND DONAUSTAATEN (IN%, AUF DER GRUNDLAGE VON TONNENKILOMETERN) *
ch2_fig14_raw data
ch2_fig15_raw data
Quelle: Eurostat [tran_hv_frmod]
* Anteil der Binnenschifffahrt an der gesamten Verkehrsleistung (Binnenschifffahrt + Straße + Schiene)