

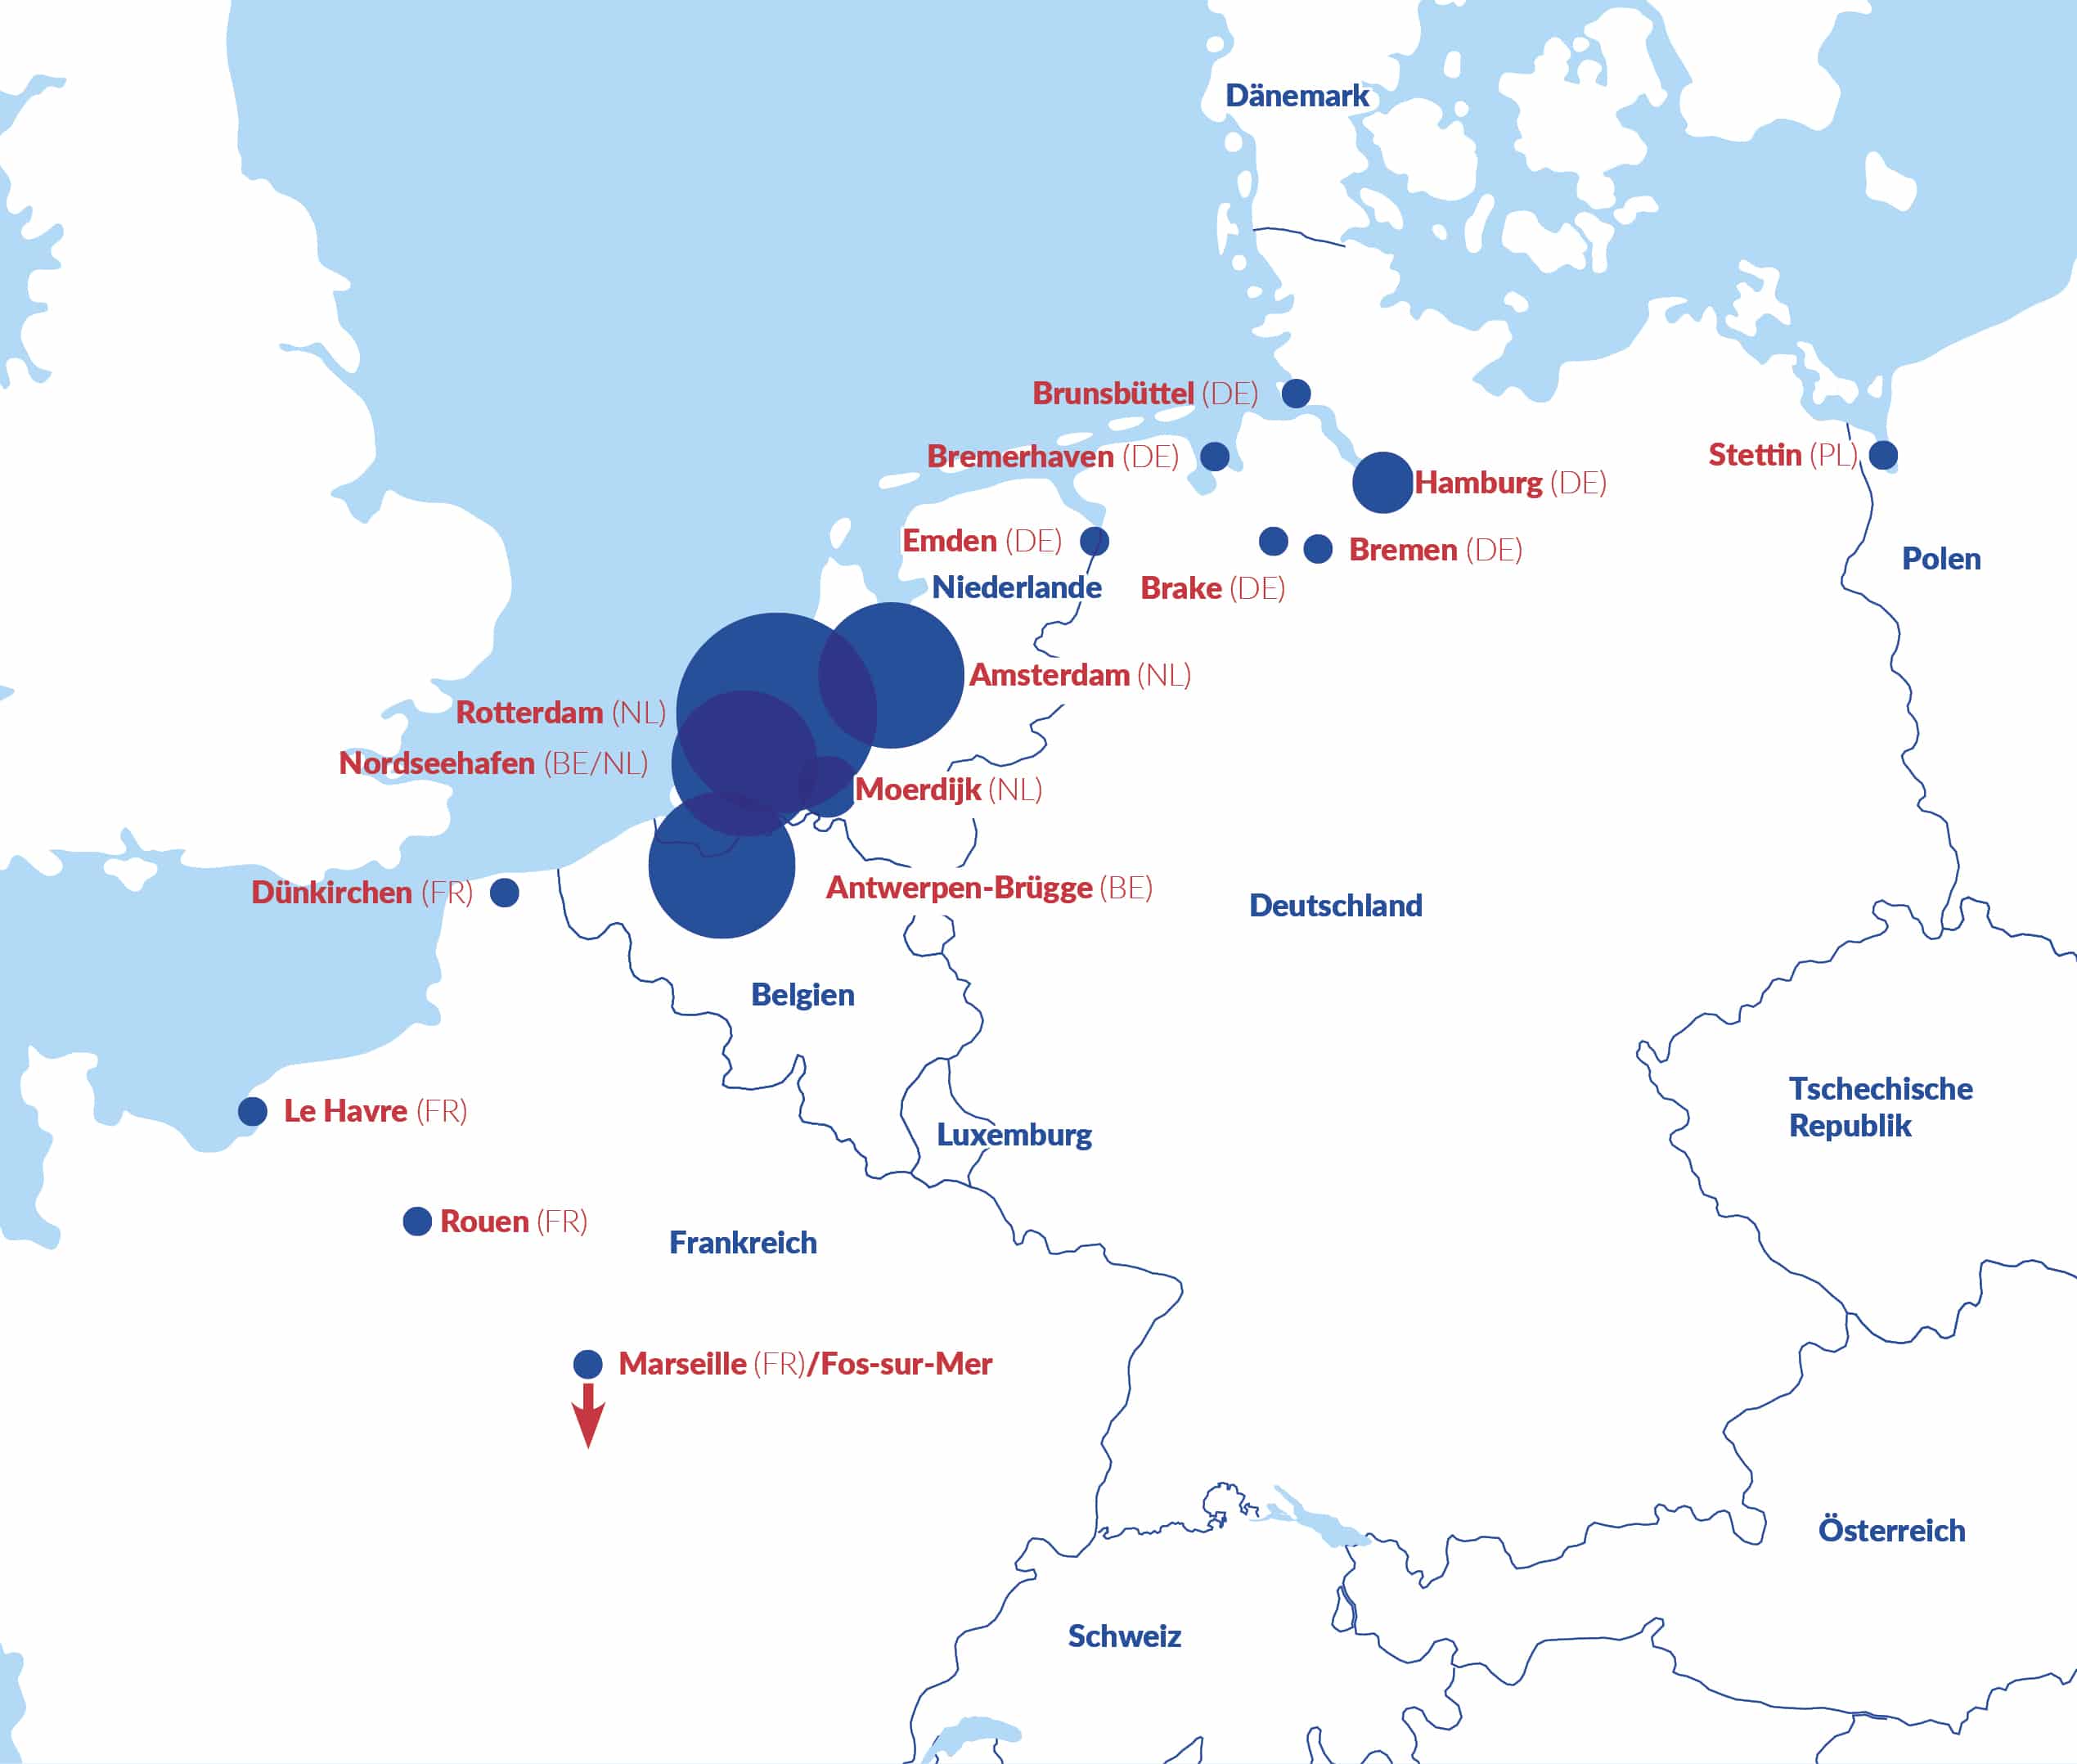
• Der Güterumschlag auf den Binnenwasserstraßen in den wichtigsten europäischen Seehäfen spiegelte das schwächere wirtschaftliche Umfeld im Jahr 2025 wider. Die Häfen Rotterdam, Antwerpen-Brügge und der Nordsee-Hafen blieben die größten Binnenwasserstraßen-Drehkreuze in Europa, doch die Trends beim Güterumschlag verliefen von Hafen zu Hafen unterschiedlich.
• Der Hafen Rotterdam blieb weitgehend stabil, Antwerpen-Brügge verzeichnete aufgrund eines schwächeren Flüssiggüter- und Chemikalientransports einen leichten Rückgang, während Hamburg dank einer stärker containerbezogenen Aktivität einen Anstieg des Hinterlandver-kehrs verzeichnete.
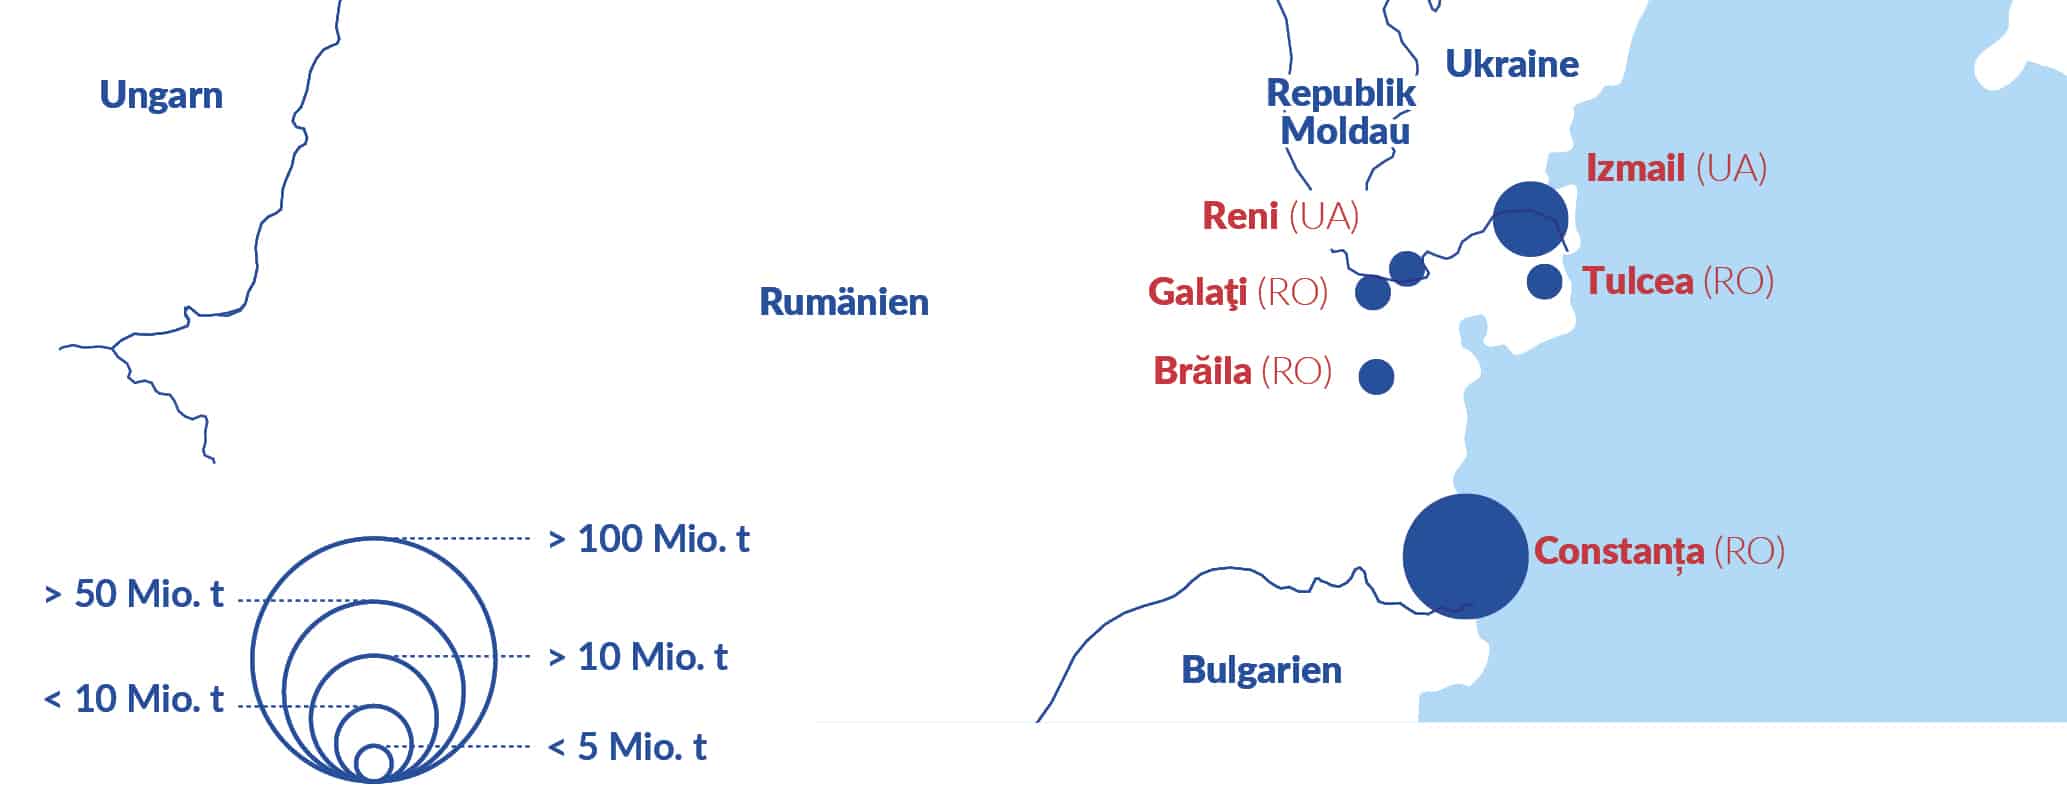
• Auf dem Donaukorridor blieb der Hafen Constanţa ein wichtiges Tor für den regionalen Han-del und die ukrainischen Exporte. Der Verkehr wurde jedoch weiterhin durch sich ändernde Exportrouten beeinflusst, wobei die Wiedereröffnung der ukrainischen Schwarzmeerhäfen dazu führte, dass ein Teil der Getreideströme über die Donau und Constanţa ausfiel.
WICHTIGSTE EUROPÄISCHE SEEHÄFEN
- Im Jahr 2025 liefen 93.680 Binnenschiffe den Hafen von Rotterdam an (91.356 im Jahr 2024).
- Der Güterumschlag der Binnenschifffahrt im Hafen von Rotterdam verzeichnete im Jahr 2025 einen leichten Rückgang um -0,2% auf 141,6 Millionen Tonnen (im Vergleich zu 141,9 Millionen Tonnen im Jahr 2024). Während das Trockengütersegment leicht zulegte (+0,2%), verzeichnete das Segment Flüssiggüter einen Rückgang um -2,4%. Tatsächlich wurde der gesamte seeseitige Flüssiggüterumschlag durch den Rückgang bei Mineralölprodukten und chemischen Erzeugnissen beeinträchtigt, was sich auch auf die Binnenschifffahrt auswirkte. Dies spiegelt zudem die Situation wider, die beim Transport dieser beiden Frachtsegmente auf dem Rhein zu beobachten war (siehe Abschnitt zum Rheinbecken, Kapitel 2).
- Das Containersegment verzeichnete erneut positive Ergebnisse (+3,2%) und folgte damit dem Aufwärtstrend, der für den nationalen Containerverkehr in den Niederlanden zu beobachten war.17
- Der Modal Split-Anteil der Binnenschifffahrt innerhalb des Gesamtgüterumschlags lag 2024 im Rotterdamer Hafen bei 37,1% (vor der Pipeline (33,4%), der Straße (22,5%) und der Schiene (7,1%). Der Modal Split-Anteil der Binnenschifffahrt am Containerverkehr zum und vom Hinterland betrug 2025 29,8%18 (hinter der Straße (61,2%) und vor der Schiene (9,0%)).
- Im Jahr 2025 sank die Zahl der Binnenschiffe, die den Hafen anliefen, auf 56.229 (im Vergleich zu 57.223 im Jahr 2024).
- Flüssiggüter sind die wichtigste Ladungsart (ca. 60%), gefolgt von Containern (ca. 20%) und Trockengüter (ca. 15%).
- Die aktuellen geopolitischen Spannungen, die wirtschaftliche Unsicherheit und Streiks belasteten die Aktivitäten des Hafens Antwerpen-Brügge im Jahr 2025. Der Güterumschlag der Binnenschifffahrt ging im Jahr 2025 tatsächlich leicht zurück (-3,3% im Vergleich zu 2024) und erreichte ein Volumen von 98,7 Millionen Tonnen (gegenüber 102,0 im Jahr 2024). Dieses Ergebnis war auf einen Rückgang beim Transport von Flüssiggütern (-4,8%) zurückzuführen, sowohl beim Transport von Erdölprodukten als auch beim Transport von Chemikalien. Tatsächlich waren die Benzinexporte nach Westafrika geringer und die Dieselimporte auf dem Seeweg gingen zurück, was sich negativ auf die über die Binnenwasserstraßen umgeschlagenen Mengen auswirkte. Darüber hinaus blieb der europäische Chemiesektor aufgrund hoher Energiekosten in Europa, eines begrenzten Nachfragewachstums und einer rückläufigen Produktion schwach.
- Der Rückgang bei Trockengütern (-3,0%) war hauptsächlich auf den Umschlag von landwirtschaftlichen Erzeugnissen, Erdölprodukten, Rohmineralien und Baustoffen zurückzuführen.
- Der Containerverkehr blieb zwischen 2024 und 2025 stabil (+0,7%).
- Der Modal Split-Anteil der Binnenschifffahrt am gesamten Seeverkehrsaufkommen (ohne Industrieverkehr19) lag im Jahr 2025 im Hafen von Antwerpen bei 53,4% (51% im Jahr 2024) und erreichte damit den höchsten Wert seit 2019. Der Modal Split-Anteil der Binnenschifffahrt am Containertransport von und zum Hinterland betrug im Jahr 2025 32,7% und lag damit vor der Schiene (7,5%) und hinter dem Straßenverkehr (59,9%).
- Im Jahr 2025 legten 37.973 Binnenschiffe im Nordsee-Hafen (Gent, Terneuzen, Vlissingen) an, verglichen mit 38.242 im Jahr 2024.
- Trotz eines leichten Gesamtanstiegs des Güterumschlags im Seeverkehr (67 Millionen Tonnen, +0,4%) ging der Umschlag auf Binnenwasserstraßen im Jahr 2025 um -4,3% zurück und erreichte 61,5 Millionen Tonnen (nach einem starken Anstieg um +4,5% im Jahr 2024 auf 64,3 Millionen Tonnen). Der Rückgang im Jahr 2025 lässt sich teilweise als Aufholeffekt interpretieren: Der starke Anstieg im Jahr 2024 schuf eine hohe Ausgangsbasis, wodurch ein anschließender Rückgang wahrscheinlicher wurde, insbesondere vor dem Hintergrund schwächerer makroökonomischer Bedingungen und einer geringeren Industrieproduktion.
- Bei den Trockengütern war ein starker Rückgang (-8,7%, 21,3 Millionen Tonnen) zu verzeichnen, der auf die geringere Beförderung von Baumaterialien (Mineralien, Sand), Eisenerzen und Futtermitteln zurückzuführen war. Auch bei den Flüssiggütern war ein leichter Rückgang (-0,6%, 34,3 Millionen Tonnen) zu beobachten, was die geringere Industrieproduktion und damit den geringeren Transport chemischer Erzeugnisse widerspiegelte. Auch der Containerverkehr ging zurück (-3,2%, 2,2 Millionen Tonnen), was mit einem Rückgang des Handels mit Industriegütern einherging.
- Was den Modal Split im Hinterlandverkehr (2024) betrifft, steht die Binnenschifffahrt mit einem Anteil von 62% an erster Stelle, gefolgt vom Straßenverkehr (25%), der Schiene (10%) und dem Feeder- oder Zubringerverkehr (3%). Seit 2018 hat die Binnenschifffahrt 8 Prozentpunkte zugelegt.
- In Constanţa liefen im Jahr 2025 9.343 Binnenschiffe den Hafen an, verglichen mit 11.085 im Jahr 2024. Dies stellt einen deutlichen Rückgang gegenüber den Werten der Jahre 2023 und 2024 dar. Dieser Rückgang spiegelt den Einbruch wider, der sowohl im Seeverkehr als auch in der Binnenschifffahrt im Hafen Constanţa zu beobachten war. Der Hauptgrund für diese Entwicklung ist die Wiederaufnahme der Aktivitäten in den ukrainischen Häfen, wodurch der außergewöhnliche Anstieg des Transitverkehrs durch Constanţa, der in den Jahren 2023 und 2024 unter dem Einfluss der EU-Ukraine Solidarity Lanes zu verzeichnen war – insbesondere bei Getreideexporten aus der Ukraine –, ein Ende gefunden hat.
- Im Jahr 2025 ging der Güterverkehr der Binnenschifffahrt im Vergleich zu 2024 um -23,8% zurück und belief sich auf 13,1 Millionen Tonnen. Dieser Rückgang war in erster Linie auf einen Einbruch des Transitverkehrs um -38,4% zurückzuführen, dessen Volumen nun wieder auf ein Niveau zurückgekehrt ist, das mit den vor Kriegsbeginn verzeichneten Werten vergleichbar ist.
- Was die Ladungsstruktur betrifft, so bleiben Trockengüter das dominierende Segment und machen fast 80% der gesamten im Hafen umgeschlagenen Gütermenge der Binnenschifffahrt aus. Im Jahr 2025 sank das Trockengüteraufkommen im Vergleich zu 2024 um -28,8%. Im Gegensatz dazu stieg das Volumen der Flüssiggüter leicht um +0,6%. Der Containertransport und der Stückgutverkehr gingen ebenfalls zurück, die Segmente spielen jedoch im Vergleich zu Flüssig- und Trockengütern zusammen nur eine untergeordnete Rolle.
- Insgesamt besteht die Binnenschifffahrt in Constanţa weiterhin hauptsächlich aus Transitverkehr und Kabotage.
- Nach zwei Jahren der Rezession verzeichnete die deutsche Wirtschaft im Jahr 2025 nur ein geringfügiges Wachstum und stabilisierte sich gegen Ende des Jahres. Dennoch zeigten mehrere Wirtschaftsindikatoren Verbesserungen im Vergleich zu 2024. Vor diesem Hintergrund stieg der Güterumschlag der Binnenschifffahrt leicht um +0,2% und erreichte im Jahr 2025 6,0 Millionen Tonnen.
- Insgesamt verzeichnete der Hafen Hamburg einen Anstieg des Hinterlandverkehrs, unterstützt durch die Einführung neuer Liniendienste, die erstmals Hamburg anliefen, darunter Routen nach Südeuropa, in den Mittelmeerraum und nach Südamerika. Diese Entwicklungen wirkten sich positiv auf den Containerumschlag aus. Besonders profitierte das Containersegment in der Binnenschifffahrt, was sich in einem Anstieg von +14,8% zwischen 2024 und 2025 widerspiegelte, nachdem es seit 2021 aufgrund eines schwierigen makroökonomischen Umfelds einen kontinuierlichen Rückgang gegeben hatte.20
- Bei den Trockengütern verzeichnete das Segment der landwirtschaftlichen Erzeugnisse einen Rückgang um -14,6%, während das Segment Sand, Steine und Kies im Vergleich zu 2024 um +15,4% zulegte.
- Bei den Flüssiggütern gingen die Mengen trotz der guten Ergebnisse im Segment Chemikalien (+37,3%) zwischen 2024 und 2025 um -4,5% zurück, was hauptsächlich auf einen Rückgang beim Transport von Mineralölprodukten (-7,6%) zurückzuführen war.
Quellen: Hafenstatistiken, Destatis, CBS, Eurostat [iww_go_aport] und Donaukommission
Daten aus dem Jahr 2025.
Quelle: Nationales Institut für Statistik
ROTTERDAM
ABBILDUNG 1: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN ROTTERDAM (IN MILLIONEN TONNEN)
ch4_fig1_raw data
Quelle: CBS
ABBILDUNG 2: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN ROTTERDAM NACH LADUNGSTYP (IN MILLIONEN TONNEN) *
ch4_fig2_raw data
Quelle: CBS
* Stückgut wird in diesen Berechnungen nicht berücksichtigt. Im Jahr 2025 belief sich das Transportvolumen für Stückgut auf 2,8 Millionen Tonnen.
ANTWERPEN-BRÜGGE
ABBILDUNG 3: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN ANTWERPEN-BRÜGGE (IN MILLIONEN TONNEN) *
ch4_fig3_raw data
Quelle: Hafen Antwerpen-Brügge
* Ab 2021 werden die Zahlen nach der Fusion der Häfen von Antwerpen und Zeebrügge unter „Hafen Antwerpen-Brügge“ ausgewiesen. Frühere Daten beziehen sich ausschließlich auf den Hafen von Antwerpen.
ABBILDUNG 4: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN ANTWERPEN-BRÜGGE NACH LADUNGSTYP (IN MILLIONEN TONNEN) *
ch4_fig4_raw data
Quelle: Hafen Antwerpen-Brügge
* Ro/Ro-Güter, Stückgut und nicht zugewiesene Güter werden in diesen Berechnungen nicht berücksichtigt (im Jahr 2025 belief sich die Beförderungsmenge für diese drei Ladungsarten auf 7,0 Millionen Tonnen, die größtenteils dem Stückgut zuzuordnen waren).
Ab 2021 werden die Zahlen für den Güterumschlag der Binnenschifffahrt im Hafen von Antwerpen und Zeebrügge unter der Bezeichnung „Hafen Antwerpen-Brügge“ ausgewiesen.
NORDSEE-HAFEN
ABBILDUNG 5: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM NORDSEE-HAFEN (IN MILLIONEN TONNEN)
ch4_fig5_raw data
Quelle: Nordsee-Hafen
ABBILDUNG 6: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM NORDSEE-HAFEN NACH LADUNGSTYP (IN MILLIONEN TONNEN) *
ch4_fig6_raw data
Quelle: Nordsee-Hafen
* Ro/Ro- und konventionelle Fracht werden in diesen Berechnungen nicht berücksichtigt (im Jahr 2025 belief sich die Beförderungsmenge für diese beiden Ladungstypen auf 0,1 Millionen Tonnen bzw. 3,6 Millionen Tonnen).
CONSTANŢA
ABBILDUNG 7: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN CONSTANŢA NACH LADUNGSTYP (IN MILLIONEN TONNEN)
ch4_fig7_raw data
Quelle: Hafen Constanţa
HAMBURG
ABBILDUNG 8: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN HAMBURG (IN MILLIONEN TONNEN)
ch4_fig8_raw data
Quelle: Statistisches Amt für Hamburg und Schleswig-Holstein
ABBILDUNG 9: GÜTERUMSCHLAG DER BINNENSCHIFFFAHRT IM SEEHAFEN HAMBURG NACH LADUNGSTYP (IN MILLIONEN TONNEN) *
ch4_fig9_raw data
Quelle: Statistisches Amt für Hamburg und Schleswig-Holstein
* Stückgut wird in diesen Berechnungen nicht berücksichtigt (im Jahr 2025 belief sich die Beförderungsmenge für diesen Ladungstyp auf 0,1 Millionen Tonnen).
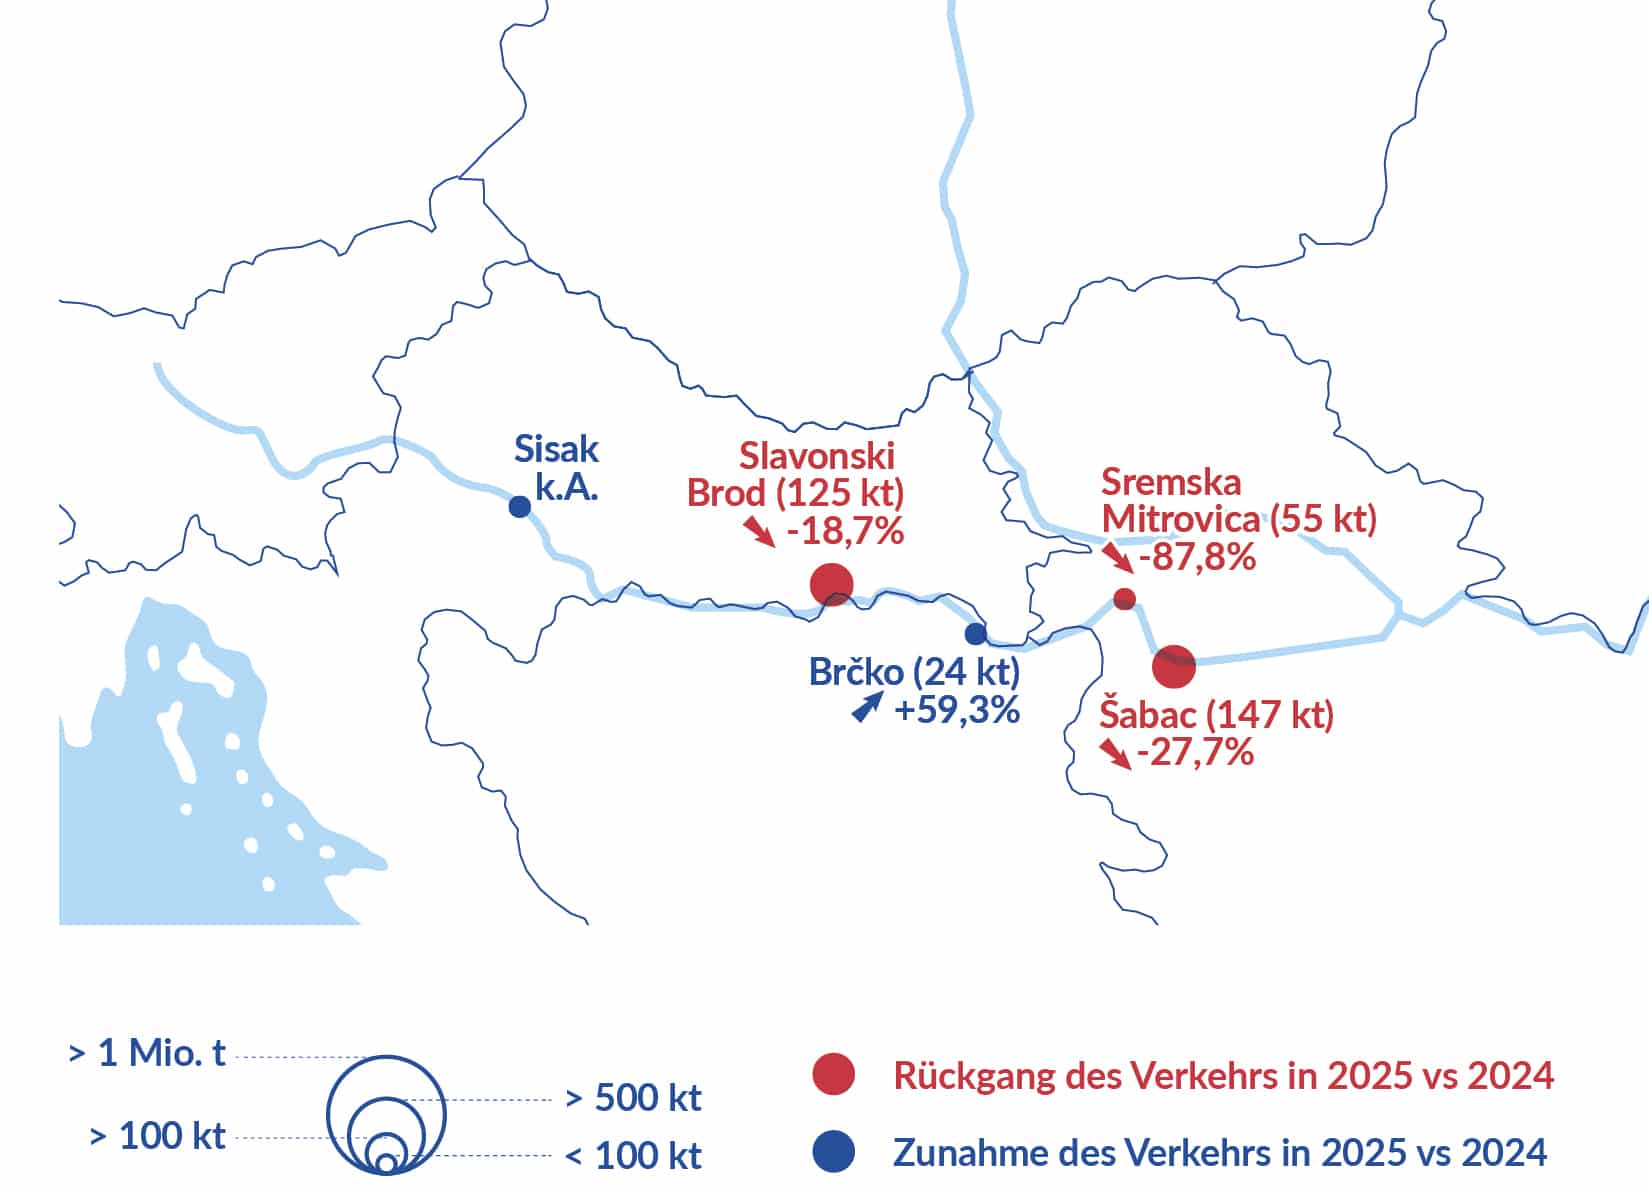
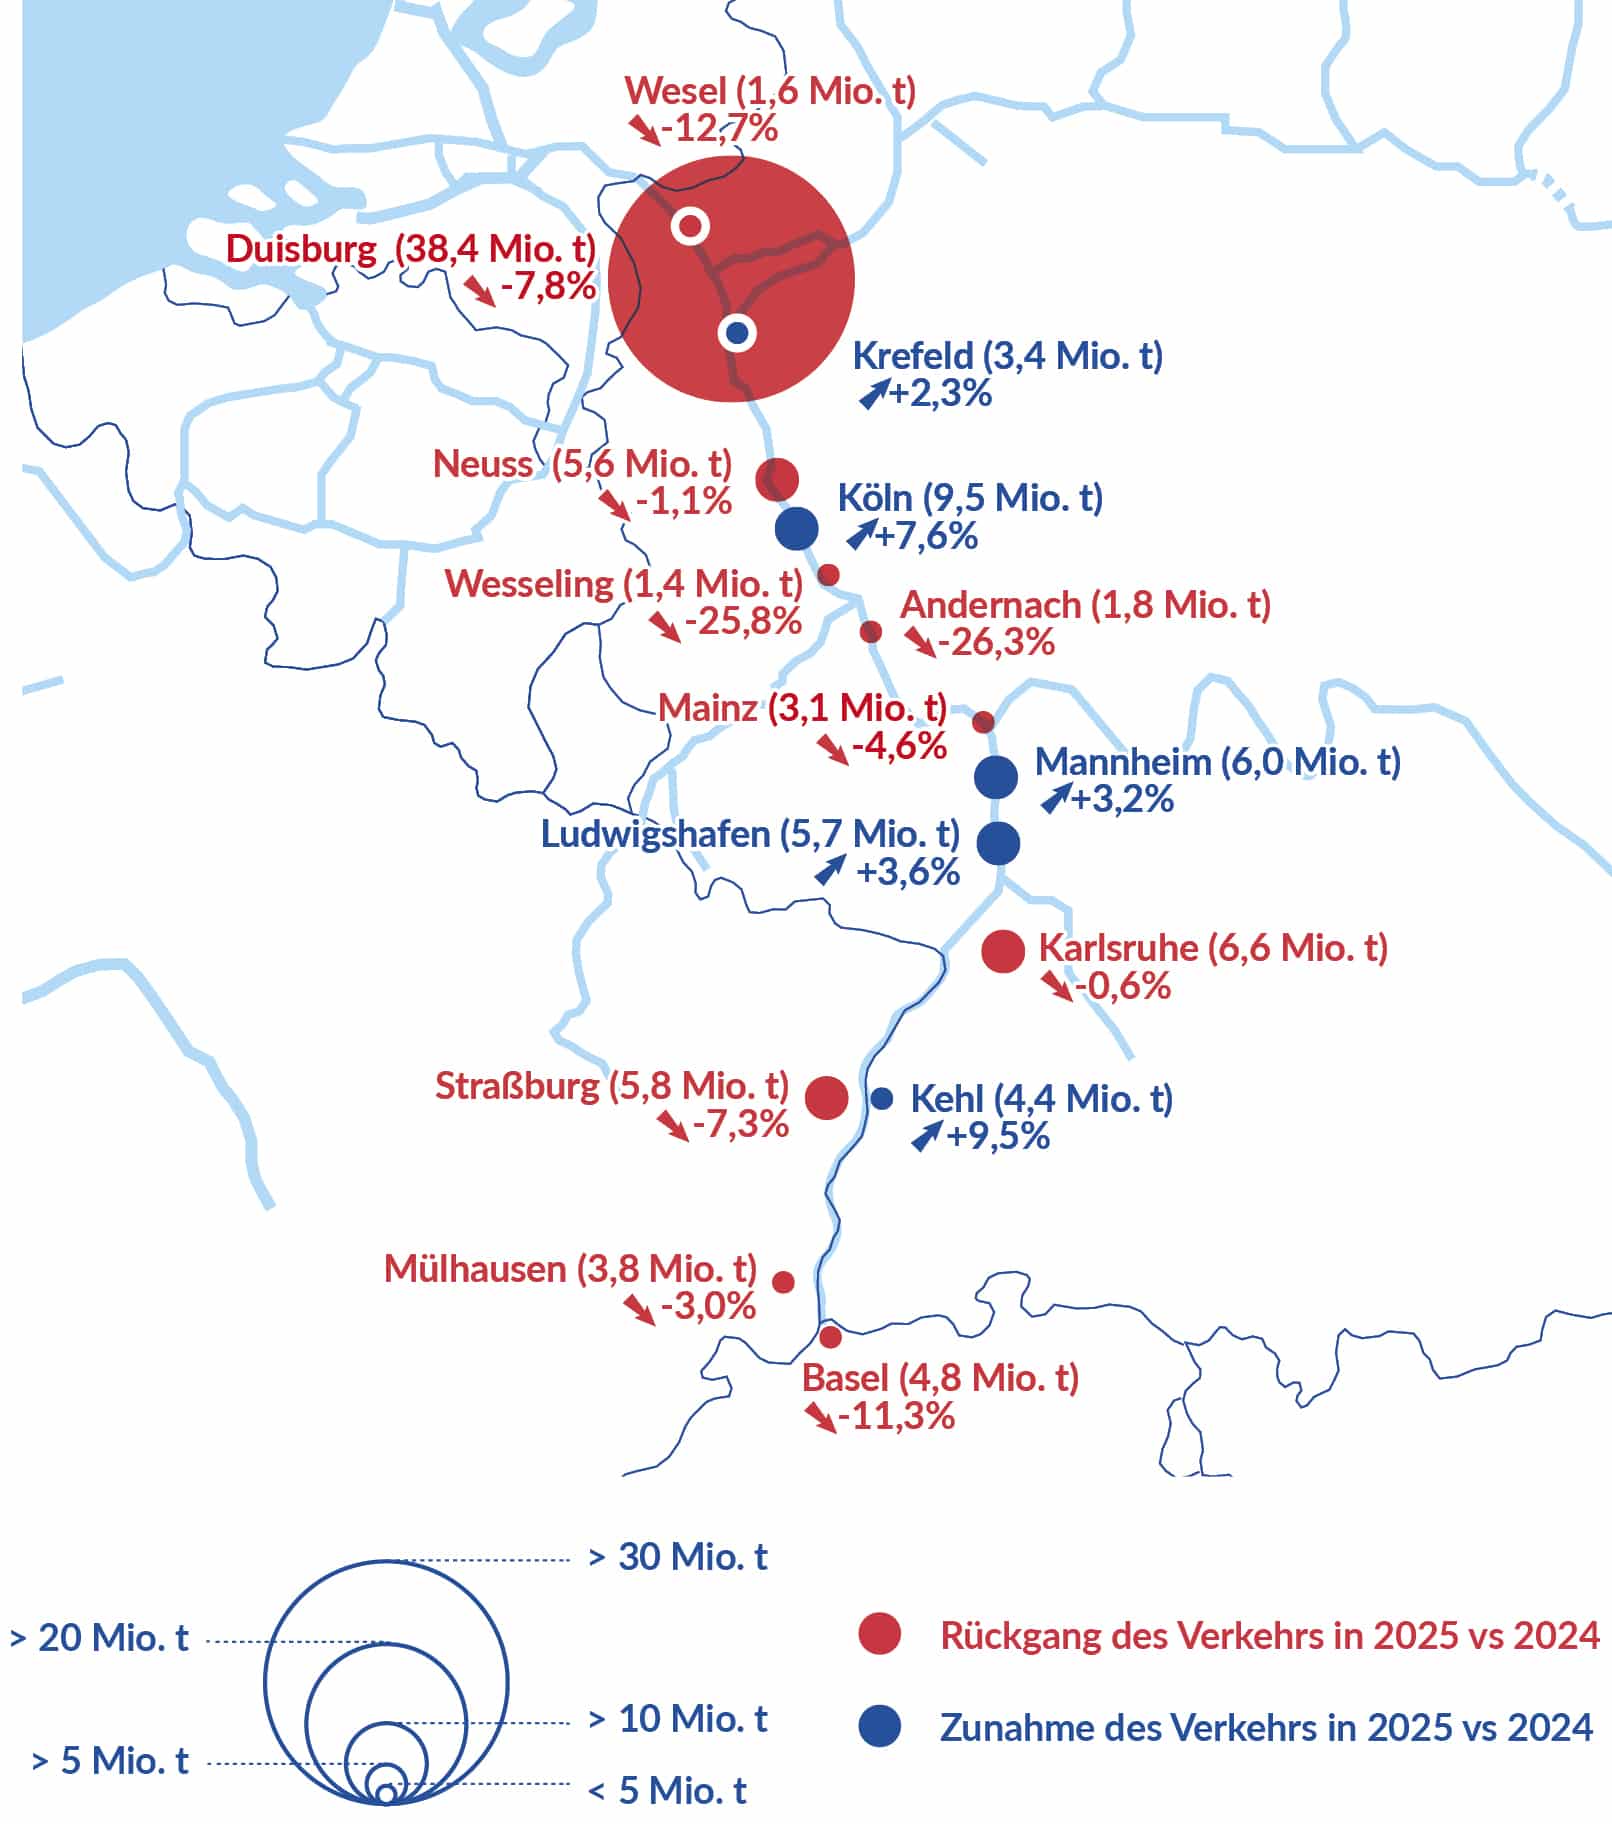
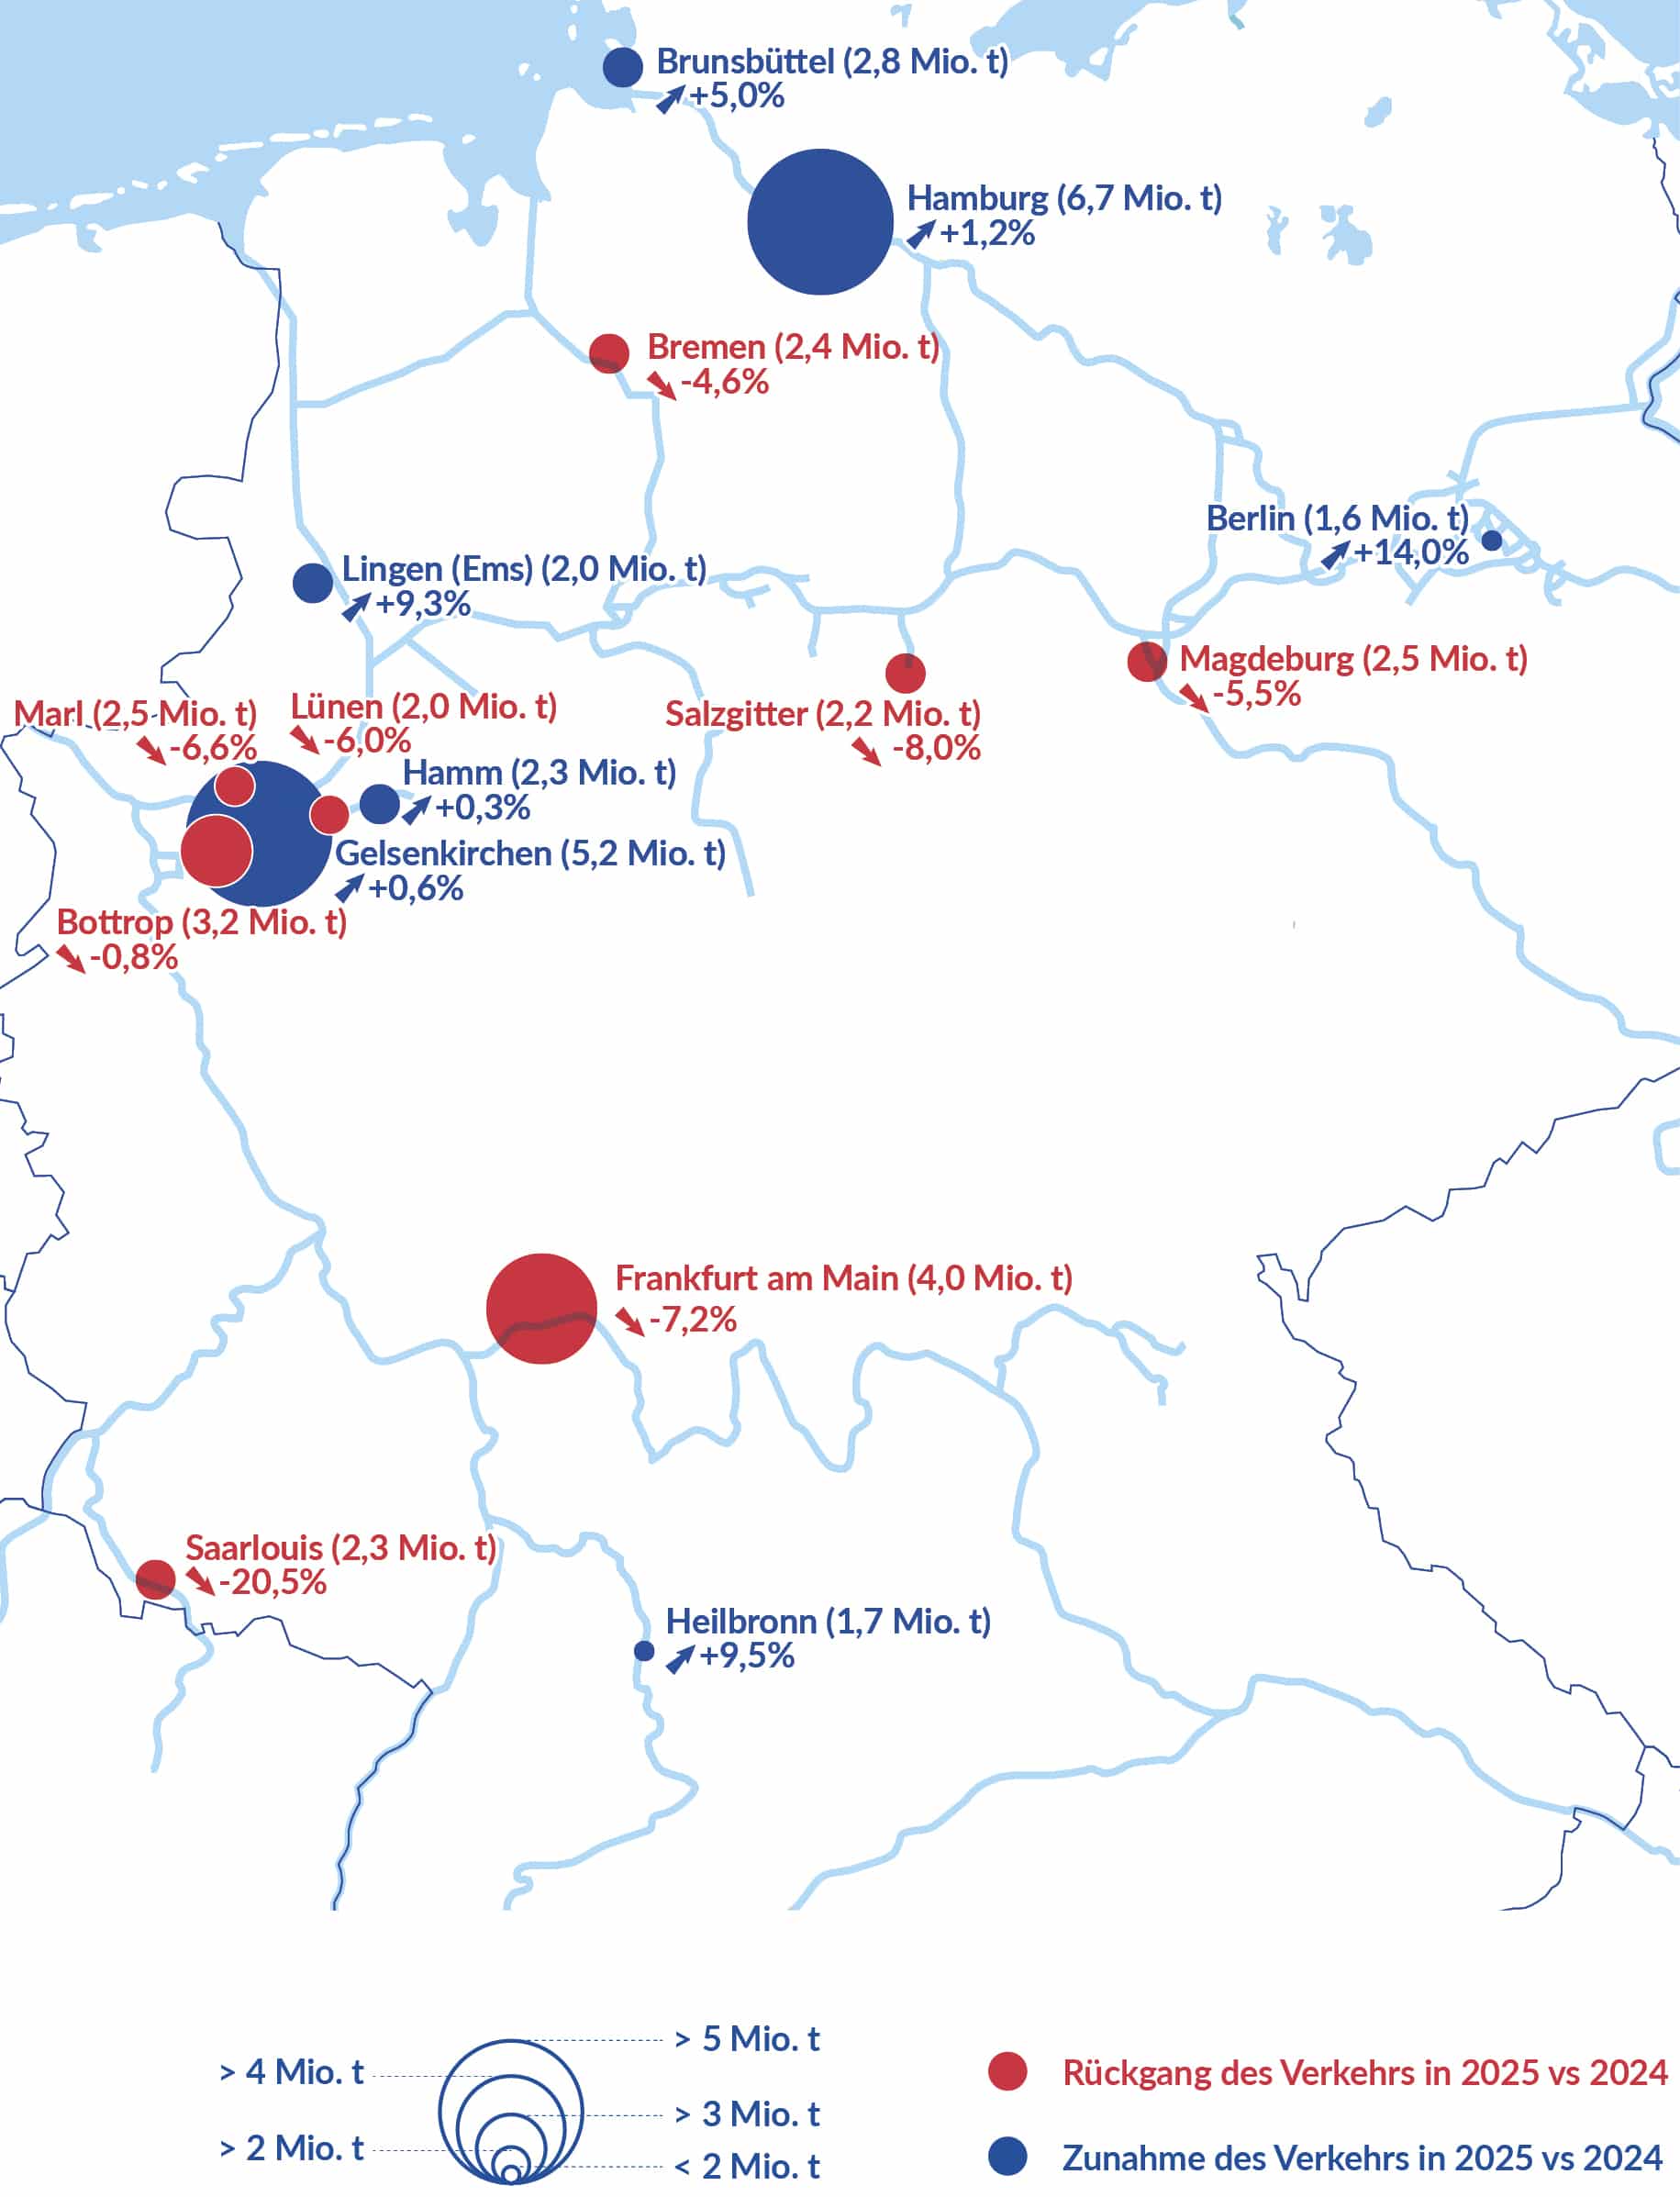
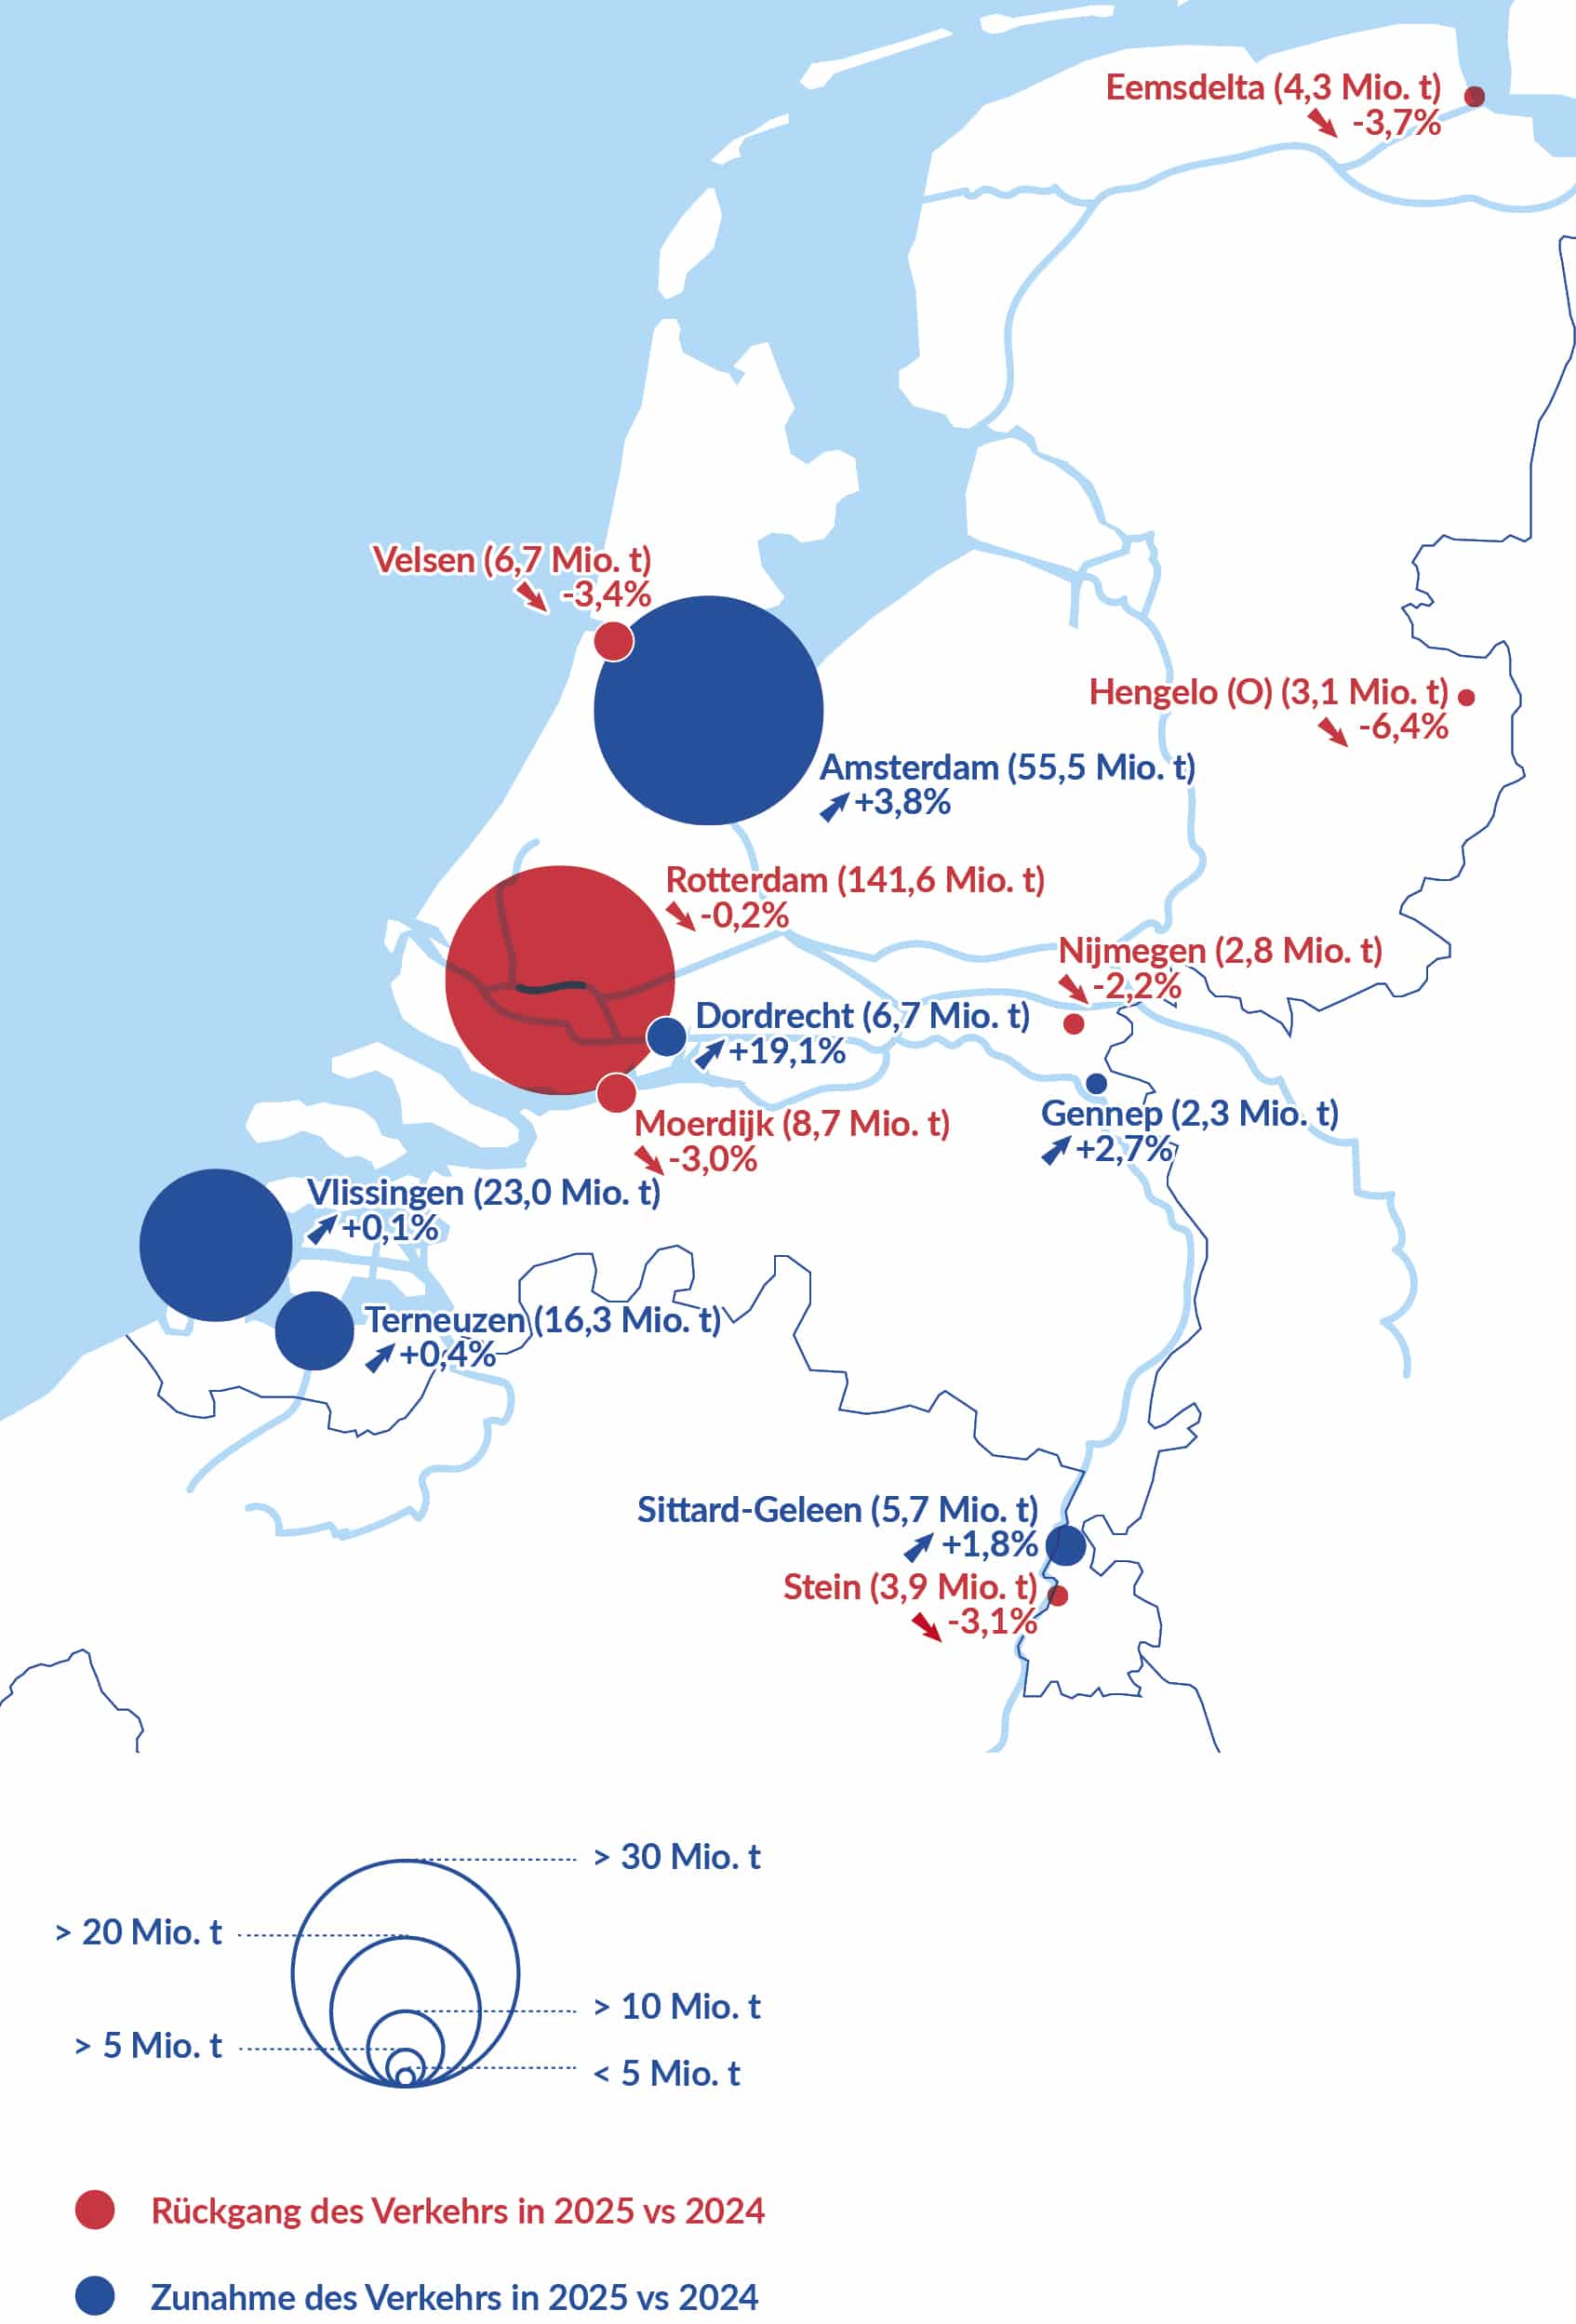
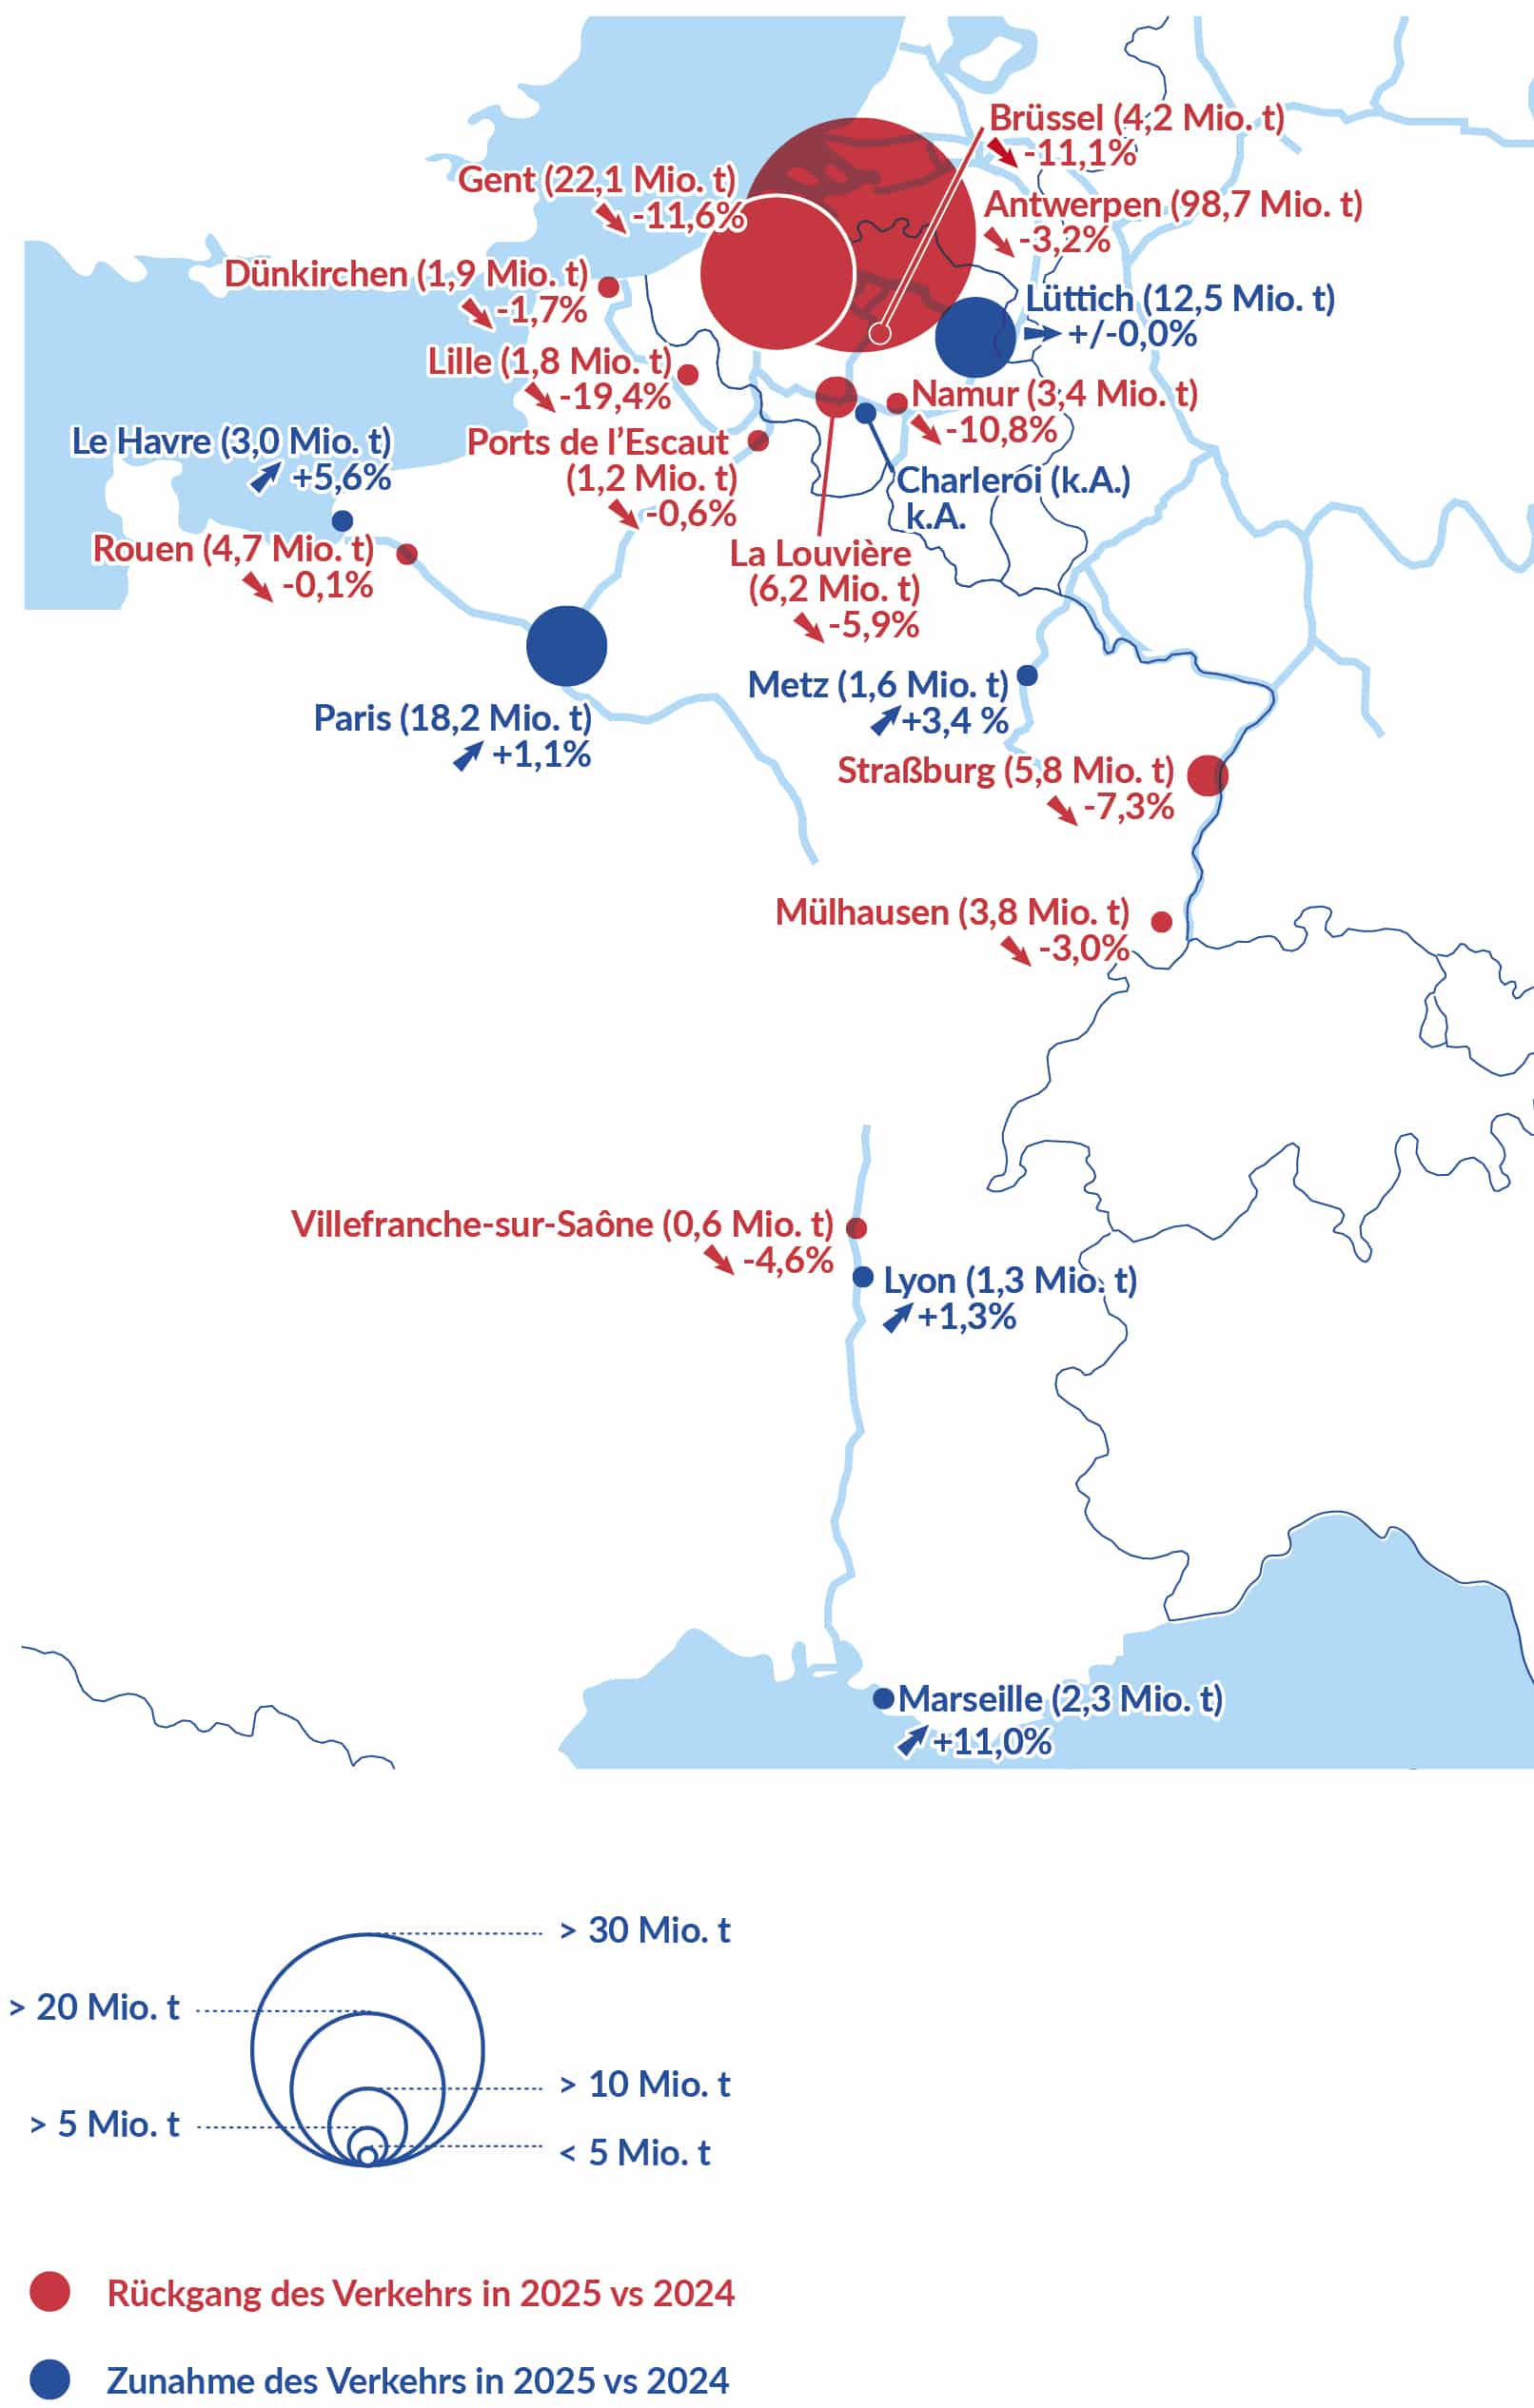
WICHTIGSTE EUROPÄISCHE BINNEN- UND SEEHÄFEN NACH REGION 21
-
Daten zum Güterumschlag auf Binnenwasserstraßen in den wichtigsten Binnen- und Seehäfen sind im statistischen Anhang verfügbar.
TRADITIONELLE RHEINHÄFEN
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN MILLIONEN TONNEN)
HÄFEN IN DEUTSCHLAND AUSSERHALB DES RHEINS *
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN MILLIONEN TONNEN)
NIEDERLÄNDISCHE HÄFEN
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN MILLIONEN TONNEN)
FRANZÖSISCHE UND BELGISCHE HÄFEN
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN MILLIONEN TONNEN)
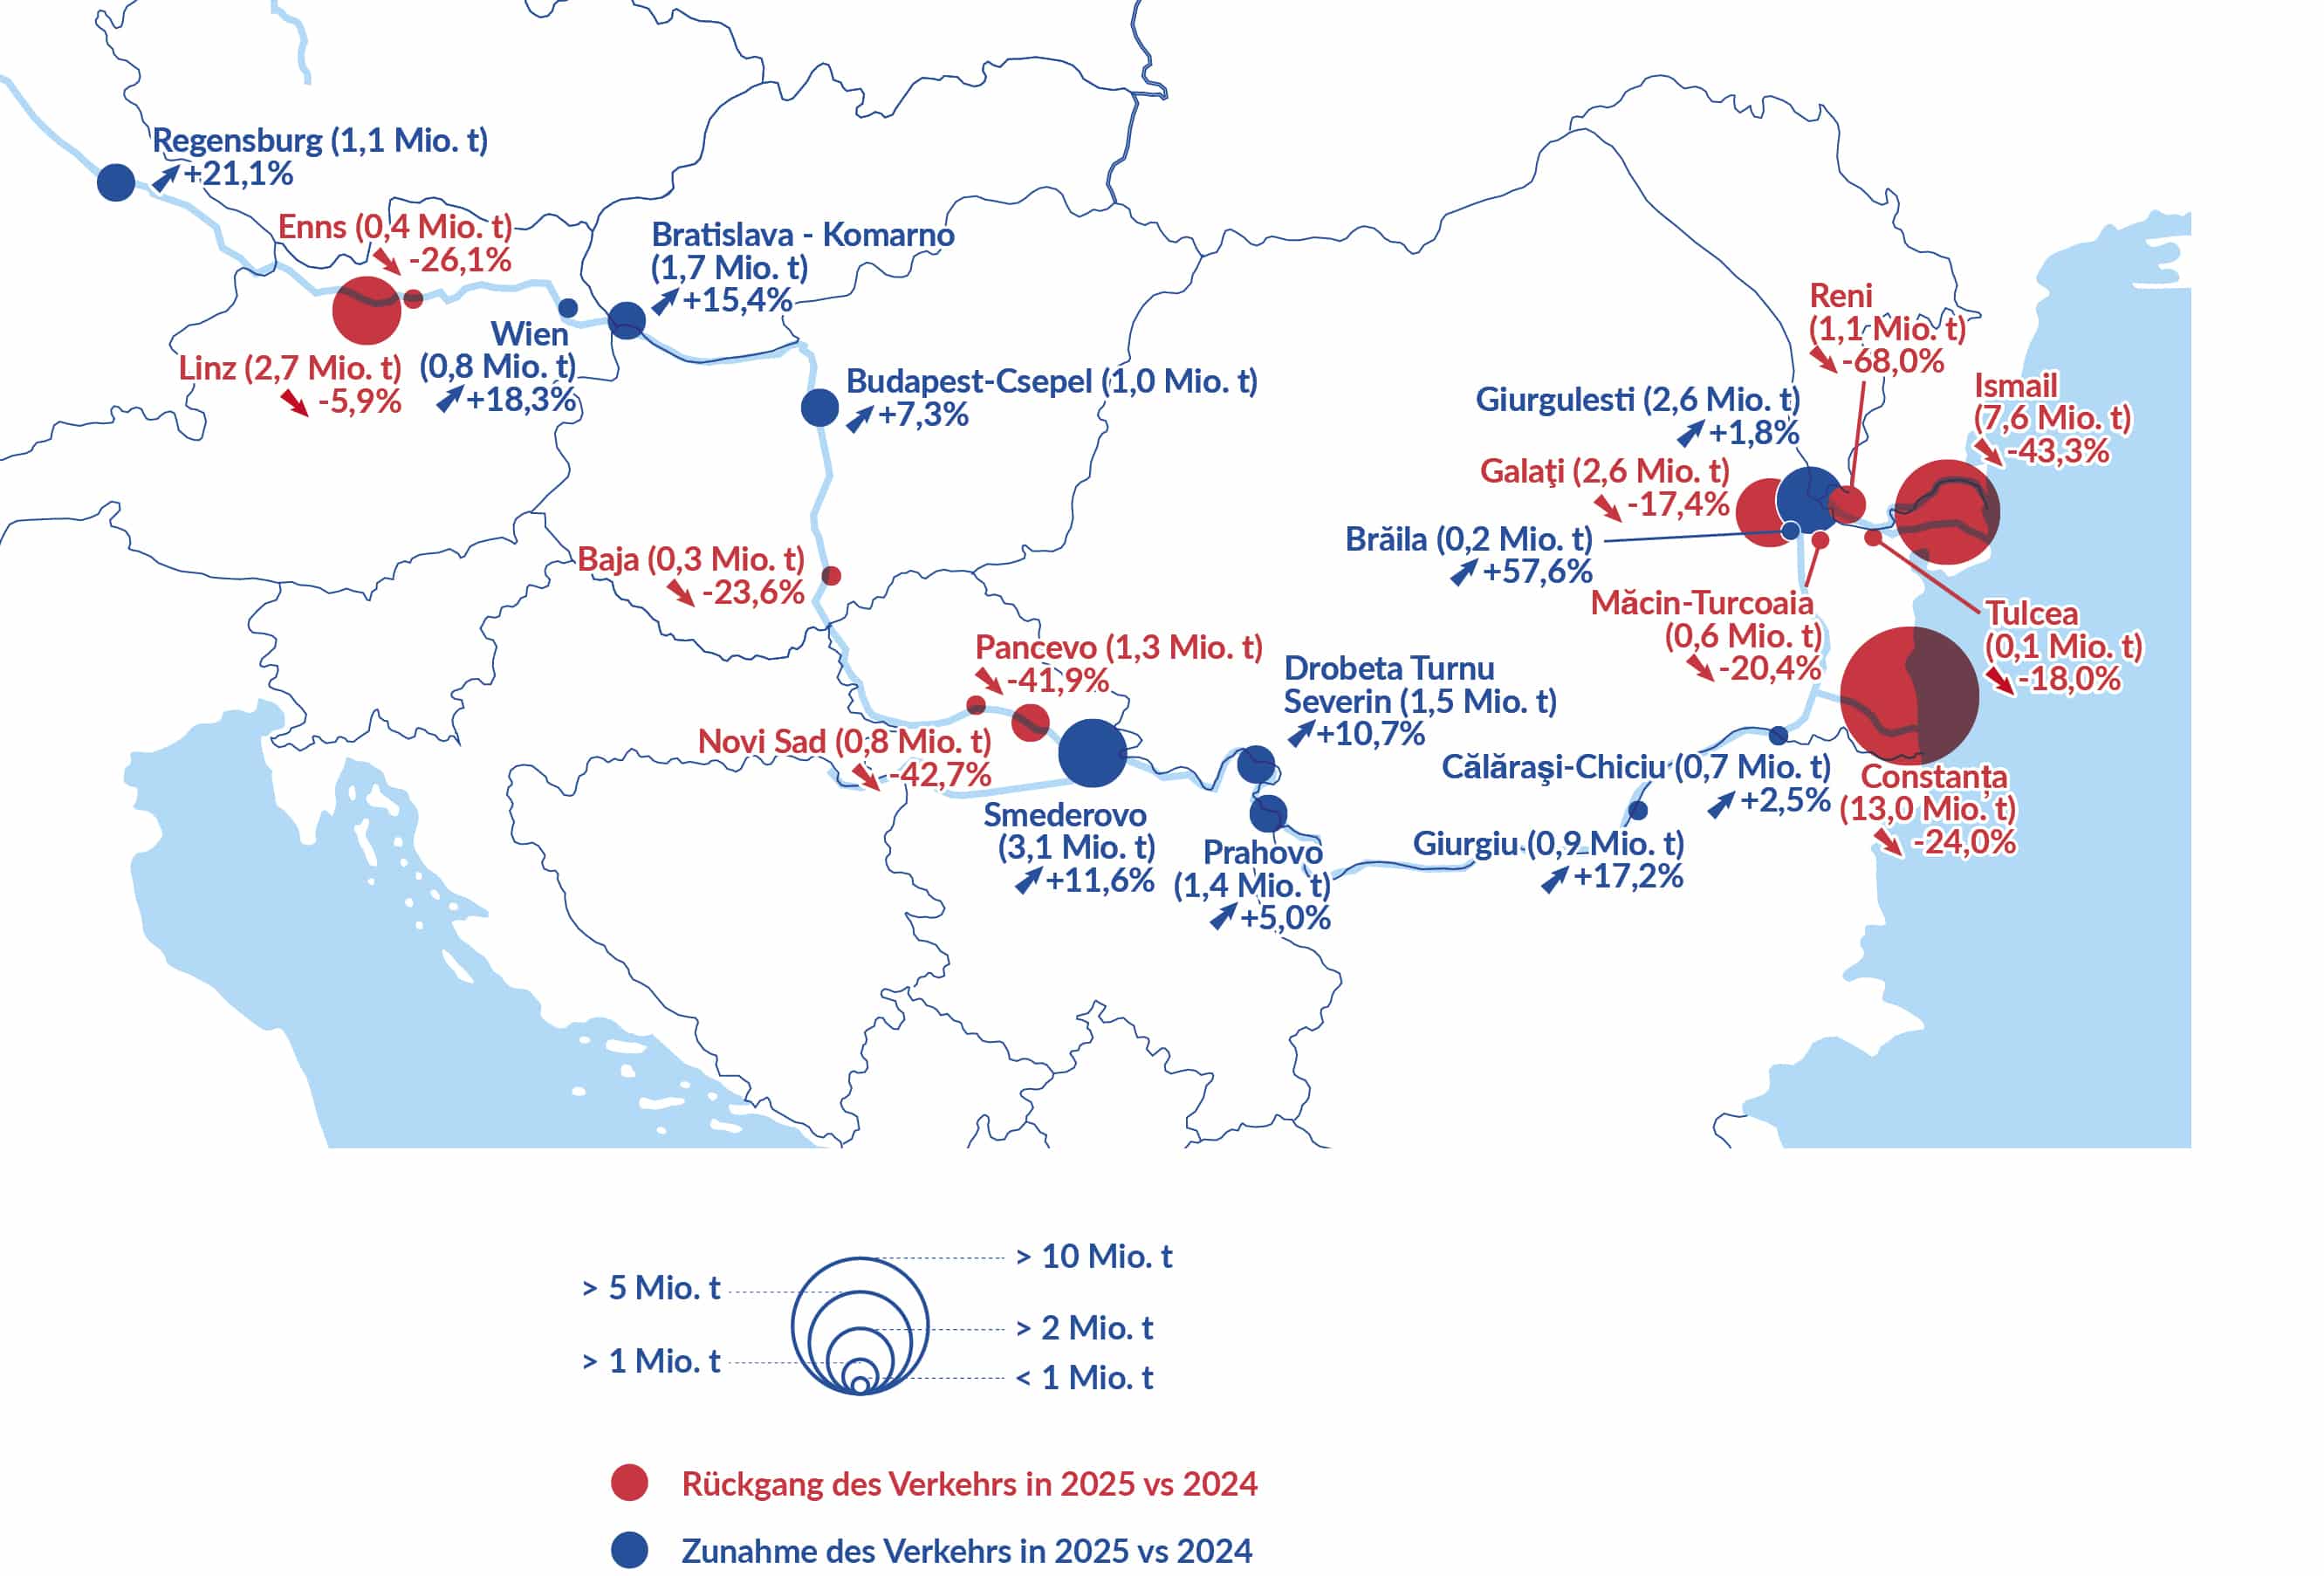
DONAUHÄFEN
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN MILLIONEN TONNEN)
SAVEHÄFEN
-
JÄHRLICHER SCHIFFSVERKEHR INSGESAMT (IN 1.000 TONNEN)