

• Die Schifffahrtsbedingungen auf dem Rhein waren in 2025 ungünstiger als in 2024, wobei es insbesondere im Frühjahr häufiger zu Phasen mit eingeschränktem verfügbaren Tiefgang kam. Dennoch blieben die Wasserstände besser als in den schweren Niedrigwasserjahren 2018 und 2022. Auf regionaler Ebene waren die Bedingungen am Oberrhein (Basel und Maxau) besonders schwierig. Auf allen Donauabschnitten gab es im Jahr 2025 deutlich mehr Niedrigwassertage.
• Die nominalen Frachtraten stiegen als Reaktion auf niedrigere Wasserstände, höhere betrieb-liche Einschränkungen und Kostendruck. Die Schätzung eines Kostenindex für die Rhein-schifffahrt zeigt immer noch einen Anstieg der Gesamtkosten im Tankschifffahrtsverkehr um +88% seit 2004. Seit 2020 hat sich dieser Kostenanstieg beschleunigt. Daher sind die realen Einnahmen aus dem Binnenschifffahrtsbetrieb im Durchschnitt entweder gleichgeblieben (in der Tankschifffahrt) oder zurückgegangen (im Trockengüterverkehr).
• Bereinigt man den langfristigen Anstieg der Frachtraten um die gestiegenen Kosten, so ver-schwindet der Anstieg der Frachtraten; dies deutet darauf hin, dass die Entwicklung der Re-aleinkommen in der Rheinschifffahrt durch sehr geringe Gewinnspannen gekennzeichnet war.
WASSERSTÄNDE, VERFÜGBARE TIEFGÄNGE UND SCHIFFFAHRTSBEDINGUNGEN
- Die Gesamtleistung der Binnenschifffahrt hängt unter anderem vom Wasserstand ab, der die Menge der Ladung bestimmt, die ein Schiff unter sicheren Schifffahrtsbedingungen laden und befördern kann. Hohe Wassertiefen und die daraus resultierenden hohen Auslastungsfaktoren führen zu einem geringeren Kraftstoffverbrauch pro Leistungseinheit. Je mehr Wasser sich unter dem Kiel befindet, desto geringer sind die erforderliche Leistung und der Kraftstoffverbrauch. Je weniger Wasser sich unter dem Kiel befindet, desto schneller steigt die erforderliche Leistung und um so höher ist der Kraftstoffverbrauch.
- Zwar könnte die Verringerung der Auslastung während einer Niedrigwasserperiode durch den Einsatz weiterer Schiffe ausgeglichen werden, doch sind hier klare Grenzen gesetzt.11 Darüber hinaus spielen neben der Verfügbarkeit von Schiffen noch weitere Gründe eine wichtige Rolle. So führen beispielsweise höhere Kosten in solchen Zeiträumen dazu, dass einige Betreiber den Transport eines Teils ihrer Ladung verzögern, insbesondere der weniger dringenden oder weniger rentablen. Darüber hinaus suchen einige Kunden nach anderen Verkehrsträgern, sofern diese verfügbar sind. Ein Beispiel hierfür ist die Niedrigwasserperiode, die sowohl im Herbst 2018 als auch im Sommer 2022 auf dem Rhein auftrat. Diese beiden Zeiträume führten zu einem Rückgang des gesamten Güterverkehrs. Daher konnten die geringeren Auslastungsgrade pro Schiff nicht durch den Einsatz weiterer Schiffe ausgeglichen werden.
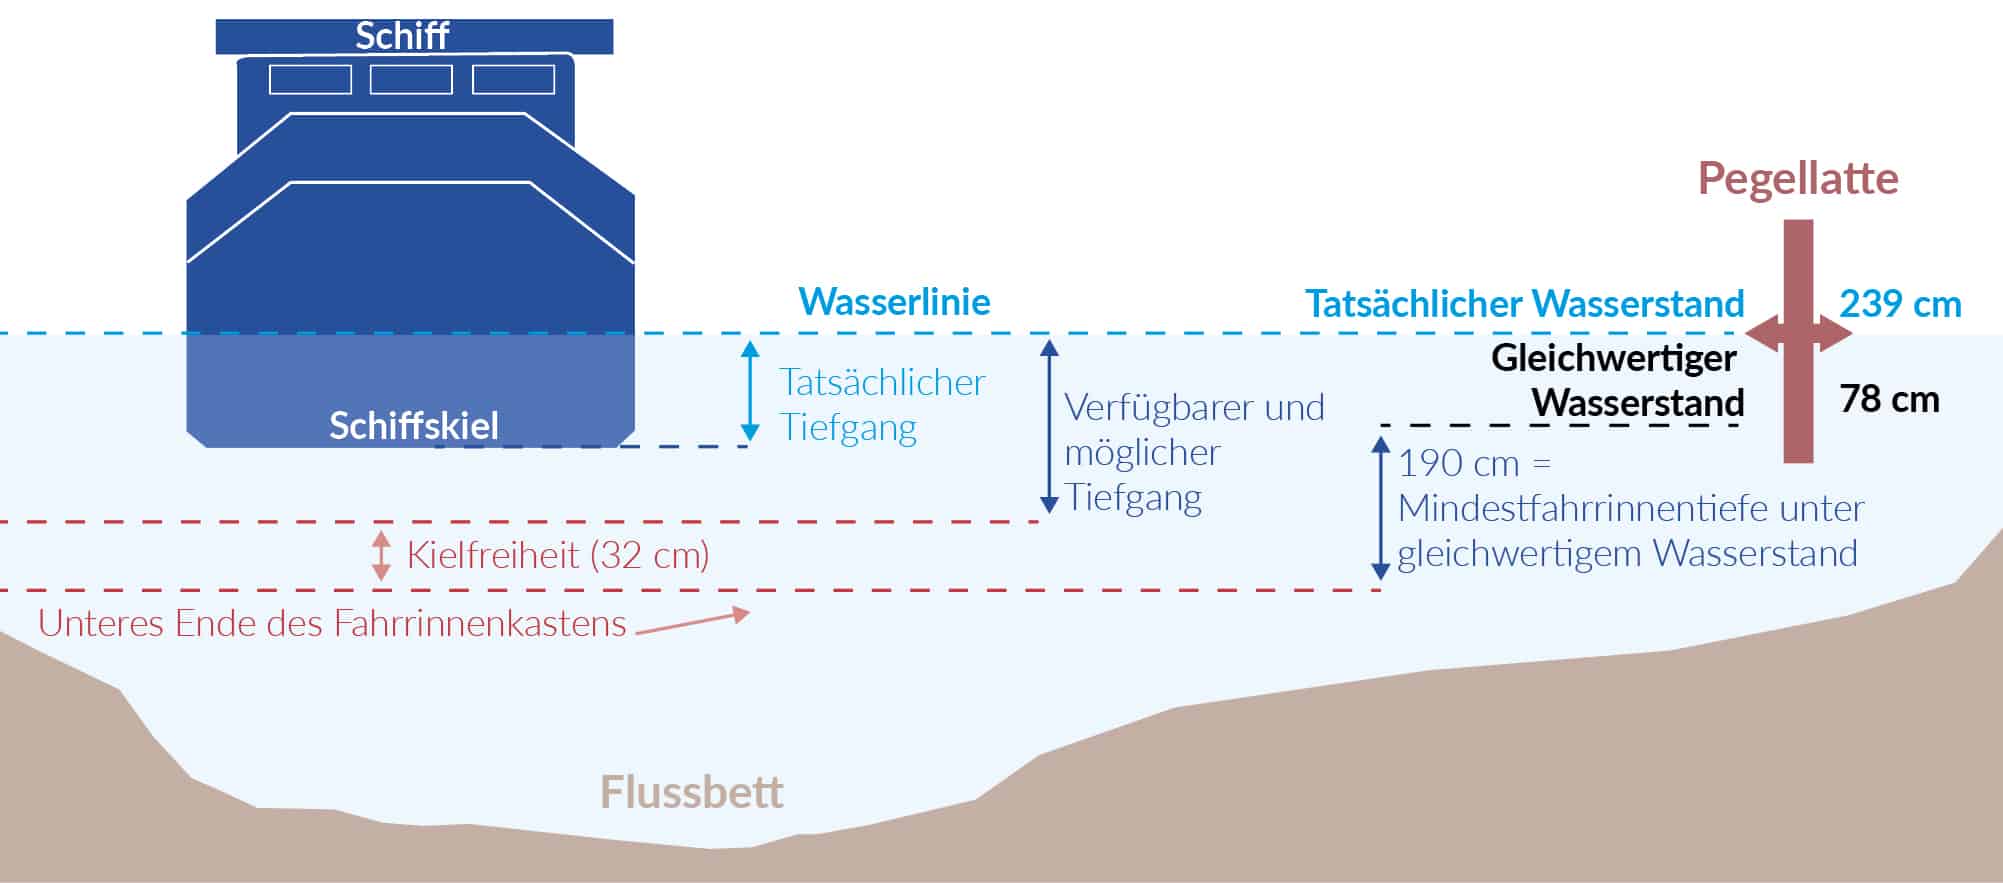
- Die Frachtmenge, die ein Schiff bei einem bestimmten Wasserstand laden kann, wird durch den verfügbaren Tiefgang bestimmt, wie aus der folgenden Abbildung ersichtlich ist.
- Eine Möglichkeit, die Wasserführung und die Schifffahrtsbedingungen zu beurteilen, besteht darin, anhand der Wasserstände die verfügbaren Tiefgangswerte zu berechnen. Der verfügbare Tiefgang ist die Tiefe, um die ein Schiff unter sicheren Bedingungen ins Wasser eintauchen kann. Diese Tiefe wird auf der Grundlage der Wasserstände und von Parametern wie dem gleichwertigen Wasserstand und der minimalen Fahrrinnentiefe berechnet.12
- Die folgende Abbildung zeigt die Anzahl der Tage, an denen an der Pegelstation Kaub ein bestimmter verfügbarer Tiefgang vorlag. Sie zeigt, dass das Jahr 2025 durch weniger günstige Schifffahrtsbedingungen gekennzeichnet war als das Jahr 2024. So lag der verfügbare Tiefgang in Kaub an 18 Tagen des Jahres zwischen 1,31 m und 1,80 m, verglichen mit 0 Tagen im Jahr 2024. Im Jahr 2018 zählte diese Kategorie 84 Tage, im Jahr 2022 52 Tage und im Jahr 2023 24 Tage. Im Gegensatz zu den Jahren 2018 und 2022 fiel der verfügbare Tiefgang in Kaub im Jahr 2025 jedoch nie unter den Wert von 1,31 m.
- Das Jahr 2024 war ein Jahr mit einigen Hochwassereignissen, was 2025 nicht der Fall war.
ABBILDUNG 1: TATSÄCHLICHER WASSERSTAND, TATSÄCHLICHER TIEFGANG, GLEICHWERTIGER WASSERSTAND, MINDESTTIEFE DER SCHIFFFAHRTSRINNE UND MÖGLICHER ODER VERFÜGBARER TIEFGANG BEI KAUB/MITTELRHEIN *
Quellen: ZKR basierend auf BfG (2015)
* Die Entfernungen in dieser Zeichnung sind nicht maßstabsgetreu. In dieser Darstellung wurde als Stichtag für die Ermittlung des verfügbaren oder möglichen Tiefgangs der 3. September 2020 gewählt, an dem der tatsächliche Wasserstand im Durchschnitt 239 cm betrug. Bei einem fahrenden Schiff umfasst der tatsächliche Tiefgang auch den Squat-Effekt. Dieser resultiert aus hydrodynamischen Effekten und führt zu einem höheren Tiefgang im Vergleich zu einem Schiff in Ruhe. Der Squat-Effekt ist umso stärker, je weniger Wasser sich unter dem Kiel befindet und je schneller das Schiff fährt.
ABBILDUNG 2: ANZAHL DER TAGE PRO JAHR FÜR INTERVALLE VERFÜGBAREN TIEFGANGS IN KAUB
ch3_fig2_raw data
Quellen: Berechnung ZKR basierend auf Daten der WSV, bereitgestellt von der BfG
ANZAHL DER KRITISCHEN NIEDRIGWASSERTAGE AN DEN PEGELSTATIONEN AM RHEIN UND AN DER DONAU
- Eine weitere Methode zur Beurteilung der Qualität der Schifffahrtsbedingungen über ein gesamtes Jahr hinweg basiert auf dem Konzept, die Anzahl der Tage zu zählen, an denen die Wasserstände unter einem bestimmten Referenz-Niedrigwasserstand liegen, der für die frei fließenden Abschnitte des Rheins als „Gleichwertiger Wasserstand” (GIW) und für die Donau als „Regulierungsniederwasserstand“ (RNW) bezeichnet wird. Sinken die Wasserstände unter diesen Referenz-Niedrigwasserstand, deutet dies auf kritische Niedrigwasserbedingungen für die Schifffahrt hin.
- Der GIW wird von der ZKR für mehrere Pegelstationen entlang des Rheins festgelegt. Die Werte werden alle zehn Jahre angepasst, um natürlichen und anthropogenen Veränderungen Rechnung zu tragen.
- Der Gleichwertige Wasserstand 2012 trat 2014 in Kraft und galt bis Ende 2022. Am 1. Januar 2023 wurde ein neuer Gleichwertiger Wasserstand eingeführt (bekannt als GIW 2022), der bis Ende 2031 gelten wird.
- Obwohl der Gleichwertige Wasserstand in Zentimetern gemessen wird, ist der Ausgangspunkt für seine Bestimmung ein Abflusskonzept. Tatsächlich werden die an den Referenzpegeln gemessenen gleichwertigen Abflusswerte (angegeben in der Einheit m³/s) alle zehn Jahre als Abflüsse innerhalb einer 100-jährigen Zeitreihe neu berechnet. Anhand dieser gleichwertigen Durchflusswerte werden dann alle zehn Jahre die entsprechenden gleichwertigen Wasserstände (GIW) anhand der Referenzpegel neu berechnet. Der GIW umfasst somit die folgende Definition: „Der Gleichwertige Wasserstand (GIW) ist der Wasserstand, der am Rhein bei einem gleichwertigen niedrigen Wasserdurchfluss mit einer Unterschreitungsdauer von 20 eisfreien Tagen [pro Jahr] im langjährigen Mittel auftritt.“
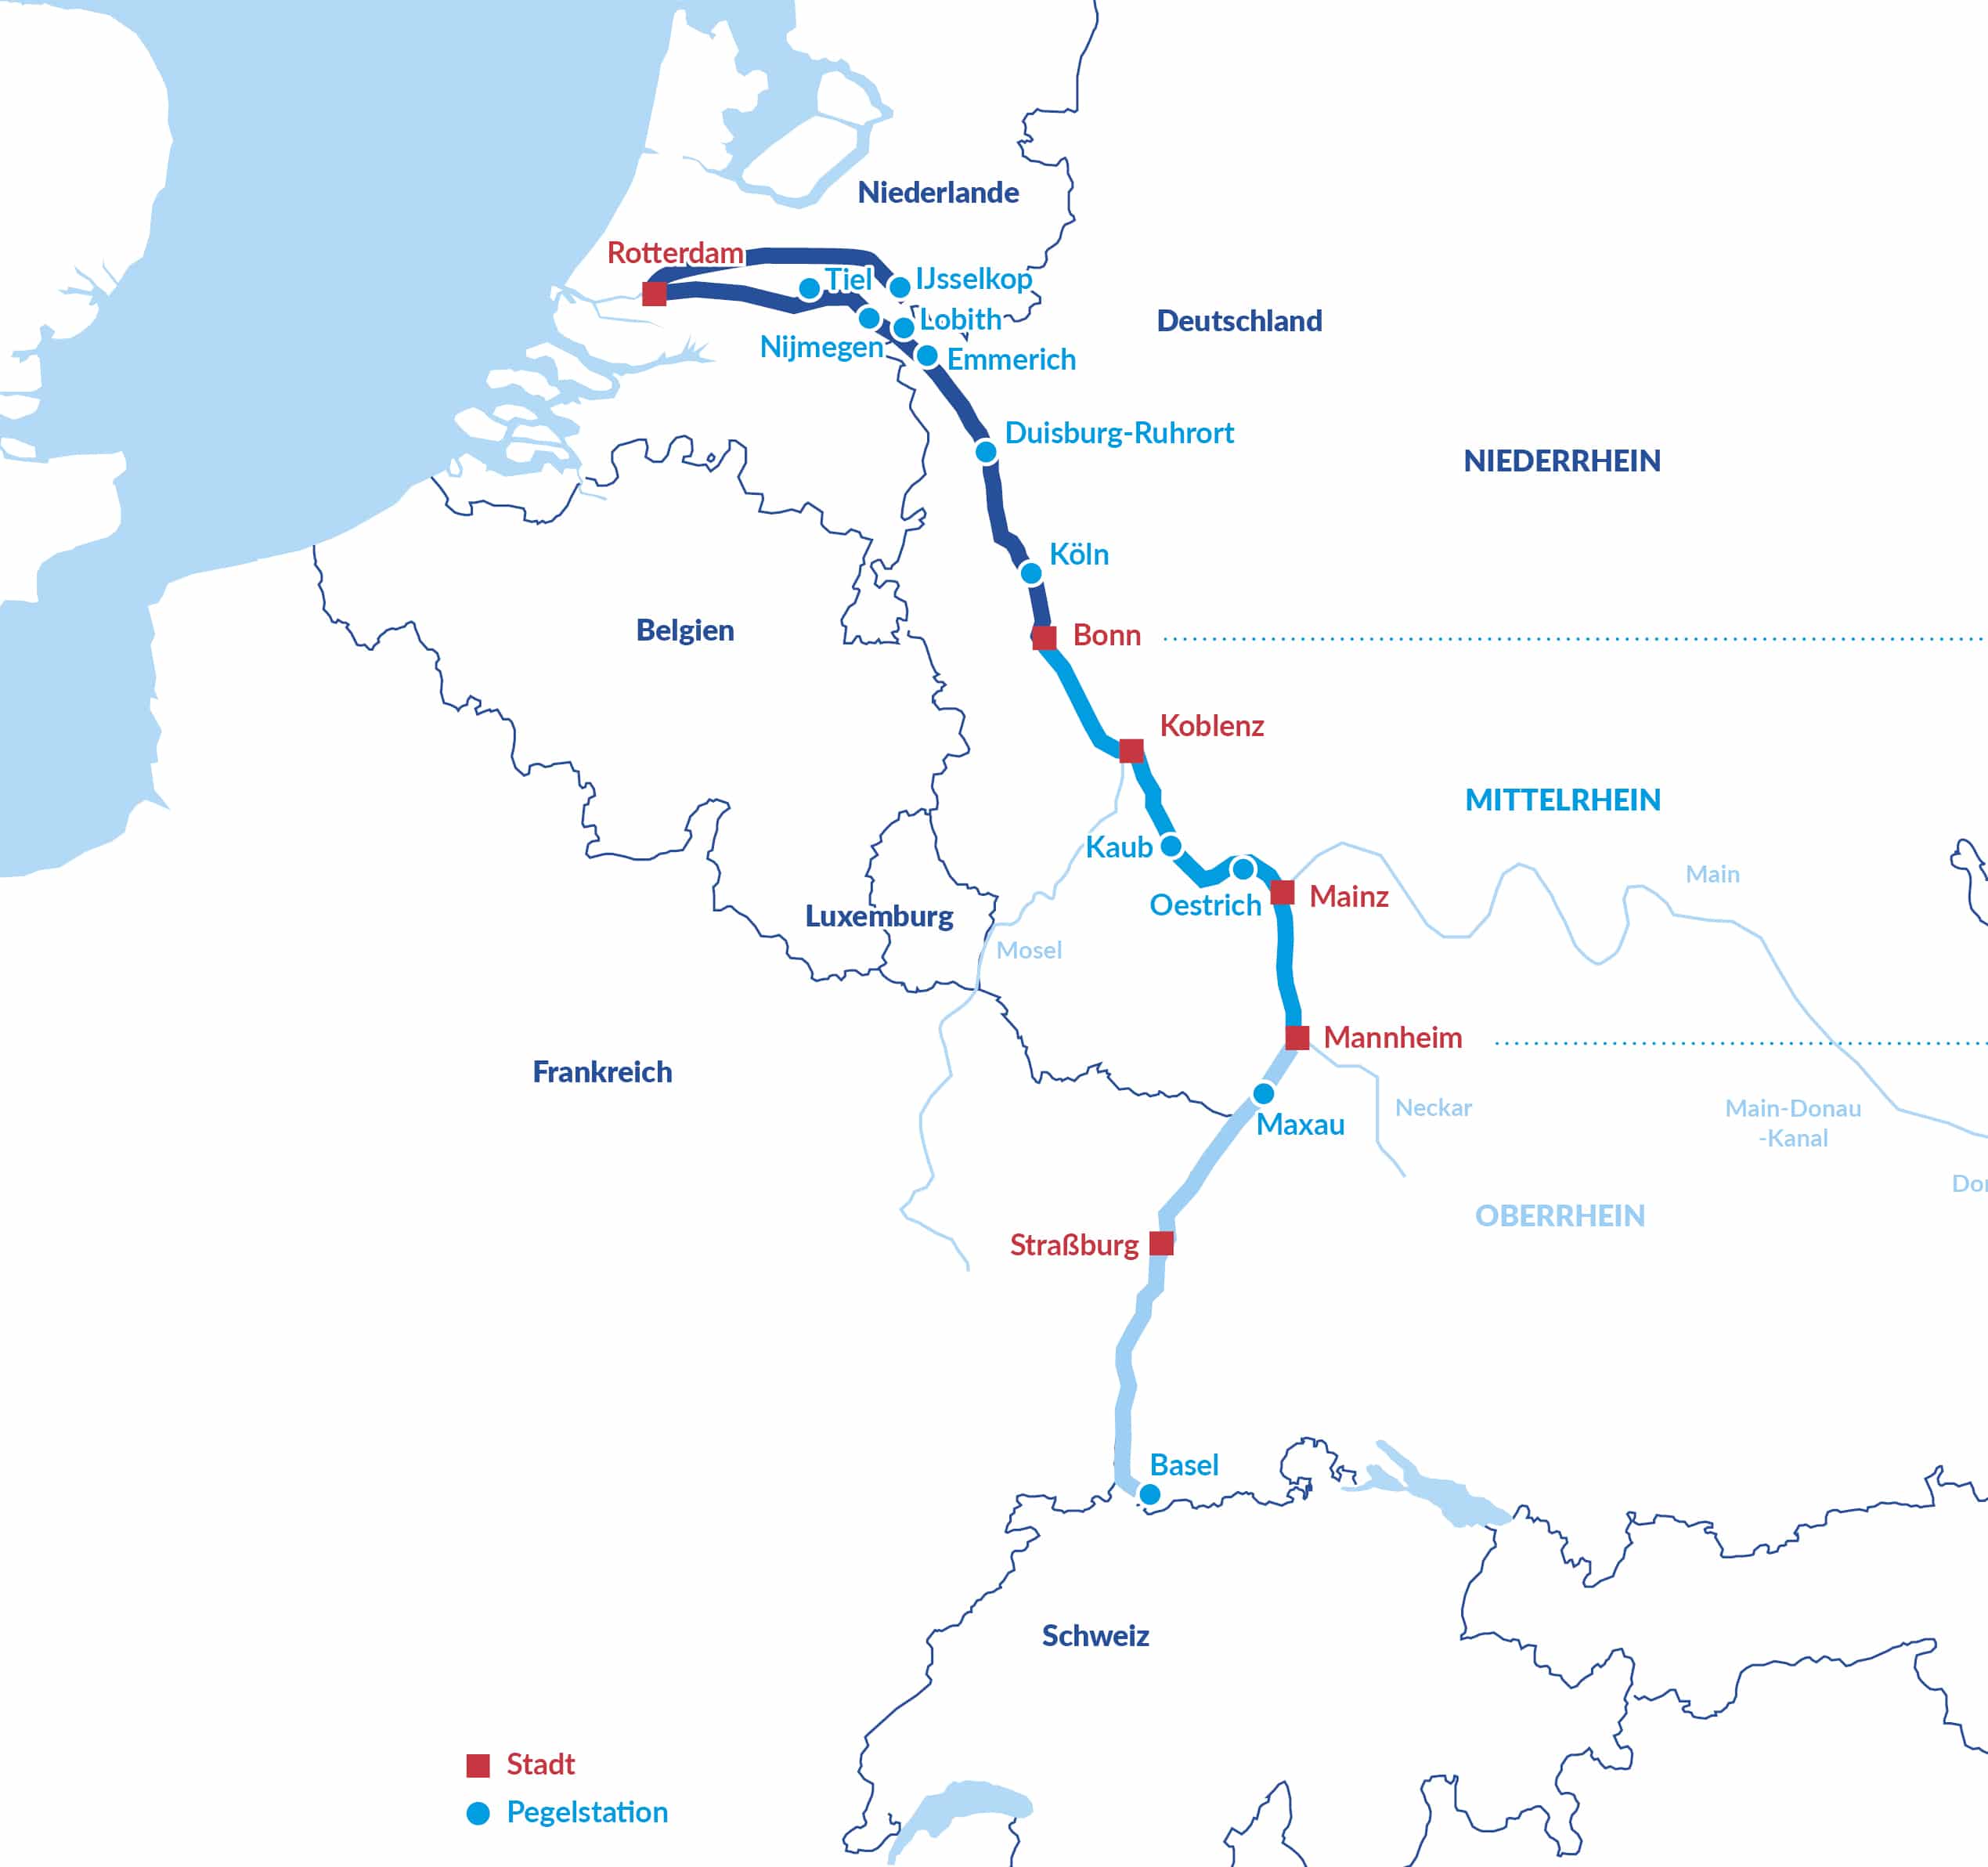
- Für diese 11 Rheinpegel wurden tägliche Wasserstandsdaten erfasst und analysiert.
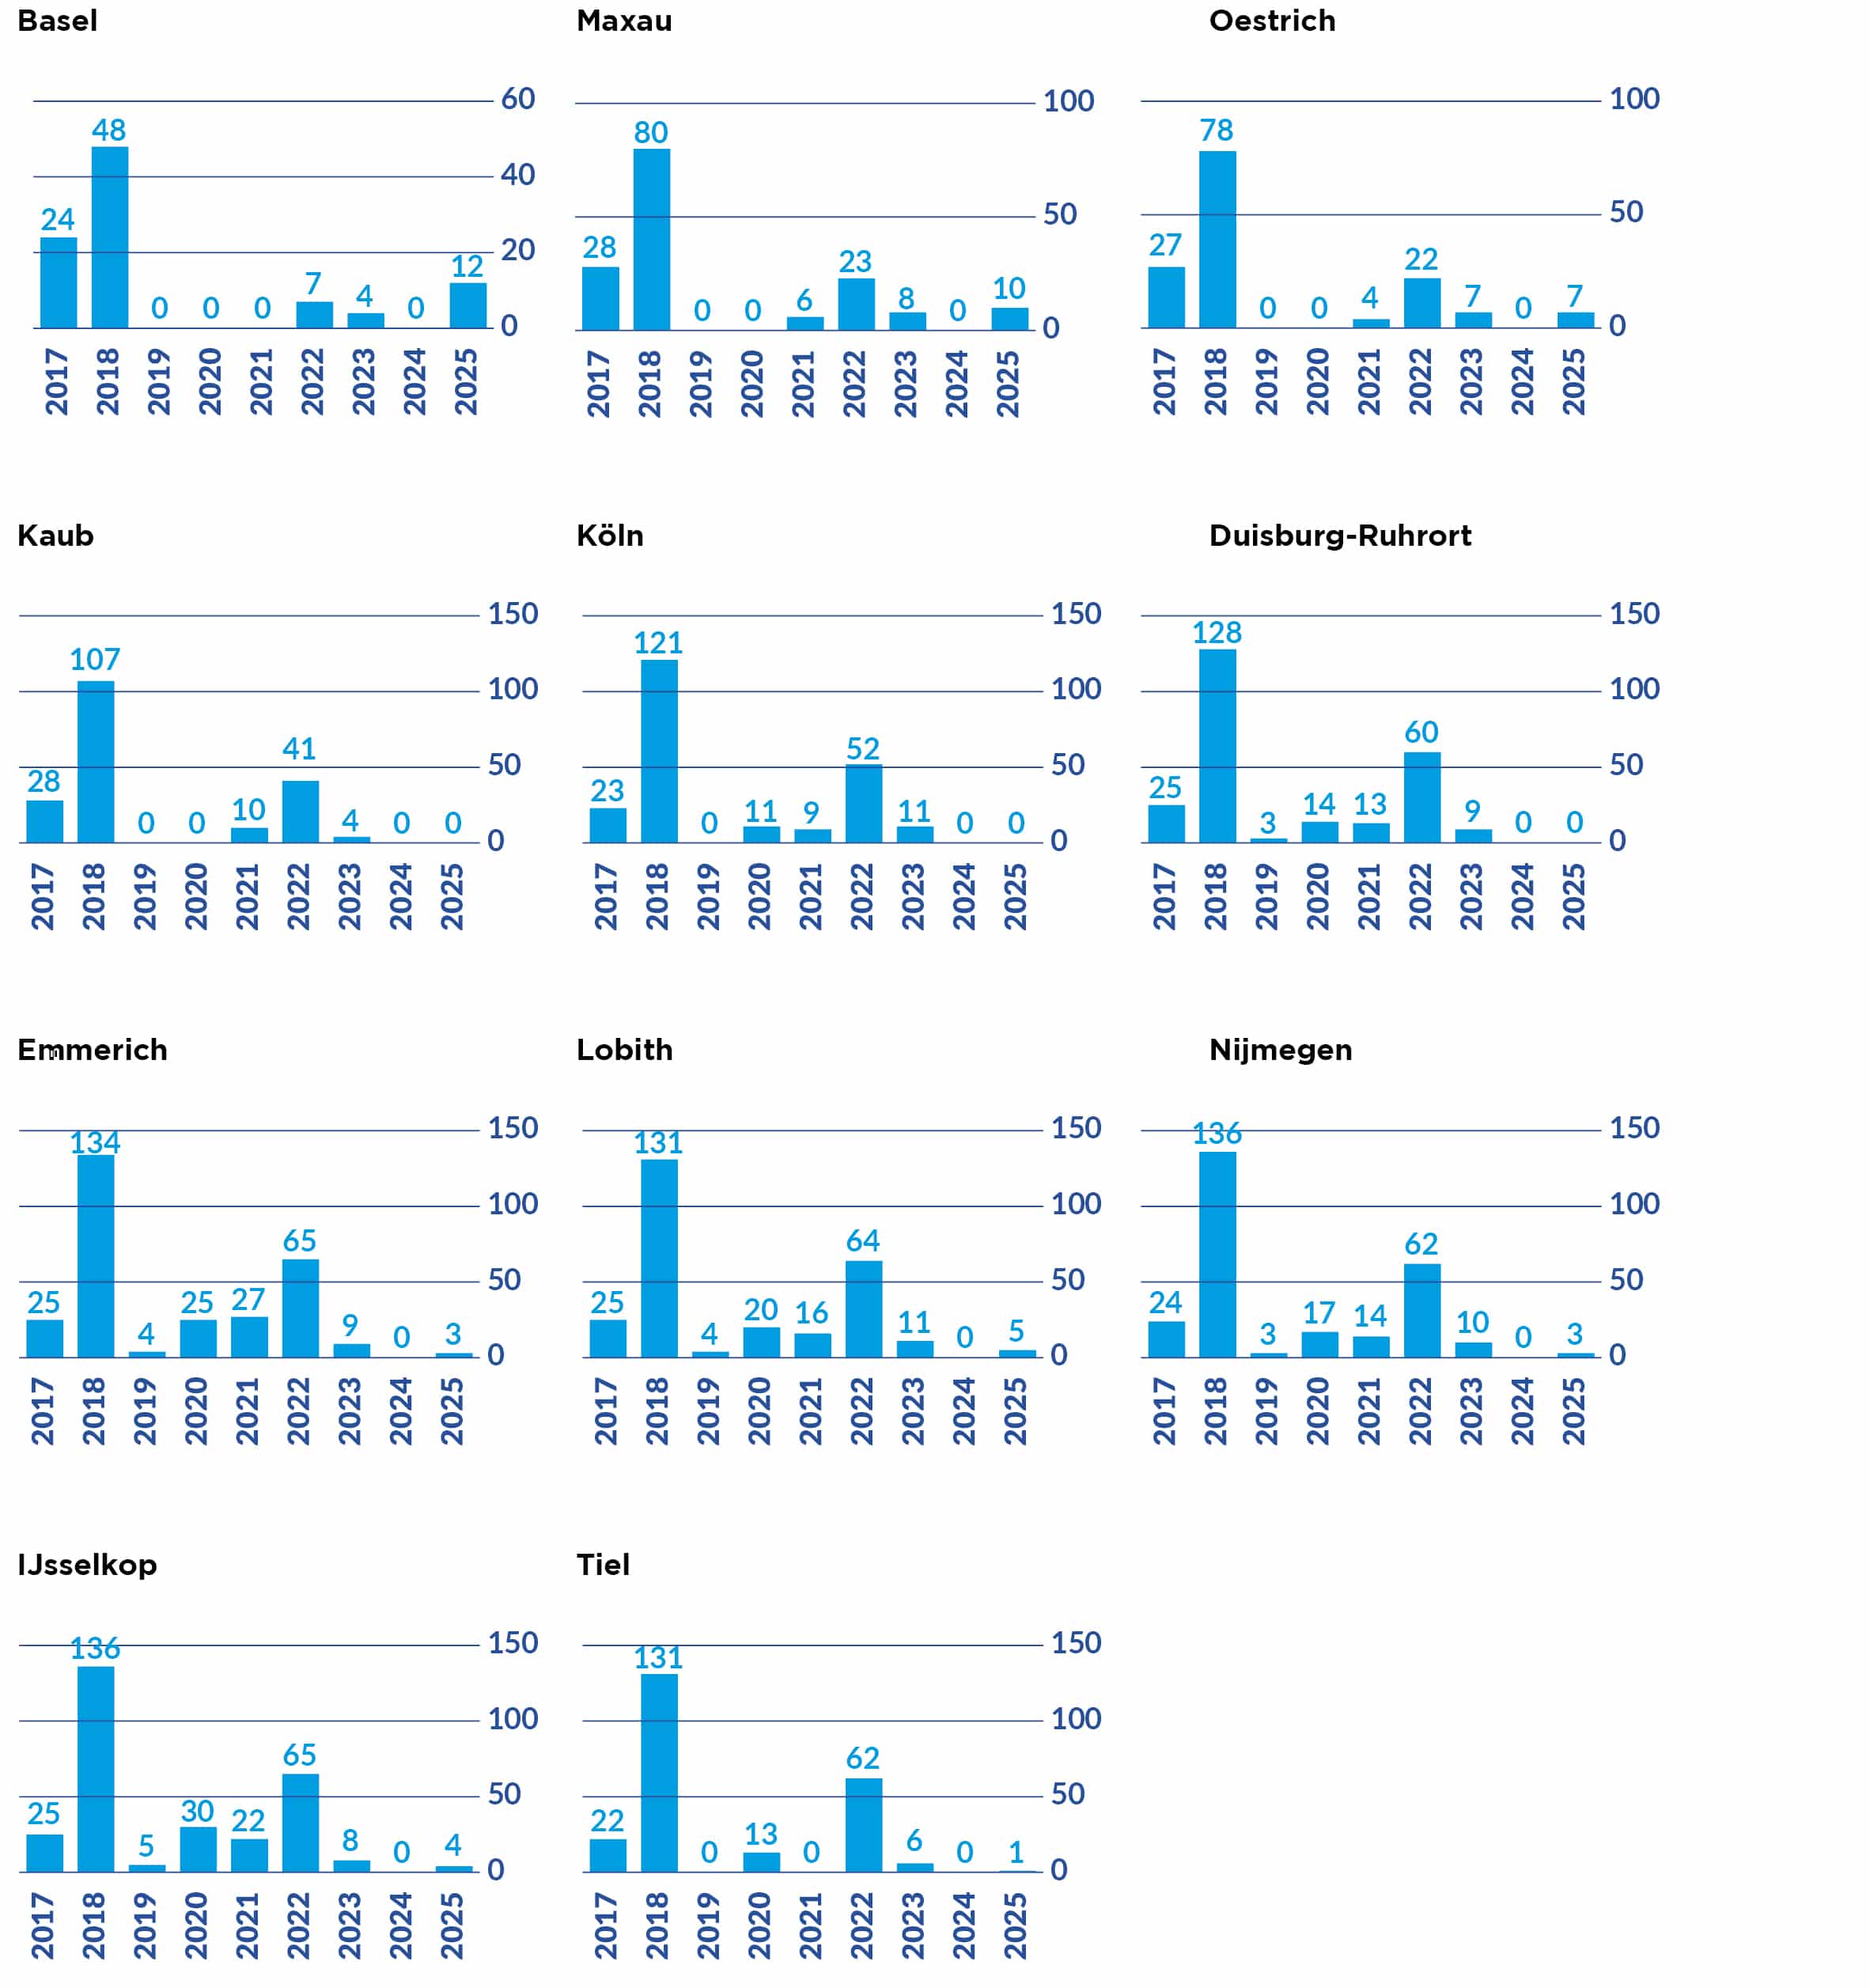
- Die folgenden Abbildungen zeigen die Anzahl der Tage, an denen der Pegelstand an den oben genannten Messstationen unter dem Gleichwertigen Wasserstand lag.
- Wie die Zahlen zum verfügbaren Tiefgang für Kaub bereits gezeigt haben, gab es im Jahr 2025 vorübergehende Niedrigwasserperioden, insbesondere im Frühjahr. Regional waren die Bedingungen am Oberrhein (Basel und Maxau) sowie in Oestrich am Mittelrhein besonders schwierig. Aber auch am Niederrhein (Emmerich, Lobith, IJsselkop, Nimwegen) gab es etwas mehr Niedrigwassertage (Tage mit Wasserständen unterhalb des GlW) als im Jahr 2024.
- Die fortgesetzten Bemühungen zur Stärkung der Widerstandsfähigkeit und Zuverlässigkeit der Binnenschifffahrt gegenüber Niedrigwasserperioden bleiben weiterhin notwendig. Tatsächlich sind unter dem Einfluss des Klimawandels längere Dürreperioden und extremere Ereignisse zu erwarten.
- Der Referenz-Niedrigwasserstand der Donau wird als „Regulierungsniederwasserstand (RNW)“ bezeichnet. Er ist definiert als der Wasserstand, der an 94,0% der Tage eines Jahres (d. h. an 343 Tagen) während eisfreier Zeiten über einen Referenzzeitraum von mehreren Jahrzehnten überschritten wird.13
- Auf der Grundlage dieser Definition lässt sich die Anzahl der Tage unterhalb des Regulierungsniederwasserstands (RNW) für die Donau berechnen.
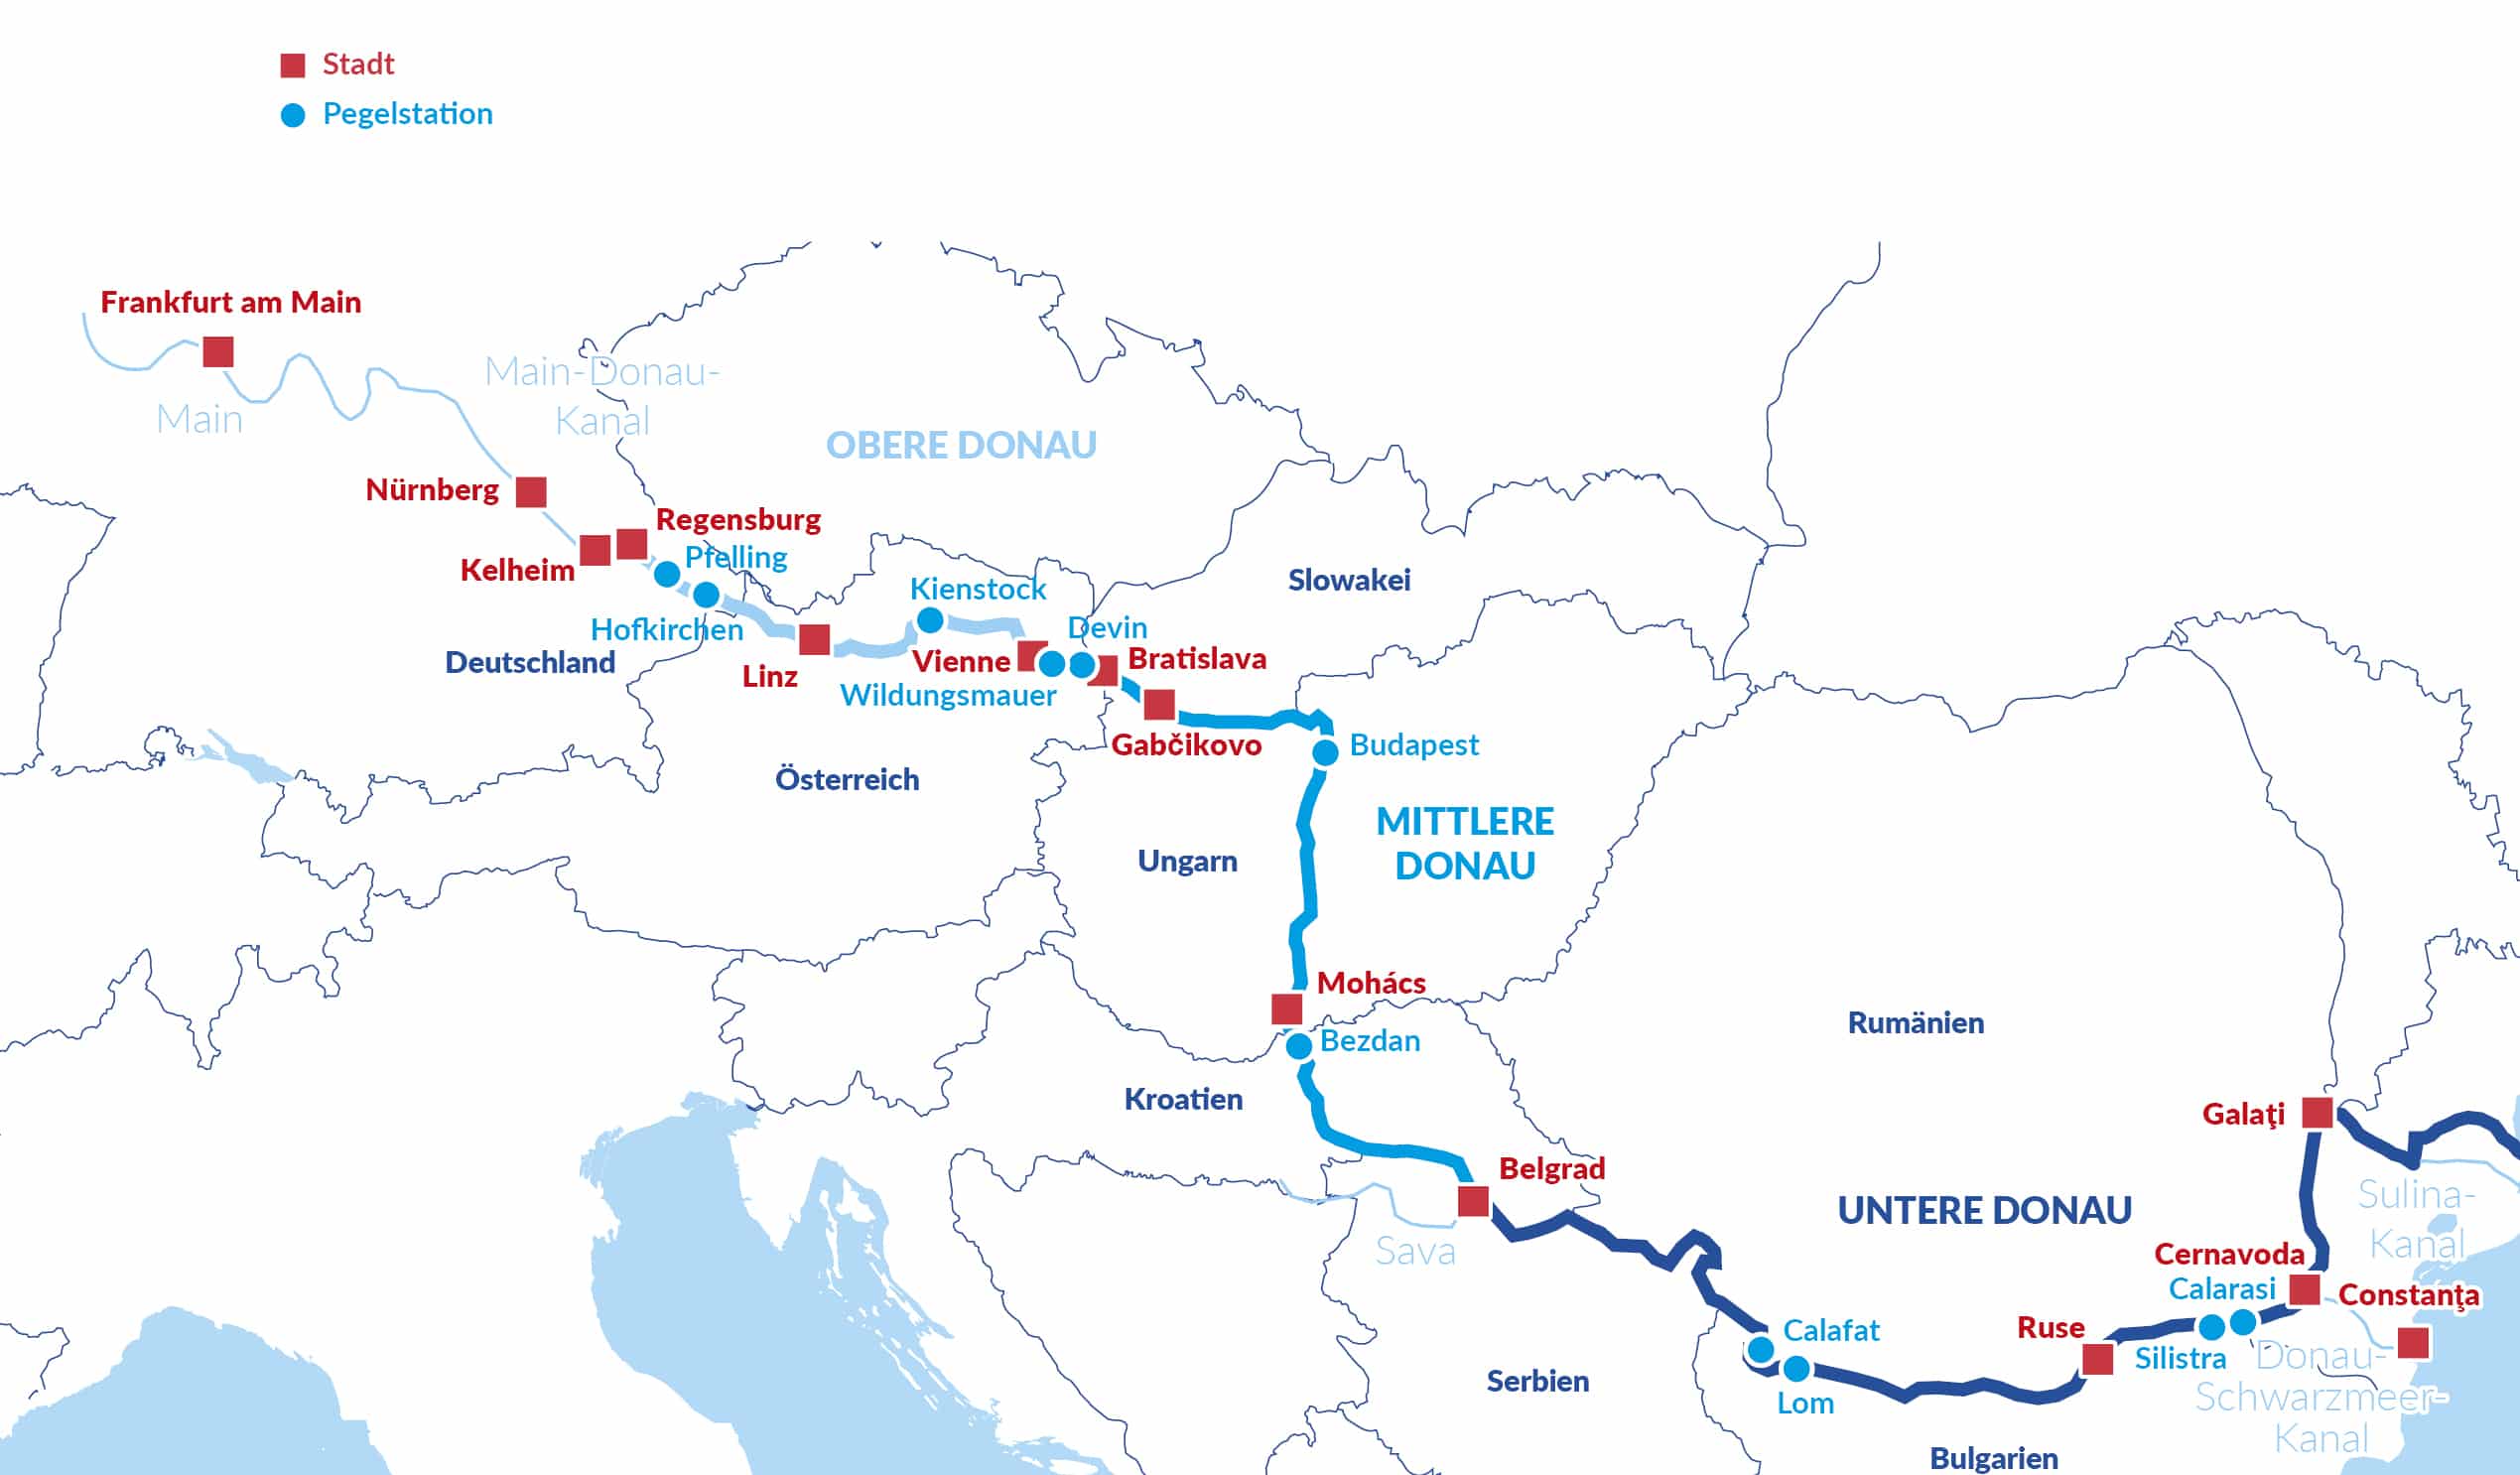
- Für 11 wichtige Pegelstationen an der Donau wurden tägliche Wasserstandsdaten von der Donaukommission erhoben und ausgewertet. Die folgenden Zahlen zeigen die Anzahl der Tage pro Jahr, an denen die tatsächlichen Wasserstände unter den Regulierungsniederwasserstand fielen.
- Die Daten der 11 Pegelstationen an der Donau deuten auf eine gravierende Verschlechterung der Wasserstandsbedingungen im Jahr 2025 im Vergleich zu den Vorjahren hin. Dies wirkte sich im Jahr 2025 negativ auf den Güterverkehr auf der Donau aus.
- Abbildung 3 zeigt den Spotmarkt-Frachtratenindex für den Transport von Gasöl im ARA-Rhein-Verkehr (Jahresdurchschnittswerte), unbereinigt von Inflation oder Kostensteigerungen. Er folgt einem steigenden Trend. Zudem sind die starken Niedrigwasserperioden, die in den Jahren 2015, 2018 und 2022 auftraten, deutlich als positive Spitzenwerte erkennbar. Die beobachteten Trends sind für die drei dargestellten geografischen Einheiten – zwei Rheinabschnitte (Niederrhein, Oberrhein) und den Main – nahezu identisch.
- Dieser insgesamt steigende Trend spiegelt jedoch größtenteils die Auswirkungen der Inflation bzw. des Kostenanstiegs im Laufe der Zeit wider und nicht so sehr verbesserte Marktbedingungen.
- Um die Frachtratenreihe zu “deflationieren”, wurde ein Kostenindex für die Tankschifffahrt auf dem Rhein geschätzt. Bei dem Kostenindex ist zu berücksichtigen, dass moderne Tankschiffe (Doppelhüllenschiffe) teurer sind als Trockengüterschiffe. Dies bedeutet einen höheren Anteil an Kapitalkosten. Zudem sind auch die Personalkosten in der Tankschifffahrt aufgrund spezialisierter Besatzungen höher.
- Die folgende Abbildung zeigt die Kombination der einzelnen Kostenindizes, gewichtet mit ihren jeweiligen Anteilen gemäß Tabelle 3 im Zeitverlauf, den sogenannten kombinierten Kostenindex.
- Der kombinierte Kostenindex bestätigt den steilen Kostenanstieg seit Beginn der Covid-Pandemie, insbesondere zwischen den Jahren 2020 und 2022. Die Gründe für den Kostenanstieg, der vor allem durch Treibstoffkosten sowie Reparatur- und Wartungskosten getrieben wird, sind in der folgenden Tabelle dargestellt.
- Die um den Kostenanstieg bereinigten nominalen Frachtraten in Abbildung 5 (erhalten durch Division der nominalen Frachtraten aus Abbildung 3 durch den kombinierten Kostenindex in Abbildung 4) zeichnen ein völlig anderes Bild.
- Insgesamt zeigt die Analyse, dass der Aufwärtstrend praktisch verschwunden und im Laufe der Zeit einer Stagnation gewichen ist, ohne dass sich ein echter Aufwärts- oder Abwärtstrend abzeichnet. Mit anderen Worten: Die realen Preise und die realen Erlöse aus dem Tankschiffverkehr stagnieren seit 2004 und wurden nur vorübergehend durch die Auswirkungen von Niedrigwasserständen in bestimmten Jahren, insbesondere 2015, 2018 und 2022, nach oben getrieben.
- Das niederländische Statistikamt (CBS) erhebt Daten über Frachtraten bei einem Panel niederländischer Binnenschifffahrtsunternehmen. Die Preisniveaus basieren auf festen Routen, für die zweimal pro Quartal Fragebögen verschickt werden. Sie umfassen die Fahrkosten einschließlich Treibstoff- und Niedrigwasserzuschlägen, schließen jedoch die Umschlagkosten aus. Insgesamt ist ein schrittweiser und stetiger Anstieg der nominalen Frachtraten zu beobachten, die 2022/23 aufgrund von Niedrigwasserständen vorübergehend stark angestiegen sind. Diese nominalen Raten sind jedoch nicht um die Kostensteigerungen bereinigt.
- Um diese nominalen Frachtratenangaben zu bereinigen, muss ein Kostenindex erstellt werden, wie dies bereits für den Flüssiggüterbeförderung geschehen ist.
- Gründe für diese unterschiedlichen Anteile:
– Der Anteil der Treibstoffkosten in der Trockengüterschifffahrt ist höher als im Flüssiggüter- und Containertransport, da die Anteile der Kapital- und Versicherungskosten geringer sind.
– Die Kapitalkosten und deren Anteil sind bei Container- und Tankschiffen höher, da diese teurer sind als Trockengüterschiffe.
– Der höhere Wert der Ladung im Flüssiggüter- und Containertransport erhöht die ladungsbezogenen Versicherungsprämien und damit den Anteil der Versicherungskosten im Vergleich zu Trockengüterschiffen.
– Die sonstigen Kosten haben im Containerverkehr einen höheren Anteil, da die Fahrpläne der Containerlinien mehr logistischen Aufwand und unterstützende Dienstleistungen erfordern. - Die Grafik, die den kombinierten Kostenindex für beide Marktsegmente zeigt, sieht fast genau so aus wie der Kostenanstieg im Flüssiggüterverkehr. Der gesamte Kostenanstieg im Trockengütertransport betrug +86% seit 2004 und +43% seit 2020. Im Containerverkehr belief sich der Kostenanstieg auf +83% (seit 2004) und auf +39% seit 2020.
- Die Anpassung der nominalen CBS-Frachtraten an den Kostenanstieg erfolgt durch Division der Trockengüterraten durch den Trockengüter-Kostenindex (mit dem Basisjahr 2021) und der Containerraten durch den Container-Kostenindex (mit dem Basisjahr 2021). Ebenso werden die Flüssiggüterraten durch den Flüssiggüter-Kostenindex (mit dem Basisjahr 2021) dividiert.
- Die Analyse zeigt, dass die kostenbereinigten Frachtraten für den Spotmarkt für Trockengüter in den Jahren 2024 und 2025 im Durchschnitt 11% unter dem 100-Punkte-Referenzwert lagen. Dies deutet darauf hin, dass der Frachtratenanstieg in diesem Sektor um durchschnittlich 11% hinter dem Kostenanstieg zurückblieb. Ein ähnlicher, wenn auch weniger ausgeprägter Trend war bei den Vertragspreisen für Trockengüter zu beobachten, wo der Frachtratenanstieg um 6% unter dem Kostenanstieg lag. Im Gegensatz dazu blieben der Flüssiggüter- und der Containertransport relativ ausgeglichen, wobei die Frachtratensteigerungen die Kostensteigerungen nahezu egalisierten (bei einer geringfügigen Differenz von 1%). Insgesamt deutet dieses Ergebnis auf eine bessere Ertragsentwicklung im Flüssiggüter- und Containertransport im Vergleich zur Trockengüterbeförderung hin, lässt jedoch in keinem dieser Marktsegmente auf nennenswerte Gewinnmargen schließen.
- Für die Beförderung von Flüssiggütern im erweiterten ARA-Gebiet zwischen Amsterdam, Antwerpen, Vlissingen, Gent, Rotterdam und Terneuzen wurde ein von der Tankschifffahrtskooperation CITBO14 bereitgestellter Datensatz über Spotmarkt-Frachtraten analysiert. Die Anteile der verschiedenen Produktgruppen an der beförderten Fracht waren wie folgt:
– Gasöl und Komponenten: Anteil von 63% im Jahr 2025, 37% im Jahr 2024 (41% im Jahr 2023 und 38% im Jahr 2022)
– Benzin und Komponenten: Anteil von 31% im Jahr 2025, 37% im Jahr 2024 (37% im Jahr 2023 und 29% im Jahr 2022)
– Biodiesel: Anteil von 2% im Jahr 2025, 13% im Jahr 2024 (18% im Jahr 2023 und 26% im Jahr 2022)
– Chemikalien: Anteil von 1% im Jahr 2025, 4% im Jahr 2024 (2% im Jahr 2023 und 6% im Jahr 2022)
– Schweröl und andere Produkte: Anteil von 2% im Jahr 2025, 8% im Jahr 2024 (0,2% im Jahr 2023 und 1% im Jahr 2022). - Das Segment Gasöl und Komponenten ist gemessen am absoluten Transportvolumen das mit Abstand wichtigste Segment. Der Anteil dieses Segments ist im Jahr 2025 stark gestiegen. Gasöl ist zudem das Kernsegment innerhalb der auf dem Rhein transportierten Mineralölprodukte. Der Anteil von Chemikalien ist deutlich geringer als im Flüssiggütertransport auf dem Rhein. Der Anteil von Biodiesel ist in den letzten Jahren stark zurückgegangen.
- Für drei Produktsegmente wurde ein Frachtratenindex berechnet.15 Diese nominalen Frachtratenindexwerte wurden um den Kostenanstieg seit dem dritten Quartal 2017 (Basiszeitraum des Index) bereinigt. Anhand der daraus resultierenden deflationierten Zeitreihen lässt sich beobachten, dass die Entwicklung16 je nach Produktsegment unterschiedliche Trends aufweist.
- Die Frachtraten für Benzin und Komponenten zeigen seit Ende 2017 einen Aufwärtstrend, auch bei den kostenbereinigten Daten. Bei den Frachtraten für Gasöl und Komponenten ist ebenfalls ein jüngerer Aufwärtstrend zu beobachten. Bei Biodiesel ist ein starker Abwärtstrend zu verzeichnen.
- Im Vergleich zum Rhein zeigt das Gesamtbild der CITBO-Frachtraten bei Niedrigwasser eine geringere Volatilität. Die FARAG-Region in den Niederlanden und in Belgien, nahe der Nordsee, ist sicherlich weniger von Niedrigwasser betroffen als der Rhein im Hinterland.
- Weitere Einflussfaktoren für kostenbereinigte Frachtraten sind die Transportnachfrage, die mit der Industrieproduktion und der allgemeinen Wirtschaftslage zusammenhängt, sowie das Verhältnis von Angebot und Nachfrage.
PEGELSTATIONEN AM RHEIN
TABELLE 1: HYDRAULISCHE PARAMETER FÜR WICHTIGE PEGELSTATIONEN AM RHEIN *
| Pegelstation | Garantierte Fahrrinnentiefe | Gleichwertiger Wasserstand 2022 |
|---|---|---|
| Tiel (Waal, NL) | 280 cm | 255 cm |
| Nijmwegen (Waal, NL) | 280 cm | 516 cm |
| IJsselkop (Nederrijn, NL) | 280 cm | 683 cm |
| Lobith (Niederrhein, NL) | 280 cm | 733 cm |
| Emmerich (Niederrhein, DE) | 280 cm | 74 cm |
| Duisburg-Ruhrort (Niederrhein, DE) | 280 cm | 227 cm |
| Köln (Niederrhein, DE) | 250 cm | 139 cm |
| Kaub (Mittelrhein, DE) | 190 cm | 77 cm |
| Östrich (Mittelrhein, DE) | 190 cm | 92 cm |
| Maxau (Oberrhein, DE) | 210 cm | 372 cm |
| Basel (Oberrhein, CH) | 300 cm | 501 cm |
Quellen: WSV, Rijkswaterstaat
* Waal und Nederrijn sind zwei Arme des Rheindeltas in den Niederlanden
Anzahl der Tage unterhalb des gleichwertigen Wasserstands (GIW)
Quellen: Berechnung ZKR basierend auf Daten der WSV, bereitgestellt von der BfG, sowie von Rijkswaterstaat
PEGELSTATIONEN AN DER DONAU
TABELLE 2: HYDRAULISCHE PARAMETER FÜR WICHTIGE PEGELSTATIONEN AN DER DONAU
| Pegelstation | Von der Wasserstraßenverwaltung angestrebter Mindesttiefgang im Güterverkehr | Regulierungsniederwasserstand |
|---|---|---|
| Pfelling (DE) | 250 cm | 290 cm |
| Hofkirchen (DE) | 250 cm | 207 cm |
| Kienstock (AUT) | 250 cm | 161 cm |
| Wildungsmauer (AUT) | 250 cm | 155 cm |
| Devin (SK) | 250 cm | 144 cm |
| Budapest (HU) | 250 cm | 102 cm |
| Bezdan (RS) | 250 cm | -10 cm |
| Calafat (RO) | 250 cm | -5 cm |
| Calarasi (RO) | 250 cm | -32 cm |
| Lom (BG) | 250 cm | 144 cm |
| Silistra (BG) | 250 cm | 80 cm |
Quelle: Donaukommission
Anzahl der Tage unterhalb des Regulierungsniederwasserstands (RNW)
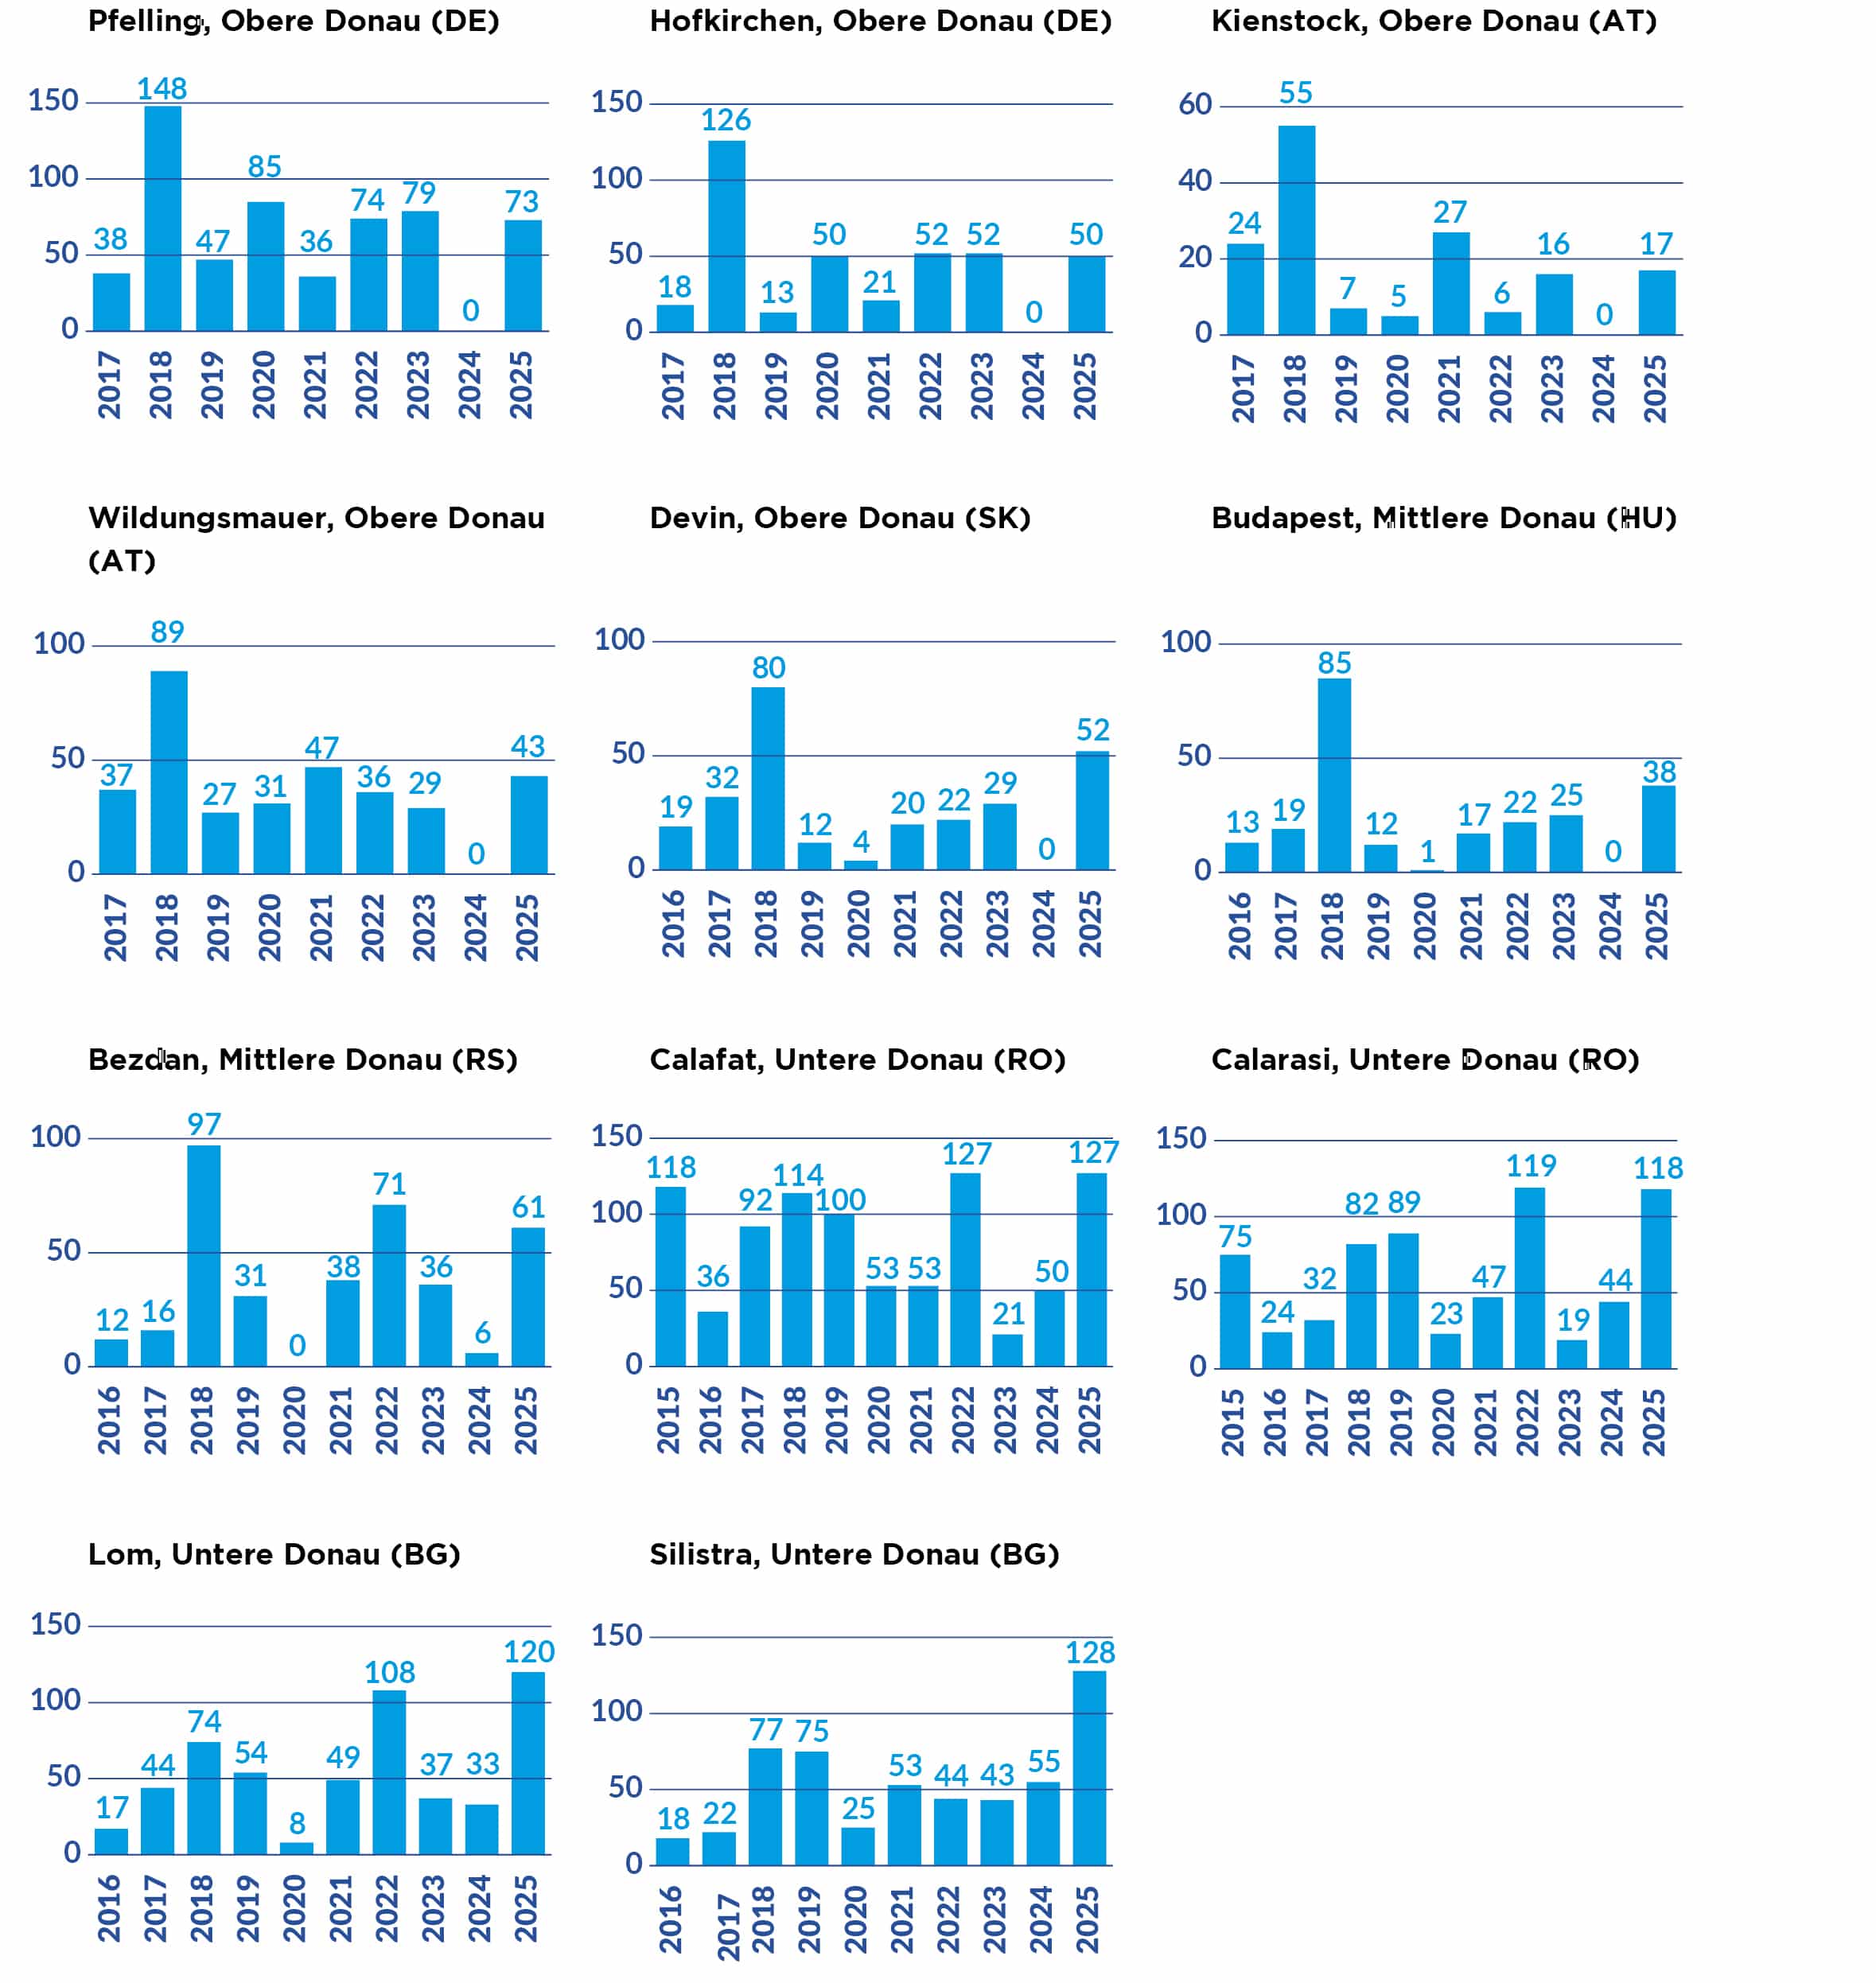
Quellen: Berechnung ZKR basierend auf Daten der WSV, bereitgestellt von der BfG, Daten des Landes Niederösterreich und der Donaukommission
FRACHTRATEN IN DER RHEINREGION
FRACHTRATEN FÜR FLÜSSIGGÜTER IN DER RHEINREGION
ABBILDUNG 3: INSIGHTS GLOBAL-FRACHTRATENINDEX FÜR DEN TRANSPORT VON FLÜSSIGGÜTERN (GASÖL) IM ARA-RHEIN-HANDEL (2004 = 100), NICHT UM KOSTENSTEIGERUNGEN BEREINIGT
ch3_fig3_raw data
Quellen: Berechnung ZKR basierend auf Insights Global.
Niederrhein = Durchschnitt der Zielorte Duisburg und Köln; Oberrhein = Durchschnitt der Zielorte Karlsruhe und Basel; Main = Zielort Frankfurt am Main.
TABELLE 3: STRUKTUR DES KOSTENINDEX FÜR DIE TANKSCHIFFFAHRT AUF DEM RHEIN
| Kostenkomponente | Anteil an den Gesamtkosten (Gewichtung im Index) | Begründung für den Anteil | Datenquelle |
|---|---|---|---|
| Treibstoff (Gasöl) | 30% | Hoher Kraftstoffverbrauch | Destatis Gasölpreisindex |
| Besatzung | 25% | Teure Besatzung, hohes technisches Niveau | Panteia Kostenüberwachung |
| Kapital | 20% | Hohe Preise für Doppelhüllen-Tanker | Langfristige Zinssätze für Kredite (gemäß der Datensammlung der Deutschen Bundesbank) zuzüglich Risikoprämie (2,5%), Schiffbau- und Metallpreisindex (Destatis) für die Abschreibung |
| Reparatur und Wartung | 15% | Hohe Standards für Tankschiffe | Panteia Kostenüberwachung |
| Versicherung | 6% | Hohe Umweltrisiken | Panteia Kostenüberwachung |
| Sonstige Kosten | 4% | Verwaltung, IT | Panteia Kostenüberwachung |
| Gesamtkosten | 100% | Gesamtkosten | - |
ABBILDUNG 4: KOMBINIERTER KOSTENINDEX IN DER TANKSCHIFFFAHRT (2004 = 100) *
ch3_fig4_raw data
Quellen: Berechnung ZKR basierend auf Panteia, Destatis, Deutsche Bundesbank
* Kombinierter Kostenindex = 0,3 × Treibstoffkosten + 0,25 × Besatzungskosten + 0,20 × Kapitalkosten + 0,15 × Reparatur- und Wartungskosten + 0,06 × Versicherungskosten + 0,04 × Sonstige Kosten.
TABELLE 4: GRÜNDE FÜR DEN KOSTENANSTIEG IN DER TANKSCHIFFFAHRT SEIT 2004
| Kostenkomponente | Wachstumsrate der Kosten seit 2004 | Gründe für den steigenden Trend seit 2004 |
|---|---|---|
| Treibstoff (Gasöl) | +82% | Stark schwankend; folgt dem Konjunkturzyklus und externen Schocks (geopolitische Spannungen) |
| Besatzung | +95% | Stetiger Anstieg aufgrund eines Mangels an Fachkräften, insbesondere in der Tankschifffahrt |
| Kapital | +51% | Starker Anstieg aufgrund von Investitionen in Doppelhüllenschiffe (2012–2018), steigenden Stahl- und Werftpreisen sowie der jüngsten Zinserhöhungen |
| Reparatur und Wartung | +136% | Steigende Preise für Stahl und Strom, begrenzte Werftkapazitäten |
| Versicherung | +100% | Höhere Haftpflichtprämien für Gefahrgut, gestiegene Schiffswerte (Doppelhülle) und strengere Umweltrisikobewertungen |
| Sonstige Kosten | +68% | Steigender Verwaltungsaufwand, Kosten für die Digitalisierung, Hafen- und Schleusengebühren sowie höhere Ausgaben für Sicherheitszertifizierungen |
| Gesamtkosten | +88% | Der gewichtete Gesamtwert aller Teilindizes, der eine strukturelle Verschiebung hin zu einem kostenintensiven Umfeld im europäischen Binnenschifffahrtssektor widerspiegelt |
Quellen: Berechnung ZKR basierend auf Daten von Panteia, Destatis und der Deutschen Bundesbank
ABBILDUNG 5: INSIGHTS GLOBAL-FRACHTRATENINDEX FÜR DEN TRANSPORT VON FLÜSSIGGÜTERN (GASÖL) IM ARA-RHEIN-HANDEL (2004 = 100), UM KOSTENSTEIGERUNGEN BEREINIGT
ch3_fig5_raw data
Quellen: Berechnung ZKR basierend auf Insights Global, Panteia, Destatis, Deutsche Bundesbank.
Niederrhein = Durchschnitt der Zielorte Duisburg und Köln; Oberrhein = Durchschnitt der Zielorte Karlsruhe und Basel; Main = Zielort Frankfurt am Main.
CBS-FRACHTRATENINDEX FÜR DIE RHEINREGION
ABBILDUNG 6: CBS-FRACHTRATENINDIZES PRO QUARTAL (2021 = 100), NICHT UM KOSTENSTEIGERUNGEN BEREINIGT *
ch3_fig6_raw data
Quelle: Statistisches Amt der Niederlande (CBS) (Binnenvaartdiensten; Preisindex), Tabelle 85817 2021=100
* Die Preise für feststehende Routen werden zweimal pro Quartal beobachtet und beinhalten Treibstoff- und Niedrigwasserzuschläge, jedoch kein Be- und Entladen. Der Beobachtungszeitpunkt liegt in der Mitte und am Ende des Quartals. Alle Preise sind Nominalpreise.
TABELLE 5: STRUKTUR DES KOSTENINDEX FÜR DEN TRANSPORT VON TROCKENGÜTERN UND CONTAINERN AUF DEM RHEIN
| Kostenkomponente | Anteil am Trockengütertransport (%) | Anteil am Containertransport (%) | Datenquelle |
|---|---|---|---|
| Treibstoff (Gasöl) | 35% | 28% | Destatis Gasölpreisindex |
| Besatzung | 25% | 22% | Panteia Kostenüberwachung |
| Kapital | 15% | 22% | Deutsche Bundesbank / Destatis Metallindex |
| Reparatur und Wartung | 12% | 10% | Panteia Kostenüberwachung |
| Versicherung | 3% | 5% | Panteia Kostenüberwachung |
| Sonstige Kosten | 10% | 13% | Panteia Kostenüberwachung |
| Gesamt | 100% | 100% | - |
ABBILDUNG 7: CBS-FRACHTRATENINDIZES PRO QUARTAL (2021 = 100), UM KOSTENANSTIEG BEREINIGT
ch3_fig7_raw data
Quellen: Berechnung ZKR basierend auf CBS (Binnenvaartdiensten; Preisindex), Tabelle 85817, 2021 = 100
CITBO-FRACHTRATENINDEX FÜR FLÜSSIGGÜTER IN DER FARAG-REGION
-
Geografische Verteilung der Transporttätigkeit von CITBO und Struktur der Produktsegmente
Ergebnisse der Berechnung der Frachtratenindizes (Spotmarktdaten)
ABBILDUNGEN 8, 9 UND 10: CITBO-FRACHTRATENINDEX FÜR FLÜSSIGGÜTER-SEGMENTE (INDEX Q3 2017 = 100), UM KOSTENANSTIEGE BEREINIGT
ch3_fig8_raw data
ch3_fig9_raw data
ch3_fig10_raw data
Quellen: Berechnung ZKR basierend auf Spotmarktdaten der CITBO und des kombinierten Kostenindex für die Beförderung von Flüssiggütern