

• La performance du transport fluvial de marchandises en Europe (UE-27 plus la Suisse, la Serbie et la République de Moldavie, et l’Ukraine) se chiffrait à 122,7 milliards de TKM en 2025, soit une baisse de -3,3 % par rapport à 2024. La part des pays rhénans représentait 80,0 % de la prestation totale de transport, et celle des pays du Danube 19,8 % (y compris l’Ukraine).
• Sur l’ensemble du Rhin, le transport de marchandises s’élevait à 281,9 millions de tonnes en 2025, soit une baisse de -0,9 % par rapport à 2024. Si la plupart des segments de marchandises enregistraient des volumes inférieurs, le charbon (+8,1 %), les métaux (+1,6 %) et les produits agricoles (+1,4 %) affichaient des hausses.
• Sur le Danube, les volumes de marchandises ont diminué en 2025, en raison de la faiblesse des conditions-cadres économiques, d’une hydraulicité moins favorable et des effets persistants de la guerre en Ukraine. Des diminutions significatives ont été observées pour les produits agricoles, les produits alimentaires et le transport de minerai de fer.
TRANSPORT EN EUROPE ET PAR PAYS
- Selon les données recueillies en 2025 sur la navigation intérieure en Europe (UE-27, plus la Suisse, la Serbie, l’Ukraine et la République de Moldavie), la prestation de transport de marchandises a diminué de -3,3 % par rapport à 2024, s’établissant à 122,7 milliards de TKM. Les pays rhénans (Belgique, France, Allemagne, Luxembourg, Pays-Bas et Suisse) détenaient 80,0 % de la prestation totale de transport sur les voies d’eau intérieures de l’UE-27, plus la Suisse, la Serbie, l’Ukraine et la République de Moldavie. La part des pays danubiens représentait 19,8 %.
- En 2025, le volume de marchandises transportées sur les voies navigables de l’UE-27 représentait 458,4 millions de tonnes (soit -3,2 % par rapport à 2024). La part du transport transfrontalier franchissant une frontière – sous forme de trafic d’exportation, d’importation ou de transit – représentait 75,1 % de la prestation totale de transport fluvial enregistrée dans l’UE-27, qui s’élevait à 117,97 milliards de TKM, traduisant une baisse de -3,0 % par rapport à 2024 (UE 27 uniquement). Le trafic de transit détenait, à lui seul, une part de 20,4 %, et les trafics d’exportation et d’importation représentaient 28,7 % et 26,0 %, respectivement.
- Dans les rapports annuels précédents, ce chapitre ne concernait que les volumes transportés sur le Rhin traditionnel, c’est-à-dire la partie du fleuve comprise entre Bâle et la frontière germano-néerlandaise. Depuis 2024, il porte sur les volumes transportés sur l’ensemble du Rhin, de Bâle à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut). De plus, en 2024, des données plus affinées ont été fournies par VNF sur les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et entre les ports rhénans suisses et français, d’autre part ; ces données ont été intégrées à celles relatives aux années 2014 et suivantes2.
- Le transport de marchandises sur l’ensemble du Rhin (de Bâle à la mer du Nord) s’élevait à 281,9 millions de tonnes en 2025, contre 284,6 millions de tonnes en 2024. Le résultat enregistré en 2025 était inférieur de -0,9 % à celui atteint en 2024.
– Le Rhin traditionnel (de Bâle à la frontière germano-néerlandaise) représentait 147,3 millions de tonnes en 2025, contre 150,2 millions de tonnes en 2024 et 146,8 millions de tonnes en 2023. Le résultat enregistré en 2025 était inférieur de -1,9 % à celui atteint en 2024.
– Le Rhin inférieur néerlandais (de la frontière germano-néerlandaise à la mer du Nord, y compris Anvers via la liaison Rhin-Escaut3) représentait 230,8 millions de tonnes, contre 234,0 millions de tonnes en 2024. Le résultat enregistré en 2025 était inférieur de -1,4 % à celui atteint en 2024. - Lors du calcul du volume total de marchandises transporté sur l’ensemble du Rhin, toutes les dispositions ont été prises pour éviter le double comptage. Certains volumes étant transportés dans les deux secteurs, les volumes relatifs à ceux-ci ne peuvent être purement et simplement additionnés.
- La tendance à la baisse observée pour le Rhin traditionnel est imputable à une combinaison de facteurs : 1) la baisse de la production industrielle allemande depuis 2018 ; 2) des périodes récurrentes de basses eaux (notamment en 2015, 2018 et 2022) ; 3) une certaine désindustrialisation qui a suivi la crise financière de 2008/2009.
- En termes de structure géographique, la demande de transport est plus importante sur le Rhin inférieur que sur le Rhin moyen et supérieur, comme le montre la figure 6. Cette demande plus élevée sur le Rhin inférieur peut découler de plusieurs raisons, à savoir :
– la densité du réseau de navigation intérieure dans le delta néerlandais et le trafic interportuaire (Rotterdam, Anvers, Amsterdam, North Sea Port) reliant d’importants centres industriels pétroliers et chimiques et un grand nombre de terminaux à conteneurs ;
– la présence d’un centre industriel sidérurgique et pétrolier majeur dans la région du Rhin inférieur allemand ;
– la grande profondeur des chenaux du Rhin inférieur. - En termes de volumes globaux de marchandises transportés sur l’ensemble du Rhin, le segment des produits pétroliers, celui des produits chimiques et celui des sables, pierres et graviers en constituent les trois principales parts.
- Le tableau suivant passe en revue les indicateurs/facteurs d’influence déterminants qu’il importe de connaître pour comprendre l’évolution du transport de marchandises sur le Rhin par rapport aux différents segments de marchandises.
- Le segment des produits pétroliers est porté par une combinaison de facteurs (voir aussi chapitre 8, Perspectives à court terme). Outre l’hydraulicité, le transport est influencé par une tendance négative prolongée qui est présente sur le Rhin traditionnel. Les autres facteurs d’influence majeurs entrant en ligne de compte sont les effets saisonniers de la demande de fioul domestique (en automne et en hiver) et les anticipations sur les prix du gazole qui agissent sur l’incitation au stockage de produits pétroliers (pouvant ainsi entraîner une augmentation ou une diminution des stocks dans l’arrière-pays rhénan et de la demande de transport correspondante).
- En 2025, tous ces facteurs laissaient présager une baisse du transport de produits pétroliers.
– L’augmentation du nombre de jours de basses eaux (notamment au printemps 2025) a imposé des limites matérielles à l’activité de transport.
– Des températures hivernales supérieures à la moyenne (par rapport à la période de référence 2003-2025) ont entraîné une baisse de la demande de fioul domestique en hiver.
– Les prix actuels du gazole (au moment de l’analyse) étaient supérieurs aux prix à terme (marché à terme du gazole de Londres), affichant un écart positif (« backwardation ») sur toute l’année, ce qui a réduit l’incitation au stockage de fioul domestique dans l’arrière-pays. - Par rapport au Rhin traditionnel, le transport sur le Rhin néerlandais dans la région ARA5 connaît également l’influence de facteurs supplémentaires, à savoir : 1) l’avitaillement des navires de mer par des bateaux de navigation intérieure, 2) le mélange de carburants destinés à l’exportation vers des destinations étrangères via les ports maritimes de la zone ARA6. Ces activités ont un effet positif sur la tendance négative observée sur le Rhin traditionnel.
- Deux autres segments du transport de marchandises sur le Rhin subissent l’influence de tendances ou de facteurs qui perdurent : le minerai de fer (voir chapitre 8, perspectives à court terme) et les conteneurs.
– Le transport de minerai de fer a également souffert de la crise financière de 2008/2009, et les volumes enregistrés ont été systématiquement inférieurs (-25%) depuis. La crise semble avoir joué un rôle de catalyseur dans la désindustrialisation.
– Une tendance à la baisse a été observée ces dernières années pour le transport de conteneurs, sous l’effet de plusieurs facteurs d’influence. - La forte hausse du transport de charbon en 2025 s’explique par une baisse de la production d’électricité issue de l’éolien terrestre (-5 %), de la biomasse (-4 %) et de l’hydroélectricité (-24 %) en Allemagne en 2025, conjuguée à des prix du charbon faibles7. La forte baisse de la production d’électricité hydraulique était due à des facteurs climatiques (périodes de sécheresse). L’utilisation de la houille a permis de compenser ces baisses, ce qui a entraîné une hausse de +11 % de sa part dans la production brute d’électricité. Il s’en est suivi une forte augmentation du transport de charbon, favorisée par la baisse des prix de ce combustible, malgré le recul de son utilisation dans la production d’acier.
- En ce qui concerne les produits agricoles, leur transport a connu une forte hausse (+30%) sur le Rhin supérieur, à l’écluse de Gambsheim, par rapport à 2024. Cette hausse a notamment été stimulée par d’excellents rendements et par une reprise des exportations vers l’UE et les pays tiers. Cette tendance confirme donc le rôle stratégique du transport fluvial pour le secteur céréalier8. Pourtant, sur l’ensemble du Rhin, l’augmentation cumulée des produits agricoles et alimentaires n’a été que marginale.
- Le transport de conteneurs sur le Rhin subit les effets conjugués de plusieurs facteurs. Un facteur important est la manutention de conteneurs maritimes dans les ports maritimes (en particulier Rotterdam et Anvers). Un deuxième facteur est l’efficacité logistique de la navigation fluviale, liée notamment au transbordement des bateaux de navigation intérieure dans les ports maritimes. Un troisième facteur est l’incidence des basses eaux.
- Manutention des conteneurs maritimes dans les ports ARA : par exemple, après avoir subi une forte baisse en 2022, le poids brut des marchandises en conteneurs manutentionnées au port de Rotterdam a stagné pendant trois ans (2023, 2024 et 2025). Au cours des trois premiers trimestres de 2025, seule une légère baisse de -1,9 % (pourcentage reposant sur le nombre de tonnes) a été observée par rapport aux trois premiers trimestres de l’année 20249. Le recul et la stagnation de la manutention de conteneurs découlaient de la guerre d’agression russe contre l’Ukraine, qui a provoqué une hausse des prix de l’énergie en Europe, réduisant le pouvoir d’achat et, par conséquent, la consommation privée. Compte tenu des nombreux biens de consommation transportés dans les conteneurs, leur part influe sur les volumes.
- Effet permanent des basses eaux : une comparaison entre la manutention de conteneurs maritimes dans le port de Rotterdam et le transport de conteneurs sur le Rhin traditionnel (données reposant sur le nombre de tonnes) montre que la relation étroite entre les deux variables a été perturbée aux troisième et quatrième trimestres de l’année 2018. Ce dernier semestre a connu une forte période d’étiage qui a eu un impact négatif significatif sur le transport de conteneurs sur le Rhin. De plus, la période d’étiage survenue en 2022 a également creusé l’écart entre les données rhénanes et les données maritimes. Ces données semblent indiquer que certaines périodes d’étiage particulièrement sévères ont un effet prolongé en raison du report modal vers le rail.
- Efficacité logistique : la congestion et la longueur des temps d’attente pour la manutention des barges fluviales aux terminaux à conteneurs des ports maritimes traduisent un problème structurel. Celui-ci résulte de la priorité donnée aux navires de mer de plus en plus grands et pèse sur la fiabilité et la compétitivité du transport fluvial de conteneurs10.
- En 2025, le transport de conteneurs sur l’ensemble du Rhin (de Bâle à la mer du Nord) s’élevait à 28,9 millions de tonnes, ce qui correspondait plus ou moins à une stagnation (-0,3 %). Les résultats varient en fonction du secteur concerné du fleuve. Sur le Rhin traditionnel, le transport de conteneurs était inférieur de -4,4% à celui de 2024. Dans le secteur néerlandais du Rhin, le trafic national de conteneurs a enregistré une augmentation de +4,7%, confirmant la tendance à la hausse du transport national de conteneurs aux Pays-Bas. En revanche, le trafic fluvial international limité au secteur néerlandais du Rhin a reculé de -3,6 %.
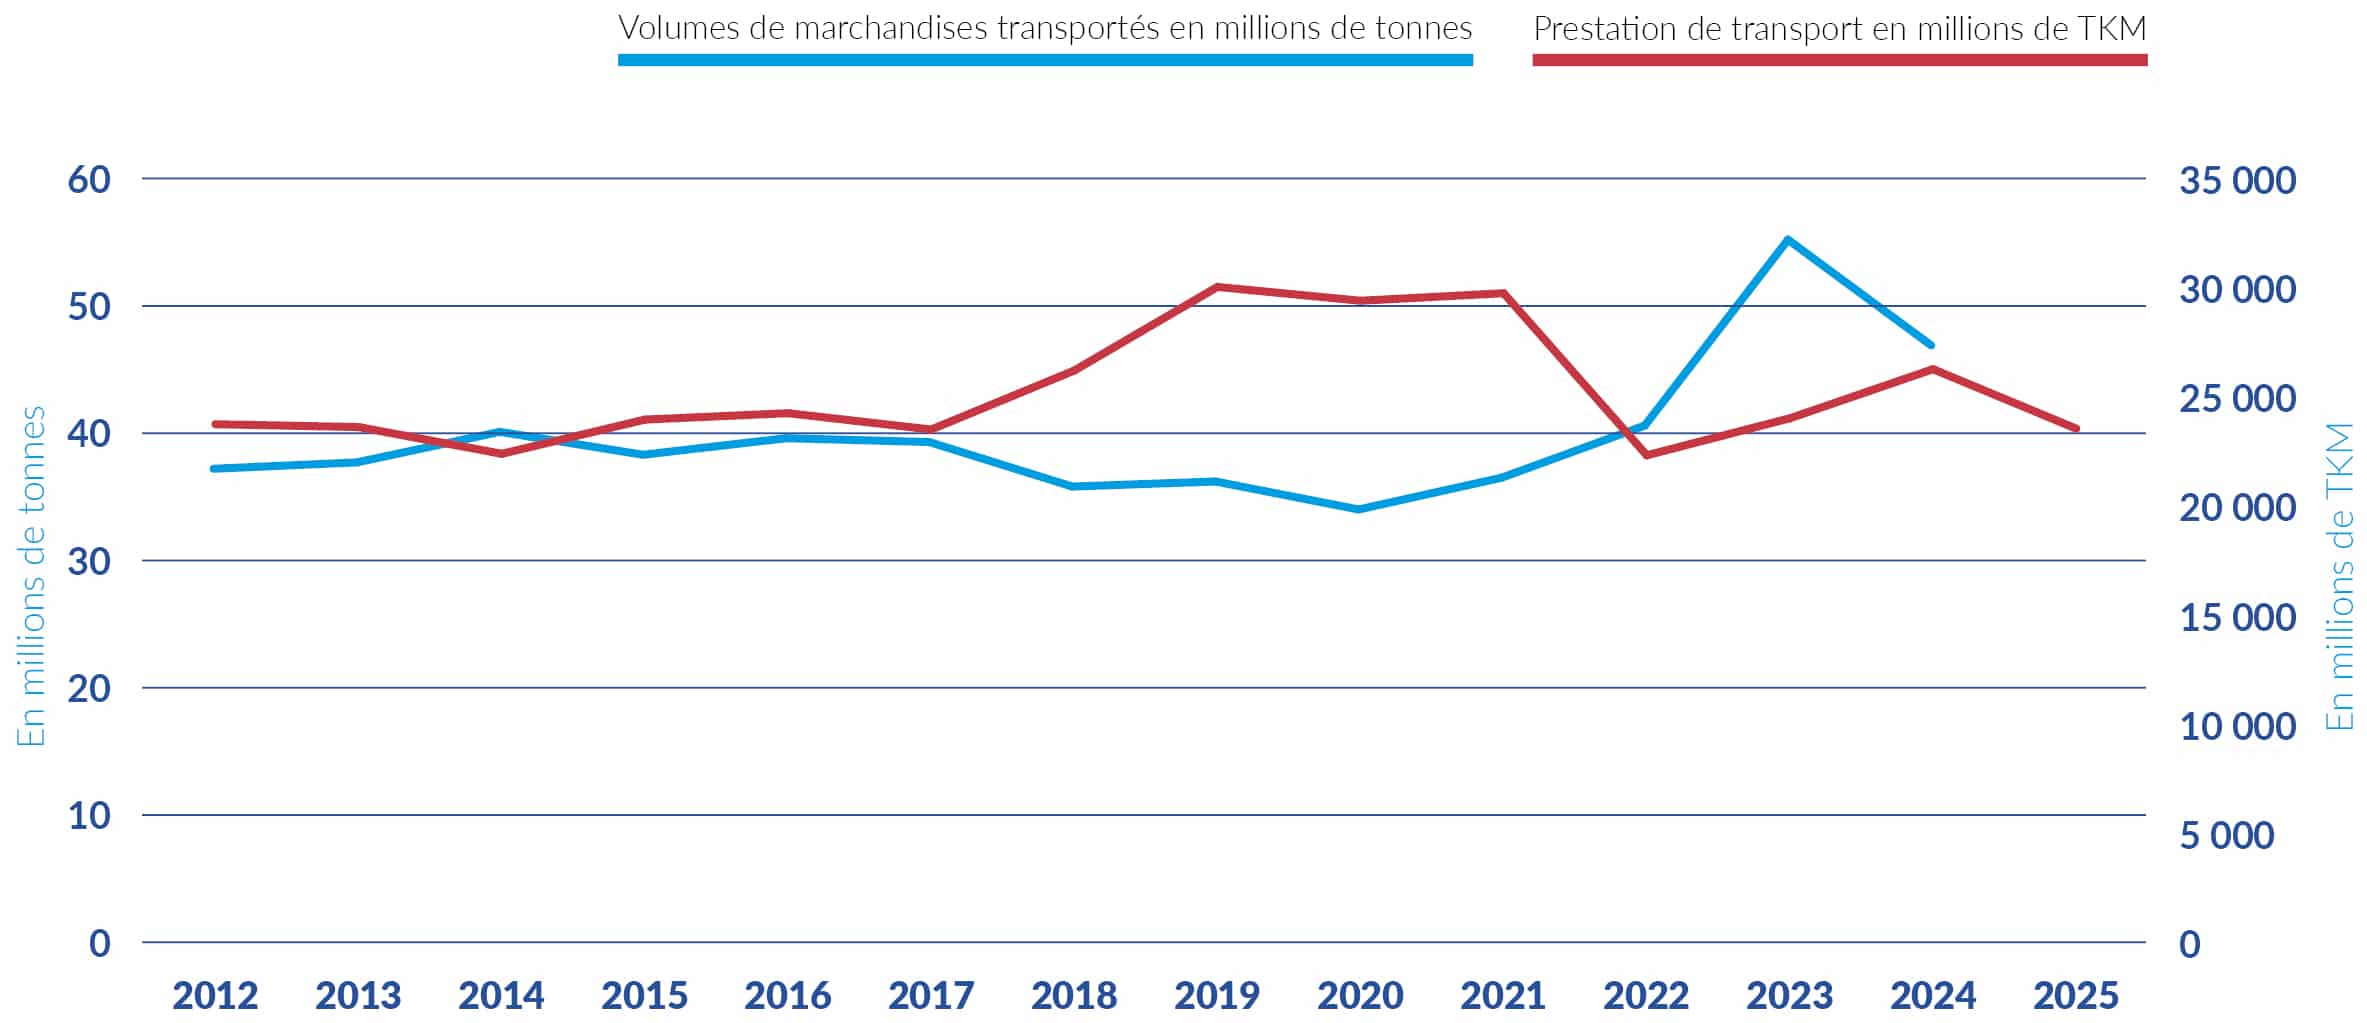
- Le volume de marchandises transporté sur l’ensemble de la partie navigable du Danube entre Kelheim (Allemagne) et la mer Noire (via le canal Danube-mer Noire et le canal de Sulina), en augmentation depuis 2020, a atteint 55,2 millions de tonnes en 2023. Cette augmentation est principalement due à la croissance exceptionnelle des volumes de transport par voie navigable enregistrée en Ukraine, en particulier celle des exportations via les ports Ukrainiens sur le Danube. En 2024, une baisse de 15 % a été observée par rapport à 2023, pour atteindre 46,9 millions de tonnes. Cette diminution s’explique principalement par la reprise des activités dans les ports ukrainiens. La prestation de transport sur le Danube (pays danubiens de l’UE, plus la Serbie) a atteint 26,6 milliards de TKM en 2025, représentant une baisse de -10,4 % par rapport à 2024.
- En 2025, la guerre d’agression russe contre l’Ukraine a continué d’impacter le transport de marchandises et de passagers sur le Danube. Tout au long de l’année 2025, la Russie a intensifié ses attaques systématiques contre les infrastructures portuaires ukrainiennes situées le long du Danube et les régions voisines. La première attaque a été dirigée au mois de janvier contre le port d’Ismaïl et sa région ; la Russie a ensuite repris, tous les mois, ses frappes aériennes contre les infrastructures portuaires ukrainiennes sur le Danube et les installations adjacentes. Ces attaques ont détruit des installations de transbordement, des infrastructures énergétiques et de transport, des silos à céréales, ainsi que des entrepôts et des bâtiments administratifs. En outre, plusieurs bateaux battant pavillon étranger ont subi des dommages lors de leurs opérations de chargement et de déchargement.
- Les frappes aériennes et les attaques à la mine menées par la Russie ont constitué des menaces directes sur la sécurité, non seulement des infrastructures portuaires ukrainiennes sur le Danube, mais aussi de l’ensemble du trafic fluvial sur le Danube inférieur, y compris celle des équipages et du personnel travaillant à bord des bateaux.
- La situation critique que connaît la région du Danube inférieur en raison de l’agression à grande échelle menée par la Russie contre l’Ukraine a continué d’être le facteur décisif pesant sur la dynamique et les indicateurs finaux du marché de la navigation sur le Danube. Le marché du transport fluvial sur le Danube a ainsi dû faire face à d’énormes difficultés, relevant principalement de la sécurité de la navigation et de l’exposition à des risques supplémentaires, ce qui a conduit à une réorientation partielle du marché et à des distorsions dans certains secteurs du transport fluvial traditionnel sur le Danube.
- Au regard de la situation décrite ci-dessus, la Commission du Danube poursuivra activement ses efforts pour faciliter à tous points de vue l’exportation de produits agricoles ukrainiens et l’importation des marchandises nécessaires à l’Ukraine, dans le cadre de l’initiative des corridors de solidarité UE-Ukraine, adoptée au mois de mai 2022 afin de soutenir les mesures de solidarité de l’UE à l’égard de l’Ukraine. L’accent a été mis sur la stabilisation des chaînes logistiques du transport de marchandises transitant par les ports situés le long du Danube en Ukraine, en République de Moldova et en Roumanie, ainsi que par le canal Danube-mer Noire.
- En 2025, un net recul du transport de marchandises sur le Danube a été constaté à tous les points d’enregistrement disponibles. Cela peut s’expliquer par un contexte économique et une hydraulicité défavorables (voir chapitre 3), ainsi que par la guerre d’agression russe contre l’Ukraine.
- Au point d’enregistrement le plus représentatif, celui de Gabčíkovo, situé à la frontière entre la Slovaquie et la Hongrie, les volumes de transport de produits alimentaires et de denrées fourragères ont fortement diminué. De plus, les quantités de minerai de fer transportées étaient inférieures à celles de 2024. Les segments de marchandises ayant connu une hausse étaient ceux des produits pétroliers, des métaux et des engrais.
- La figure suivante illustre l’évolution du transport de marchandises par segment de marchandises sur le Danube supérieur.
- En 2025, avec 11,1 milliards de TKM (-1,9 %), plus de 5,7 millions d’EVP (+0,4 %) et 46,4 millions de tonnes de marchandises conteneurisées (-1,1 %), le transport de conteneurs sur les voies fluviales européennes (UE 27) représentait 9,4 % de la prestation totale de transport fluvial de l’UE, qui s’élevait à quelques 118,0 milliards de TKM. En outre, plus de 99 % de la prestation de transport de conteneurs (en TKM) était assurée dans les pays rhénans (Pays-Bas, Belgique, Allemagne, France, Suisse et Luxembourg). Sur le Danube, le transport de conteneurs représentait 0,1 %.
- En 2025, le transport de conteneurs mesuré en millions d’EVP a augmenté de +5,0 % rien qu’aux Pays Bas. S’il est resté stable en Allemagne, il a reculé de -8,7 % en France et de -7,8 % en Belgique. Les 41,8 millions de tonnes de marchandises transportées par conteneurs aux Pays Bas (+2,1 %), représentant 4,8 millions d’EVP (+5 %), ont placé ce pays loin en tête du transport fluvial de conteneurs en Europe. La croissance affichée par les Pays-Bas dans ce segment s’est opérée aussi bien au niveau national qu’international, en EVP ou en TKM. L’Allemagne a présenté un bilan mitigé, ayant connu à la fois une progression du transport de conteneurs et une contraction des mouvements internationaux dans les deux métriques. La Belgique, en revanche, a enregistré des baisses dans le transport de conteneurs, tant au niveau national qu’international, en EVP ou en TKM.
- Les deux pays danubiens présentant la part de transport par conteneurs la plus importante sont actuellement la Roumanie et la Hongrie. 276 EVP (+91,8 %) ont été transportés sur les voies fluviales hongroises en 2025. La même année, en Roumanie, le transport de conteneurs s’élevait à 4 544 EVP (-77,9 %). En ce qui concerne le poids des cargaisons, le transport de conteneurs sur les voies navigables hongroises représentait 8 000 tonnes en 2025 (+60,0 %). En Roumanie, en revanche, 66 000 tonnes de marchandises ont été transportées en conteneurs (-72,2 %). Ces valeurs illustrent l’immense écart avec les pays rhénans.
- Au cours de la dernière décennie, les parts modales du transport fluvial et du transport ferroviaire ont diminué au niveau de l’UE-27, tandis que celle du transport routier gagnait du terrain. En 2024, la part du transport fluvial s’élevait à 5,2 % (soit une baisse de ‑2 points de pourcentage sur dix ans), ce qui représentait sa première hausse d’une année sur l’autre depuis 2019. Malgré cette amélioration, le transport fluvial est resté loin derrière le transport routier, qui enregistrait 78,2 % en 2024 (+4 points de pourcentage sur dix ans), et le transport ferroviaire, qui affichait 16,6 % (‑2 points de pourcentage). Étant donné que de nombreux États membres de l’UE ne disposent pas de voies navigables intérieures, la répartition modale au niveau de l’UE ne constitue pas un indicateur de performance adapté au transport fluvial. Les chiffres relatifs à la répartition modale doivent donc être analysés au niveau national.
- Au cours de la dernière décennie, la part modale du transport fluvial a diminué dans chacun des principaux pays concernés par la navigation fluviale. Aux Pays-Bas, le transport fluvial avait culminé à 46,8 % en 2012, avant de tomber à 40,4 % en 2024. Des baisses prolongées ont également été observées en Allemagne, en Belgique, au Luxembourg et en France. En Allemagne, la part modale du transport fluvial était tombée sous la barre des 7,0 % en 2022 et 2023, avant de remonter à 7,0 % en 2024, et ce pour la première fois depuis 2019. La Belgique et le Luxembourg ont connu une évolution similaire, avec un recul constant après 2019 et une reprise en 2024.
- Parmi les pays du Danube, la Roumanie et la Bulgarie ont enregistré des parts modales plus élevées (supérieures à 28,0 %) pour le transport fluvial avant 2020, suivies de fortes baisses en 2021-2022. Depuis, les deux pays ont connu une reprise partielle, la Roumanie ayant gagné environ 3 points de pourcentage et la Bulgarie 5 points entre 2022 et 2024. Les pays danubiens restants ont également enregistré une hausse de leur part modale de transport fluvial en 2024, affichant ainsi leur première augmentation annuelle depuis 2019.
- Dans l’ensemble, malgré la reprise générale observée en 2024, les pays examinés affichent encore tous des parts modales de transport fluvial inférieures à celles enregistrées dix ans plus tôt (environ -5 points de pourcentage aux Pays-Bas, en Belgique et en Hongrie ; -3 en Allemagne ; et -6 en Roumanie). Cette baisse prolongée peut être attribuée à une combinaison de facteurs tels que :
– les avantages structurels du transport routier,
– les évolutions de la structure industrielle (déclin des industries du vrac lourd et diminution du recours à la navigation fluviale par les secteurs porteurs),
– les modèles logistiques entraînant une baisse de la demande de transport fluvial dans la plupart des pays (livraisons « juste à temps »),
– les contraintes relatives à l’étendue et à la fiabilité du réseau, les retards dans l’entretien et la rénovation des écluses et des ponts, l’insuffisance des investissements dans les infrastructures de navigation intérieure. - L’augmentation de la part modale du transport fluvial observée en 2024 semble donc davantage traduire un rebond, par rapport aux niveaux inférieurs enregistrés dans les années précédentes, et un regain de la demande de transport de vrac, à la suite des chocs sur les prix de l’énergie et des matières premières, plutôt qu’un renversement de la tendance à la baisse sous-jacente.
PRESTATION TOTALE DE TRANSPORT FLUVIAL SUR LE TERRITOIRE NATIONAL DE CHAQUE PAYS EN EUROPE – COMPARAISON ENTRE 2024 ET 2025 (EN MILLIONS DE TKM) *
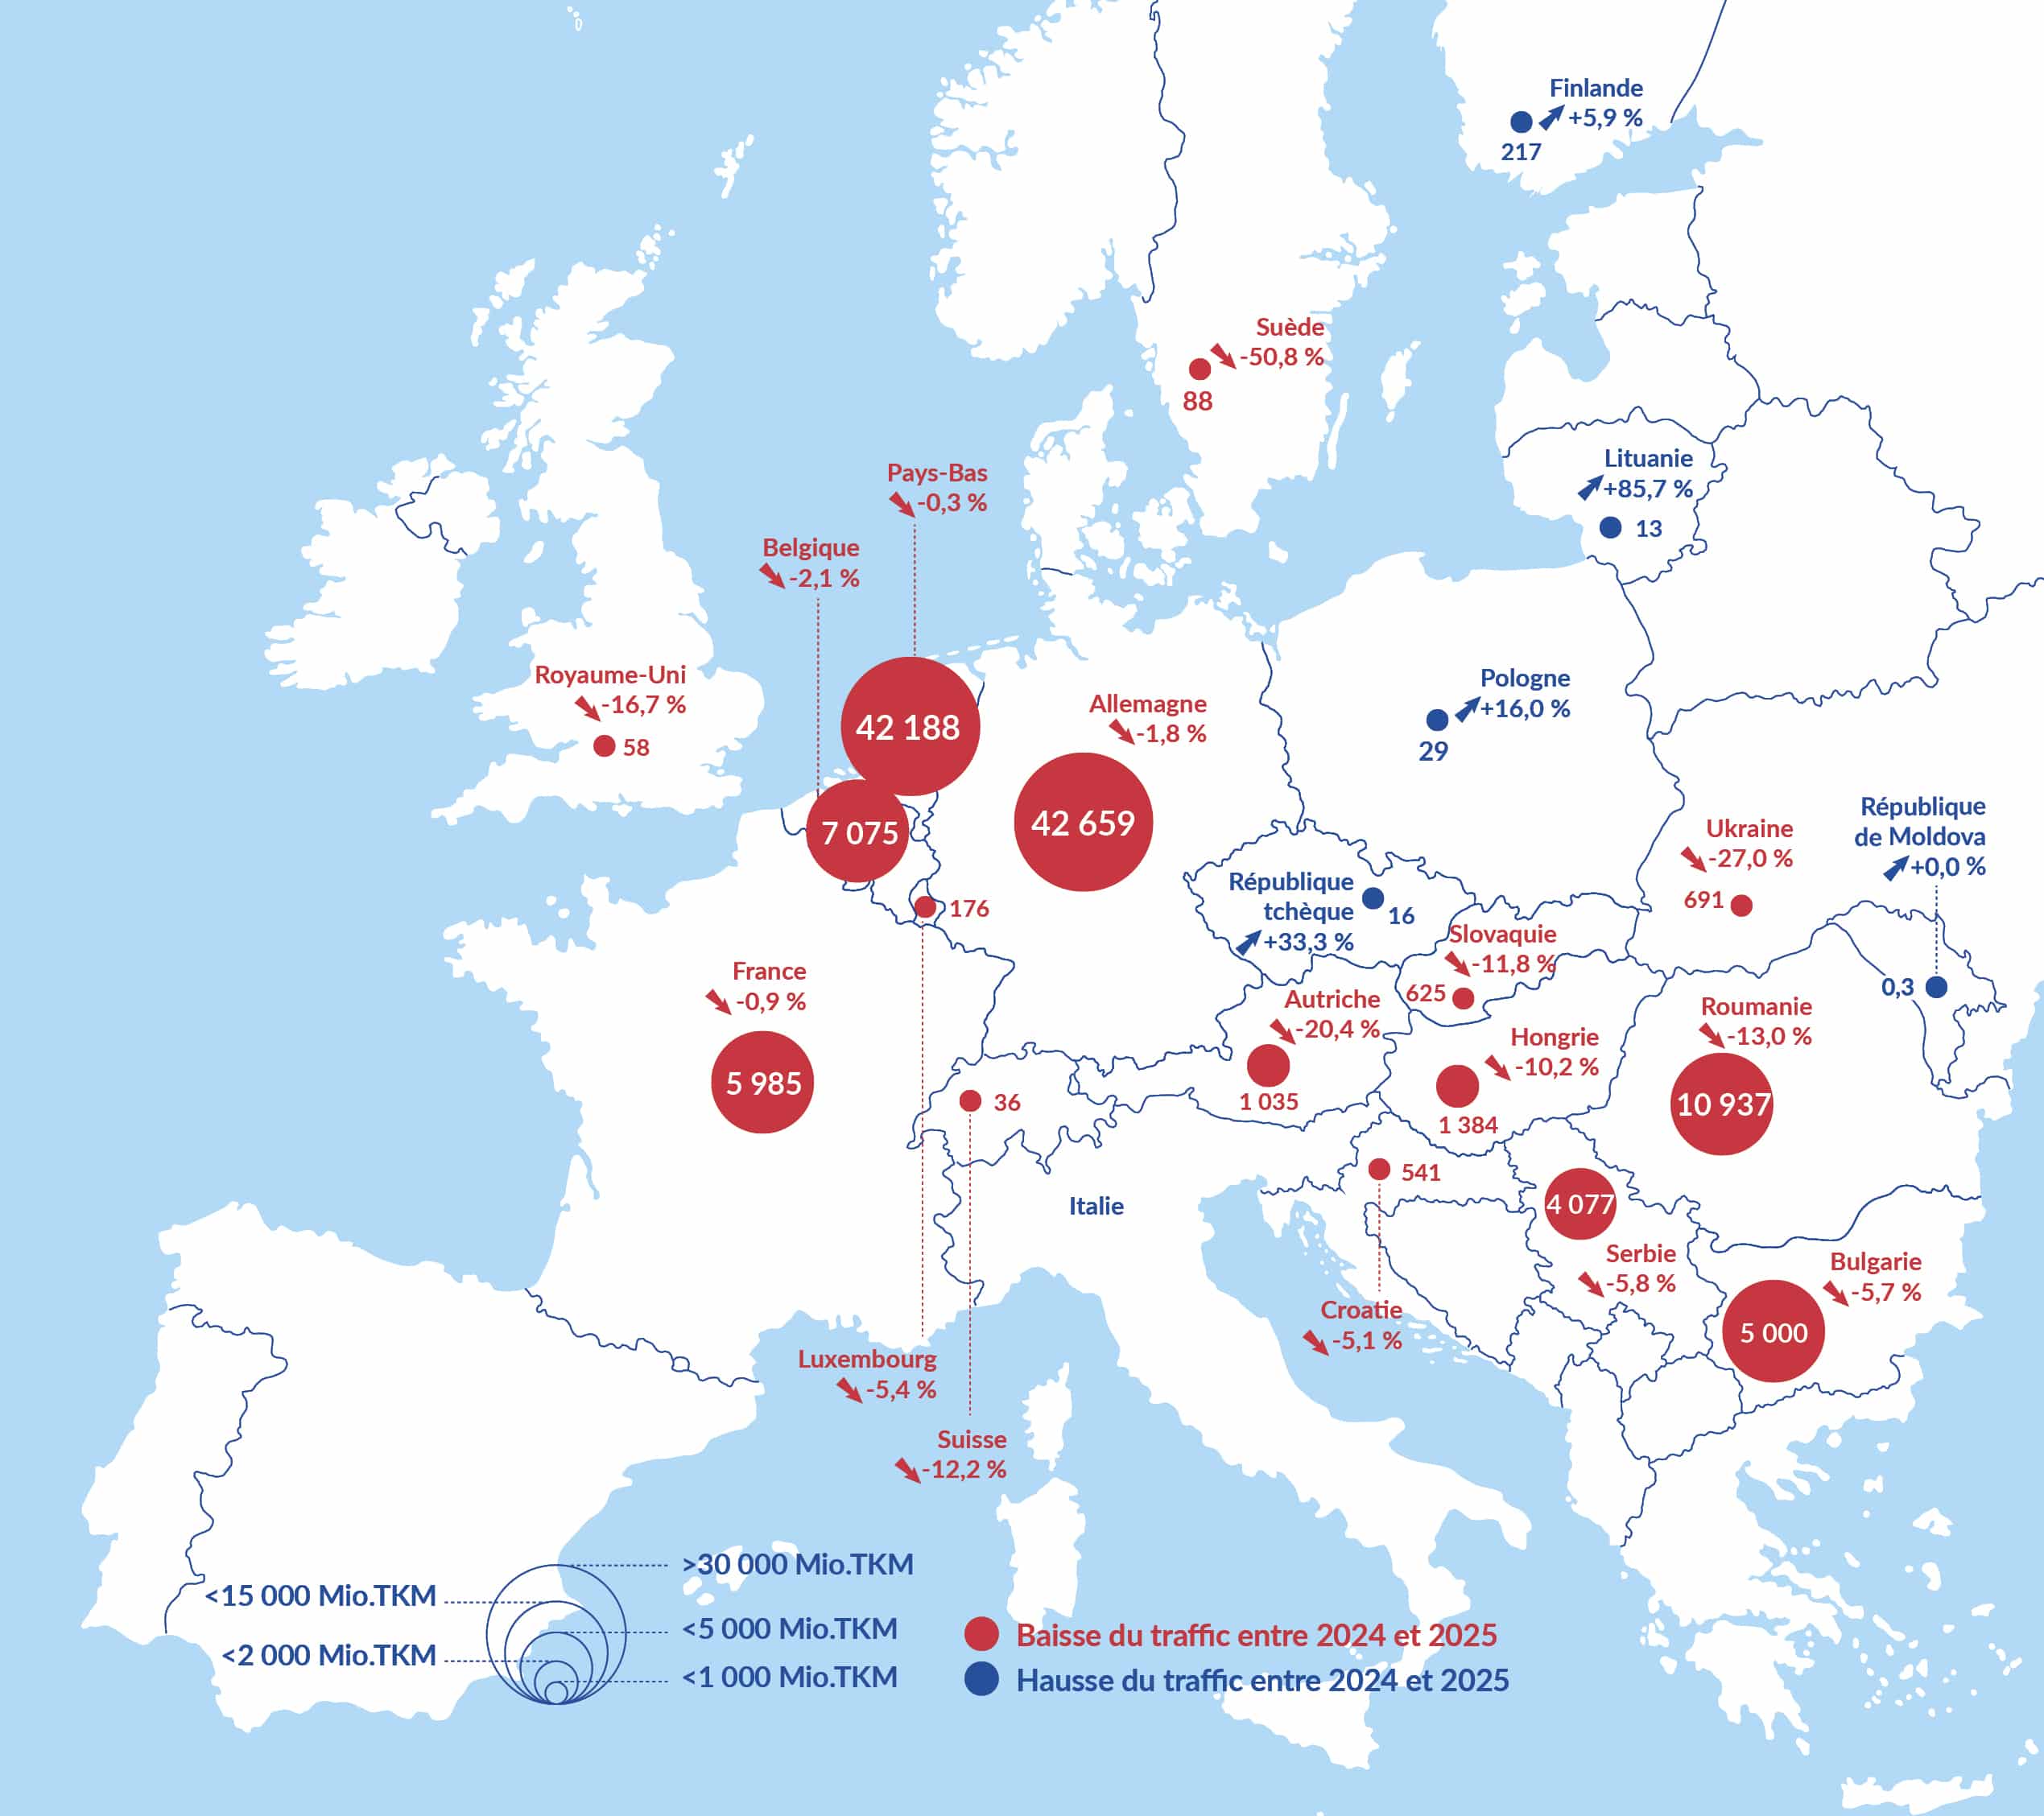
Sources : Eurostat [iww_go_atygo] et [iww_go_nave], OCDE (Suisse, Ukraine et République de
Moldavie), Ministère des transports du Royaume-Uni.
* La part de la prestation de transport fluvial de l’Italie en Europe n’est pas disponible pour 2025.
FIGURE 1 : PRESTATION DE TRANSPORT FLUVIAL ENTRE 2018 ET 2025 DANS LES PRINCIPAUX PAYS EUROPÉENS CONCERNÉS PAR LA NAVIGATION INTÉRIEURE (EN MILLIARDS DE TKM) *
ch2_fig1_raw data
Sources : Eurostat [iww_go_atygo] (pour la plupart des pays) et [iww_go_nave] (Serbie), OCDE (Suisse, Ukraine et République de Moldavie) et Ministère des transports du Royaume-Uni.
* Les données relatives à l’Italie (2025) et la Finlande (2018) ne sont pas disponibles.
Note : Au Royaume-Uni, le transport fluvial est défini comme regroupant le trafic non maritime (qui se déroule intégralement dans les eaux intérieures) et le trafic fluviomaritime (assuré par des navires de mer qui naviguent à la fois en mer et sur les voies de navigation intérieures). Par souci de cohérence avec la méthodologie utilisée par Eurostat, seule est illustrée dans cette figure la prestation de transport liée au trafic s’effectuant intégralement dans les eaux intérieures (représentant 58 millions de TKM en 2025). Il convient cependant de noter que, au Royaume Uni, le transport fluviomaritime représente la part la plus importante du transport fluvial (soit près de 1,1 milliard de TKM en 2025). Au total, la prestation de transport fluvial au Royaume-Uni est chiffrée à près de 1,2 milliard de TKM en 2025.
FIGURE 2 : PRESTATION DE TRANSPORT FLUVIAL DANS LES PAYS EUROPÉENS EN 2025 (EN MILLIARDS DE TKM) *
ch2_fig2_raw data
Sources : Eurostat [iww_go_atygo] (pour la plupart des pays) et [iww_go_qnave] (Serbie), OCDE (Suisse, Ukraine et République de Moldavie).
* Les données relatives à l’Italie n’étaient pas disponibles pour 2025.
FIGURE 3 : PRESTATION DE TRANSPORT ANNUELLE DE LA NAVIGATION INTÉRIEURE DANS L’UE-27 (EN MILLIARDS DE TKM) *
ch2_fig3_raw data
Source : [Eurostat iww_go_atygo]
* UE-27, conformément au nombre d’États membres de l’UE en 2025.
PRESTATION DE TRANSPORT DANS LES PRINCIPAUX BASSINS FLUVIAUX EUROPÉENS
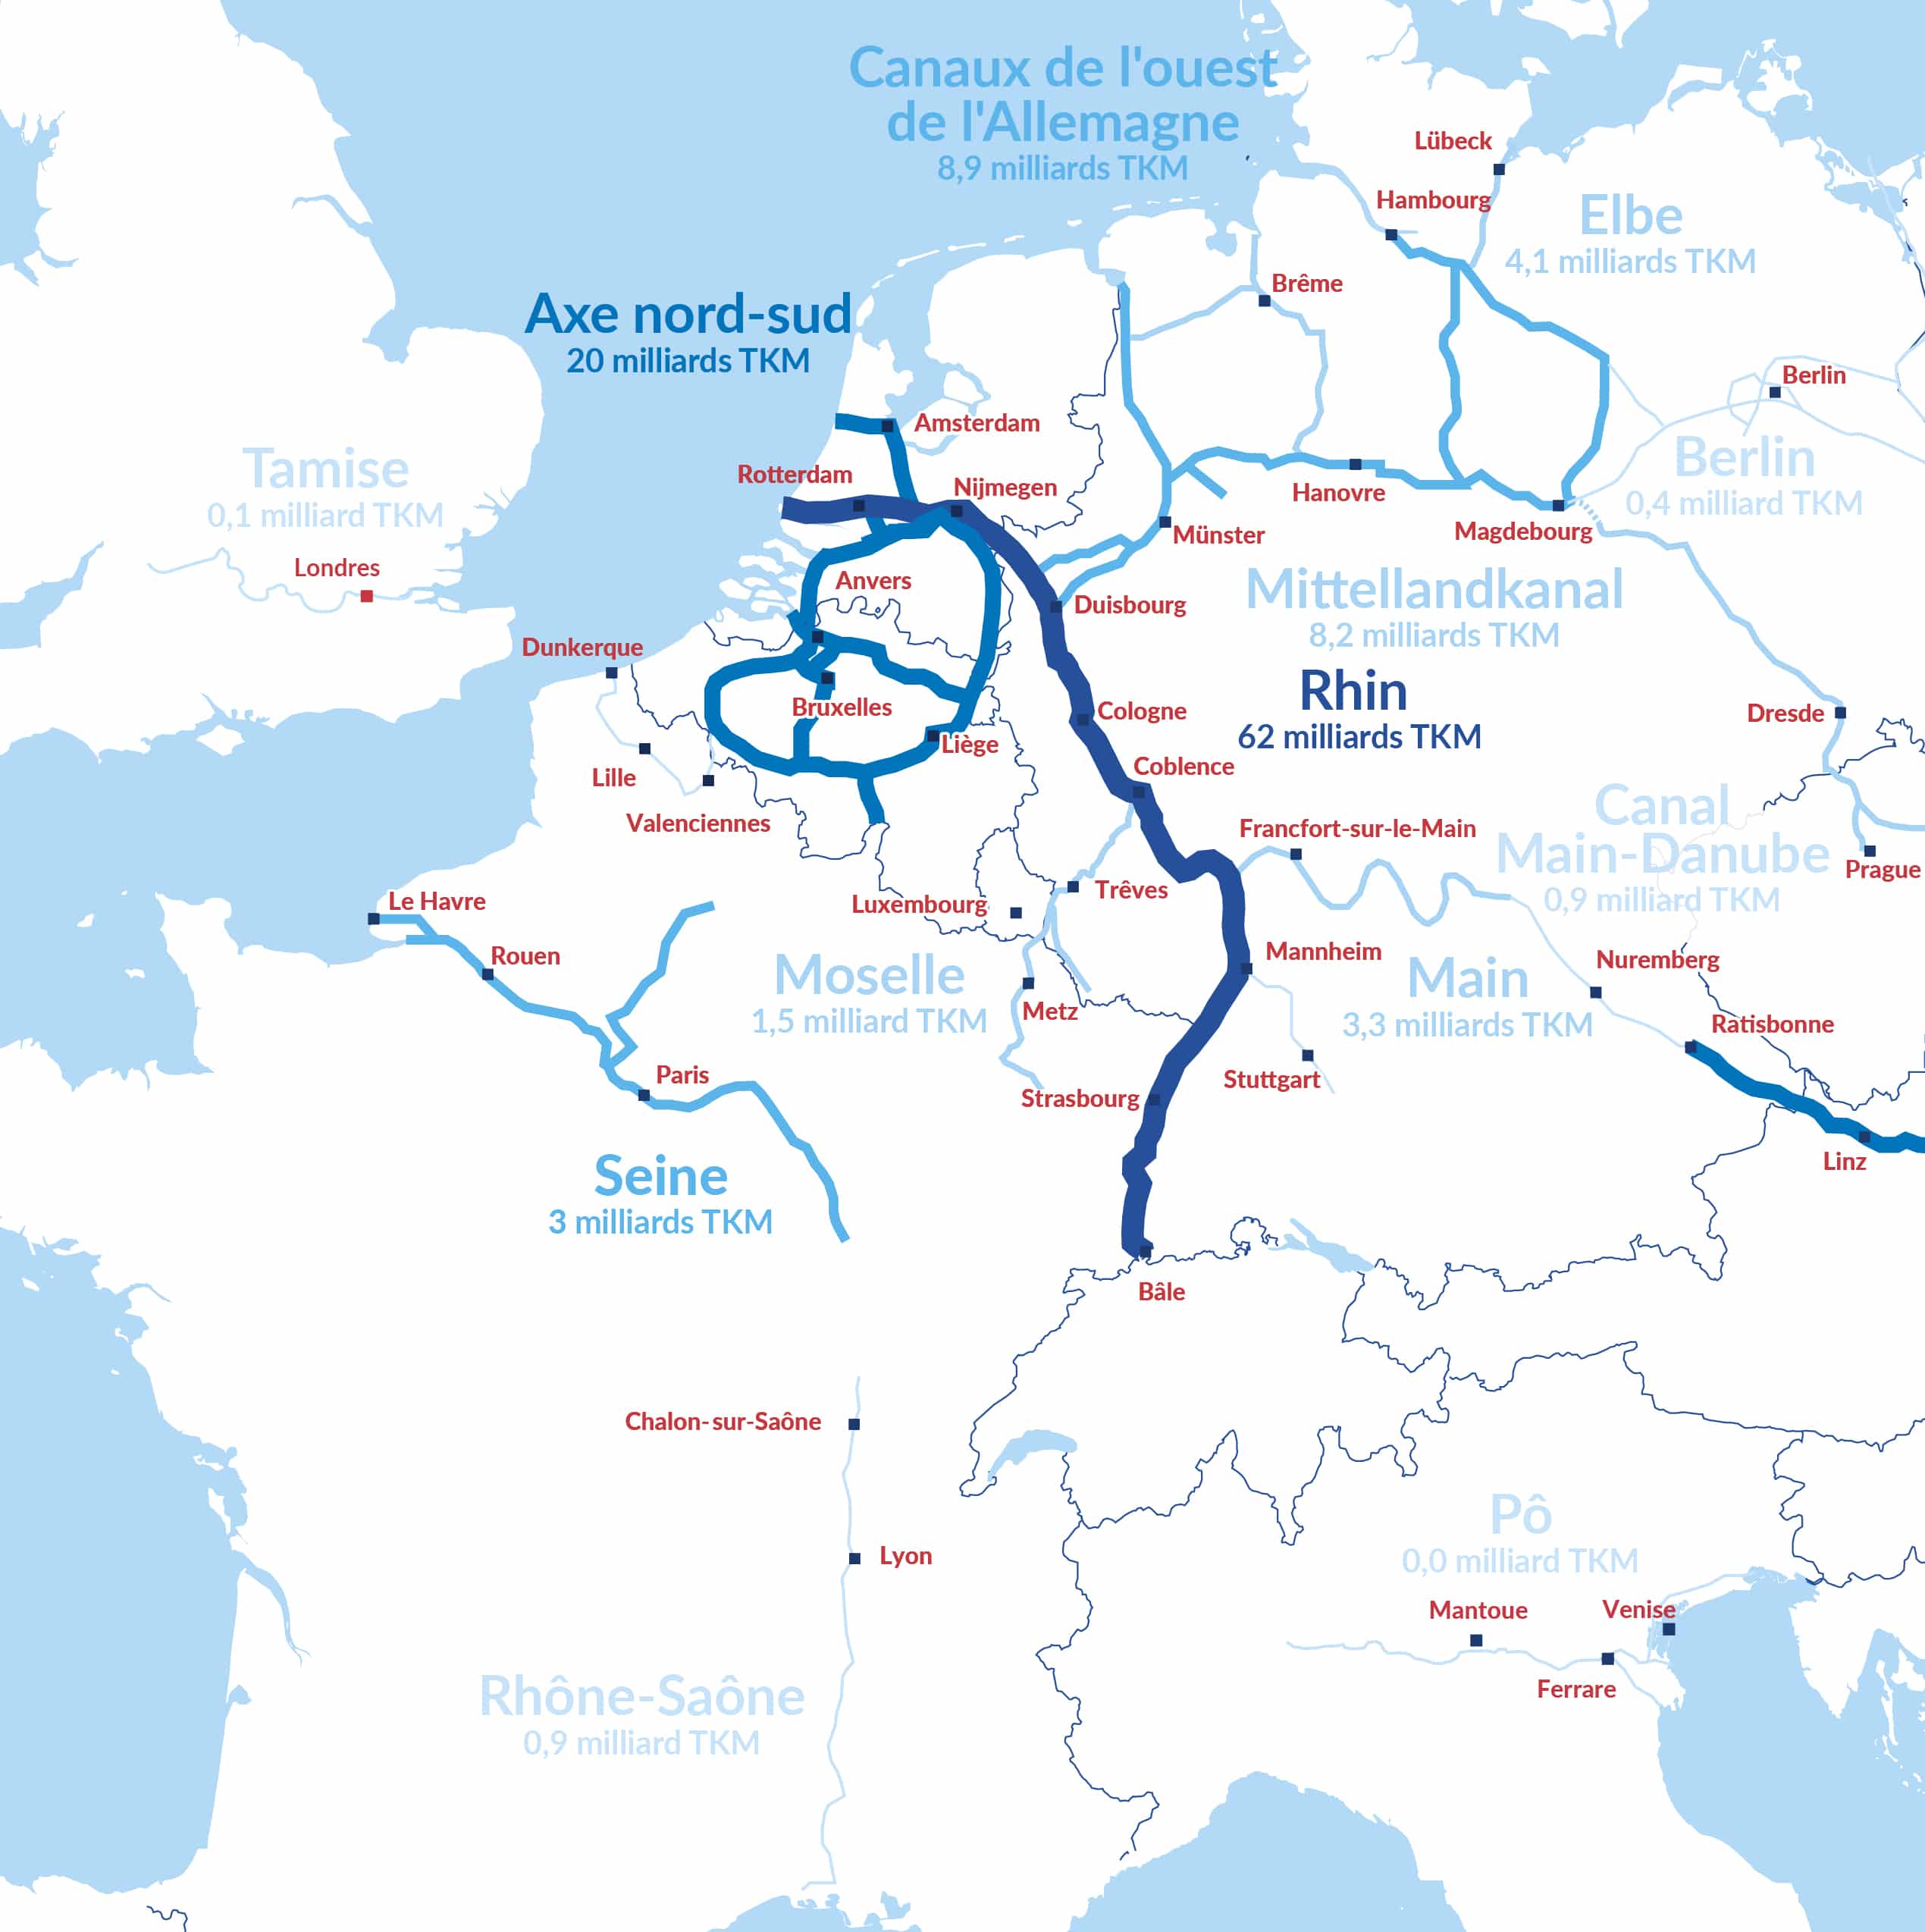
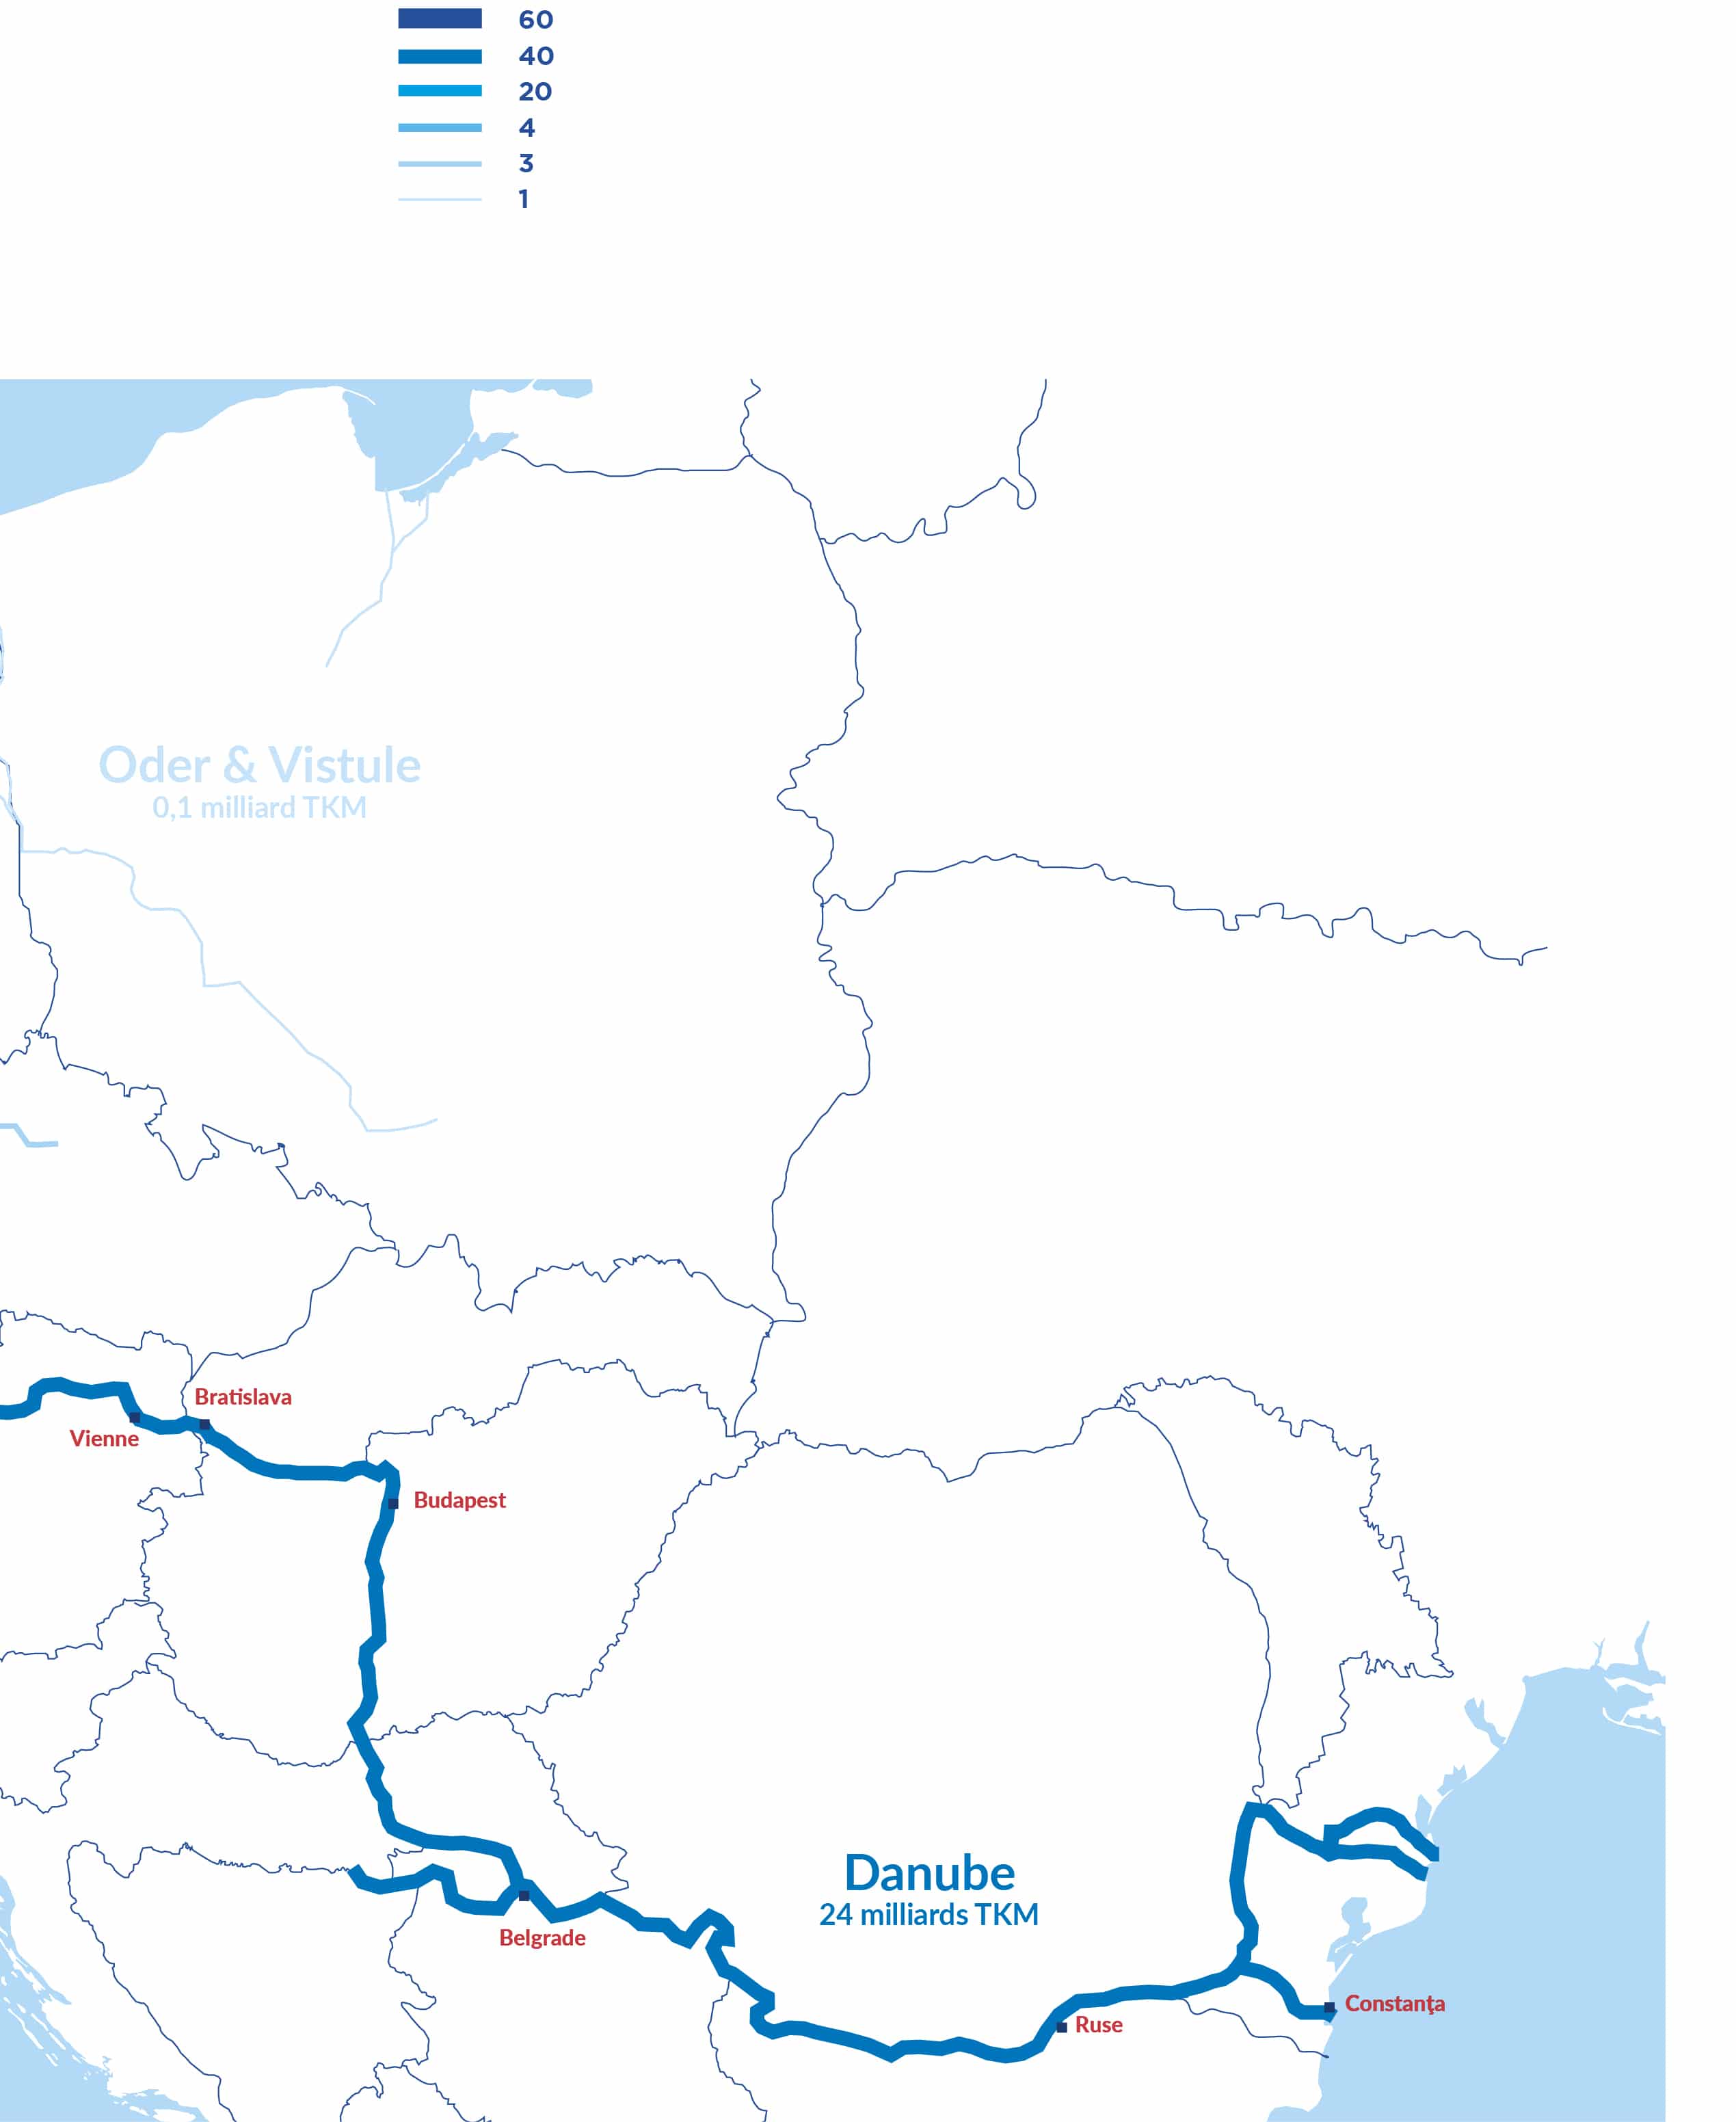
Sources : analyse de la CCNR réalisée à partir de données de Destatis, VNF, Eurostat [iww_go_ atygo] et du Ministère des transports du Royaume-Uni.
BASSIN RHÉNAN
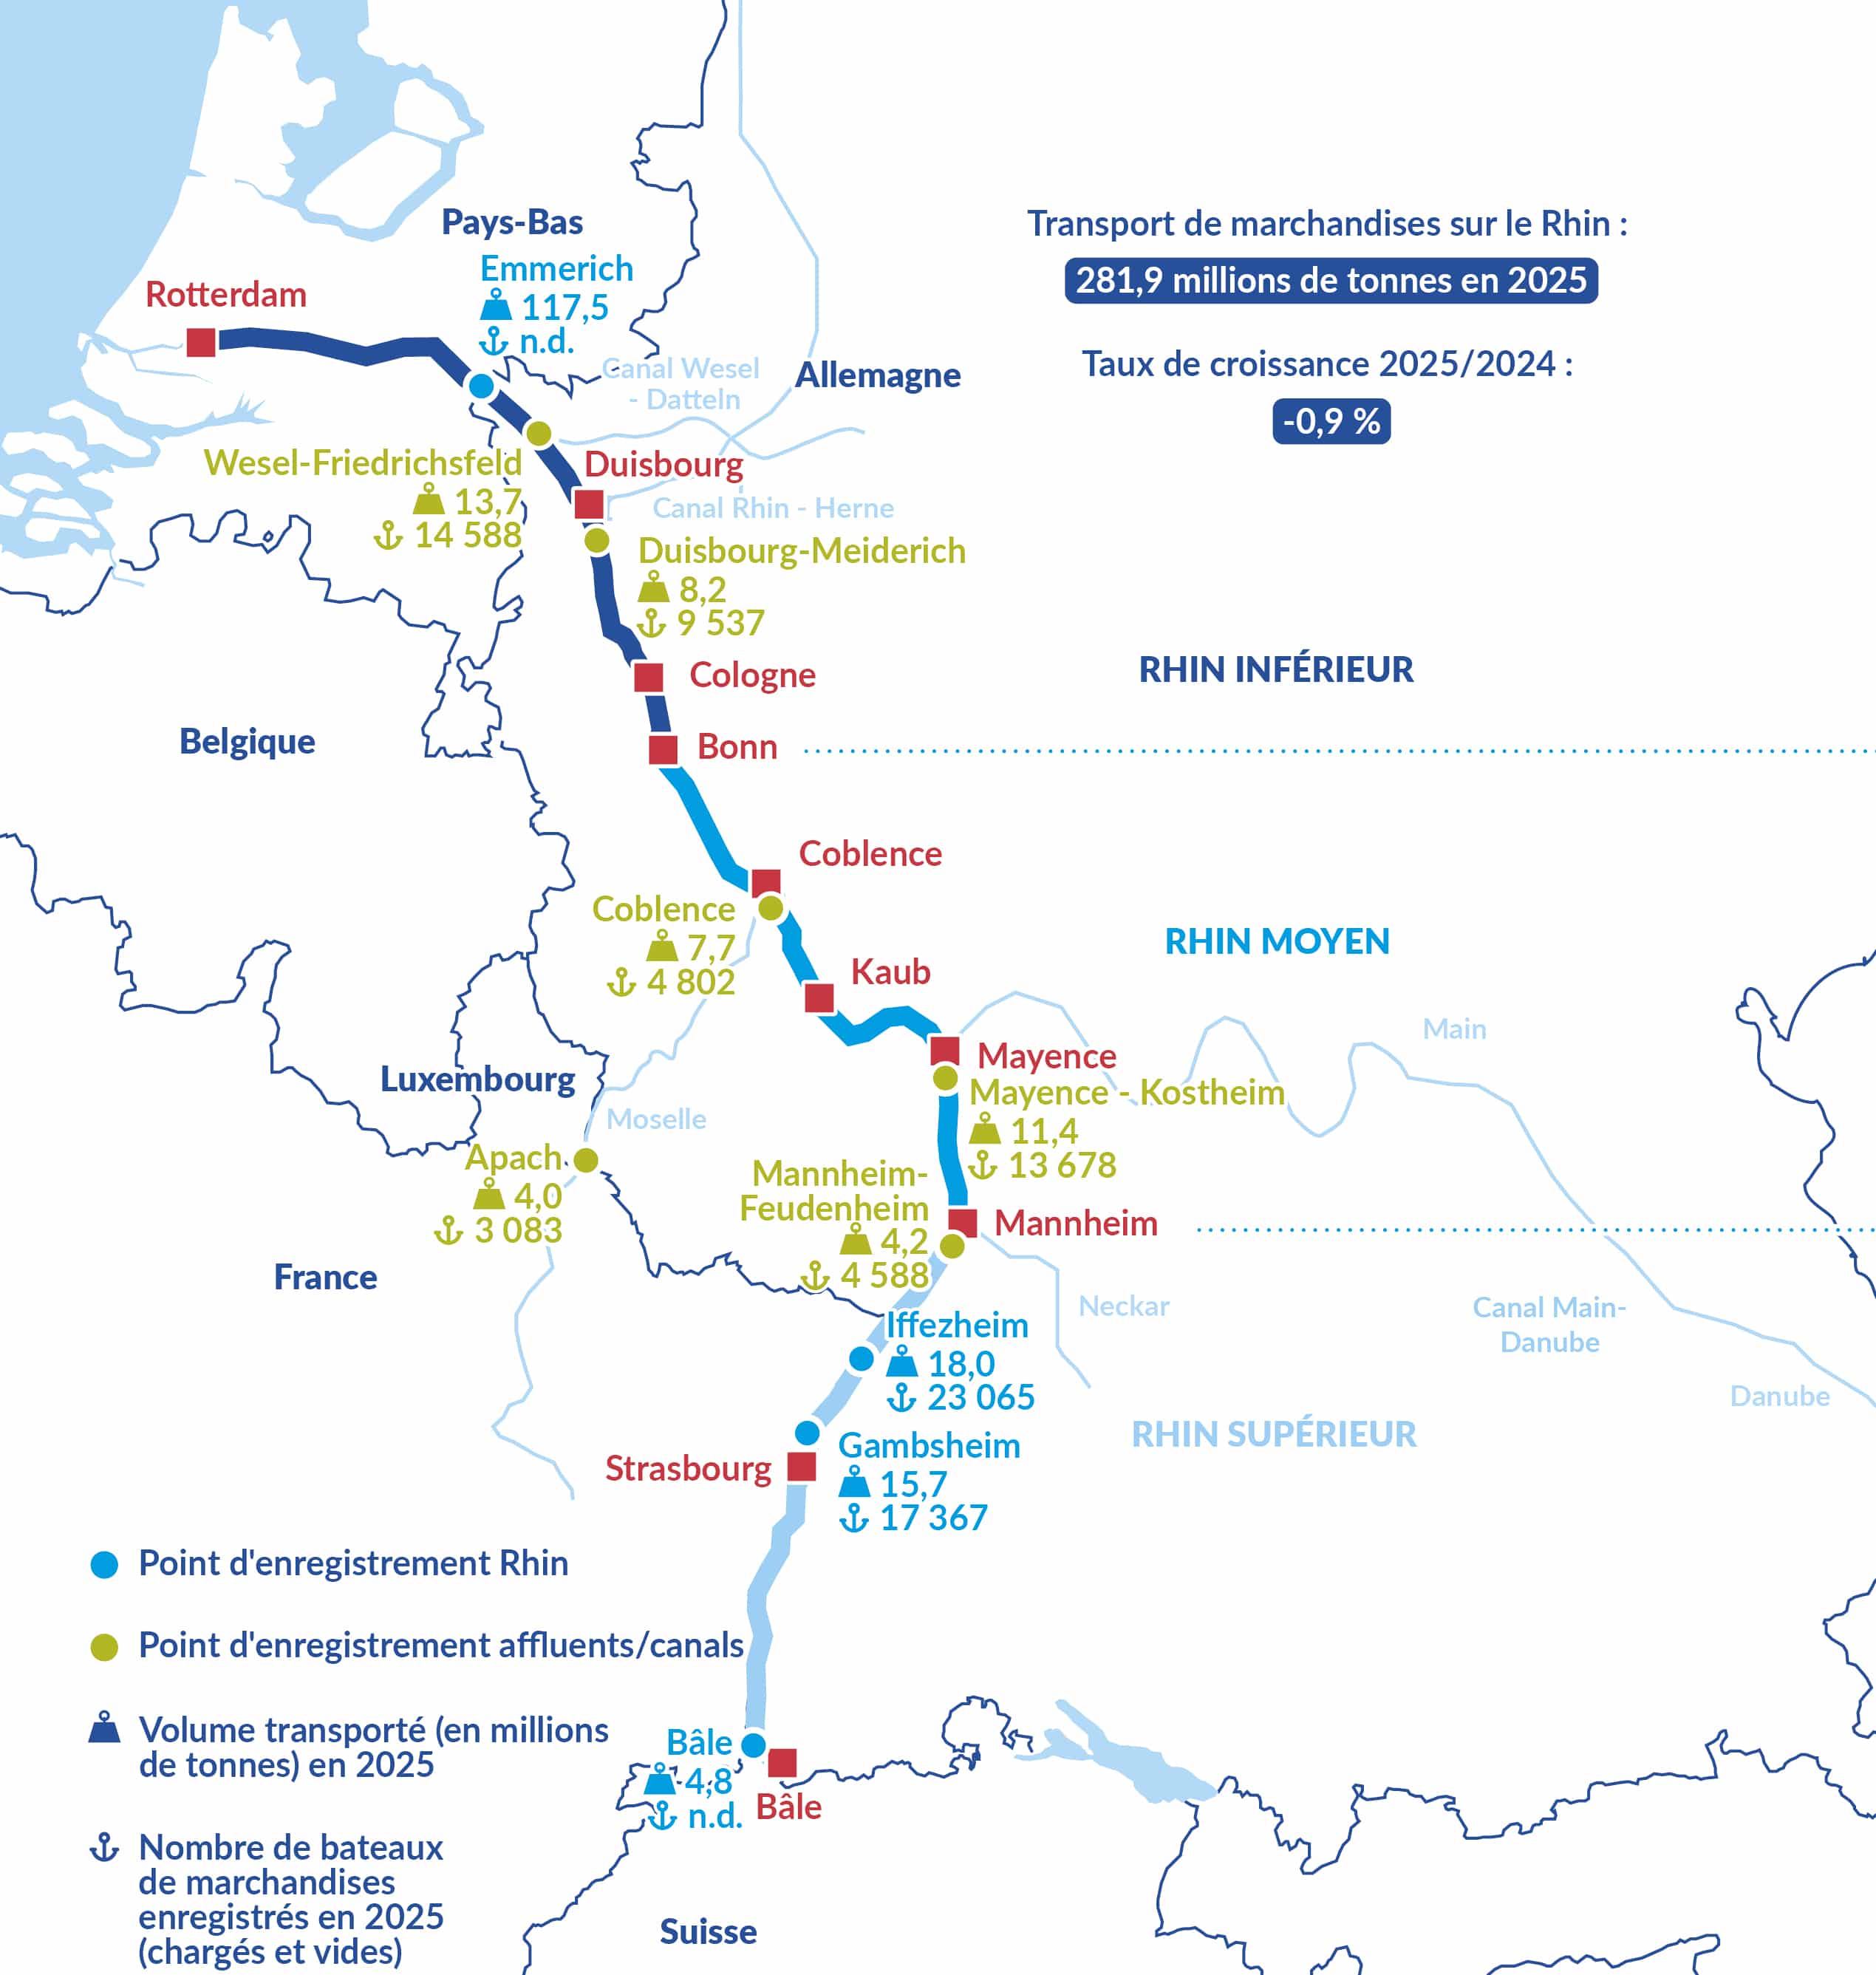
Sources : Destatis (Emmerich), Administration allemande des voies navigables et de la navigation, Commission de la Moselle, VNF, Ports rhénans suisses
Volumes et prestations de transport sur l’ensemble du Rhin (de Bâle à la mer du Nord)
FIGURE 4 : VOLUMES DE MARCHANDISES TRANSPORTÉS (EN MILLIONS DE TONNES) SUR L’ENSEMBLE DU RHIN *
ch2_fig4_raw data
Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis et VNF (données relatives au Rhin traditionnel) et le Rijkswaterstaat (données relatives au Rhin inférieur néerlandais)
* Il convient de noter que les données relatives au Rhin traditionnel comprennent l’ensemble du transport de marchandises sur le Rhin allemand et s’appuient sur des chiffres plus affinés concernant les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et les ports rhénans suisses et français, d’autre part. Il convient également de noter que ce dernier élément représente moins de 1% du total des volumes transportés sur l’ensemble du Rhin.
FIGURE 5 : PRESTATION DE TRANSPORT (EN MILLIONS DE TKM) SUR L’ENSEMBLE DU RHIN
ch2_fig5_raw data
Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF (données relatives au Rhin traditionnel) et le Rijkswaterstaat (données relatives au Rhin inférieur néerlandais)
Activité de transport dans différents secteurs du Rhin, sur les affluents du Rhin et sur les canaux reliés au Rhin
FIGURE 6 : TRANSPORT DE MARCHANDISES DANS LES DIFFÉRENTS SECTEURS DU RHIN (EN MILLIONS DE TONNES) *
ch2_fig6_raw data
Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis (Rhin inférieur, moyen et supérieur allemand), VNF (Rhin supérieur français et suisse) et le Rijkswaterstaat (delta du Rhin inférieur aux Pays-Bas).
* Pour éviter le double comptage, les volumes transportés dans les différents secteurs du Rhin ont été calculés séparément, certains volumes étant transportés sur plusieurs secteurs du Rhin.
Volumes transportés sur le Rhin, par segment de marchandises
FIGURE 7 : TRANSPORT DE MARCHANDISES SUR L’ENSEMBLE DU RHIN * PAR CATÉGORIE DE MARCHANDISES (EN MILLIONS DE TONNES) **
ch2_fig7_1_raw data
ch2_fig7_2_raw data
Source : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF et le Rijkswaterstaat
* Ensemble du Rhin = Rhin de Rheinfelden (CH) à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut)
** Pour les conteneurs : poids net des marchandises en conteneurs
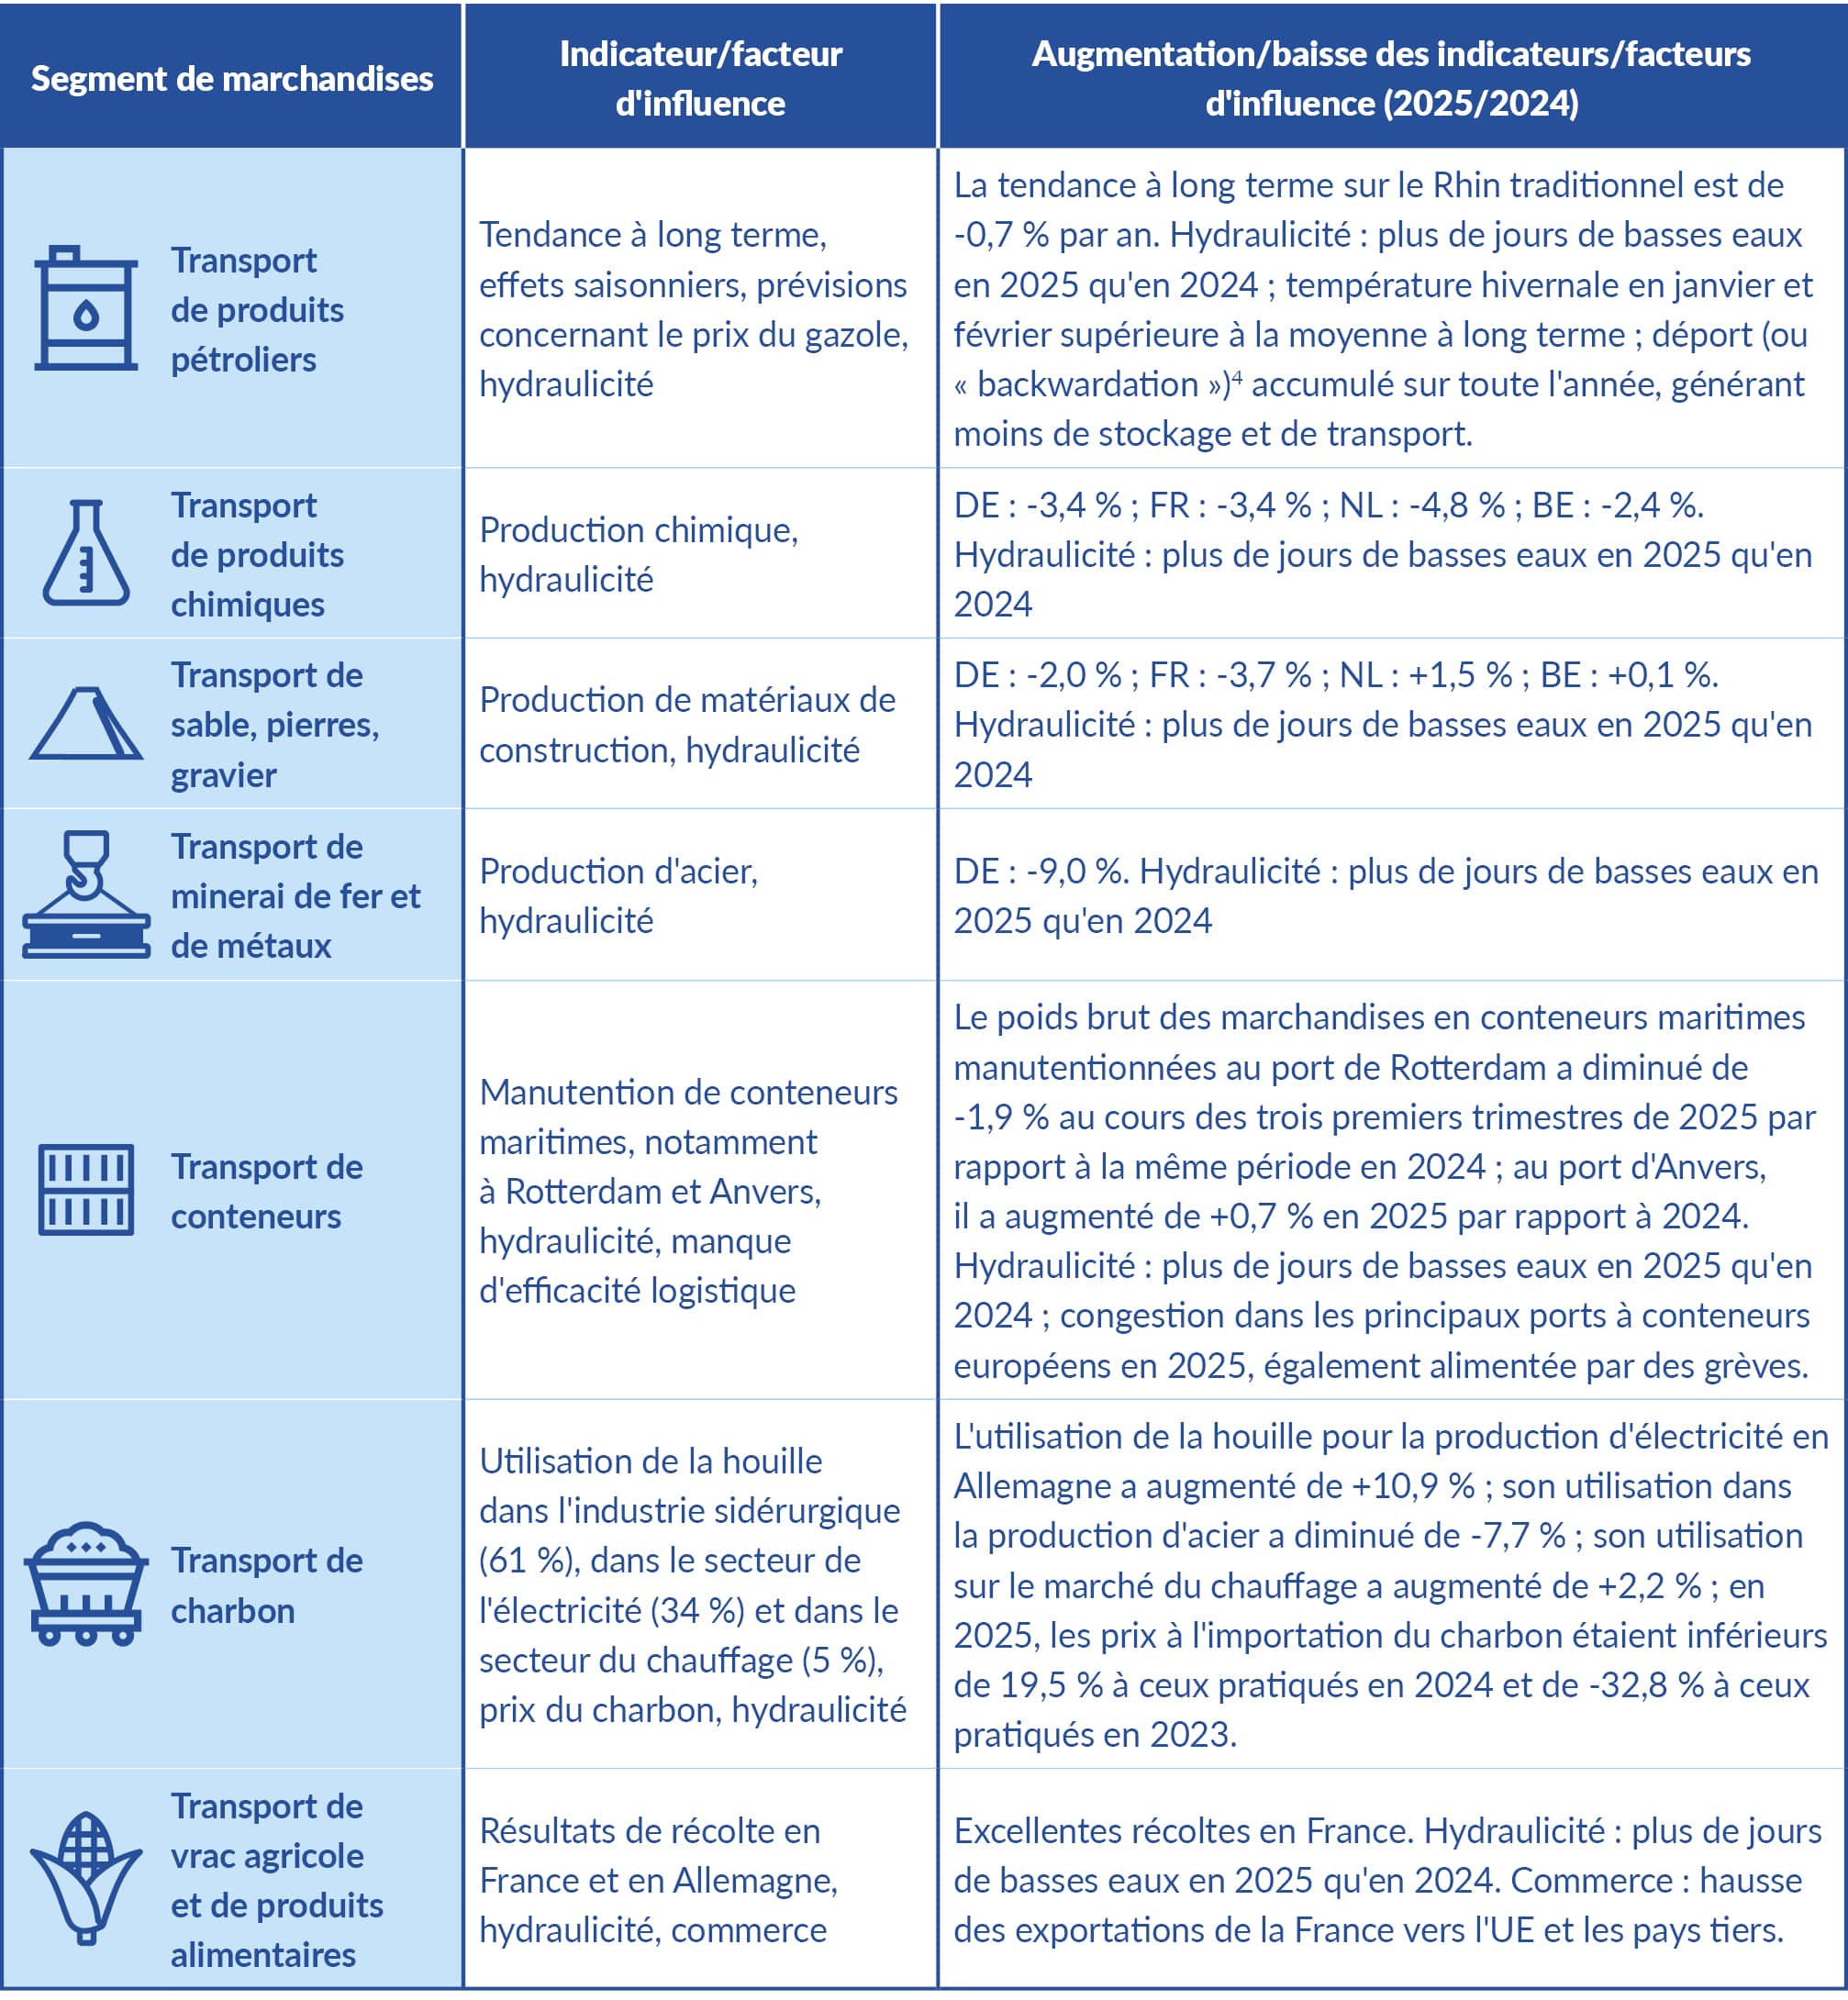
Sources : analyse de la CCNR réalisée à partir de données fournies par Eurostat ([sts_inpr_q] Fabrication de produits chimiques et production chimique, [apro_cpsh1] Production des principales céréales, [sts_copr_a] Production dans la construction, [mar_qg_qm_pwhc] Poids brut des marchandises dans des conteneurs traitées dans chaque port mentionnés dans le tableau, et à partir de données fournies par l’Association de l’industrie sidérurgique allemande, l’Administration fédérale allemande des voies navigables intérieures (WSV), l’Office fédéral allemand d’hydrologie (BfG), le Service météorologique allemand (données relatives à la température), Investing.com Londres (écarts de prix du gazole), le Groupe de travail allemand sur les bilans énergétiques (statistiques sur le charbon), l’Association des importateurs allemands de charbon (VDKI) (sur la part du charbon utilisée dans différents secteurs), Destatis (prix du charbon) et VNF.
Transport de conteneurs sur le Rhin
FIGURE 8 : TRANSPORT DE CONTENEURS SUR LE RHIN TRADITIONNEL ET LE RHIN INFÉRIEUR NÉERLANDAIS (EN MILLIONS DE TONNES, POIDS NET DES MARCHANDISES EN CONTENEURS), 2014-2025 *
ch2_fig8_raw data
Source : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF et le Rijkswaterstaat
* Rhin traditionnel = Rhin de Rheinfelden (CH) à la frontière germano-néerlandaise; section néerlandaise du Rhin = Rhin de la frontière germano-néerlandaise à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut).
* Il convient de noter que les données relatives au Rhin traditionnel comprennent l’ensemble du transport de marchandises sur le Rhin allemand et s’appuient sur des chiffres plus affinés concernant les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et les ports rhénans suisses et français, d’autre part.
FIGURE 9 : TRANSPORT DE CONTENEURS SUR LE RHIN TRADITIONNEL ET LE RHIN INFÉRIEUR NÉERLANDAIS (EN MILLIONS D’EVP), 2014-2025 *
ch2_fig9_raw data
Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF (uniquement pour la période comprise entre 2020 et 2024) et le Rijkswaterstaat
* Rhin traditionnel = Rhin de Rheinfelden (CH) à la frontière germano-néerlandaise; section néerlandaise du Rhin = Rhin de la frontière germano-néerlandaise à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut).
BASSIN DANUBIEN
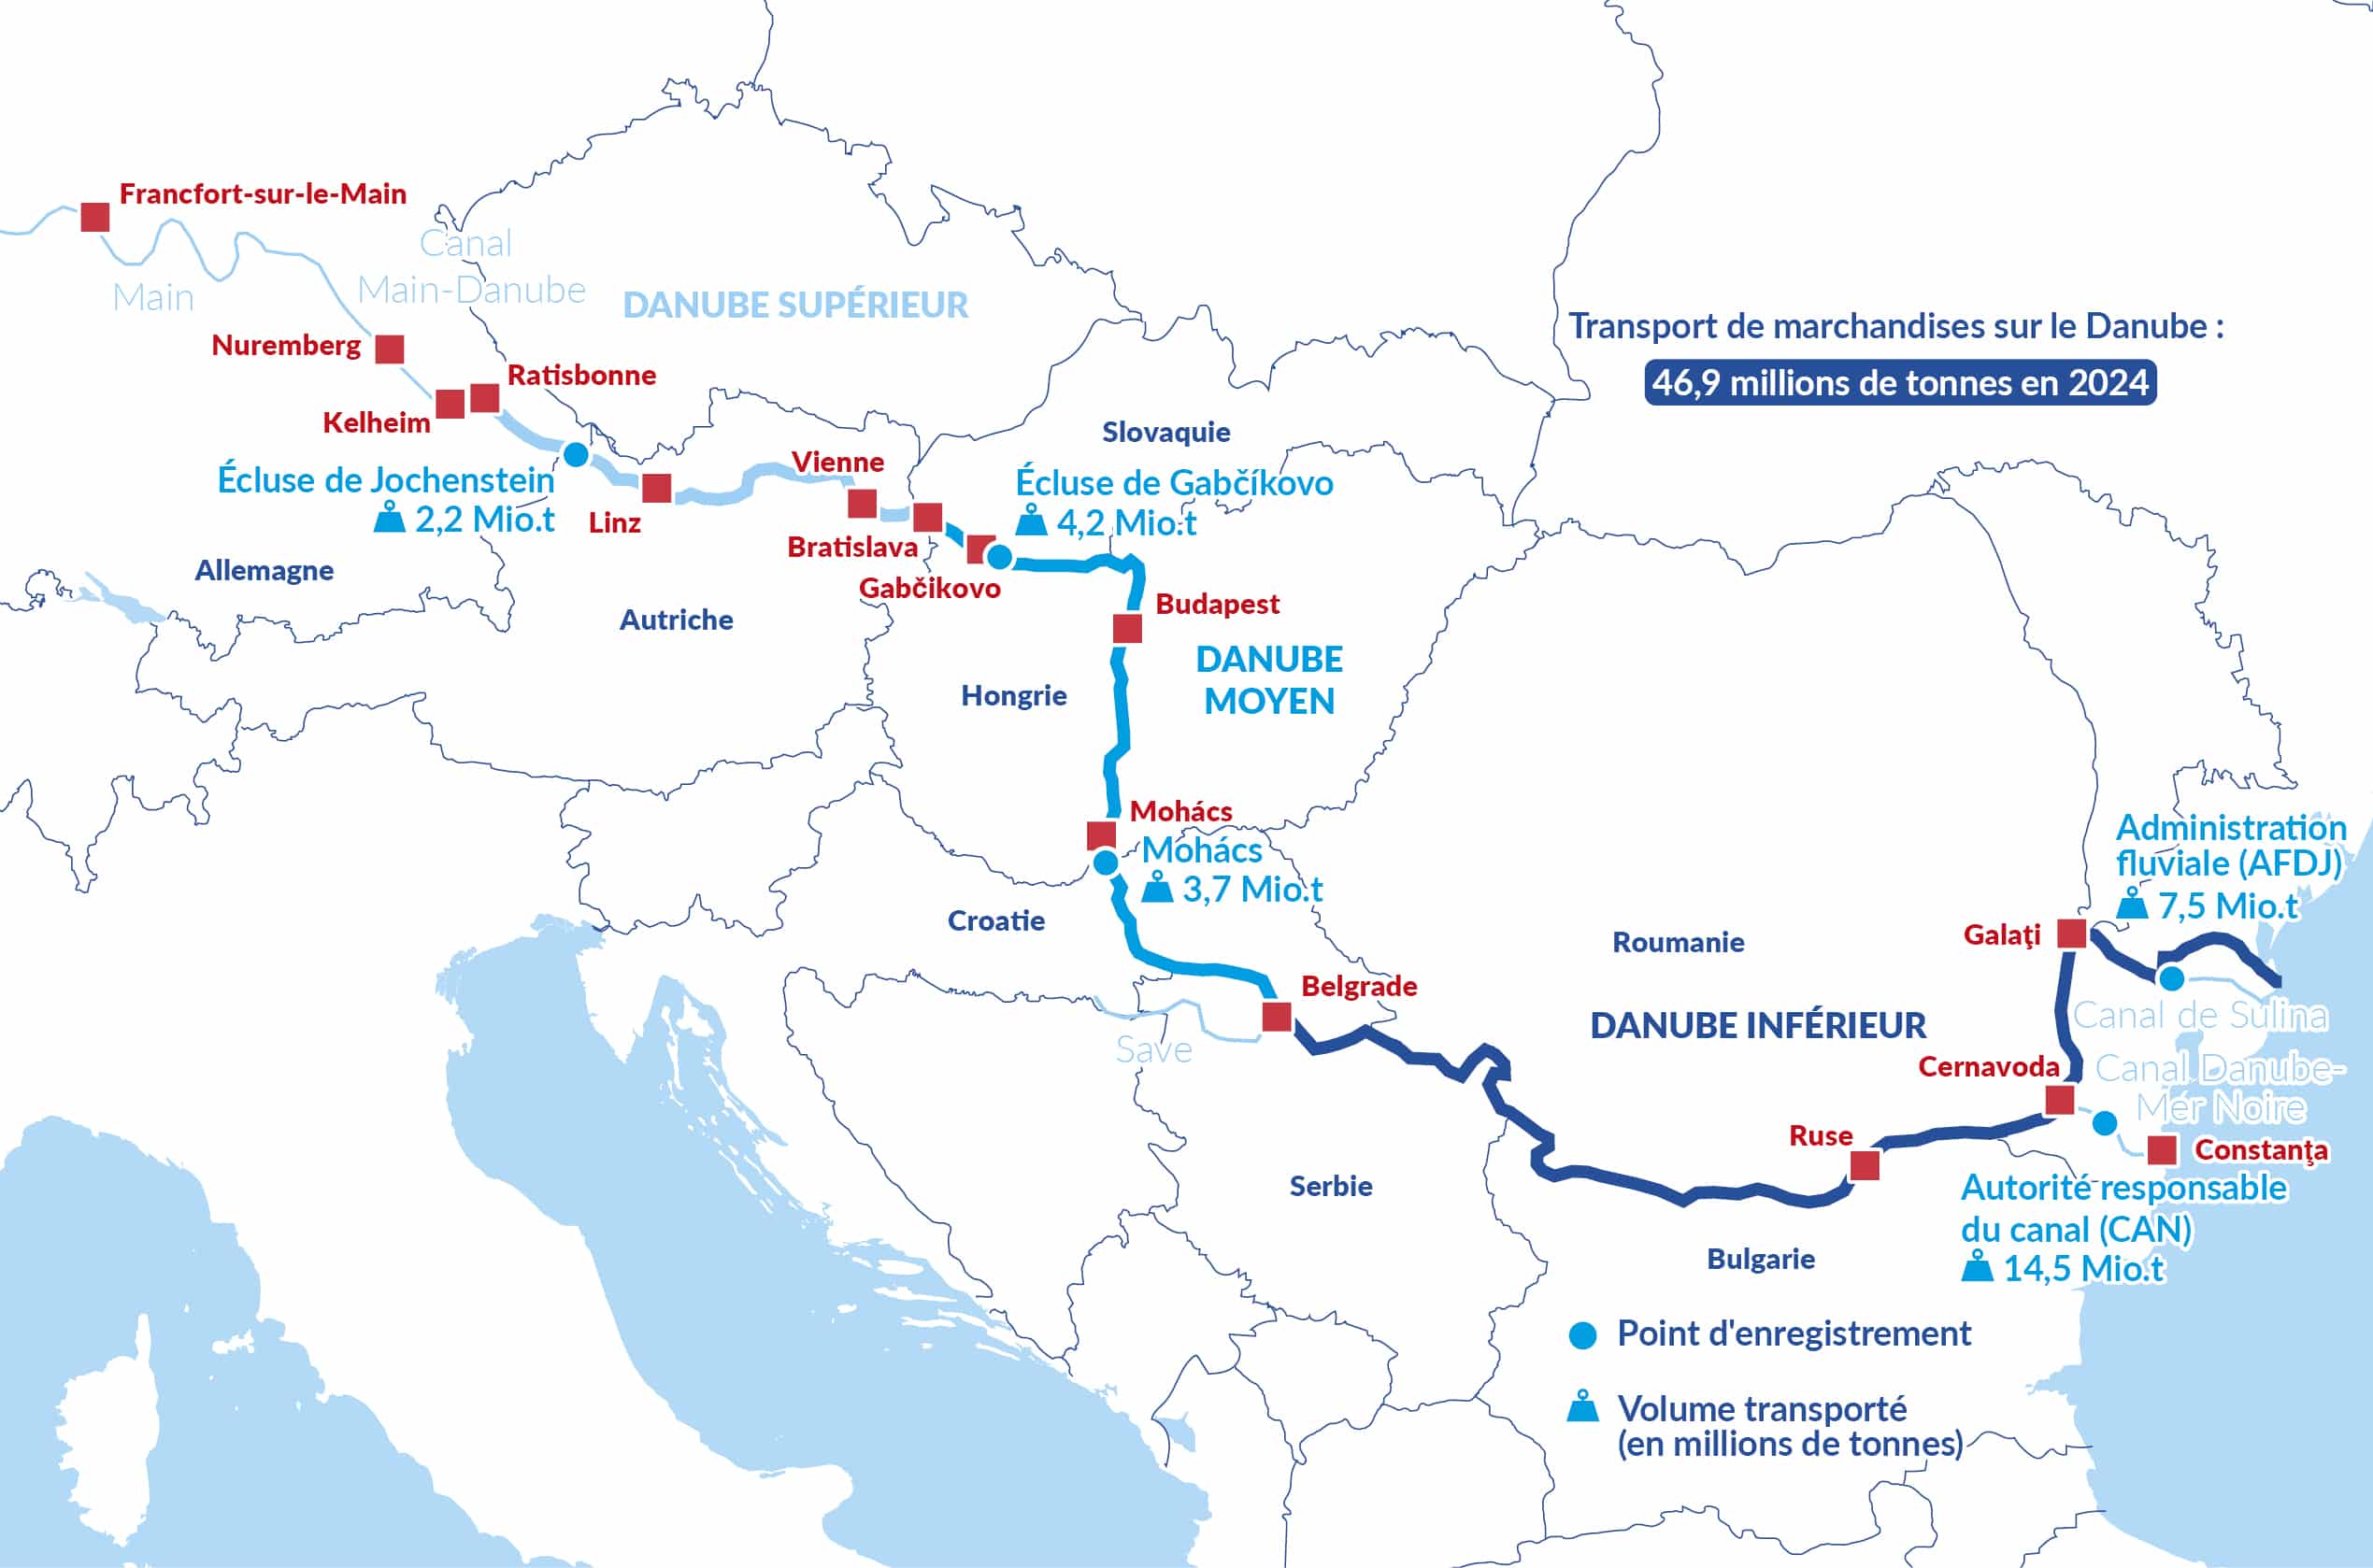
Volumes de marchandises transportés et prestation de transport sur le Danube
FIGURE 10 : VOLUMES DE MARCHANDISES TRANSPORTÉS (EN MILLIONS DE TONNES) ET PRESTATION DE TRANSPORT (EN MILLIONS DE TKM) SUR LE DANUBE *
ch2_fig10_raw data
Sources : les volumes de transport reposent sur les rapports annuels relatifs à la navigation du Danube publiés par viadonau ; la prestation de transport est fondée sur les données recueillies par Eurostat [iww_go_atygo] et, pour la Serbie, [iww_go_qnave].
* Prestation de transport par voies navigables intérieures dans tous les pays danubiens de l’UE.
Prestations de transport sur le Danube relevées en des points d’enregistrement spécifiques
Volumes transportés sur le Danube, par segment de marchandises
FIGURE 11 : TRANSPORT DE MARCHANDISES SUR LE DANUBE SUPÉRIEUR (EN MILLIONS DE TONNES) *
ch2_fig11_raw data
Source : rapport d’observation du marché de la Commission du Danube
* Données enregistrées à Gabčíkovo (frontière entre la Slovaquie et la Hongrie)
TRANSPORT DE CONTENEURS PAR PAYS EN EUROPE
ENSEMBLE DE LA STRUCTURE EUROPÉENNE ET GÉOGRAPHIQUE
PAYS RHÉNANS
FIGURE 12 : TRANSPORT FLUVIAL DE CONTENEURS PAR PAYS RHÉNAN EN EUROPE (EN MILLIONS D’EVP) *
ch2_fig12_raw data
Source : Eurostat [iww_go_actygo] et [iww_go_qcnave]
* Au Luxembourg, 9 995, 10 750, 8 518 et 4 624 EVP ont été enregistrés en 2022, 2023, 2024 et 2025, respectivement.
PAYS DANUBIENS
NAVIGATION INTÉRIEURE ET AUTRES MODES DE TRANSPORT
FIGURE 13 : PART MODALE DES MODES DE TRANSPORT INTÉRIEURS DANS L’UE-27 (EN %) DE 2009 À 2024
ch2_fig13_raw data
Source : Eurostat [tran_hv_frmod]
FIGURES 14 ET 15 : ÉVOLUTION DE LA PART MODALE DE LA NAVIGATION INTÉRIEURE DANS LES PAYS RHÉNANS ET DANUBIENS (EN %, SUR LA BASE DES TONNES-KILOMÈTRES) *
ch2_fig14_raw data
ch2_fig15_raw data
Source : Eurostat [tran_hv_frmod]
* Part de la prestation de transport fluvial par rapport à l’ensemble des prestations de transport (fluvial, routier, ferroviaire)