

• En 2025, les conditions de navigation sur le Rhin se sont avérées moins favorables qu’en 2024, avec des périodes de restrictions concernant les tirants d’eau disponibles, en particulier au printemps. Les niveaux d’eau sont pourtant restés plus favorables s que pendant les périodes d’étiage sévères de 2018 et 2022. Au niveau régional cependant, les conditions ont été plus difficiles sur le Rhin supérieur (à Bâle et à Maxau). L’ensemble des secteurs du Danube ont compté un nombre de jours de basses eaux nettement supérieur en 2025.
• Les taux de fret nominaux ont augmenté en raison de la baisse des niveaux d’eau, de contraintes opérationnelles accrues et des pressions sur les coûts. L’estimation d’un indice des coûts pour la navigation rhénane fait néanmoins apparaître une augmentation de +88 % des coûts totaux de la navigation citerne depuis 2004. Cette hausse des coûts s’est accélérée depuis 2020. Par conséquent, en moyenne, les recettes réelles issues de la navigation intérieure ont soit stagné (dans le transport par barges-citernes), soit diminué (dans le transport de marchandises sèches).
• Si l’on ajuste la hausse des taux de fret à long terme en fonction de l’augmentation des coûts, on constate que la hausse des taux de fret nominaux disparaît ; cela signifie que les marges bénéficiaires correspondant à l’évolution des revenus réels de la navigation rhénane ont été très faibles.
HAUTEURS D’EAU, TIRANTS D’EAU DISPONIBLES ET CONDITIONS DE NAVIGATION
- La prestation globale du transport fluvial est liée, entre autres, aux hauteurs d’eau, qui déterminent la quantité de marchandises qu’un bateau peut charger et transporter, tout en assurant les conditions de sécurité requises pour la navigation. Les effets combinés d’une profondeur d’eau importante et des facteurs de charge élevés qui en résultent permettent de réduire la consommation de carburant par unité de production. En effet, plus il y a d’eau sous la quille, plus la puissance requise et la consommation de carburant sont faibles ; à l’inverse, moins il y a d’eau sous la quille, plus la puissance requise et la consommation de carburant augmentent rapidement.
- Bien que, pendant une période de basses eaux, la réduction du facteur de charge puisse être compensée par la mise en service d’un plus grand nombre de bateaux, il y a des limites évidentes à cela11. Parallèlement à la mise à disposition de bâtiments supplémentaires, d’autres facteurs jouent un rôle majeur. Par exemple, les coûts plus élevés caractérisant ces périodes amènent certains opérateurs à retarder le transport d’une partie de leurs cargaisons, en particulier les moins urgentes ou les moins rentables. En outre, certains clients recherchent également d’autres solutions modales lorsqu’elles sont disponibles. Les périodes d’étiage qu’a subies le Rhin à l’automne 2018 et à l’été 2022 en sont un exemple. Ces deux événements ont entraîné une baisse globale du transport de marchandises. De ce fait, la réduction des facteurs de charge par bateau n’a pas pu être compensée par la mise en service d’un plus grand nombre de bâtiments.
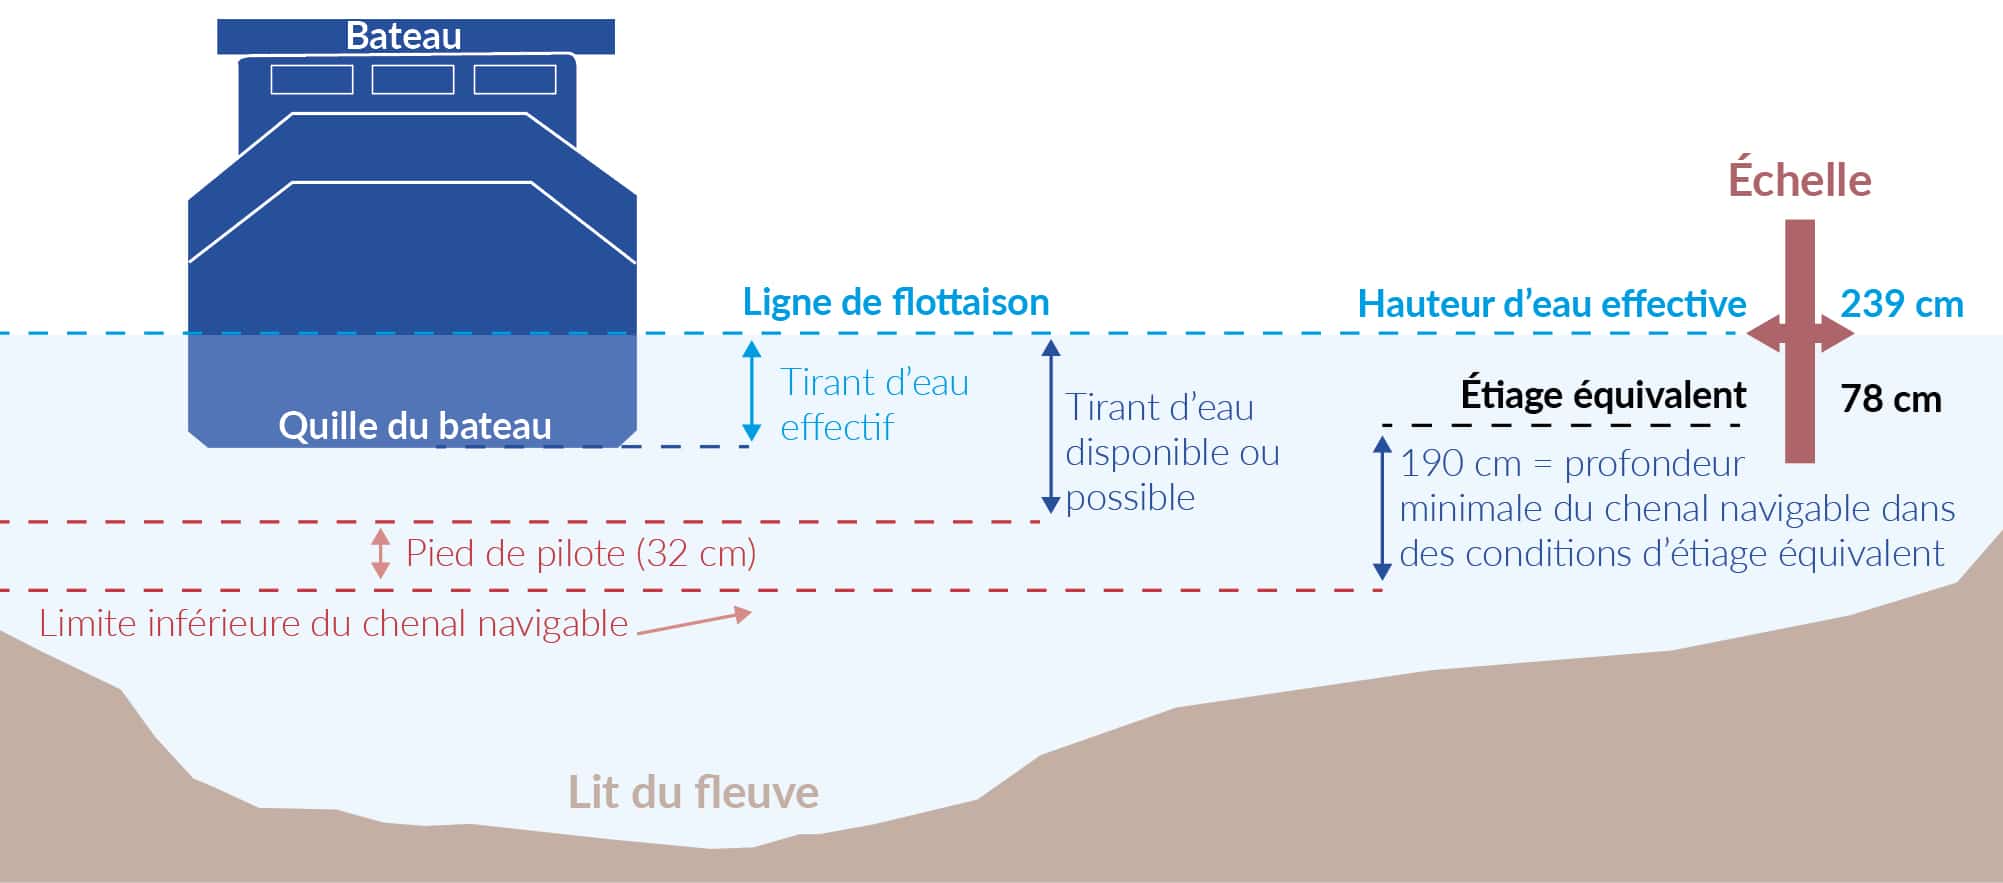
- La quantité de marchandises qu’un bateau est en mesure de charger et transporter en fonction d’une hauteur d’eau donnée est déterminée par le tirant d’eau disponible, comme le montre la figure suivante.
- L’une des méthodes d’évaluation de l’hydraulicité et des conditions de navigation consiste à calculer le tirant d’eau disponible à partir des hauteurs d’eau. Le tirant d’eau disponible est la profondeur à laquelle un bateau peut s’enfoncer dans l’eau tout en remplissant les conditions de sécurité requises. Cette profondeur est calculée en fonction des hauteurs d’eau et de paramètres tels que l’étiage équivalent et la profondeur minimale du chenal navigable12.
- La figure suivante indique le nombre de jours par an durant lesquels un tirant d’eau donné était disponible à l’échelle de Kaub. Elle montre que l’année 2025 s’est distinguée par des conditions de navigation moins favorables qu’en 2024. Par exemple, le tirant d’eau disponible à Kaub en 2025 était compris entre 1,31 m et 1,80 m pendant 18 jours, contre 0 jour en 2024. En 2018, cet intervalle comptait 84 jours, en 2022, 52 jours, et en 2023, 24 jours. Cependant, contrairement aux années 2018 et 2022, le tirant d’eau disponible n’est jamais descendu en dessous de 1,31 m à Kaub en 2025.
- Si l’année 2024 a connu quelques épisodes de hautes eaux, il n’y en a eu aucun en 2025.
FIGURE 1 : HAUTEUR D’EAU EFFECTIVE, TIRANT D’EAU EFFECTIF, ÉTIAGE ÉQUIVALENT, PROFONDEUR MINIMALE DU CHENAL NAVIGABLE ET TIRANT D’EAU POSSIBLE OU DISPONIBLE À KAUB, SUR LE RHIN MOYEN *
Sources : données communiquées à la CCNR par l’Institut fédéral allemand d’hydrologie (Bundesanstalt für Gewässerkunde – BfG) (2015)
* Les distances indiquées dans cette illustration ne sont pas à l’échelle. En effet, la date choisie pour déterminer le tirant d’eau disponible ou possible est celle du 3 septembre 2020, à laquelle les hauteurs d’eau effectives étaient de 239 cm en moyenne. Au cours de la navigation, le tirant d’eau effectif d’un bateau tient également compte de l’effet d’enfoncement. Ce dernier résulte des effets hydrodynamiques et génère un tirant d’eau plus élevé lors de la navigation par rapport à celui d’un bateau à l’arrêt. L’effet d’enfoncement est d’autant plus fort lorsqu’il y a moins d’eau sous le bateau et lorsque celui-ci navigue plus vite.
FIGURE 2 : INTERVALLES DE TIRANT D’EAU DISPONIBLE À KAUB, EXPRIMÉS EN NOMBRE DE JOURS PAR AN
ch3_fig2_raw data
Sources : calculs de la CCNR basés sur des données de l’Administration fédérale allemande des voies d’eau et de la navigation (WSV), fournies par l’Office fédéral allemand de l’hydrologie (BfG).
NOMBRE DE JOURS DE CONDITIONS CRITIQUES DUES AUX BASSES EAUX, RELEVÉ AUX ÉCHELLES SUR LE RHIN ET LE DANUBE
- Une autre méthode d’évaluation de la qualité des conditions de navigation sur une année entière consiste à compter le nombre de jours durant lesquels les hauteurs d’eau ont été inférieures à un niveau de basses eaux de référence donné, appelé « étiage équivalent (EE) » pour les sections à écoulement libre du Rhin et « niveau des plus basses eaux navigables (PBEN) » pour le Danube. Si les hauteurs d’eau descendent en dessous de ce niveau de basses eaux de référence, cela signifie que les conditions de navigation deviennent critiques.
- L’EE est déterminé par la CCNR pour plusieurs échelles sur le Rhin. Les valeurs sont ajustées tous les dix ans, afin de tenir compte des changements naturels et anthropiques.
- L’EE 2012 est entré en vigueur en 2014 et a conservé sa validité jusqu’à la fin de l’année 2022. Un nouvel EE (EE 2022) a été introduit le 1er janvier 2023 et restera applicable jusqu’à la fin de l’année 2031.
- Bien que l’EE se mesure en centimètres, il est avant tout déterminé par rapport au débit. En effet, les valeurs des débits équivalents (indiquées en m3/s) aux échelles de références sont nouvellement déterminées tous les dix ans en tant que débits relevés sur 100 ans. Les valeurs des débits équivalents sont ensuite utilisées pour recalculer, tous les dix ans, les valeurs correspondantes de l’EE par rapport aux niveaux de référence. L’EE peut donc être défini comme suit : « L’étiage équivalent (EE) est la hauteur d’eau qui, sur la base de la moyenne pluriannuelle, survient durant 20 jours sans glace [par an] sur le Rhin de bas débits équivalents ».
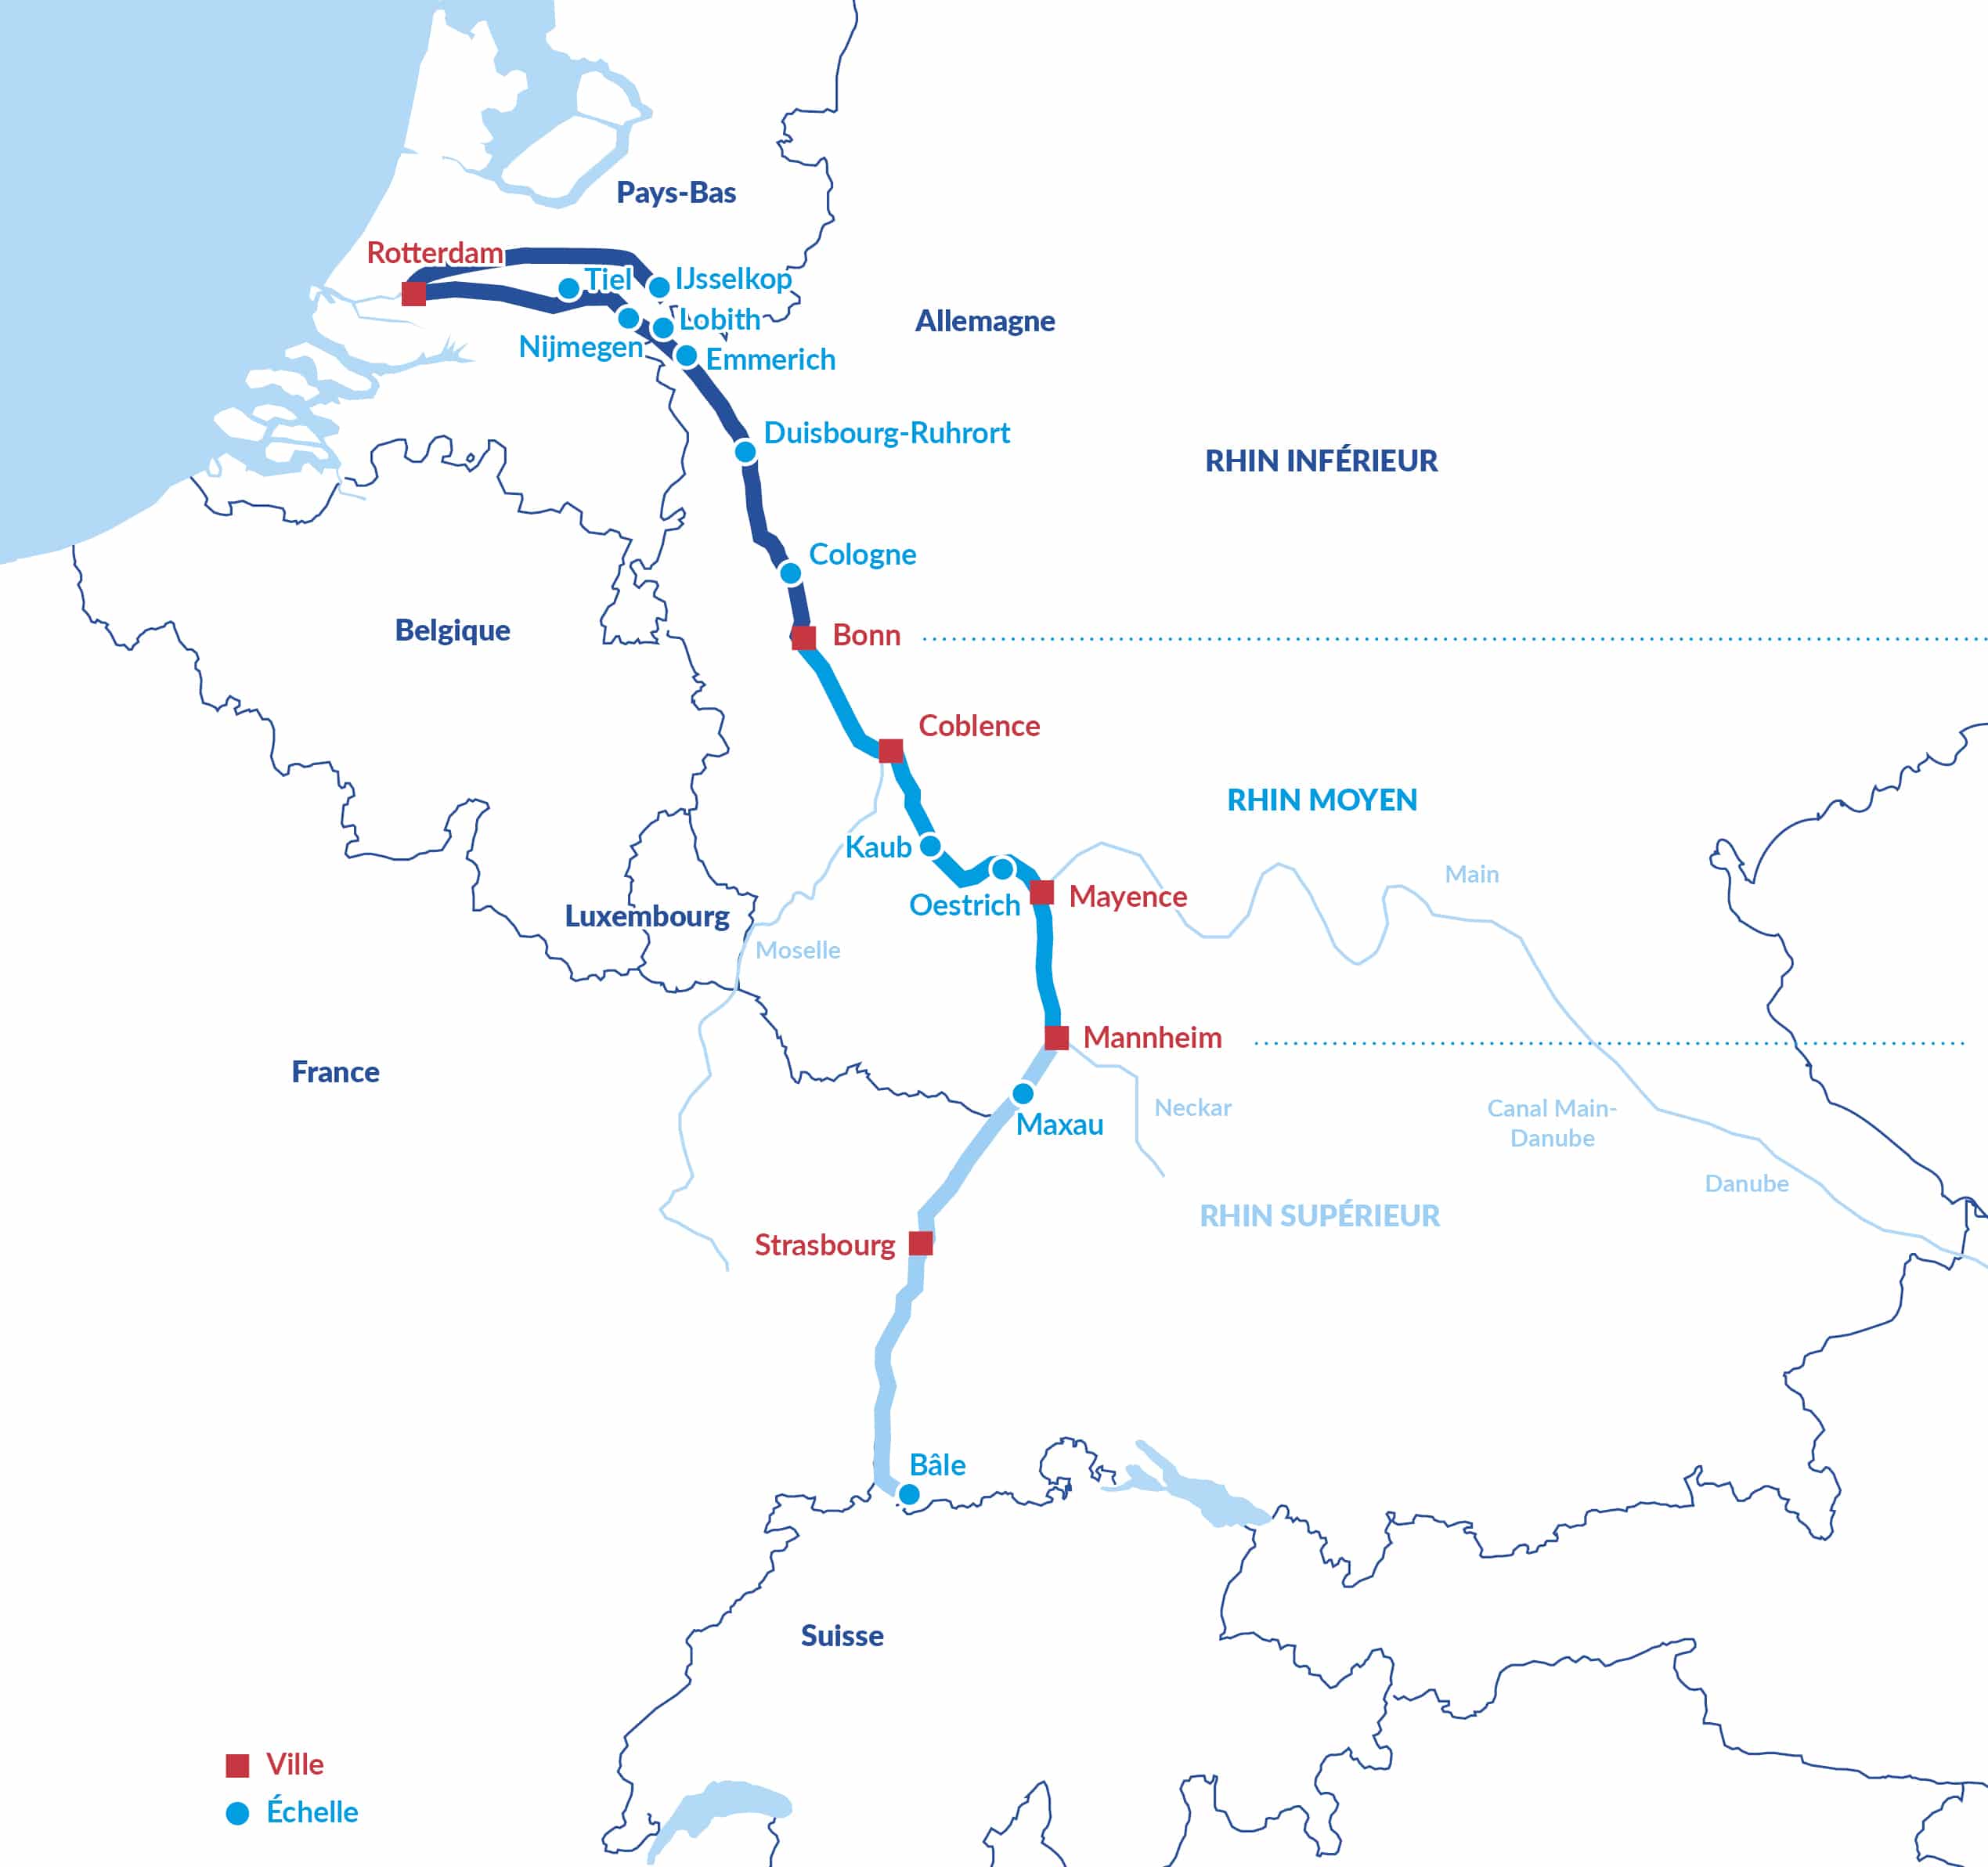
- Les données relatives aux hauteurs d’eau relevées à ces onze échelles rhénanes ont été collectées et analysées quotidiennement.
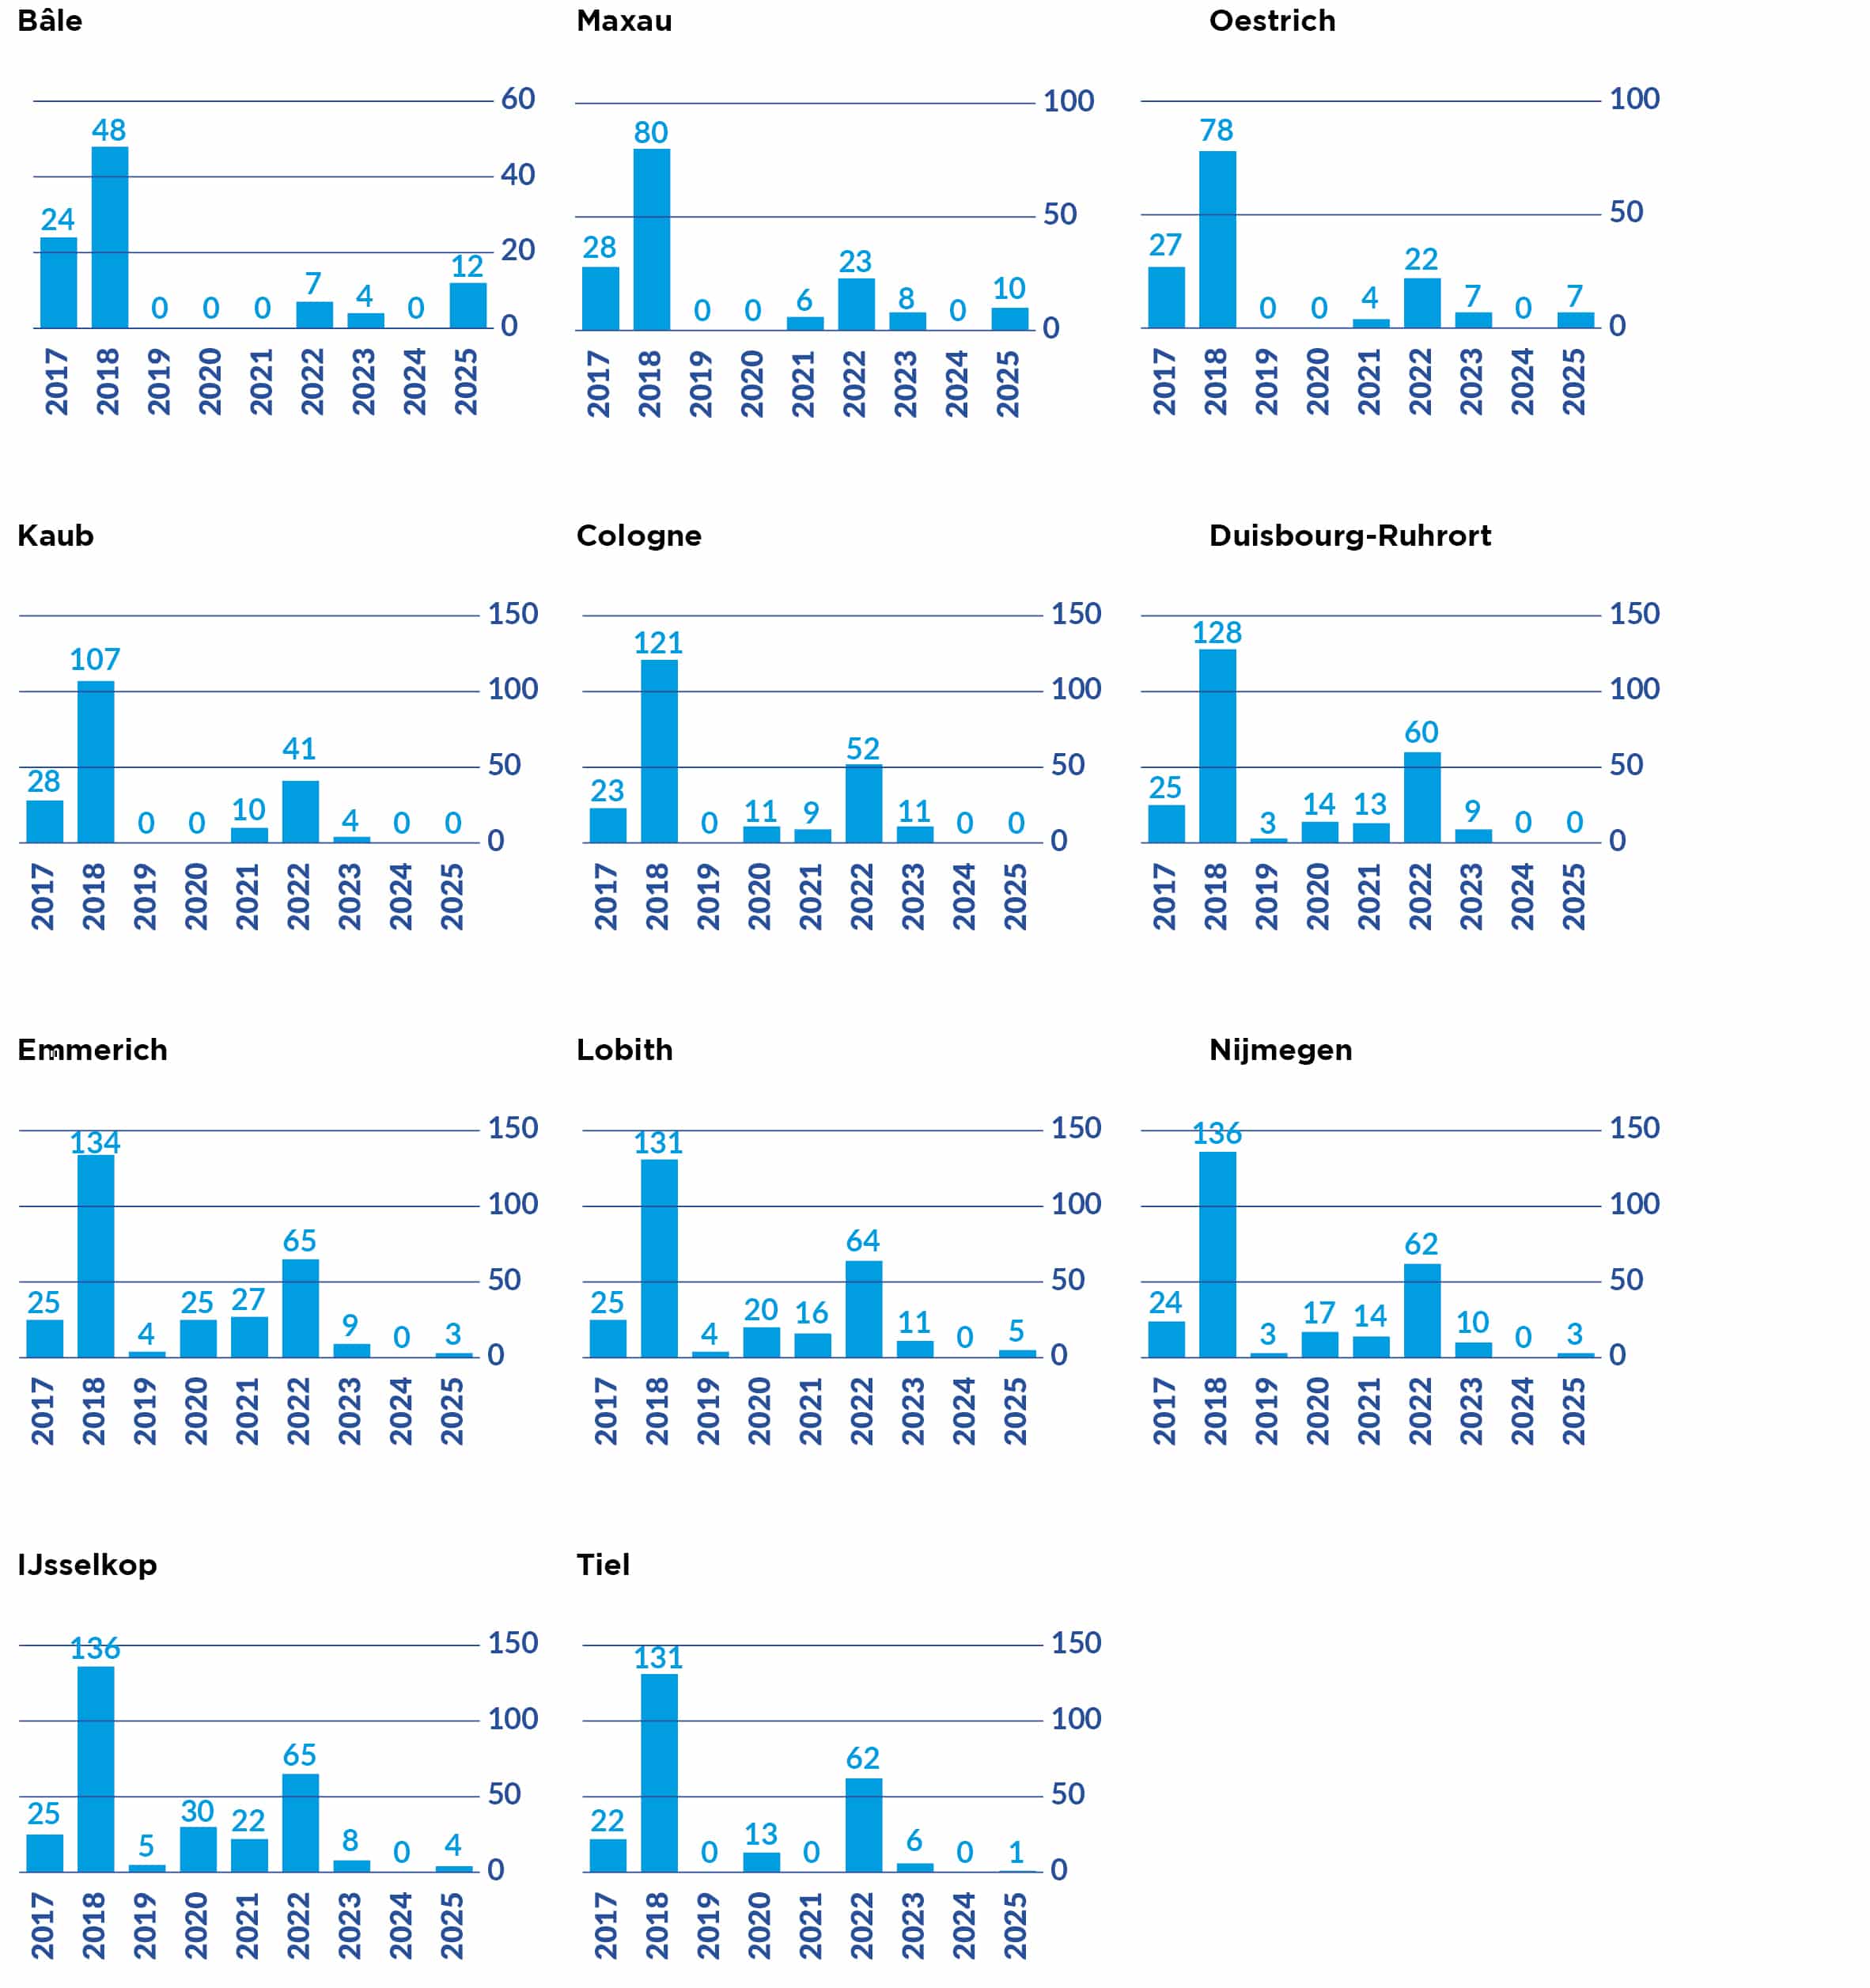
- Les graphiques suivants montrent le nombre de jours auxquels l’étiage équivalent n’a pas été atteint aux échelles susmentionnées.
- Comme l’ont déjà montré les chiffres relatifs au tirant d’eau disponible à Kaub, de brèves périodes de basses eaux ont eu lieu en 2025, notamment au printemps. Au niveau régional, les conditions étaient particulièrement difficiles sur le Rhin supérieur (Bâle et Maxau) ainsi qu’à Oestrich, sur le Rhin moyen. Le nombre de jours de basses eaux (auxquels l’étiage équivalent n’a pas été atteint) était cependant légèrement supérieur à celui enregistré en 2024, également sur le Rhin inférieur (Emmerich, Lobith, IJsselkop, Nijmegen).
- Il demeure nécessaire de poursuivre les efforts pour renforcer la résilience et la fiabilité de la navigation intérieure en périodes de basses eaux. En effet, sous l’influence du changement climatique, des périodes de sécheresse plus longues et des événements plus extrêmes sont attendus.
- Le niveau de basses eaux de référence pour le Danube est appelé « niveau des plus basses eaux navigables (PBEN) ». Il est défini comme la hauteur d’eau dépassée pendant 94,0 % du nombre total de jours d’une année (soit 343 jours), en dehors des périodes de glace, sur une durée d’observation de plusieurs décennies13.
- Sur la base de cette définition, il est possible de calculer le nombre de jours auxquels le niveau des plus basses eaux navigables (PBEN) n’a pas été atteint pour le Danube.
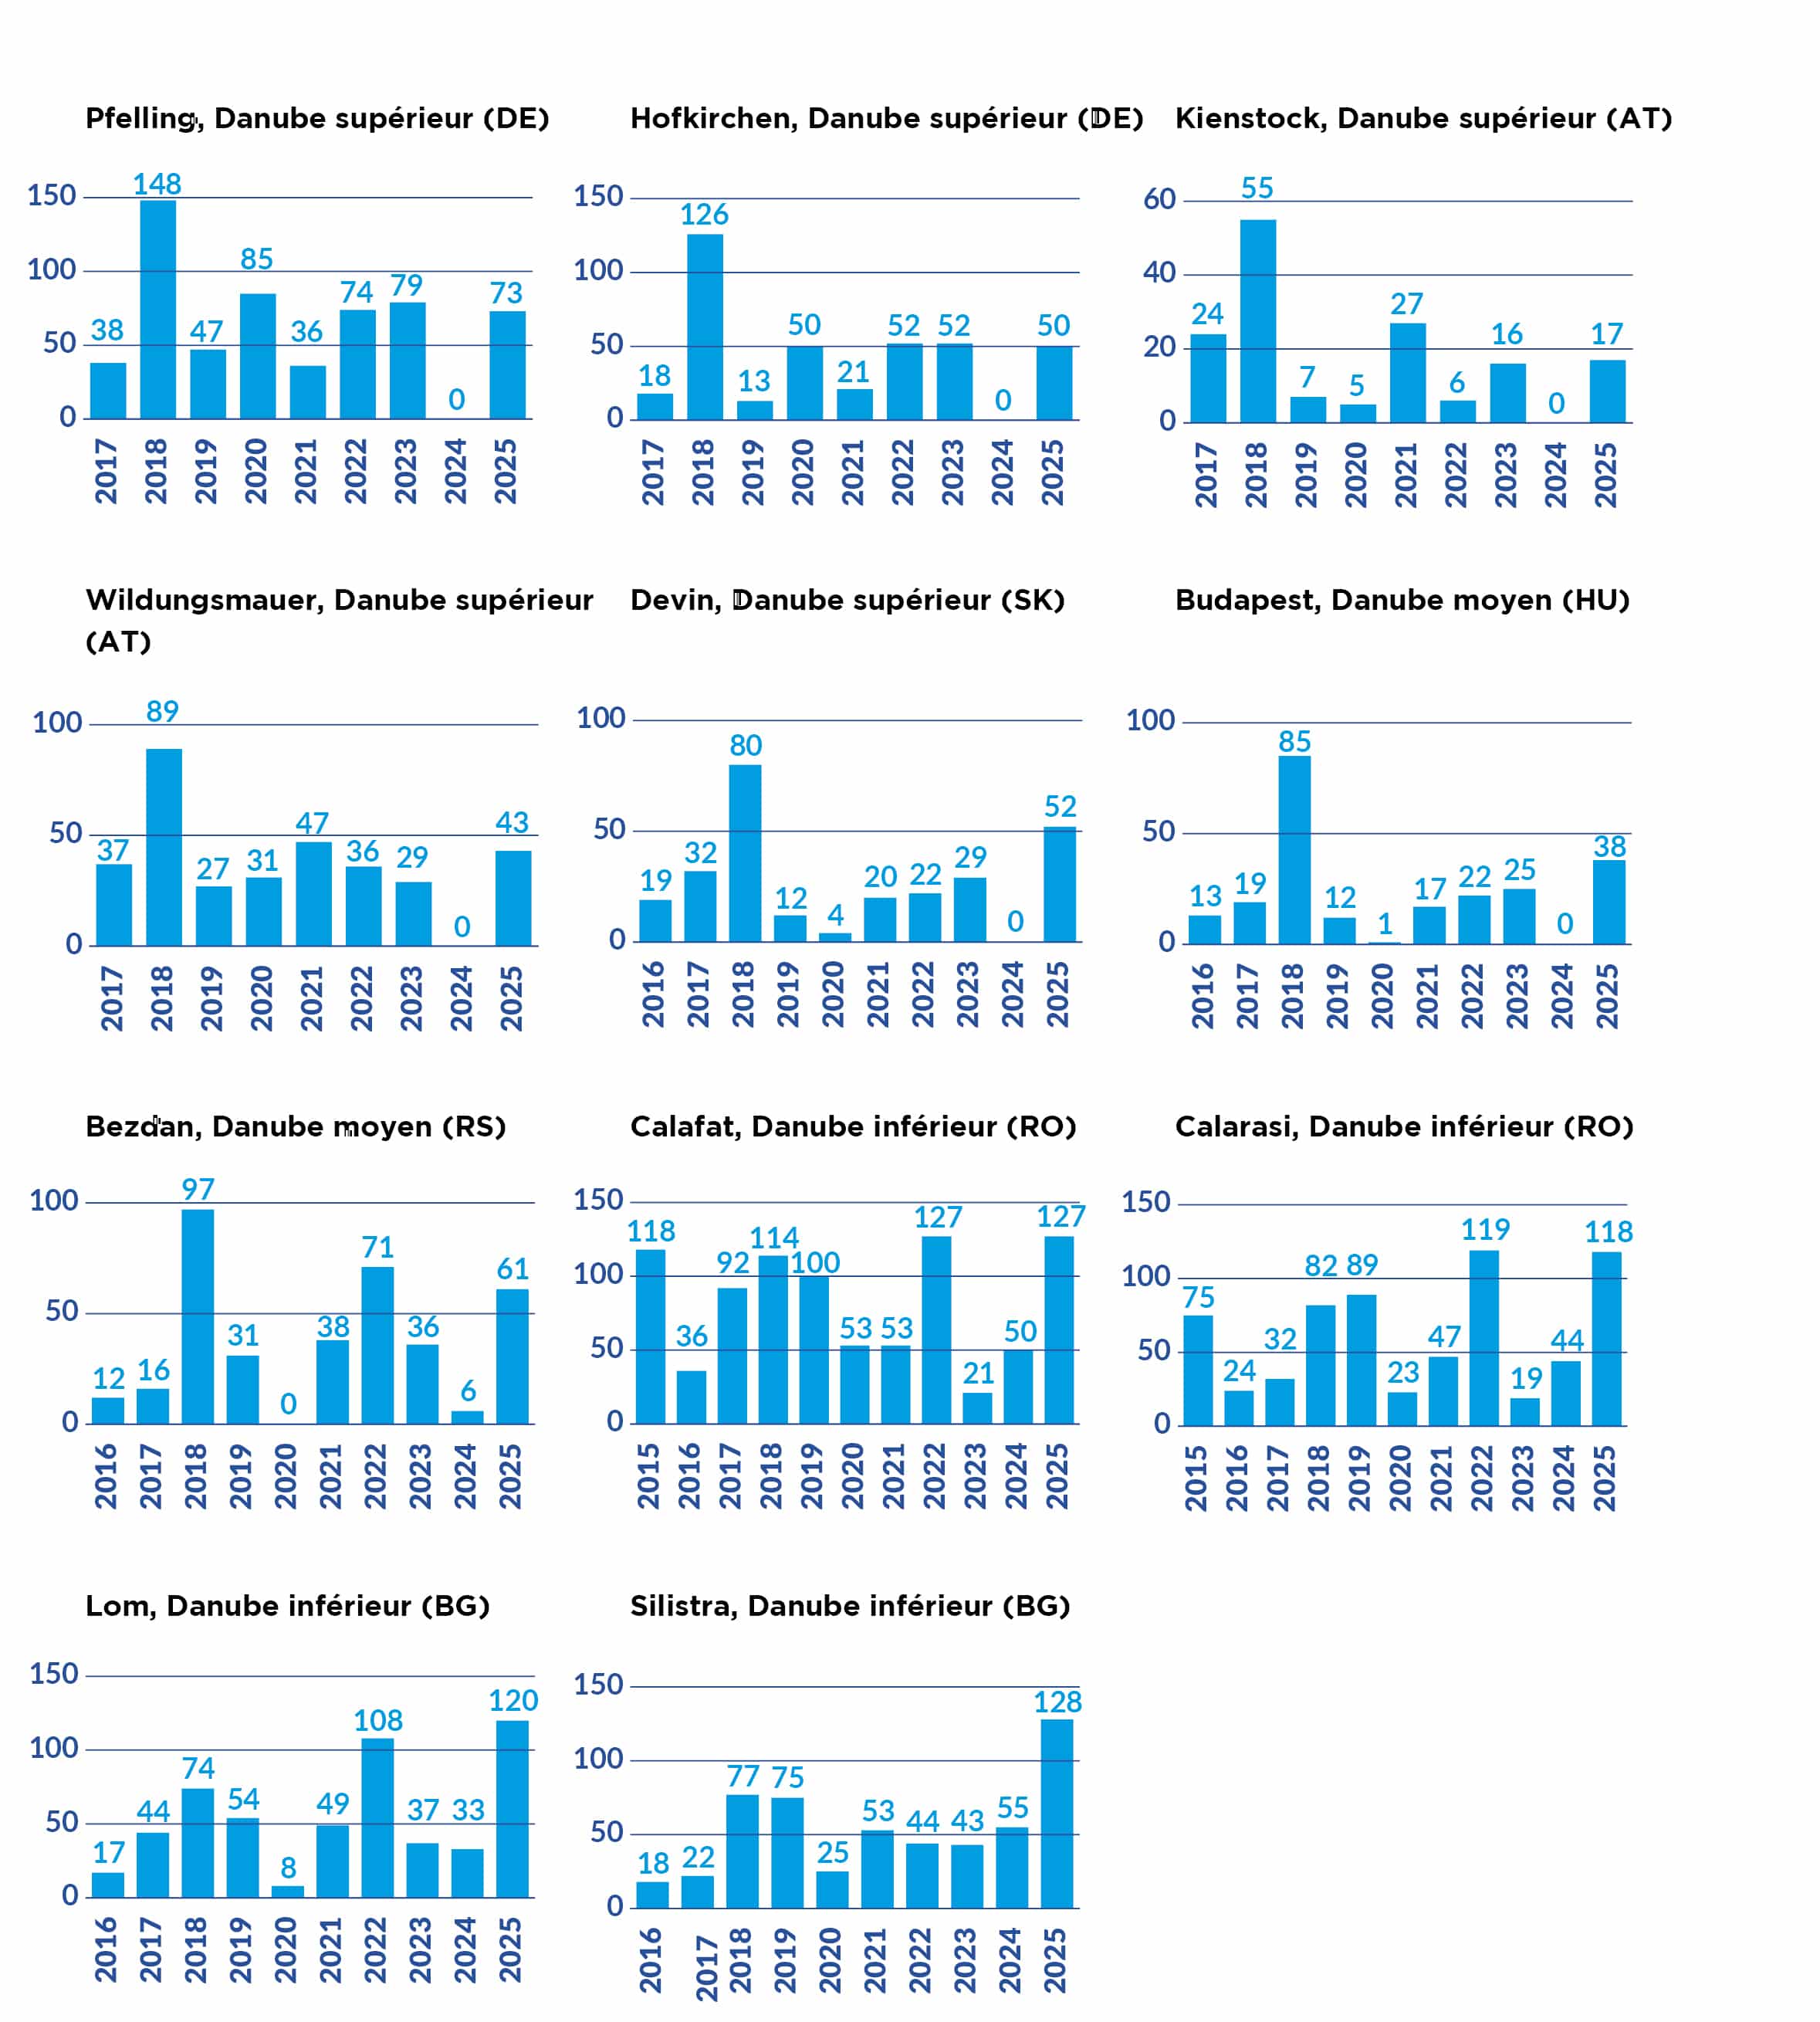
- Des données relatives aux hauteurs d’eau ont été collectées et analysées quotidiennement par la Commission du Danube pour onze échelles importantes situées sur le Danube. Les graphiques ci-dessous indiquent le nombre de jours par an auxquels les hauteurs d’eau effectives ont été inférieures aux PBEN.
- Les données relevées aux 11 échelles danubiennes indiquent une grave détérioration des conditions d’hydraulicité en 2025 par rapport aux années précédentes. Cette situation a eu un impact négatif sur le transport de marchandises sur le Danube en 2025.
- La figure 3 illustre l’indice des taux de fret du marché au comptant applicables au gazole dans le cadre du transport ARA-Rhin de cargaisons liquides (moyennes annuelles), non ajusté en fonction de l’inflation ou de l’augmentation des coûts. La tendance suivie est à la hausse. De plus, les fortes périodes de basses eaux, survenues en 2015, 2018 et 2022, apparaissent clairement, représentées par des pics positifs. Les tendances observées sont presque identiques pour les trois différentes entités géographiques représentées, à savoir deux sections du Rhin (inférieur et supérieur) et le Main (affluent du Rhin).
- Cette tendance générale à la hausse reflète cependant davantage les effets de l’inflation ou de l’augmentation des coûts avec le temps que l’amélioration des conditions du marché.
- Pour « déflater » la série des taux de fret, il a été procédé à l’estimation d’un indice des coûts pour le transport par bateaux-citernes sur le Rhin. En ce qui concerne cet indice, il convient de garder à l’esprit que les bateaux-citernes modernes (à double coque) sont plus coûteux que les bateaux à cargaison sèche. La part des coûts d’investissement sera donc plus importante. En outre, les coûts de personnel sont également plus élevés pour le transport par bateaux-citernes en raison des équipages spécialisés.
- Le graphique ci-dessous illustre la combinaison des indices relatifs aux coûts et leur pondération au fil du temps (ce que l’on appelle un indice de coûts combiné), tel que présenté dans le tableau 3.
- L’indice des coûts combinés confirme la forte augmentation des coûts depuis la pandémie de Covid, en particulier entre 2020 et 2022. Les raisons de cette augmentation des coûts, due notamment aux coûts de carburant et aux coûts de réparation et d’entretien, sont présentées dans le tableau ci-dessous.
- Un aperçu tout à fait différent est donné à la figure 5, dans laquelle sont représentées les données relatives aux taux de fret nominaux ajustés en fonction de l’augmentation des coûts (obtenues en divisant les taux de fret nominaux de la figure 3 par l’indice des coûts combinés de la figure 4).
- Dans son ensemble, l’analyse montre que la tendance à la hausse a pratiquement disparu, finissant, avec le temps, par céder la place à la stagnation, sans tendance réelle à la hausse ou à la baisse. En d’autres termes, les prix réels et les revenus réels générés par le transport par bateaux-citernes stagnent depuis 2004 et n’ont été que temporairement poussés à la hausse sous l’effet des basses eaux pendant des années bien spécifiques, notamment en 2015, 2018 et 2022.
- Les données sur les taux de fret sont recueillies par le Bureau central néerlandais des statistiques (CBS) auprès d’un panel d’entreprises néerlandaises de transport fluvial. Les montants recensés correspondent à des itinéraires fixes faisant l’objet de questionnaires envoyés deux fois par trimestre. Si les coûts de navigation et les majorations pour le carburant et les basses eaux sont inclus, les coûts de manutention des marchandises en sont exclus. Dans l’ensemble, on observe une augmentation progressive et régulière des taux de fret, qui ont déjà connu une hausse temporaire en 2022/23 en raison d’un épisode de basses eaux. Pourtant, ces taux nominaux ne sont pas ajustés pour tenir compte de l’augmentation des coûts.
- Afin de déflater ces données relatives aux taux de fret nominaux, il convient d’établir un indice des coûts, comme pour le transport de vrac liquide.
- Raisons expliquant les différences entre ces parts :
– La part des coûts de carburant dans le transport fluvial de vrac sec est plus élevée que dans le transport de vrac liquide et dans le transport de conteneurs parce que les parts des coûts d’investissement et d’assurance sont inférieures.
– Les coûts d’investissement et leurs parts respectives pour les porte-conteneurs et les bateaux-citernes sont supérieurs, car ces derniers sont plus coûteux que les bateaux à cargaison sèche.
– La valeur plus élevée des cargaisons liquides transportées par des bateaux-citernes ou des porte-conteneurs augmente les primes d’assurance relatives à ces cargaisons et, par conséquent, la part des coûts d’assurance, contrairement aux bateaux à cargaison sèche.
– Les autres coûts représentent une part plus élevée dans le transport de conteneurs étant donné que les calendriers relatifs aux porte-conteneurs de ligne sont plus exigeants en termes d’administration logistique et de services d’appui. - Le graphique illustrant l’indice des coûts combinés pour les deux segments de marché est presque identique à celui consacré à l’augmentation des coûts du transport de cargaisons liquides. Au total, la hausse des coûts dans le secteur du transport de marchandises sèches s’est élevée à +86 % depuis 2004 et à +43 % depuis 2020. En ce qui concerne le transport par conteneurs, la hausse des coûts s’est élevée à +83 % (depuis 2004) et à +39 % depuis 2020.
- Les taux de fret nominaux du CBS ajustés en fonction de l’augmentation des coûts s’obtiennent en divisant les taux applicables aux cargaisons sèches par l’indice des coûts applicable aux cargaisons sèches (année de référence : 2021), et les taux applicables aux cargaisons en conteneurs par l’indice des coûts applicable aux cargaisons en conteneurs (année de référence : 2021). De même, les taux applicables aux cargaisons liquides sont divisés par l’indice des coûts applicable aux cargaisons liquides (année de référence : 2021).
- L’analyse révèle que les taux de fret du marché au comptant applicables aux cargaisons sèches, ajustés en fonction des coûts, étaient en moyenne inférieurs de 11 % au niveau de référence de 100 points en 2024 et 2025. Cela signifie que la croissance des taux de fret a présenté en moyenne un retard de 11 % dans ce secteur. Une tendance similaire, bien que moins marquée, a été observée pour les prix contractuels applicables aux cargaisons sèches, accusant une hausse des taux inférieure de 6 % à l’augmentation des coûts. En revanche, le transport de cargaisons liquides et de conteneurs est resté relativement équilibré, les mécanismes de correction des taux ayant presque compensé les augmentations des coûts (avec un écart marginal de 1 %). Dans l’ensemble, ce résultat laisse entrevoir une meilleure évolution des revenus dans le transport de cargaisons liquides et de conteneurs par rapport au transport de marchandises sèches, mais ne révèle aucune marge bénéficiaire significative dans ces segments de marché.
- En ce qui concerne le transport de cargaisons liquides dans la région ARA élargie, incluant Amsterdam, Anvers, Vlissingen, Gand, Rotterdam et Terneuzen, l’analyse porte sur une série de données illustrant les taux de fret du marché au comptant, fournie par la Coopérative des propriétaires de bateaux-citernes de navigation intérieure (CITBO)14. Quant aux cargaisons transportées, les parts relatives aux différents groupes de produits se présentent comme suit :
– Gazole et composants : 63 % en 2025, 37 % en 2024 (41 % en 2023 et 38 % en 2022)
– Essence et composants : 31 % en 2025, 37 % en 2024 (37 % en 2023 et 29 % en 2022)
– Biodiesel : 2 % en 2025, 13 % en 2024 (18 % en 2023 et 26 % en 2022)
– Produits chimiques : 1 % en 2025, 4 % en 2024 (2 % en 2023 et 6 % en 2022)
– Produits lourds : 2 % en 2025, 8 % en 2024 (0,2 % en 2023 et 1 % en 2022). - Le segment « gazole et composants » est de loin le plus important en ce qui concerne le volume de transport en valeur absolue. La part de ce segment a fortement augmenté en 2025. Le gazole occupe également la place centrale parmi les produits pétroliers transportés sur le Rhin. La part des produits chimiques est nettement inférieure à celle des cargaisons liquides transportées sur le Rhin. La part du biodiesel a fortement diminué ces dernières années.
- Un indice des taux de fret a été calculé pour trois segments de produits15. Ces valeurs nominales de l’indice des taux de fret ont été ajustées pour tenir compte de la hausse des coûts intervenue depuis le troisième trimestre 2017 (période de référence de l’indice). À partir de la série déflatée ainsi obtenue, on constate que l’évolution16 présente des tendances différentes selon le segment de produits concerné.
- Les taux de fret applicables à l’essence et à ses composants ont suivi une tendance à la hausse depuis la fin de l’année 2017, y compris pour les données ajustées en fonction des coûts. Pour les taux de fret applicables au gazole et à ses composants, on observe également une tendance à la hausse plus récente. En ce qui concerne le biodiesel, on constate une forte tendance à la baisse.
- Par rapport au Rhin, l’ensemble des taux de fret de la CITBO montre moins de volatilité en période d’étiage. La région du FARAG, située aux Pays-Bas et en Belgique, près de la mer du Nord, est sans aucun doute moins touchée par les phénomènes de basses eaux que ne l’est le Rhin dans l’arrière-pays.
- Parmi les autres facteurs influant sur les taux de fret ajustés en fonction des coûts figurent la demande de transport, qui est liée à la production industrielle et à la situation économique générale, ainsi que la relation entre l’offre et la demande.
ÉCHELLES SUR LE RHIN
TABLEAU 1 : PARAMÈTRES HYDRAULIQUES POUR LES ÉCHELLES D’IMPORTANCE MAJEURE SUR LE RHIN *
| Échelle | Profondeur garantie du chenal de navigation | Étiage équivalent 2022 |
|---|---|---|
| Tiel (Waal, NL) | 280 cm | 255 cm |
| Nijmegen (Waal, NL) | 280 cm | 516 cm |
| IJsselkop (Nederrijn, NL) | 280 cm | 683 cm |
| Lobith (Rhin inférieur, NL) | 280 cm | 733 cm |
| Emmerich (Rhin inférieur, DE) | 280 cm | 74 cm |
| Duisburg-Ruhrort (Rhin inférieur, DE) | 280 cm | 227 cm |
| Cologne (Rhin inférieur, DE) | 250 cm | 139 cm |
| Kaub (Rhin moyen, DE) | 190 cm | 77 cm |
| Oestrich (Rhin moyen, DE) | 190 cm | 92 cm |
| Maxau (Rhin supérieur, DE) | 210 cm | 372 cm |
| Bâle (Rhin supérieur, CH) | 300 cm | 501 cm |
Sources : WSV, Rijkswaterstaat
* Le Waal et le Nederrijn sont deux bras du delta du Rhin aux Pays-Bas.
Nombre de jours en dessous de l’étiage équivalent (EE)
Sources : calculs de la CCNR basés sur des données de la WSV, fournies par le BfG, ainsi que sur des données du Rijkswaterstaat.
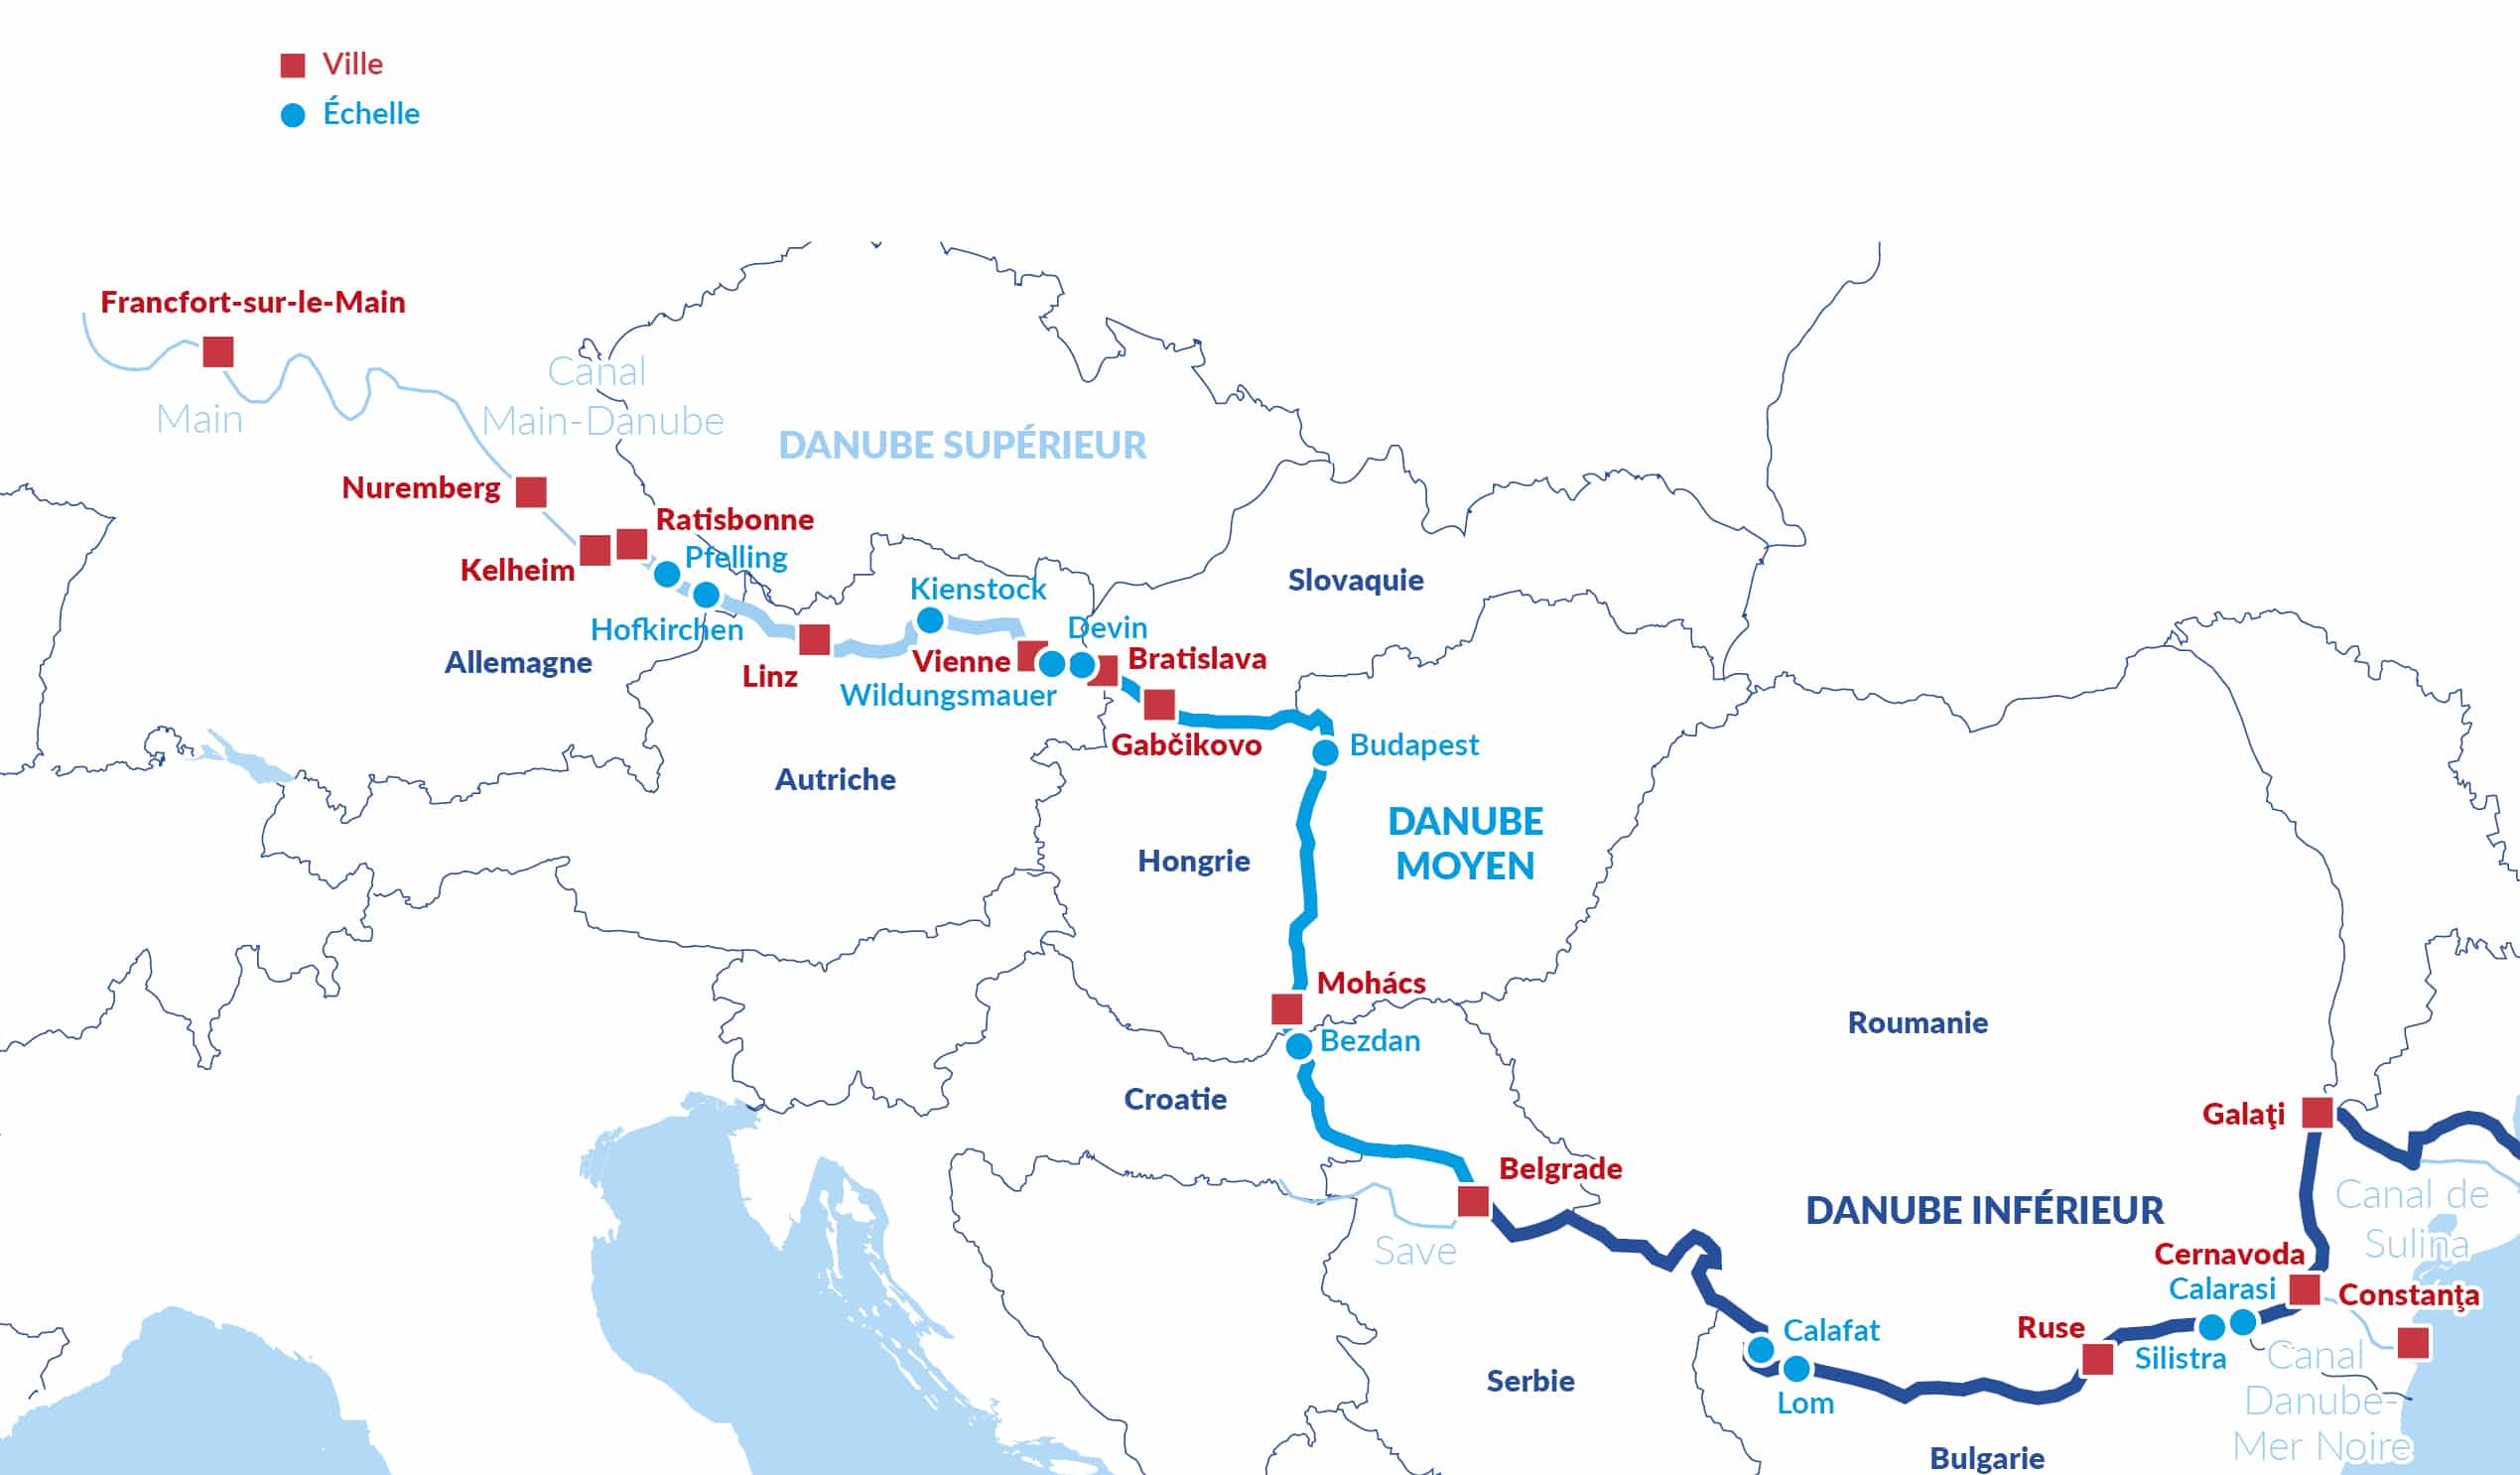
ÉCHELLES SUR LE DANUBE
TABLEAU 2 : PARAMÈTRES HYDRAULIQUES POUR LES ÉCHELLES D’IMPORTANCE MAJEURE SUR LE DANUBE
| Échelle | Tirant d'eau minimum fixé par l'administration fluviale pour le transport de marchandises | Niveau des plus basses eaux navigables |
|---|---|---|
| Pfelling (DE) | 250 cm | 290 cm |
| Hofkirchen (DE) | 250 cm | 207 cm |
| Kienstock (AUT) | 250 cm | 161 cm |
| Wildungsmauer (AUT) | 250 cm | 155 cm |
| Devin (SK) | 250 cm | 144 cm |
| Budapest (HU) | 250 cm | 102 cm |
| Bezdan (RS) | 250 cm | -10 cm |
| Calafat (RO) | 250 cm | -5 cm |
| Calarasi (RO) | 250 cm | -32 cm |
| Lom (BG) | 250 cm | 144 cm |
| Silistra (BG) | 250 cm | 80 cm |
Source : Commission du Danube
Nombre de jours en dessous du niveau des plus basses eaux navigables (PBEN)
Sources : calculs de la CCNR basé sur des données de la WSV, fournies par le BfG, ainsi que sur des données de l’État fédéral de Basse-Autriche Autriche et de la Commission du Danube
TAUX DE FRET DANS LA RÉGION DU RHIN
TAUX DE FRET APPLICABLES AUX CARGAISONS LIQUIDES DANS LA RÉGION DU RHIN
FIGURE 3 : INDICE DES TAUX DE FRET D’INSIGHTS GLOBAL APPLICABLES AUX TRANSPORTS DE CARGAISONS LIQUIDES (GAZOLE) DANS LE CADRE DU COMMERCE ARA-RHIN (2004 = 100), NON AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS
ch3_fig3_raw data
Sources : calculs de la CCNR basés sur des données d’Insights Global
Rhin inférieur = moyenne des transports à destinations de Duisbourg et Cologne ; Rhin supérieur = moyenne des transports à destinations de Karlsruhe et Bâle ; Main = transports à destination de Francfort-sur-le-Main.
TABLEAU 3 : STRUCTURE DE L’INDICE DES COÛTS POUR LE TRANSPORT PAR BATEAU-CITERNE SUR LE RHIN
| Élément de coût | Part dans les coûts totaux (pondération dans l'indice) | Motif | Source des données |
|---|---|---|---|
| Carburant (gazole) | 30 % | Forte consommation de carburant | Indice Destatis des prix du gazole |
| Équipage | 25 % | Équipage coûteux, niveau technique élevé | Suivi de l’évolution des coûts par Panteia |
| Coûts d'investissement | 20 % | Prix élevé des bateaux-citernes à double coque | Taux d'intérêt à long terme (d’après les données recueillies par la Banque centrale allemande), majorés d'une prime de risque (2,5%) et de l'indice des prix pour la construction navale et les métaux (Destatis) à des fins d'amortissement |
| Réparation et entretien | 15 % | Standards élevés pour les bateaux-citernes | Suivi de l’évolution des coûts par Panteia |
| Assurance | 6 % | Risques environnementaux élevés | Suivi de l’évolution des coûts par Panteia |
| Autres coûts | 4 % | Administration, Informatique | Suivi de l’évolution des coûts par Panteia |
| Coûts totaux | 100 % | Intégralité des coûts | - |
FIGURE 4 : INDICE DES COÛTS COMBINÉS APPLICABLE AU TRANSPORT PAR BATEAU-CITERNE (2004 = 100) *
ch3_fig4_raw data
Sources : calculs de la CCNR à partir de données communiquées par Panteia, Destatis et la Banque centrale allemande (Bundesbank)
* Indice des coûts combinés = 0,3 × coûts de carburant + 0,25 × coûts d’équipage + 0,20 × coûts d’investissement + 0,15 × coûts de réparation et d’entretien + 0,06 × coûts d’assurance + 0,04 × autres coûts.
TABLEAU 4 : RAISONS DE L’AUGMENTATION DES COÛTS DU TRANSPORT PAR BATEAU-CITERNE DEPUIS 2004
| Élément de coût | Taux de croissance des coûts depuis 2004 | Raisons de cette tendance à la hausse observée depuis 2004 |
|---|---|---|
| Carburant (gazole) | +82 % | Très volatile ; suit le cycle économique et les chocs externes (tensions géopolitiques) |
| Équipage | +95 % | Hausse constante due à une pénurie de main-d'œuvre qualifiée, notamment dans le transport par bateaux-citernes |
| Coûts d'investissement | +51 % | Forte hausse due aux investissements dans les bateaux à double coque (2012-2018), à l'augmentation des prix de l'acier et de la construction navale, ainsi qu'aux récentes augmentations des taux d'intérêt |
| Réparation et entretien | +136 % | Hausse des prix de l'acier et de l'électricité, capacités limitées des chantiers navals |
| Assurance | +100 % | Augmentation des primes d'assurance responsabilité pour les marchandises dangereuses, augmentation de la valeur des bateaux (double coque) et évaluations plus strictes des risques environnementaux |
| Autres coûts | +68 % | Augmentation des charges administratives, des coûts liés à la numérisation, des droits portuaires et d'éclusage, ainsi que l'augmentation des dépenses liées aux certifications de sécurité |
| Coûts totaux | +88 % | Résultat global pondéré de tous les sous-indices, reflétant une évolution structurelle vers un environnement à coûts élevés dans le secteur européen de la navigation intérieure |
Sources : calculs de la CCNR à partir de données communiquées par Panteia, Destatis et la Banque centrale allemande (Bundesbank)
FIGURE 5 : INDICE DES TAUX DE FRET D’INSIGHTS GLOBAL APPLICABLES AUX TRANSPORTS DE CARGAISONS LIQUIDES (GAZOLE) DANS LE CADRE DU COMMERCE ARA-RHIN (2004 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS
ch3_fig5_raw data
Sources : calcul de la CCNR basé sur les données d’Insights Global, de Panteia, de Destatis et de la Banque centrale allemande (Bundesbank).
Rhin inférieur = moyenne des transports à destinations de Duisbourg et Cologne ; Rhin supérieur = moyenne des transports à destinations de Karlsruhe et Bâle ; Main = transports à destination de Francfort-sur-le-Main.
INDICE DES TAUX DE FRET ÉTABLI PAR LE CBS POUR LA RÉGION DU RHIN
FIGURE 6 : INDICE DES TAUX DE FRET DU CBS PAR TRIMESTRE (2021 = 100), NON AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS *
ch3_fig6_raw data
Source : Bureau central néerlandais des statistiques (CBS) (services de navigation intérieure ; indice des prix), Tableau 85817 (2021=100)
* Les prix en vigueur sur les itinéraires empruntés sont passés en revue deux fois par trimestre ; les majorations pour le carburant et les basses eaux sont incluses, sauf pour le chargement et le déchargement. Cette révision a lieu au milieu et à la fin du trimestre. Tous les prix sont exprimés en valeur nominale.
TABLEAU 5 : STRUCTURE DE L’INDICE DES COÛTS POUR LE TRANSPORT DE VRAC SEC ET DE CONTENEURS SUR LE RHIN
| Élément de coût | Part dans le transport de vrac sec (%) | Part dans le transport de conteneurs (%) | Source des données |
|---|---|---|---|
| Carburant (gazole) | 35 % | 28 % | Indice Destatis des prix du gazole |
| Équipage | 25 % | 22 % | Suivi de l’évolution des coûts par Panteia |
| Coûts d'investissement | 15 % | 22 % | Banque centrale allemande / Indice Destatis des métaux |
| Réparation et entretien | 12 % | 10 % | Suivi de l’évolution des coûts par Panteia |
| Assurance | 3 % | 5 % | Suivi de l’évolution des coûts par Panteia |
| Autres coûts | 10 % | 13 % | Suivi de l’évolution des coûts par Panteia |
| Total | 100 % | 100 % | - |
FIGURE 7 : INDICE DES TAUX DE FRET DU CBS PAR TRIMESTRE (2021 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS
ch3_fig7_raw data
Sources : analyse de la CCNR réalisée à partir de données du CBS (services de navigation intérieure ; indice des prix), Tableau 85817 2021=100
INDICE DES TAUX DE FRET CITBO APPLICABLES AUX CARGAISONS LIQUIDES DANS LA RÉGION FARAG
-
Répartition géographique de l’activité de transport de CITBO et structure des segments de produits
Résultats du calcul des indices des taux de fret (données relatives au marché au comptant)
FIGURES 8, 9, ET 10 : INDICE DES TAUX DE FRET DE LA CITBO APPLICABLES AUX SEGMENTS DE CARGAISON LIQUIDE (INDICE T3 2017 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS
ch3_fig8_raw data
ch3_fig9_raw data
ch3_fig10_raw data
Sources : analyse de la CCNR basée sur les données relatives au marché au comptant fournies par la CITBO et sur l’indice des coûts combinés applicable au transport de cargaisons liquides